


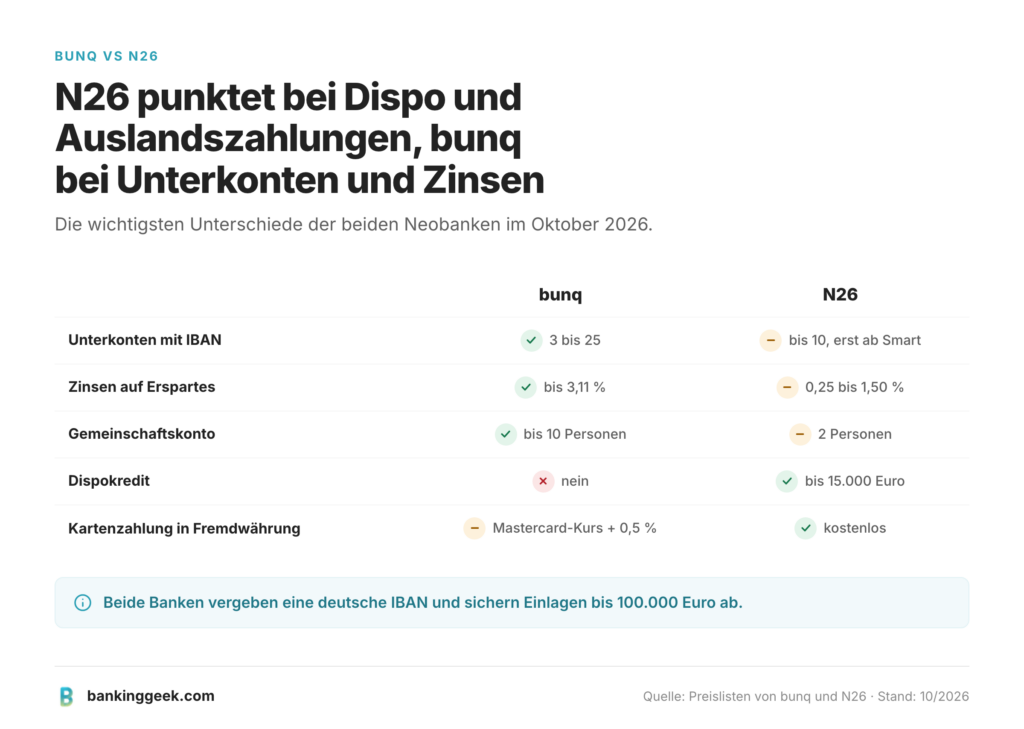
bunq oder N26 hängt davon ab, wofür du das Konto nutzt. N26 ist die bessere Wahl für ein Hauptkonto bei einer deutschen Bank mit Dispokredit, Telefon-Support ab Smart und Kartenzahlungen ohne Fremdwährungsgebühr. bunq passt besser, wenn du viele Unterkonten mit eigener IBAN, Zinsen auf Erspartes und ein Gemeinschaftskonto für bis zu zehn Personen willst.
Bist du unsicher zwischen bunq und N26, hilft dir dieser Vergleich. Wir haben uns beide Anbieter angesehen und liefern dir den Direktvergleich der Konten, Stand Oktober 2026.
Alle Girokonto-Anbieter im Überblick:
1822direkt | Bitwala | bunq | C24 | comdirect | Commerzbank | Degussa Bank | DKB | Fidor Bank | FINOM
GLS Bank | Holvi | HypoVereinsbank | ING | Kontist | Monese | N26 | norisbank | o2 Banking | Openbank
FYRST | Penta | Postbank | PSDBank | Qonto | Revolut | TARGOBANK | Tomorrow | Vivid Money | PayCenter
Vergleiche:
Weitere Artikel über N26
- N26-Girokonto
- N26-Dispo
- N26-Unterkonto
- N26 vs comdirect
- Vivid vs N26
- DKB vs N26
- ING vs N26
- bunq vs N26
- N26-Alternative
- N26-Konto kündigen
- Fidor vs N26
Wenn du weitere N26-Alternativen suchst, sieh dir unseren Überblick über Alternativen zu N26 an.
bunq oder N26: Was passt besser zu dir?
Die Berliner Neobank N26 (seit 2013) ist die bessere Wahl, wenn du ein Hauptkonto bei einer deutschen Bank suchst. Die niederländische bunq (seit 2012) punktet bei Unterkonten, Zinsen und Gemeinschaftskonten. Beide Banken vergeben eine deutsche IBAN und sichern Einlagen bis 100.000 Euro gesetzlich ab.
| Bank | Aufsicht | Tarife pro Monat | Unterkonten mit IBAN | Dispokredit |
|---|---|---|---|---|
| bunq | De Nederlandsche Bank | 0 bis 18,99 Euro | 3 bis 25 | nein |
| N26 | BaFin | 0 bis 16,90 Euro | bis 10 (ab Smart) | ja, bis 15.000 Euro |
Kosten und Tarife im Vergleich
bunq kostet 0 bis 18,99 Euro im Monat, N26 0 bis 16,90 Euro. Beide haben vier Tarife, die sich vor allem bei Unterkonten, Karten und Abhebungen unterscheiden.
| Tarif | Preis pro Monat | Unterkonten | Kostenlose Abhebungen pro Monat |
|---|---|---|---|
| bunq Free | 0 Euro | 3 | keine (2,99 Euro je Abhebung) |
| bunq Core | 3,99 Euro | 5 | keine (0,99 Euro für die ersten 5) |
| bunq Pro | 9,99 Euro | 25 | 6 |
| bunq Elite | 18,99 Euro | 25 | 6 |
| N26 Standard | 0 Euro | keine | 2 |
| N26 Smart | 4,90 Euro | bis 10 | 3 |
| N26 Go | 9,90 Euro | bis 10 | 5 |
| N26 Metal | 16,90 Euro | bis 10 | 8 |
Bei bunq hat jedes Unterkonto eine eigene IBAN, im Free-Tarif gibt es allerdings nur eine digitale Karte. Studenten unter 26 bekommen den Tarif Pro kostenlos. Bei N26 bekommst du im Standard-Tarif eine virtuelle Karte gratis, die physische Karte kostet 10 Euro. Spaces mit eigener IBAN gibt es erst ab Smart.
N26 führt in der Preisliste außerdem ein Verwahrentgelt von 0,5 Prozent im Jahr für Guthaben über 50.000 Euro auf, gültig für Konten, die nach dem 19.10.2020 eröffnet wurden. Größere Summen legst du deshalb besser auf das Tagesgeld.
Sicherheit und Einlagensicherung
bunq und N26 sind beide Banken mit Vollbanklizenz und sichern Einlagen bis 100.000 Euro pro Kunde gesetzlich ab. bunq B.V. wird von der De Nederlandsche Bank beaufsichtigt, für dein Guthaben gilt die niederländische Einlagensicherung. Die N26 Bank SE aus Berlin steht unter Aufsicht der BaFin, zuständig ist die Entschädigungseinrichtung deutscher Banken.
Anders als in älteren Vergleichen oft zu lesen, ist N26 nicht Mitglied im freiwilligen Einlagensicherungsfonds des Bundesverbandes deutscher Banken. Über 100.000 Euro hinaus gibt es also bei keiner der beiden Banken einen zusätzlichen Schutz.
| Bank | Banklizenz | Einlagensicherung | IBAN für Kunden in Deutschland | Login-Schutz |
|---|---|---|---|---|
| bunq | Niederlande (DNB) | bis 100.000 Euro, niederländische Einlagensicherung | DE | Zwei-Faktor-Authentifizierung, Face ID oder Fingerabdruck |
| N26 | Deutschland (BaFin) | bis 100.000 Euro, Entschädigungseinrichtung deutscher Banken | DE | Kopplung an ein Smartphone, Zwei-Faktor-Authentifizierung, 3D Secure |
Bei N26 lohnt ein Blick auf die Aufsicht: Am 15.12.2025 hat die BaFin ein Maßnahmenpaket angeordnet, mit einem Sonderbeauftragten und zusätzlichen Eigenmittelanforderungen. Die frühere Wachstumsgrenze für Neukunden hatte die BaFin bereits zum 01.06.2024 aufgehoben. Seit April 2026 führt Mike Dargan N26 als CEO.
Karten, Bargeld und Fremdwährungen
N26 ist im Ausland günstiger beim Bezahlen, bunq bei vielen Abhebungen in den teuren Tarifen. Kartenzahlungen in Fremdwährung kosten bei N26 in allen Tarifen keinen Aufschlag, bei bunq kommen 0,5 Prozent auf den Mastercard-Kurs.
| Bank | Karte | Kartenzahlung in Fremdwährung | Abhebung nach Freibetrag |
|---|---|---|---|
| bunq | Mastercard auf Guthabenbasis, Metallkarte für 99 Euro | Mastercard-Kurs + 0,5 % | 0,99 Euro, danach 2,99 Euro |
| N26 | Mastercard Debit, Metal mit Edelstahlkarte | kostenlos | 2 Euro, in Fremdwährung 1,7 % (Standard, Smart) |
Eine echte Kreditkarte mit Kreditrahmen gibt es bei keiner der beiden Banken regulär. bunq testet seit dem 22.09.2026 eine Kreditkarte mit Limit über eine Warteliste in den Niederlanden, Deutschland und Spanien. Apple Pay und Google Pay funktionieren bei beiden Banken.
Sparen, Investieren und Dispo
bunq zahlt deutlich mehr Zinsen auf Erspartes, N26 bietet dafür einen Dispokredit. Der Basiszins bei bunq liegt bei 1,61 Prozent bis 10.000 Euro, mit Bonuszins sind bis zu 3,11 Prozent möglich. Das N26 Tagesgeld bringt je nach Tarif 0,25 Prozent (Standard, Smart), 0,55 Prozent (Go) oder 1,50 Prozent (Metal).
| Bank | Zinsen auf Erspartes | Dispokredit | Wertpapierhandel | Kryptowährungen |
|---|---|---|---|---|
| bunq | 1,61 % Basis, bis 3,11 % Bonuszins | nein | über Ginmon, ab 0,49 % je Trade (Elite) | über Kraken |
| N26 | 0,25 bis 1,50 % je Tarif | bis 15.000 Euro, 13,4 % Sollzins | 0,90 Euro je Trade | über Bitpanda |
Den Dispokredit bei N26 bekommst du nur nach einer Bonitätsprüfung. Die Zinsen bei bunq sind variabel und werden wöchentlich ausgezahlt, der Bonuszins hängt von deinem persönlichen Schwellenwert ab.
Service, App und Bewertungen
N26 hat die besser bewertete App, bunq den breiteren Support. Im App Store kommt N26 auf 4,8 Sterne bei rund 190.000 Bewertungen, bunq auf 4,5 Sterne bei rund 15.000 Bewertungen. Auf Trustpilot liegt N26 mit 4,2 von 5 vor bunq mit 3,7 von 5.
| Bank | Chat | Telefon | Trustpilot | App Store |
|---|---|---|---|---|
| bunq | rund um die Uhr in der App | SOS-Hotline ab Core, rund um die Uhr | 3,7 von 5 (19.523 Bewertungen) | 4,5 von 5 (15.411 Bewertungen) |
| N26 | in der App | ab Smart, Priority-Hotline bei Metal | 4,2 von 5 (43.219 Bewertungen) | 4,8 von 5 (190.380 Bewertungen) |
Ein Gemeinschaftskonto bieten beide Banken. Bei bunq teilen sich bis zu zehn Personen ein Konto, jede braucht ein eigenes bunq-Konto. Bei N26 ist das Gemeinschaftskonto für zwei Personen in allen Tarifen ohne Aufpreis möglich, Shared Spaces erlauben bis zu zehn Personen.
Kontoeröffnung und Schufa bei bunq und N26
Bei bunq und N26 eröffnest du das Konto komplett per App, der größte Unterschied liegt bei der Schufa. N26 holt bei der Eröffnung deine Einwilligung zur Schufa-Abfrage ein und prüft deine Bonität. Bei negativer Schufa bietet N26 nur das Konto N26 Flex für 8,90 Euro im Monat an.
bunq erwähnt in seinen deutschen Vertragsunterlagen keine Schufa-Abfrage. Für die Eröffnung brauchst du einen Ausweis, ein Video-Selfie, einen Wohnsitz im EWR und deine Steuer-ID, laut bunq dauert das etwa fünf Minuten. Weil bunq keinen Dispo anbietet, entfällt auch die Bonitätsprüfung dafür.
Für wen eignet sich bunq, für wen N26?
bunq eignet sich für Sparer und Familien, N26 für alle, die ein deutsches Hauptkonto mit Dispo wollen. Diese Faustregeln helfen bei der Entscheidung.
- N26 passt, wenn du eine deutsche Bank, einen Dispokredit bis 15.000 Euro und kostenlose Kartenzahlungen in Fremdwährung willst.
- N26 passt auch, wenn du ein kostenloses Konto mit zwei Gratis-Abhebungen im Monat suchst.
- bunq passt, wenn du Geld auf viele Unterkonten mit eigener IBAN verteilen und Zinsen bis 3,11 Prozent bekommen willst.
- bunq passt auch für Studenten unter 26, die den Tarif Pro kostenlos nutzen, und für Gemeinschaftskonten mit bis zu zehn Personen.
Häufige Fragen zu bunq und N26
Welche Bank steht hinter bunq?
Hinter bunq steht die bunq B.V. aus Amsterdam, eine niederländische Bank mit eigener Vollbanklizenz unter Aufsicht der De Nederlandsche Bank. Gegründet hat sie Ali Niknam im März 2012, in Deutschland arbeitet bunq über eine Zweigniederlassung.
Ist N26 zu empfehlen?
N26 ist für ein kostenloses Girokonto mit deutscher IBAN und guter App zu empfehlen, die App hat im App Store 4,8 von 5 Sternen. Beachte, dass die BaFin im Dezember 2025 Maßnahmen gegen N26 angeordnet hat und Guthaben über 50.000 Euro laut Preisliste ein Verwahrentgelt kosten können.
Ist bunq vertrauenswürdig?
bunq ist vertrauenswürdig, denn die Bank hat eine Vollbanklizenz der De Nederlandsche Bank und deine Einlagen sind bis 100.000 Euro über die niederländische Einlagensicherung geschützt. Nach eigenen Angaben nutzen über 22 Millionen Menschen bunq.
Hat bunq eine Kreditkarte?
bunq hat eine Mastercard, die aber mit deinem eigenen Guthaben gedeckt ist und keinen Kreditrahmen hat. Eine Kreditkarte mit echtem Limit testet bunq seit September 2026 nur über eine Warteliste.
Bekomme ich bei bunq und N26 eine deutsche IBAN?
Bei beiden Banken bekommst du als Kunde in Deutschland eine deutsche IBAN. bunq bietet zusätzlich IBANs aus den Niederlanden, Frankreich, Spanien, Belgien, Italien und Irland an.
Fazit: bunq oder N26?
N26 ist die bessere Wahl für ein Hauptkonto bei einer deutschen Bank mit Dispo und günstigen Kartenzahlungen im Ausland. bunq lohnt sich, wenn du viele Unterkonten mit eigener IBAN und höhere Zinsen auf Erspartes willst. Suchst du weitere App-Konten, findest du sie in unserem Vergleich der Revolut-Alternativen.