

Zuletzt aktualisiert:
Ohne Bank an Geld zu kommen funktioniert in Deutschland über sechs Wege. Zinslos ist davon nur einer, und ohne jede Bonitätsprüfung kommen genau zwei aus.
Welcher Weg zu dir passt, hängt an drei Dingen: wie viel du brauchst, wie schnell du es brauchst und wie deine Schufa aussieht. Dieser Ratgeber ordnet jeden Weg nach diesen Achsen ein, stellt die geprüften Konditionen der vier größten Anbieter nebeneinander und zeigt, woran du unseriöse Angebote erkennst. Muss das Geld innerhalb eines Tages da sein, lohnt vorher ein Blick auf den Blitzkredit.
Inhalt
Geld leihen ohne Bank: Das Wichtigste in Kürze
- Sechs Wege führen ohne Bank zu Geld: Kreditplattformen mit privaten Geldgebern, Minikredit-Anbieter, das Pfandleihhaus, ein Arbeitgeberdarlehen, Familie und Freunde sowie Dispo und Kreditkarte.
- Die Beträge reichen von 100 Euro beim Minikredit bis 50.000 Euro über eine Kreditplattform wie auxmoney.
- Ohne Bonitätsprüfung funktionieren nur der Pfandkredit und das Darlehen im privaten Umfeld. Alle anderen Wege prüfen, wenn auch nach eigenen Kriterien.
- Minikredite kosten 13,40 bis 14,82 Prozent effektiven Jahreszins. Konsumentenkredite bei Banken lagen im Juli 2026 im Schnitt bei 8,23 Prozent.
- Am schnellsten geht der Pfandkredit: Bargeld direkt in der Filiale, ohne Schufa-Abfrage und ohne Einkommensnachweis.
- Wer vor der Auszahlung Geld von dir verlangt, betrügt dich. Das gilt ohne Ausnahme.
Wo du ohne Bank Geld leihen kannst
Sechs Wege führen ohne Bank zu Geld: eine Kreditplattform mit privaten Geldgebern, ein spezialisierter Minikredit-Anbieter, das Pfandleihhaus, ein Darlehen vom Arbeitgeber, Familie und Freunde sowie der Dispo auf dem eigenen Konto. Die Tabelle zeigt, welche Summe jeder Weg hergibt, was er kostet und ob deine Bonität geprüft wird. Klassische Banken tauchen darin bewusst nicht auf.
| Weg | Betragsrahmen | Laufzeit | Kosten | Bonitätsprüfung | Auszahlung |
|---|---|---|---|---|---|
| Kreditplattform mit privaten Geldgebern | 100 bis 50.000 Euro | 3 bis 120 Monate | bonitätsabhängig, erst nach der Anfrage sichtbar | ja, nach eigenen Kriterien | wenige Tage |
| Minikredit-Anbieter | 100 bis 3.000 Euro | 15 Tage bis 3 Monate | 13,40 bis 14,82 Prozent effektiver Jahreszins | ja, Eintrag kein Ausschluss | 1 bis 10 Werktage |
| Pfandkredit im Leihhaus | nach Beleihungswert, keine feste Grenze | ab 3 Monate, verlängerbar | 1 Prozent Zins pro angefangenem Monat plus Gebühr | nein | sofort in bar |
| Arbeitgeberdarlehen | frei vereinbar | frei vereinbar | oft zinslos oder unter Marktzins | nein | nach interner Freigabe |
| Familie und Freunde | frei vereinbar | frei vereinbar | meist zinslos | nein | sofort |
| Dispokredit und Kreditkarte | bis zum eingeräumten Rahmen | jederzeit rückzahlbar | 9,32 Prozent im Schnitt (Juli 2026) | bereits bei Kontoeröffnung erfolgt | sofort |
Kredit von Privatpersonen über eine Plattform
Kreditplattformen vermitteln Darlehen zwischen dir und Geldgebern, die keine klassische Bank sind. Der Unterschied zum Bankantrag liegt in der Bewertung: Die Plattform sieht sich jeden Fall einzeln an und zieht mehr heran als den Schufa-Score. Das ist der Weg für größere Summen, auxmoney vermittelt bis 50.000 Euro.
Ausgezahlt wird am Ende trotzdem von einer Bank, bei auxmoney von der SWK Bank als Darlehensgeber. Welche P2P-Plattformen in Deutschland sonst noch aktiv sind, haben wir separat aufgeschlüsselt.
Minikredit bei einem spezialisierten Anbieter
Minikredit-Anbieter vergeben kleine Summen mit kurzer Laufzeit, in der Regel 100 bis 3.000 Euro über 15 Tage bis drei Monate. Cashper und VEXCASH sind die beiden bekanntesten in Deutschland.
Der Preis dafür ist ein Zins am oberen Rand des Marktes und eine Rückzahlung, die schon nach wenigen Wochen fällig wird. Beide Anbieter prüfen deine Zahlungsfähigkeit: Ein erledigter Schufa-Eintrag schließt dich nicht aus, offene fällige Verbindlichkeiten dagegen schon. Wie weit ein Minikredit ohne Prüfung realistisch geht, steht in einem eigenen Ratgeber.
Pfandkredit im Leihhaus
Beim Pfandkredit bekommst du Bargeld gegen einen Wertgegenstand, ohne Schufa-Abfrage, ohne Einkommensnachweis und ohne persönliche Haftung. Zahlst du nicht zurück, verwertet das Leihhaus das Pfand und die Sache ist erledigt. Dein übriges Vermögen bleibt unangetastet.
Die Konditionen stehen im Gesetz und gelten bundesweit für jedes zugelassene Leihhaus.
- Zins: höchstens 1 Prozent des Darlehensbetrags pro angefangenem Monat (Paragraf 10 Absatz 1 Pfandleihverordnung).
- Gebühr bis 100 Euro Darlehen: 2,50 Euro pro Monat, bis 300 Euro: 6,50 Euro pro Monat.
- Gebühr oberhalb von 300 Euro: frei vereinbar, hier endet die gesetzliche Deckelung.
- Laufzeit: mindestens drei Monate, beliebig oft verlängerbar (Paragraf 5 Absatz 1).
- Verwertung: frühestens einen Monat nach Fälligkeit (Paragraf 9 Absatz 1).
Für 200 Euro über drei Monate zahlst du damit 6 Euro Zinsen und 13,50 Euro Gebühr, zusammen 19,50 Euro. Bringt eine Versteigerung mehr ein als deine Schuld, steht dir der Überschuss zu, allerdings nur drei Jahre lang.
Grüne’s Leihhäuser betreibt 20 Filialen und berechnet oberhalb von 300 Euro 3 Prozent Gebühr pro Monat. Ohne Filiale in der Nähe kannst du deinen Gegenstand bei Versandpfandhäusern wie iPfand einschicken, dort stehen die Sätze aber nicht öffentlich.
Arbeitgeberdarlehen und Gehaltsvorschuss
Ein Arbeitgeberdarlehen ist der günstigste Weg mit vertraglicher Bindung, weil der Arbeitgeber meist keinen oder nur einen sehr niedrigen Zins verlangt. Einfacher ist der Gehaltsvorschuss: Der Arbeitgeber zahlt einen Teil des künftigen Gehalts vorab aus und verrechnet ihn mit den nächsten Abrechnungen, zinsfrei. Einen Rechtsanspruch hast du auf beides nicht, fragen kostet aber nichts.
Steuerlich zählt der Zinsvorteil als Sachbezug. Nach dem Schreiben des Bundesfinanzministeriums vom 19. Mai 2015 wird er erst versteuert, wenn die Summe deiner noch nicht getilgten Arbeitgeberdarlehen am Ende des Lohnzahlungszeitraums 2.600 Euro übersteigt. Darüber vergleicht das Finanzamt deinen Zins mit dem Bundesbank-Effektivzins der passenden Kreditart abzüglich 4 Prozent Abschlag, im Juli 2026 also rund 6,8 Prozent.
Geld von Familie und Freunden
Ein Darlehen aus dem privaten Umfeld ist meist zinslos und damit der günstigste Weg überhaupt. Rechtlich ist es trotzdem ein Darlehensvertrag nach Paragraf 488 BGB, auch wenn niemand etwas unterschreibt. Eine Formvorschrift gibt es nicht, ein mündlich vereinbartes Darlehen ist wirksam. Schriftlich festhalten solltest du es trotzdem, denn im Streitfall muss derjenige beweisen, dass ein Darlehen und keine Schenkung gemeint war.
Dispokredit und Kreditkarte als Notlösung
Der Dispo ist streng genommen Bankgeld, aber der einzige Weg ganz ohne neuen Antrag. Billig ist er nicht: Die Deutsche Bundesbank weist für revolvierende Kredite, Überziehungs- und Kreditkartenkredite an private Haushalte einen volumengewichteten Durchschnitt von 9,32 Prozent aus (Juli 2026). Die Verbraucherzentrale Hamburg kommt für reine Dispozinsen auf 11,22 Prozent, weil sie die Listenpreise der Banken ungewichtet mittelt.
Der eigentliche Nachteil ist ein anderer. Ein Dispo hat keinen Tilgungsplan. Wer ihn dauerhaft ausreizt, zahlt jahrelang Zinsen auf eine Schuld, die nie kleiner wird. Wie du da wieder herauskommst, steht im Ratgeber zum Dispokredit.
Wie viel Geld du ohne Bank leihen kannst
Ohne Bank sind Beträge zwischen 100 Euro und 50.000 Euro möglich, aber jede Stufe hat ihren eigenen Weg. Kleinstbeträge laufen über Pfandkredit oder Minikredit, alles ab 5.000 Euro praktisch nur noch über eine Kreditplattform.
| Betrag | Passender Weg | Typische Laufzeit | Ratgeber zum Betrag |
|---|---|---|---|
| 100 bis 300 Euro | Minikredit oder Pfandkredit | 15 bis 60 Tage | 100 Euro, 200 Euro, 300 Euro |
| 300 bis 1.000 Euro | Minikredit als Neukunde | 30 bis 90 Tage | 500 Euro, 1.000 Euro |
| 1.000 bis 3.000 Euro | Minikredit als Bestandskunde oder Kreditplattform | 3 bis 36 Monate | 2.000 Euro, 3.000 Euro |
| 3.000 bis 10.000 Euro | Kreditplattform | 12 bis 60 Monate | 5.000 Euro, Kleinkredit |
| ab 10.000 Euro | Kreditplattform | 24 bis 84 Monate | 10.000 Euro, 15.000 Euro |
Zwei Grenzen solltest du kennen. Minikredit-Anbieter deckeln Neukunden, bei VEXCASH sind als Neukunde 1.000 Euro drin und als Bestandskunde 3.000 Euro. Nach oben ist bei 50.000 Euro Schluss, dem Höchstbetrag bei auxmoney. Beim Pfandkredit zählt allein der Beleihungswert deines Gegenstands, für Summen unter 100 Euro passt eher ein Mikrokredit.
Anbieter ohne Bank im Vergleich
Für einen Kredit ohne Bank kommen in Deutschland vor allem vier Anbieter in Frage: Cashper und VEXCASH für Minikredite bis wenige tausend Euro, auxmoney und Giromatch für Ratenkredite über mehrere Jahre. In der Tabelle stehen ihre Konditionen mit denselben Kriterien nebeneinander.
| Anbieter | Kreditbetrag | Laufzeit | Effektiver Jahreszins | Aufpreis für schnelle Auszahlung | Mindesteinkommen | Schufa-Handhabung |
|---|---|---|---|---|---|---|
| Cashper | 100 bis 1.500 Euro | 15, 30 oder 60 Tage | 13,40 bis 13,60 Prozent | kein Angebot | keine Angabe | Abfrage mit eigenem Score, Eintrag kein Ausschluss |
| VEXCASH | 100 bis 1.000 Euro als Neukunde, bis 3.000 Euro als Bestandskunde | bis 3 Monate | 14,82 Prozent | 69 Euro pro Monat für das SMART-Paket | 500 Euro pro Monat | schufaneutrale Anfrage ohne Score-Einfluss |
| auxmoney | 1.000 bis 50.000 Euro | 12 bis 84 Monate | keine Angabe vor der Anfrage | kein Angebot | keine Angabe | eigene Bonitätsbewertung |
| Giromatch | 100 bis 100.000 Euro | 3 bis 120 Monate | keine Angabe vor der Anfrage | kein Angebot | keine Angabe | schufaneutrale Anfrage |
Cashper
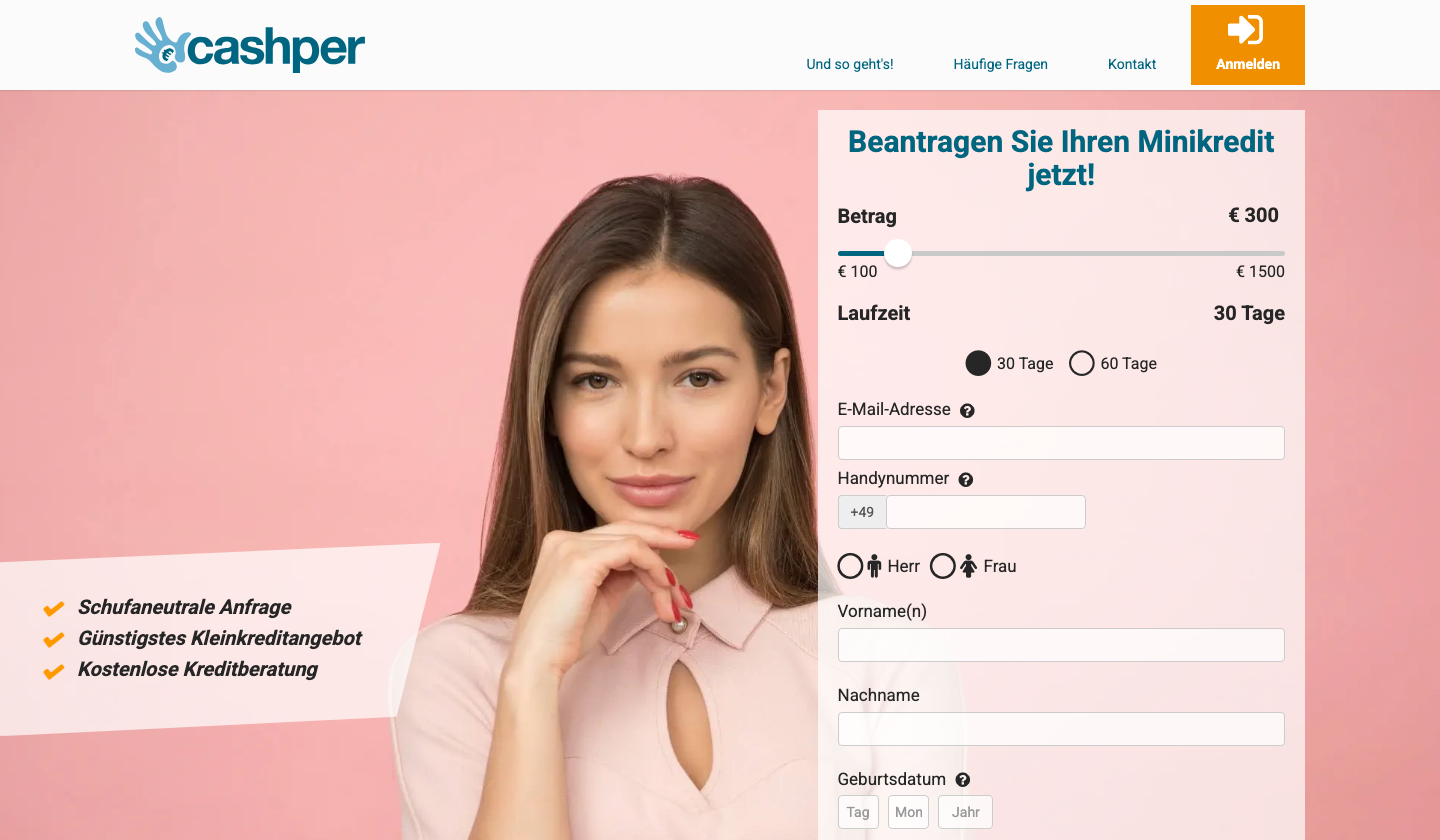
Cashper vergibt Minikredite zwischen 100 und 1.500 Euro mit Laufzeiten von 15, 30 oder 60 Tagen. Hinter der Marke steht die Bank DiMare Limited aus Malta, zugelassen von der Finanzaufsicht MFSA. Bis zum 15. Juli 2026 firmierte dieselbe Gesellschaft als Novum Bank Limited. Registernummer, Sitz und Lizenz blieben unverändert, ältere Vergleiche meinen also dieselbe Bank.
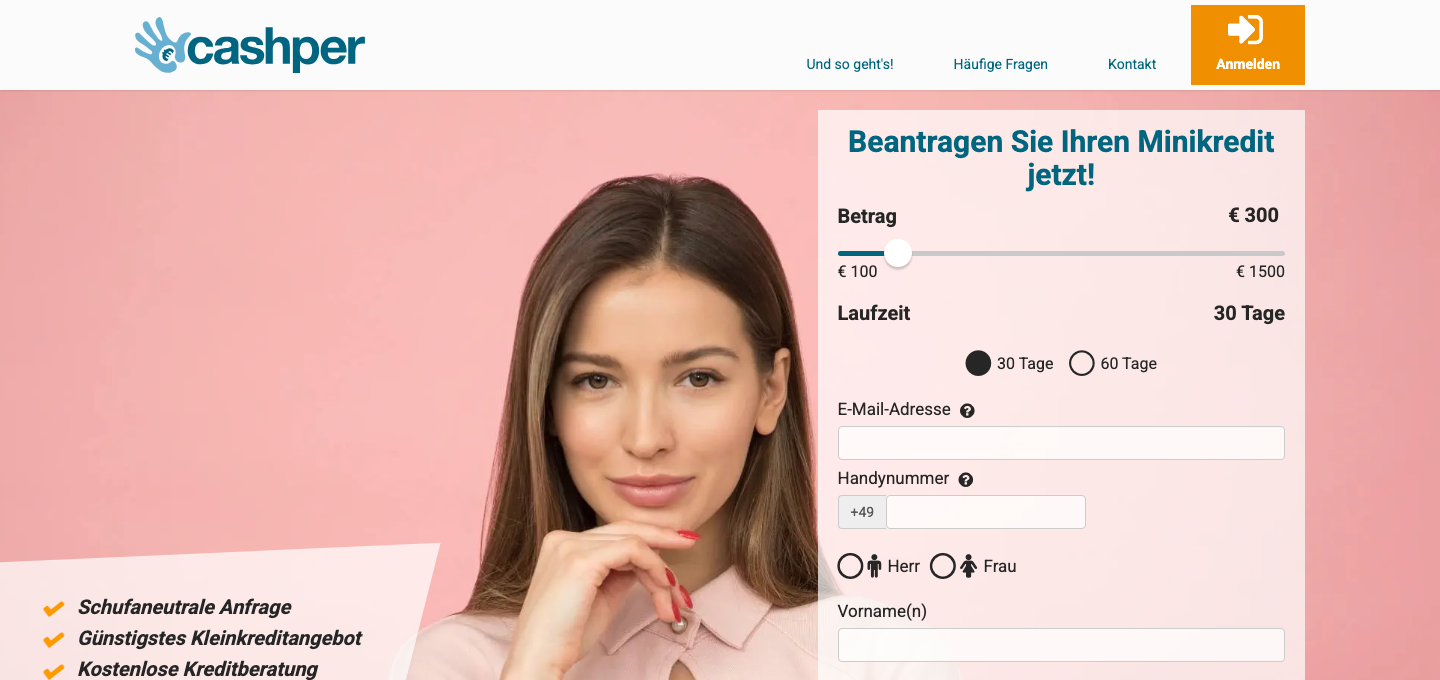

Die Preisangabe nach Paragraf 16 PAngV nennt einen festen Sollzins zwischen 12,50 und 13,00 Prozent und einen effektiven Jahreszins zwischen 13,40 und 13,60 Prozent. Für 600 Euro über 30 Tage weist Cashper 6,27 Euro Zinsen aus. Ausgezahlt wird nach fünf Werktagen, eine kostenpflichtige Sofortauszahlung bietet der Anbieter derzeit nicht an.
Wer vergleichen will, findet passende Cashper Alternativen in einem eigenen Vergleich.
VEXCASH
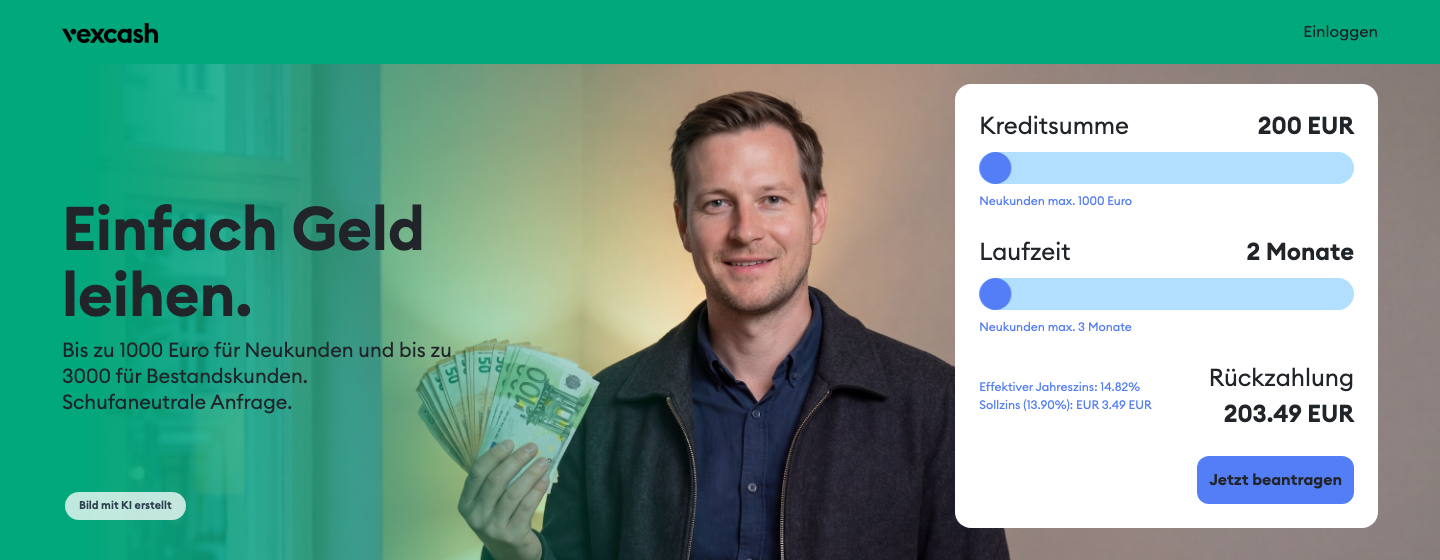
VEXCASH ist ein Berliner Anbieter, seit 2011 am Markt, und vergibt Minikredite bis 3.000 Euro. Als Neukunde bekommst du zunächst maximal 1.000 Euro, der Rahmen steigt erst mit der Rückzahlungshistorie.
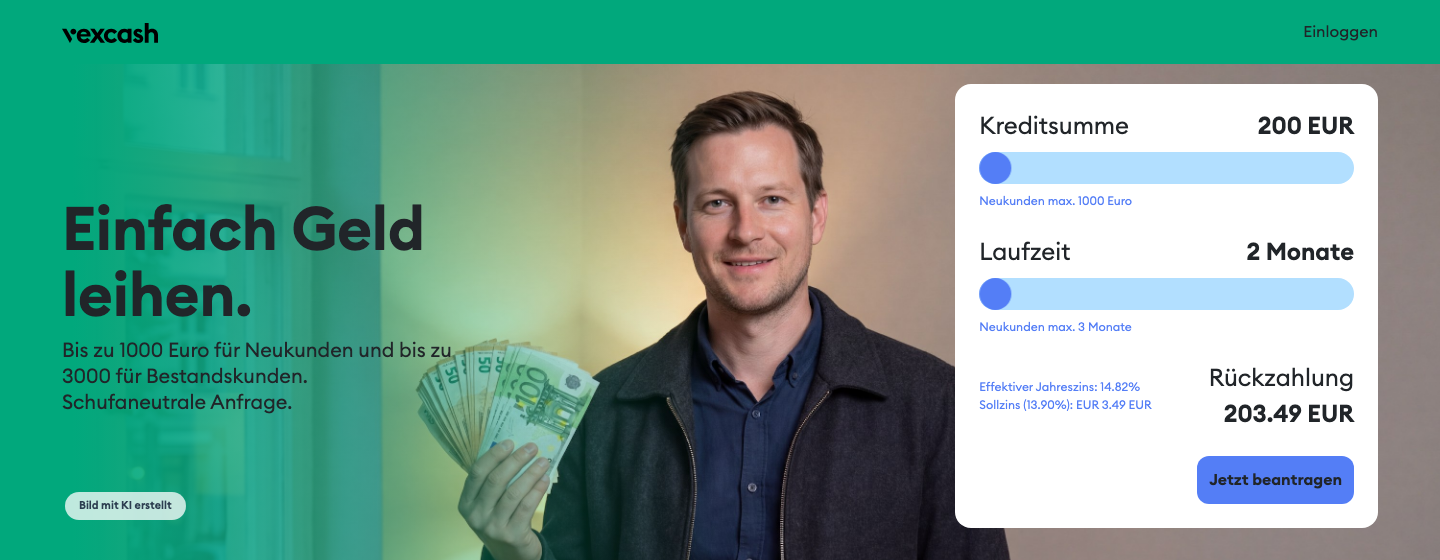
Das repräsentative Beispiel nennt 500 Euro über drei Monate zu einem gebundenen Sollzins von 13,9 Prozent und einem effektiven Jahreszins von 14,82 Prozent. Konkret sind das 11,62 Euro Zinsen und drei Raten zu je 170,54 Euro.
Einen Punkt daneben solltest du mitrechnen. Die bevorzugte Bearbeitung innerhalb von 24 Stunden läuft über das SMART-Paket für 69 Euro im Monat, und diese Kosten stecken nicht im effektiven Jahreszins. Ohne das Paket dauert die Gutschrift 8 bis 10 Banktage und ist kostenlos.
Ein festes Monatseinkommen ab 500 Euro ist Pflicht. Vergleichbare Anbieter stehen im Überblick der VEXCASH Alternativen.
auxmoney

auxmoney vermittelt Ratenkredite von 1.000 bis 50.000 Euro mit Laufzeiten zwischen 12 und 84 Monaten. Das Düsseldorfer Unternehmen ist die größte Kreditplattform in Deutschland und hat nach eigenen Angaben über eine Million Kredite mit einem Volumen von 5,4 Milliarden Euro ausgezahlt.
Die eigene Bonitätsbewertung hilft besonders Selbstständigen, Auszubildenden und Menschen mit dünner Kredithistorie. Zwei Dinge gehören aber zur Wahrheit dazu: auxmoney vergibt die Kredite nicht selbst, Darlehensgeber ist die SWK Bank. Und der Anbieter veröffentlicht auf seinen offenen Seiten weder eine Zinsspanne noch ein repräsentatives Beispiel, dein Zinsangebot erfährst du erst nach der Anfrage.
Giromatch
Giromatch aus Frankfurt am Main vermittelt Kredite zwischen Kreditsuchenden, privaten Geldgebern und Partnerbanken. Das Unternehmen ist keine Bank, sondern ein Vermittler mit einer Erlaubnis nach Paragraf 34c und 34f der Gewerbeordnung.
Die Bandbreite ist die größte im Vergleich. Laut den FAQ der Plattform sind 100 bis 100.000 Euro über 3 bis 120 Monate möglich, der Kreditrechner auf derselben Seite ist allerdings bei 10.000 Euro gedeckelt. Gebühren oder Vorkosten verlangt Giromatch nach eigener Aussage nicht, einen Zinssatz nennt die Seite aber ebenfalls nicht.
Was ein Kredit ohne Bank kostet
Ein Kredit ohne Bank kostet bei den Minikredit-Anbietern zwischen 13,40 und 14,82 Prozent effektiven Jahreszins, beim Pfandkredit 1 Prozent pro angefangenem Monat plus eine gestaffelte Gebühr, und im Familienkreis meist gar nichts.
Zum Einordnen hilft der amtliche Vergleichswert. Die Deutsche Bundesbank weist für Konsumentenkredite an private Haushalte im Neugeschäft einen Effektivzins von durchschnittlich 8,23 Prozent aus (Juli 2026). Ein Minikredit liegt rund sechs Prozentpunkte darüber, dafür bekommst du ihn auch mit einem Schufa-Eintrag und ohne mehrjährige Bindung.
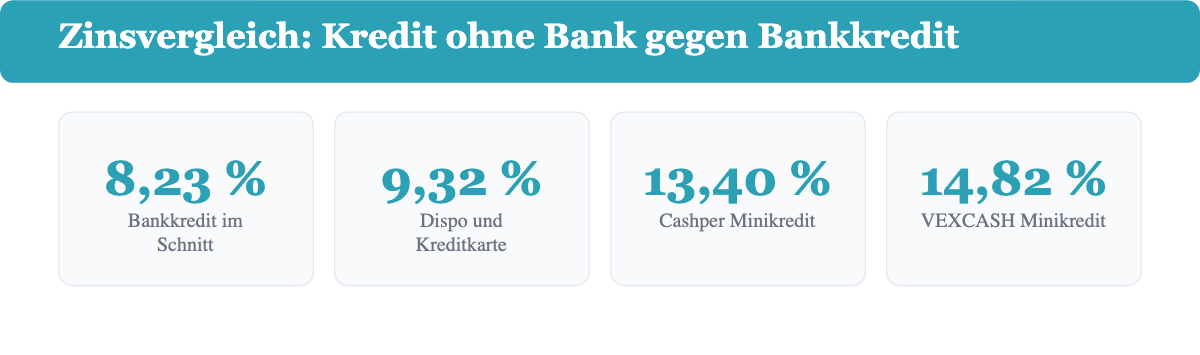
Neben dem Zins gibt es vier Posten, die in der Werbung selten auftauchen.
- Aufpreis für schnellere Bearbeitung. Bei VEXCASH kostet das SMART-Paket 69 Euro im Monat und steckt nicht im effektiven Jahreszins.
- Verlängerungsgebühr beim Pfandkredit. Wer nach drei Monaten verlängert, zahlt die bis dahin aufgelaufenen Zinsen und Gebühren.
- Vermittlungsgebühr bei Kreditplattformen. Bei auxmoney steckt sie in der Monatsrate und wird nur bei einem Abschluss fällig.
- Mahnkosten bei verspäteter Zahlung. Die Höhe steht im Preisverzeichnis des Anbieters.
Der Sollzins ist nur der reine Zins auf die Kreditsumme, erst der effektive Jahreszins enthält die verpflichtenden Nebenkosten und ist damit vergleichbar. Wie sich beide berechnen, steht im Ratgeber zu den Kreditzinsen. Und je länger die Kreditlaufzeit, desto mehr Zinsen zahlst du insgesamt, auch wenn die Monatsrate kleiner aussieht.
Eine rechtliche Obergrenze gibt es ebenfalls. Der Bundesgerichtshof hält einen Kreditzins für sittenwidrig, wenn er etwa doppelt so hoch ist wie der marktübliche Zins oder rund zwölf Prozentpunkte darüber liegt, heute also ab rund 16,5 Prozent. Alle genannten Anbieter bleiben darunter, kostenpflichtige Zusatzpakete verändern deine Belastung aber erheblich. Bei guter Bonität bleibt ein Bankkredit die günstigere Wahl.
Welche Voraussetzungen du erfüllen musst
Die Voraussetzungen für einen Kredit ohne Bank sind in der Regel vier: Volljährigkeit, ein Wohnsitz in Deutschland, ein deutsches Girokonto und ein regelmäßiges Einkommen. VEXCASH nennt dafür eine Untergrenze von 500 Euro netto im Monat, Cashper und auxmoney veröffentlichen keine Zahl.
Ganz ohne Bonitätsprüfung kommen nur zwei Wege aus: der Pfandkredit, weil dort der Gegenstand die Sicherheit stellt, und das Darlehen von Familie, Freunden oder dem Arbeitgeber.
Alle anderen prüfen, nur mit anderen Maßstäben als eine Bank. Cashper fragt die Schufa-Auskunft ab und rechnet sie in einen eigenen Score ein, sieht einen Eintrag aber nicht als Ausschlussgrund. VEXCASH stellt die Anfrage schufaneutral, sodass dein Score nicht sinkt. Ein echter Kredit ohne Schufa bleibt die Ausnahme und beschränkt sich im Wesentlichen auf das Leihhaus.
Für die Antragstellung brauchst du vier Unterlagen.
- Einen gültigen Personalausweis oder Reisepass für die Identitätsprüfung.
- Deine IBAN für ein Konto, das auf deinen Namen bei einer deutschen Bank läuft.
- Nachweise über dein Einkommen, meist die letzten Gehaltsabrechnungen oder Kontoauszüge.
- Als Selbstständiger zusätzlich den Einkommensteuerbescheid oder eine betriebswirtschaftliche Auswertung.
Abgelehnt wirst du typischerweise bei offenen fälligen Verbindlichkeiten, einer eidesstattlichen Versicherung, einem laufenden Insolvenzverfahren oder erkennbarer Überschuldung. Erledigte Schufa-Einträge sind dagegen unschädlich. Ohne nachweisbares Einkommen wird es eng, welche Wege dann bleiben, steht im Ratgeber zum Kredit ohne Einkommensnachweis. Deine Rechte und Pflichten als Kreditnehmer sind dabei bei jedem Anbieter dieselben, und für Österreich gilt der eigene Ratgeber zum Minikredit in Österreich.
So läuft der Antrag ohne Bank ab
Der Antrag läuft bei allen Onlineanbietern in vier Schritten ab und dauert vom Ausfüllen bis zum Geld auf dem Konto zwischen 24 Stunden und rund zehn Werktagen.
- Betrag und Laufzeit im Rechner des Anbieters wählen. Die Rate und die Gesamtkosten siehst du dort sofort.
- Antragsformular mit persönlichen Daten, Beschäftigung, Einkommen und IBAN ausfüllen.
- Identität bestätigen, per Video-Ident in wenigen Minuten oder per Post-Ident in der Filiale.
- Zusage abwarten und den Vertrag digital unterschreiben. Danach wird ausgezahlt.
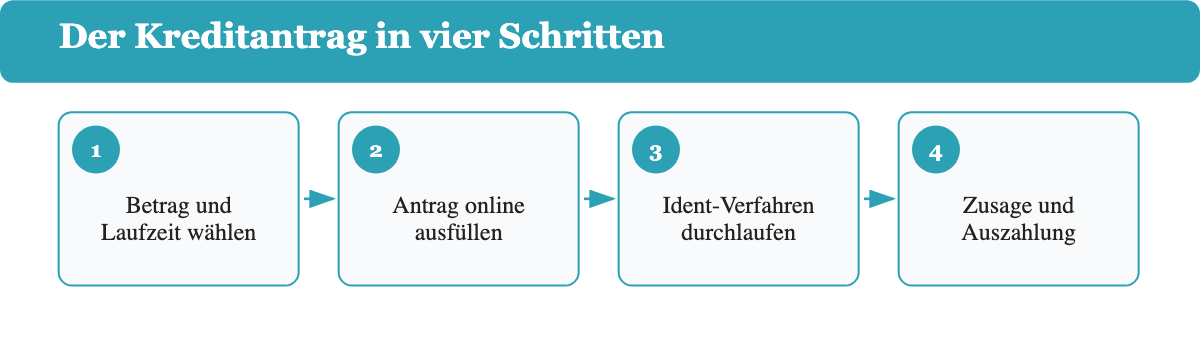
Beim Tempo trennen sich die Anbieter deutlich. Cashper zahlt nach fünf Werktagen aus, VEXCASH braucht 8 bis 10 Banktage oder liefert mit dem kostenpflichtigen SMART-Paket innerhalb von 24 Stunden. Wirklich sofort geht es nur im Leihhaus: Gegenstand hinlegen, Pfandschein bekommen, Bargeld mitnehmen. Die schnellsten Optionen stehen gebündelt im Überblick sofort Geld leihen.
Was in einen privaten Darlehensvertrag gehört
Ein privater Darlehensvertrag braucht keine bestimmte Form. Paragraf 488 BGB schreibt keine Schriftform vor, ein mündlich vereinbartes Darlehen ist genauso wirksam. Sinnvoll ist die Schriftform trotzdem, weil ohne sie im Streitfall Aussage gegen Aussage steht. Sieben Angaben gehören hinein.
- Vollständige Namen, Anschriften und Geburtsdaten beider Seiten.
- Die Darlehenssumme in Ziffern und in Worten.
- Der Auszahlungstermin und die Kontoverbindung, auf die gezahlt wird.
- Der Zinssatz, oder ausdrücklich der Hinweis, dass das Darlehen zinslos ist.
- Die Rückzahlung mit Ratenhöhe, Fälligkeitsterminen und dem Ende der Laufzeit.
- Eine Regelung für den Zahlungsverzug, etwa Verzugszinsen oder ein Kündigungsrecht.
- Ort, Datum und die Unterschriften beider Seiten.
Fehlt eine Rückzahlungszeit, gilt nach Paragraf 488 Absatz 3 BGB eine Kündigungsfrist von drei Monaten, und bei einem zinslosen Darlehen darfst du jederzeit ohne Kündigung zurückzahlen. Steuerlich sind zwei Punkte wichtig. Fließen Zinsen, versteuert der Geldgeber sie als Kapitalertrag, in der Regel mit 25 Prozent Abgeltungsteuer nach Paragraf 32d EStG. Ein zinsloses Darlehen wiederum ist für das Finanzamt eine Schenkung des Zinsvorteils, bewertet mit 5,5 Prozent pro Jahr nach Paragraf 15 des Bewertungsgesetzes. Relevant wird das erst oberhalb der Freibeträge aus Paragraf 16 Erbschaftsteuergesetz, also 400.000 Euro von Eltern an Kinder oder 20.000 Euro unter Freunden je zehn Jahre. Wie sich so ein Darlehen von einem vermittelten Privatkredit unterscheidet, erklärt ein eigener Ratgeber.
Unseriöse Kreditangebote erkennen
Ein unseriöser Kreditanbieter verlangt Geld, bevor du einen Cent gesehen hast. Der Verbraucherzentrale Bundesverband kennt nach eigener Aussage keinen einzigen Fall, in dem ein Kredit nach einer solchen Vorabzahlung tatsächlich ausgezahlt wurde. Gefordert werden meist 200 bis 300 Euro, getarnt als Kaution, Vermittlungsgebühr, Provision oder Bearbeitungsgebühr. Fünf Merkmale erkennst du auch ohne Fachwissen.
- Vorkosten vor der Auszahlung, egal ob sie Bearbeitung, Versicherung oder Freischaltung heißen.
- Eine garantierte Zusage ohne Bonitätsprüfung. Kreditgeber in Deutschland sind gesetzlich verpflichtet, die Kreditwürdigkeit zu prüfen.
- Erstkontakt über Instagram, WhatsApp, Telegram oder eine unaufgeforderte E-Mail.
- Ein fehlendes oder unvollständiges Impressum und keine Erlaubnis der Finanzaufsicht.
- Die Kopplung an teure Zusatzverträge, etwa eine Restschuldversicherung oder eine Prepaid-Kreditkarte.
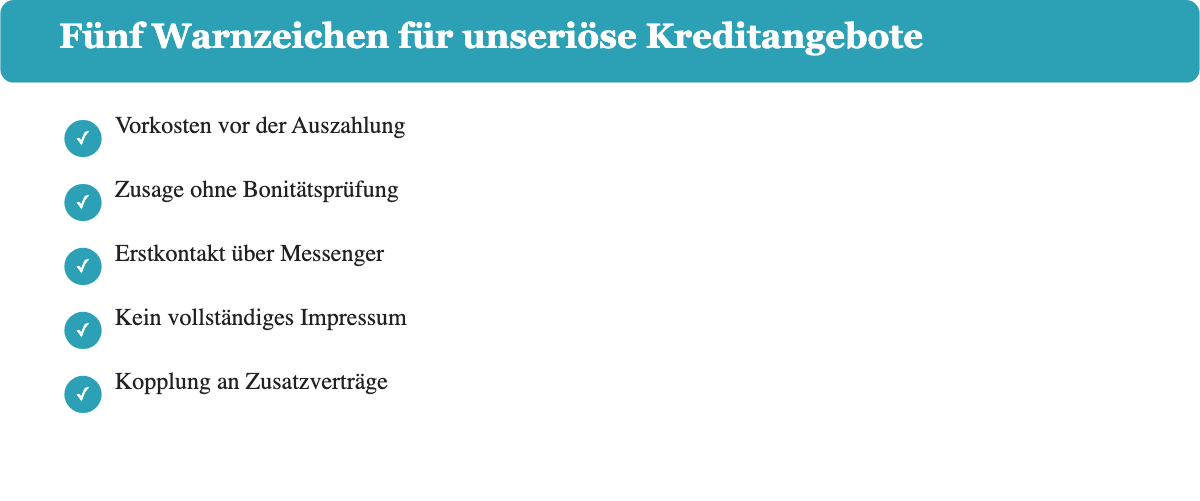
Prüfen kannst du das selbst, und zwar in wenigen Minuten. Die BaFin führt eine öffentliche Unternehmensdatenbank, in der jedes in Deutschland zugelassene Institut steht. Wer dort fehlt und trotzdem Kredite anbietet, ist keiner. Selbst das Leihhaus darf nach Paragraf 10 Absatz 3 der Pfandleihverordnung keine Zinsen oder Gebühren im Voraus verlangen.
Zwei Begriffe verdienen eine ehrliche Einordnung. Ein Kredit ohne Absage und ein Kredit, den jeder bekommt, sind Werbeversprechen und keine Produktkategorien. Kein seriöser Anbieter sagt jedem zu. Dasselbe gilt für Angebote, die einen Kredit aus dem Ausland ganz ohne Prüfung versprechen: Ausländische Institute können ein Weg sein, aber nicht ohne Bonitätsbewertung und niemals gegen Vorkasse.
Häufige Fragen zum Geld leihen ohne Bank
Diese Fragen tauchen rund um das Geld leihen ohne Bank am häufigsten auf.
Wo kann ich ohne Bank Geld leihen?
Ohne Bank bekommst du Geld über eine Kreditplattform wie auxmoney, über Minikredit-Anbieter wie Cashper und VEXCASH, im Pfandleihhaus, als Arbeitgeberdarlehen oder von Familie und Freunden. Welcher Weg passt, entscheidet sich vor allem an der Summe und an deiner Bonität.
Wie schnell bekomme ich ohne Bank Geld?
Am schnellsten geht der Pfandkredit, weil du das Bargeld direkt in der Filiale mitnimmst. Bei Onlineanbietern dauert es zwischen 24 Stunden mit kostenpflichtiger Bevorzugung und rund zehn Werktagen im Standardverfahren.
Geht ein Kredit ohne Bank auch ohne Schufa?
Ohne Schufa-Abfrage funktioniert nur der Pfandkredit sowie ein Darlehen von Familie, Freunden oder dem Arbeitgeber. Minikredit-Anbieter und Kreditplattformen fragen die Schufa ab, werten einen Eintrag aber nicht automatisch als Ablehnungsgrund.
Was kostet ein Kredit ohne Bank?
Minikredite kosten zwischen 13,40 und 14,82 Prozent effektiven Jahreszins, ein Pfandkredit 1 Prozent pro angefangenem Monat plus eine gesetzlich gestaffelte Gebühr. Konsumentenkredite bei Banken lagen im Juli 2026 im Schnitt bei 8,23 Prozent.
Kann ich sofort 500 Euro ohne Bank bekommen?
500 Euro sind bei Cashper und VEXCASH auch als Neukunde möglich, die Auszahlung dauert dort allerdings zwischen 24 Stunden und zehn Werktagen. Sofort in bar bekommst du die Summe nur im Leihhaus, sofern dein Pfand entsprechend viel wert ist.
Brauche ich für ein privates Darlehen einen schriftlichen Vertrag?
Vorgeschrieben ist er nicht, Paragraf 488 BGB kennt keine Formvorschrift für Darlehen unter Privatpersonen. Ohne Schriftstück musst du im Streitfall aber beweisen, dass es sich um ein Darlehen und nicht um eine Schenkung gehandelt hat.
Ist ein zinsloses Darlehen von den Eltern steuerpflichtig?
In den allermeisten Fällen nicht. Das Finanzamt bewertet den Zinsvorteil zwar mit 5,5 Prozent pro Jahr als Schenkung, der Freibetrag von 400.000 Euro je Elternteil und Kind innerhalb von zehn Jahren wird dabei aber praktisch nie erreicht.
Woran erkenne ich einen unseriösen Kreditanbieter?
Das eindeutigste Zeichen ist die Forderung nach Geld vor der Auszahlung. Dazu kommen garantierte Zusagen ohne Bonitätsprüfung, ein Erstkontakt über Messenger, ein fehlendes Impressum und die Kopplung an teure Zusatzverträge.
Fazit: Welcher Weg passt zu dir
Brauchst du eine kleine Summe für wenige Wochen und hast ein regelmäßiges Einkommen, ist ein Minikredit bei Cashper oder VEXCASH der direkteste Weg. Du zahlst dafür 13 bis 15 Prozent effektiven Jahreszins, bekommst das Geld aber auch mit einem Schufa-Eintrag.
Geht es um mehrere tausend Euro über mehrere Jahre, führt der Weg über eine Kreditplattform. auxmoney vermittelt bis 50.000 Euro und bewertet nach eigenen Kriterien, was Selbstständigen und Auszubildenden hilft.
Wenn du kein Einkommen nachweisen kannst oder die Schufa jede Tür verschließt, bleibt der Pfandkredit. Er kostet 1 Prozent pro angefangenem Monat plus Gebühr, dafür haftest du nur mit dem Gegenstand.
Im Notfall lohnt trotzdem die unbequemste Frage zuerst. Familie, Freunde oder der eigene Arbeitgeber sind fast immer günstiger als jeder Anbieter, und ein Blatt Papier mit Summe, Raten und zwei Unterschriften reicht, damit daraus kein Streit wird.