

Zuletzt aktualisiert:
Das Wichtigste in Kürze
- Ohne Einkommensnachweis heißt nie ohne Prüfung. Jeder gewerbliche Kreditgeber muss deine Kreditwürdigkeit vor Vertragsschluss prüfen, das verlangt Paragraf 505a BGB. Ohne Nachweis bedeutet nur, dass die Gehaltsabrechnung durch einen anderen Beleg ersetzt wird.
- Realistisch sind 100 bis 3.000 EUR. Cashper und VEXCASH vergeben in dieser Spanne, minikredit.de deckt mit 199 EUR den Kleinstbetrag ab. Ab etwa 5.000 EUR verlangt praktisch jeder Anbieter wieder einen belastbaren Einkommensbeleg.
- Der Verzicht kostet Aufschlag. Konsumentenkredite lagen im Juli 2026 im Schnitt bei 8,58 Prozent effektivem Jahreszins, die Anbieter ohne Gehaltsnachweis bei 13,30 bis 24,36 Prozent. Teurer als die Zinsen sind meist die Express-Pakete.
- Anerkannt werden Kontoauszüge, der digitale Kontoblick per Open Banking, Rentenbescheid, Steuerbescheid, BWA, ein Bürge, ein zweiter Antragsteller oder eine Sicherheit. Wer nichts davon hat, bekommt auch keinen Kredit.
Inhalt
Was bedeutet ein Kredit ohne Einkommensnachweis?
Ein Kredit ohne Einkommensnachweis ist ein Darlehen, für das du keine Lohn- oder Gehaltsabrechnung einreichst. Der Kreditgeber verzichtet damit auf ein einzelnes Dokument, nicht auf die Prüfung selbst: Statt der Abrechnung sieht er sich deine Kontoauszüge an, liest per digitalem Kontoblick die Geldeingänge der letzten Monate aus oder akzeptiert einen Rentenbescheid, einen Steuerbescheid oder eine betriebswirtschaftliche Auswertung. Der Fachbegriff dafür lautet alternative Einkommensnachweise. Ein Kredit ohne klassischen Gehaltsnachweis ist also möglich, ein Kredit ohne jeden Nachweis dagegen nicht.
Die Formulierung ist trotzdem kein Marketingtrick. Für Selbstständige, Freiberufler, Studierende, Rentner, Minijobber und Menschen in der Probezeit ist die Gehaltsabrechnung entweder nicht vorhanden oder wenig aussagekräftig. Für sie existieren eigene Prüfwege, und genau die sind gemeint, wenn ein Anbieter mit einem Kredit ohne Einkommensnachweis wirbt. Wie schnell das im Eilfall geht, steht im Beitrag zum Blitzkredit ohne Einkommensnachweis; das Pendant im Kartenbereich behandelt der Ratgeber zur Kreditkarte ohne Einkommensnachweis.
Gehaltsnachweis, Einkommensnachweis und Kontoauszug sind drei verschiedene Dinge
Die drei Begriffe werden ständig vermischt, obwohl sie unterschiedliche Dinge belegen. Der Gehaltsnachweis ist die monatliche Abrechnung deines Arbeitgebers und deckt nur Einkünfte aus abhängiger Beschäftigung ab. Der Einkommensnachweis ist der Oberbegriff und umfasst auch Rentenbescheid, Steuerbescheid, BAföG-Bescheid und Gewinnermittlung. Der Kontoauszug belegt kein Einkommen, sondern tatsächliche Zahlungsströme, also was hereinkommt und was regelmäßig abfließt.
Für dich ist die Unterscheidung bares Geld wert. Ein Anbieter, der auf die Gehaltsabrechnung verzichtet, verlangt fast immer Kontoauszüge, meist der letzten drei Monate. Wer selbst die nicht liefern kann oder will, findet im Ratgeber zum Kredit ohne Kontoauszug die verbleibenden Wege, und im Überblick zu den Unterlagen für einen Kredit steht, was Banken sonst noch sehen wollen.
Warum jede Bank deine Kreditwürdigkeit prüfen muss
Jeder gewerbliche Kreditgeber muss die Kreditwürdigkeit vor Vertragsschluss prüfen. Paragraf 505a BGB verlangt das ausdrücklich, und er lässt keinen Ermessensspielraum: Der Darlehensgeber darf den Vertrag nur schließen, wenn keine erheblichen Zweifel daran bestehen, dass du ihn vertragsgemäß zurückzahlen kannst. Ein Angebot ohne Bonitätsprüfung ist deshalb kein Sonderweg, sondern ein Verstoß. Wer mit dieser Formulierung wirbt, meint entweder eine Prüfung ohne SCHUFA-Abfrage oder er ist kein regulierter Kreditgeber.
Wie die Prüfung abläuft, regelt Paragraf 505b BGB. Der Kreditgeber muss sich auf Auskünfte über deine Einkommens- und Vermögensverhältnisse stützen und darf sich nicht überwiegend auf den Wert einer Sicherheit verlassen. Genau daraus folgt, warum es beim Minikredit ohne Prüfung keine echte Prüfungsfreiheit gibt, sondern nur ein schlankeres Verfahren. Welche Daten dabei zusammenlaufen, beschreibt der Beitrag zur Bonitätsprüfung, die Bewertungslogik dahinter der Beitrag zur Kreditwürdigkeit.
Stichtag 20. November 2026: Bis dahin waren Darlehen unter 200 EUR nach Paragraf 491 Absatz 2 BGB von den Verbraucherkreditregeln ausgenommen. Mit der Umsetzung der Richtlinie (EU) 2023/2225, die der Bundestag am 17. April 2026 beschlossen hat, entfällt diese Bagatellgrenze. Ab dem 20. November 2026 gilt die Pflicht zur Kreditwürdigkeitsprüfung auch für Kleinstbeträge und für Bezahlmodelle nach dem Muster Jetzt kaufen, später zahlen. Für dich heißt das: Die Prüfung wird künftig eher gründlicher als lockerer.
Welche Nachweise Banken statt der Gehaltsabrechnung akzeptieren
Statt der Gehaltsabrechnung akzeptieren Banken in der Praxis 5 Ersatznachweise: Kontoauszüge der letzten 3 Monate, der digitale Kontoblick per Open Banking, der Rentenbescheid, der Steuerbescheid samt Gewinnermittlung und die Bürgschaft eines Dritten. Welcher davon zählt, hängt weniger vom Anbieter ab als von deiner Einnahmequelle. Die folgende Tabelle ordnet beides einander zu.
| Deine Situation | Anerkannter Nachweis | Aussagekraft für den Kreditgeber |
|---|---|---|
| Angestellt in der Probezeit | Kontoauszüge der letzten 3 Monate, Arbeitsvertrag | Höhe und Regelmäßigkeit der Gehaltseingänge |
| Selbstständig oder freiberuflich | Steuerbescheid der letzten 2 Jahre, BWA, Einnahmen-Überschuss-Rechnung | Dauerhafte Ertragskraft statt Monatsgehalt |
| Rente oder Pension | Rentenbescheid oder Rentenanpassungsmitteilung | Lebenslange, planbare Zahlung |
| Studium | Immatrikulationsbescheinigung, BAföG-Bescheid, Bürgschaft der Eltern | Absehbare Erwerbsperspektive plus Haftung eines Dritten |
| Minijob, Elternzeit, Haushaltsführung | Kontoauszüge mit Haushaltseinkommen, zweiter Antragsteller | Gemeinsame Tragfähigkeit der Rate |
| Keine dokumentierten Eingänge | Sicherheit wie Kfz, Wertgegenstand oder Guthaben | Verwertbarer Gegenwert, kein Einkommen |
Der digitale Kontoblick ist der Nachweis, der die Branche in den letzten Jahren verändert hat. Du erlaubst dem Anbieter über eine PSD2-Schnittstelle einen einmaligen Lesezugriff auf dein Girokonto, er wertet Eingänge, Daueraufträge und Rücklastschriften automatisiert aus. Das ersetzt das Hochladen von Auszügen, verkürzt die Prüfung auf Minuten und ist der Grund, warum manche Anbieter überhaupt ohne Gehaltsabrechnung auskommen. Wie das Verfahren technisch funktioniert, erklärt der Beitrag zu PSD2. Prüfe vorher, welche Daten dabei übertragen werden, und hole dir bei Bedarf deine SCHUFA-Auskunft, um deine eigene Datenlage zu kennen.
Wie viel Kredit ohne Einkommensnachweis realistisch ist
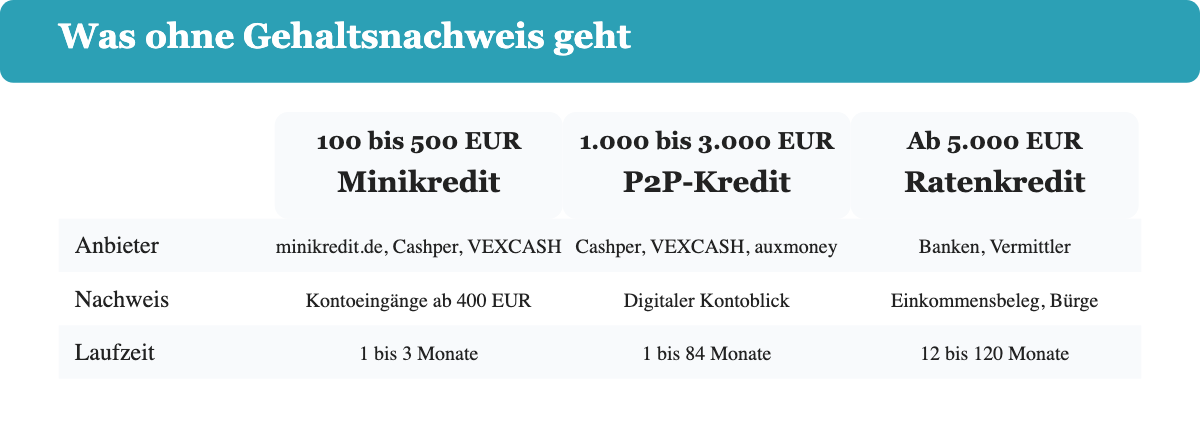
Ohne klassische Gehaltsabrechnung sind in der Praxis 100 bis 3.000 EUR realistisch. Ab etwa 5.000 EUR verlangt praktisch jeder Anbieter wieder einen belastbaren Einkommensbeleg, weil die Rate dann eine Größenordnung erreicht, die sich nicht mehr aus Kontobewegungen allein rechtfertigen lässt. Die Grenze verläuft also nicht zwischen Anbietern, sondern zwischen Beträgen.
100 bis 500 EUR
In dieser Stufe sitzen die Minikreditanbieter, und hier sind die Anforderungen am niedrigsten. minikredit.de vergibt genau 199 EUR über 61 Tage in zwei Raten und verlangt ein monatliches Einkommen von mindestens 400 EUR, egal aus welcher Quelle. Cashper und VEXCASH starten bei 100 EUR. Für die konkreten Beträge lohnt der Blick in die passenden Ratgeber: 100 EUR leihen, 200 EUR leihen, 300 EUR Kredit und Minikredit über 500 EUR.
1.000 bis 3.000 EUR
Das ist die Obergrenze der Minikreditanbieter und zugleich der Einstieg von auxmoney, das ab 1.000 EUR vergibt und die Gehaltsabrechnung durch den eigenen Score plus digitalen Kontoblick ersetzt. Cashper und VEXCASH nennen zwar 3.000 EUR, im ersten Anlauf bekommst du sie aber nicht: Das Antragsformular von Cashper endet bei 1.500 EUR, VEXCASH begrenzt Neukunden auf 1.000 EUR und öffnet die volle Spanne erst für Bestandskunden. Beide verteilen die Rückzahlung außerdem auf wenige Monate statt auf Jahre. Vertiefend dazu: Minikredit 1.000 EUR, Minikredit 2.000 EUR und 3.000 EUR Kredit.
Ab 5.000 EUR
Hier endet der Verzicht. CrediMaxx beginnt seine Kreditauswahl bei 3.500 EUR, smava vermittelt ab 1.000 EUR, und beide arbeiten mit Partnerbanken, die Einkommensbelege sehen wollen. Bei einem 5.000 EUR Kredit oder darüber bleibt ohne Nachweis nur der Weg über einen Bürgen, einen zweiten Antragsteller oder eine werthaltige Sicherheit. Wer die Grenze für sein eigenes Einkommen ausrechnen will, findet die Systematik unter wie viel Kredit du bei welchem Einkommen erhältst; für den Zwischenschritt gibt es den Kleinkredit und den 800 EUR Kredit.
Anbieter für einen Kredit ohne klassischen Gehaltsnachweis im Vergleich
Vier Anbieter am deutschen Markt verzichten auf die Lohnabrechnung, verlangen aber alle einen Nachweis regelmäßiger Geldeingänge. Die Tabelle stellt sie zwei Anbietern gegenüber, die trotz ähnlicher Werbung Gehaltsbelege sehen wollen. Jede Zelle trägt entweder einen Wert aus den Pflichtangaben nach Paragraf 16 PAngV oder ein wörtliches k. A., wenn der Anbieter die Angabe nicht veröffentlicht.
| Anbieter | Kreditsumme (EUR) | Laufzeit | Effektivzins laut Beispiel | Mindesteinkommen (EUR) | Standardauszahlung | Kreditgebende Bank |
|---|---|---|---|---|---|---|
| Cashper | 100 bis 3.000 (Formular bis 1.500) | 1 bis 2 Monate | 13,40 bis 13,60 Prozent | k. A. | rund 10 Tage | Bank DiMare Limited, Malta |
| minikredit.de | 199 | 61 Tage, 2 Raten | 13,30 Prozent | 400 | k. A. | Bank DiMare Limited, Malta |
| VEXCASH | 100 bis 3.000 (Neukunden bis 1.000) | 1 bis 3 Monate (Ratgeberseite: bis 180 Tage) | 14,82 Prozent | 500 (Ratgeberseite: 1.000) | 8 bis 10 Arbeitstage | Vexcash AG mit AS Magnetiq Bank |
| auxmoney | 1.000 bis 50.000 | 12 bis 84 Monate | k. A. (Beispiel 7,0 Prozent Sollzins) | k. A. | innerhalb von 24 Stunden | SWK Bank |
| Ferratum (nur Kreditkarte) | bis 5.000 (Rahmen) | revolvierend | 24,36 Prozent | k. A. | Kartenlimit statt Auszahlung | Multitude Bank p.l.c., Malta |
| smava (Vermittler) | 1.000 bis 150.000 | bis 120 Monate | 8,70 Prozent im Zwei-Drittel-Beispiel | k. A. | bankabhängig | Partnerbanken |
| CrediMaxx (Vermittler) | ab 3.500 | ab 36 Monate | 8,59 Prozent im Beispiel | k. A. | k. A. | Partnerbanken |
Cashper und minikredit.de
Beide Marken gehören derselben Bank. Cashper und minikredit.de nennen im Impressum die Bank DiMare Limited mit der maltesischen Registernummer C46997 und der Umsatzsteuer-Identifikationsnummer MT22000114, lizenziert nach dem maltesischen Banking Act 1994. Das Institut hieß bis Juli 2026 Novum Bank. Wer beide Angebote vergleicht, vergleicht also zwei Produkte desselben Hauses, nicht zwei Wettbewerber.
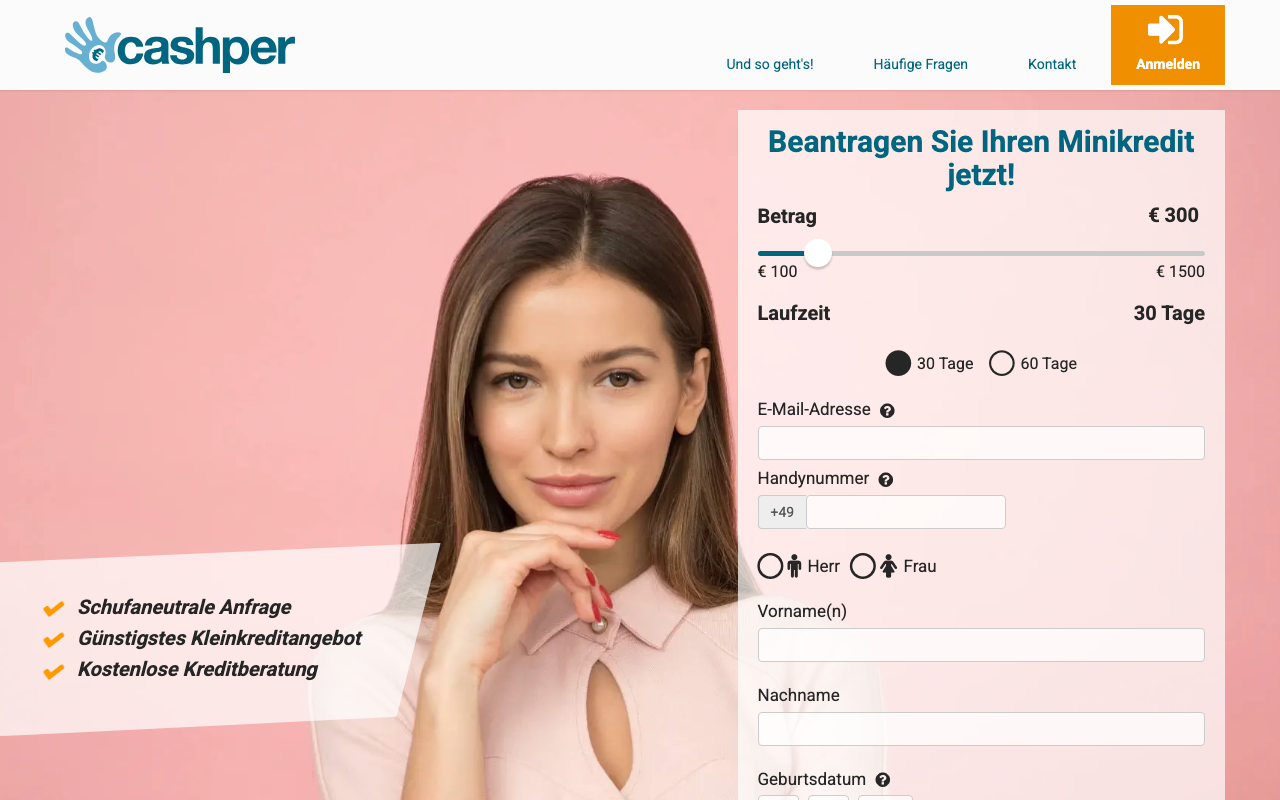
Cashper nennt in den Pflichtangaben 100 bis 3.000 EUR bei einem festen Sollzins zwischen 12,50 und 13,00 Prozent und einem effektiven Jahreszins zwischen 13,40 und 13,60 Prozent, Laufzeit ein bis zwei Monate. Achte auf die Lücke zwischen Pflichtangabe und Antragsformular: Der Rechner auf der Startseite lässt am 6. September 2026 nur 100 bis 1.500 EUR und 30 oder 60 Tage zu. Die Standardbearbeitung dauert nach eigener Angabe rund zehn Tage. minikredit.de bietet ein einziges Produkt: 199 EUR über 61 Tage in zwei Raten, 12,56 Prozent Sollzins, 13,30 Prozent effektiv, Mindesteinkommen 400 EUR. Alternativen zu beiden findest du unter Cashper-Alternative.
VEXCASH
VEXCASH nennt auf der Produktseite ein festes monatliches Einkommen von mindestens 500 EUR und stellt Gehalt und Rente dabei gleich. Die 3.000 EUR aus der Werbung gelten nur für Bestandskunden; Neukunden kommen laut Startseite auf höchstens 1.000 EUR und drei Monate Laufzeit. Das repräsentative Beispiel lautet 500 EUR über drei Monate zu 14,82 Prozent effektivem Jahreszins bei 13,90 Prozent Sollzins. Ohne Zusatzpaket dauert die Bearbeitung 8 bis 10 Arbeitstage, mit dem Smart-Paket 24 Stunden. Das Paket kostet 69 EUR pro Monat und ist damit der eigentliche Kostenfaktor, nicht der Zins. Vergleichbare Anbieter listet der Beitrag zur Vexcash-Alternative.
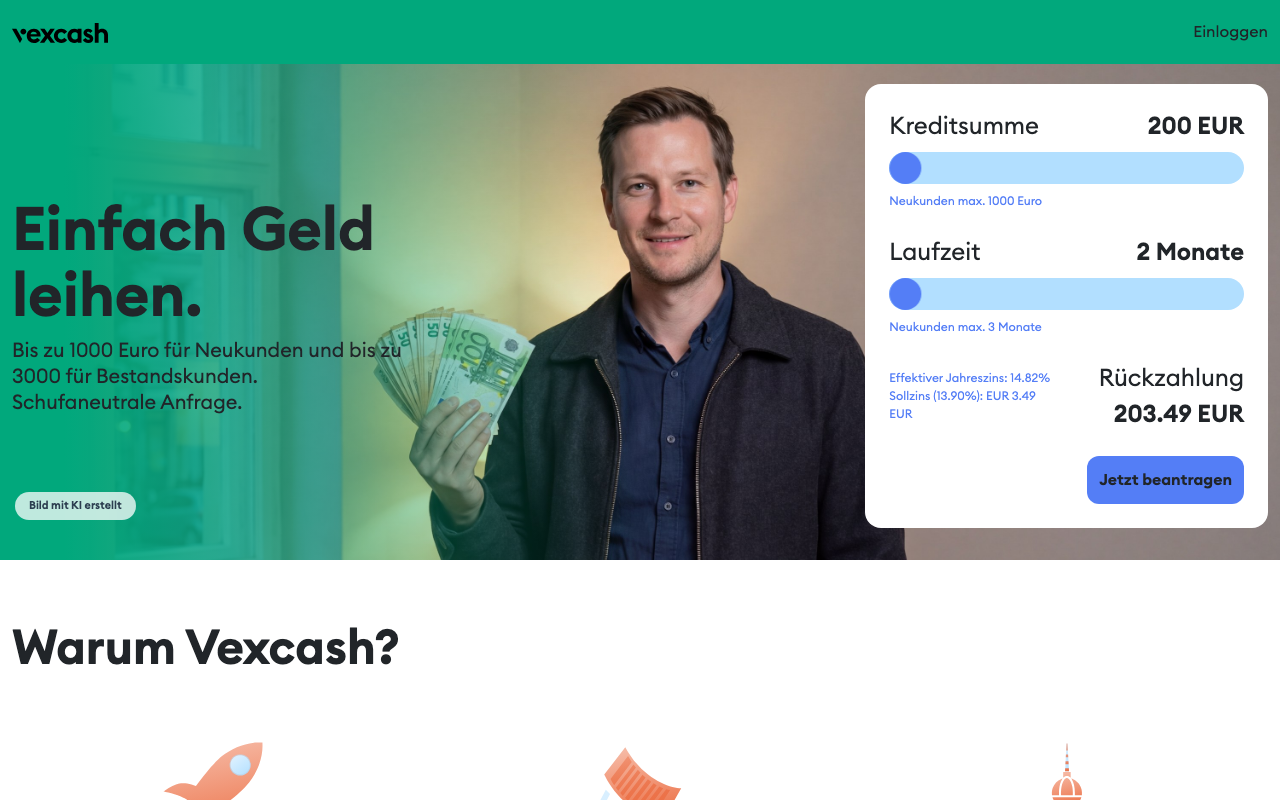
Bei VEXCASH widersprechen sich zwei eigene Seiten, und das solltest du kennen, bevor du den Antrag ausfüllst: Die Produktseite nennt am 6. September 2026 ein Mindesteinkommen von 500 EUR und Laufzeiten von einem bis drei Monaten, die undatierte Ratgeberseite zu den benötigten Unterlagen dagegen wörtlich „Ihr monatliches Einkommen beträgt 1.000 Euro oder mehr“ und „Laufzeit bis zu 180 Tage“. Verbindlich ist immer das, was im konkreten Vertragsangebot steht. Lass dir die Voraussetzung schriftlich bestätigen, wenn dein Einkommen zwischen 500 und 1.000 EUR liegt.
auxmoney
auxmoney ist der einzige Anbieter im Feld, der ohne Gehaltsabrechnung auch vierstellige Summen über lange Laufzeiten vergibt: 1.000 bis 50.000 EUR über 12 bis 84 Monate. Statt der Abrechnung bewertet der eigene auxmoney-Score mehrere Merkmale, darunter der digitale Kontoblick mit den tatsächlichen Geldeingängen, für Selbstständige der Steuerbescheid und für Rentner der Rentenbescheid. Ausgezahlt wird über die SWK Bank, nach vollständig digitalem Ablauf innerhalb von 24 Stunden. Kalkuliere die einmalige Vermittlungsgebühr ein, die auxmoney mit durchschnittlich 3,5 Prozent des Nettokreditbetrags angibt und die bereits im Effektivzins steckt. Der Ablauf über private Geldgeber ist im Beitrag zu den P2P-Plattformen beschrieben.
Anbieter, die trotz Werbung einen Gehaltsnachweis verlangen
Drei bekannte Namen tauchen bei dieser Suche auf, gehören aber nicht in die Kategorie. Ferratum vergibt in Deutschland keinen Minikredit mehr, sondern nur noch eine Mastercard mit bis zu 5.000 EUR Rahmen zu 24,36 Prozent effektivem Jahreszins, ausgegeben von der maltesischen Multitude Bank p.l.c. Das ist eine Karte, kein Ratenkredit; Details stehen im Beitrag zur Ferratum Mastercard und zum eingestellten Ferratum Minikredit, Ersatz im Vergleich der Ferratum-Alternativen.
smava und CrediMaxx sind Vermittler, keine Banken. Sie leiten deinen Antrag an Partnerbanken weiter, und die verlangen Einkommensbelege. smava nennt im Zwei-Drittel-Beispiel nach Paragraf 17 PAngV 50.000 EUR über 60 Monate zu 8,70 Prozent effektiv, CrediMaxx im Beispiel 10.000 EUR über 36 Monate zu 8,59 Prozent. Beide sind für Selbstständige und Rentner interessant, aber nicht für den Verzicht auf Nachweise. Wer generell mit Vermittlern arbeitet, sollte den Beitrag zu unseriösen Krediten gelesen haben.
Was ein Kredit ohne Einkommensnachweis wirklich kostet
Der Marktvergleich: 8,58 gegen 14,82 Prozent
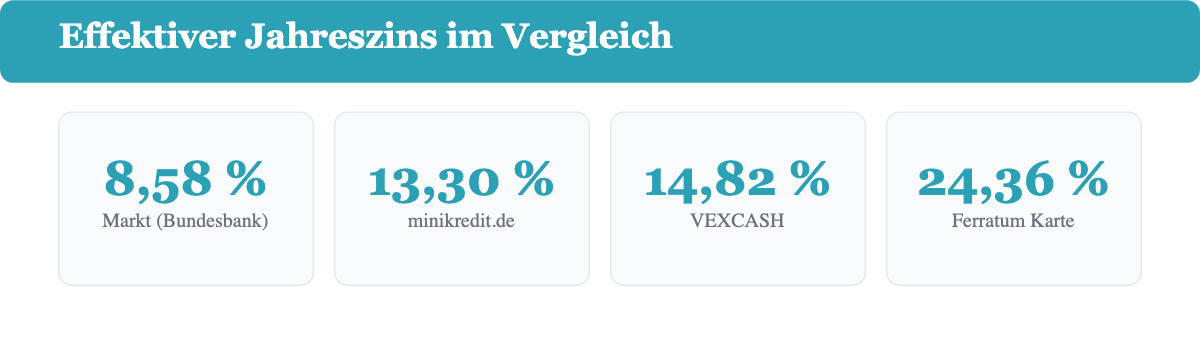
Konsumentenkredite an private Haushalte kosteten im Juli 2026 im Neugeschäft der deutschen Banken im Schnitt 8,58 Prozent effektiven Jahreszins. Das ist der Referenzwert aus der MFI-Zinsstatistik der Deutschen Bundesbank. Die Anbieter, die ohne Gehaltsnachweis auskommen, liegen mit 13,30 Prozent bei minikredit.de, 13,40 bis 13,60 Prozent bei Cashper, 14,82 Prozent bei VEXCASH und 24,36 Prozent bei der Ferratum-Karte deutlich darüber. Der Aufschlag beträgt also je nach Anbieter fünf bis sechzehn Prozentpunkte.
In absoluten Zahlen relativiert sich das bei kurzen Laufzeiten. 500 EUR über drei Monate zu 14,82 Prozent effektiv kosten rund 11,62 EUR Zinsen. Der Aufschlag gegenüber dem Marktschnitt liegt damit im einstelligen Eurobereich, solange du wirklich nach drei Monaten zurückzahlst. Wie sich Zinssatz, Laufzeit und Rate zueinander verhalten, erklärt der Beitrag zu den Kredit-Zinsen, die weiteren Vertragsbestandteile der Beitrag zu den Kreditkonditionen.
Warum die Zusatzpakete teurer sind als die Zinsen
Die Zusatzpakete sind teurer als die Zinsen, weil der eigentliche Preis nicht im Zinssatz steckt, sondern in der Expressoption. Bei VEXCASH kostet das Smart-Paket 69 EUR pro Monat. Bei einer Laufzeit von drei Monaten sind das 207 EUR, während die Zinsen auf denselben Kredit über 500 EUR nur rund 11,62 EUR ausmachen. Das Paket ist damit rund achtzehnmal so teuer wie der Zins, und es taucht im beworbenen Effektivzins nicht auf, weil es als freiwillige Zusatzleistung gilt.

- Rechne jede Zusatzoption in Euro um, nie in Prozent. Ein Monatspreis mal Laufzeit ist die einzige ehrliche Zahl.
- Frage dich, ob du die acht bis zehn Arbeitstage Standardbearbeitung wirklich nicht abwarten kannst. Wenn doch, sparst du bei VEXCASH die 207 EUR für das Smart-Paket über drei Monate komplett.
- Vergleiche die Summe aus Zins und Paket mit dem Dispo deines Girokontos. Bei 11,42 Prozent Dispozins ist der Dispo für wenige Wochen oft günstiger.
- Lass dir die Gesamtkosten vor der Unterschrift als Betrag nennen. Der Kreditgeber muss sie dir nach Paragraf 491a BGB in der Europäischen Standardinformation aushändigen.
Wie lange die Auszahlung dauert
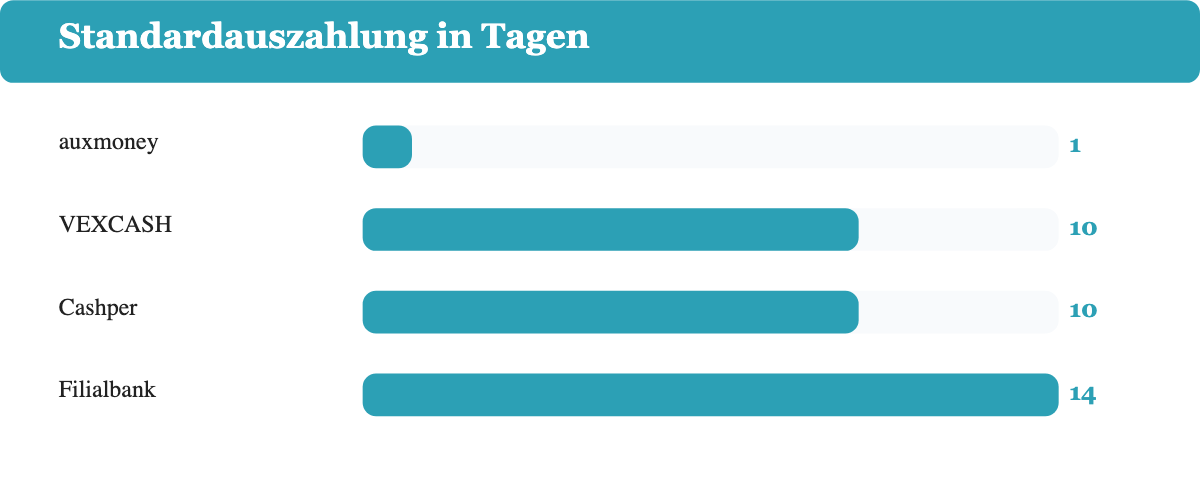
Die Auszahlung dauert je nach Weg zwischen 24 Stunden und zwei Wochen. Es gibt drei Zeitfenster. Über einen digitalen Anbieter mit Kontoblick ist das Geld innerhalb von 24 Stunden da, so gibt es auxmoney für den vollständig digitalen Ablauf an. Über einen Minikreditanbieter ohne Zusatzpaket dauert es 8 bis 10 Arbeitstage bei VEXCASH und rund zehn Tage bei Cashper. Über eine Filialbank vergehen erfahrungsgemäß ein bis zwei Wochen, weil Unterlagen, Legitimation und Auszahlung nacheinander laufen.
Die Abkürzung kostet. Wer bei VEXCASH von 8 bis 10 Arbeitstagen auf 24 Stunden verkürzen will, zahlt 69 EUR im Monat für das Smart-Paket. Rechne das gegen den Zeitgewinn, bevor du buchst. Vertiefend dazu: Blitzkredit, Eilkredit, sofort Geld leihen und die konkrete Messung der Giromatch Auszahlungsdauer. Wie lange Filialbanken im Schnitt brauchen, steht im dortigen Vergleich.
Wer einen Kredit ohne Einkommensnachweis bekommt
Einen Kredit ohne Einkommensnachweis bekommt, wer eine belegbare Einnahmequelle hat. Entscheidend ist nicht dein Status, sondern was du nachweisen kannst. Fünf Gruppen fragen diesen Kredit am häufigsten nach, und für jede gibt es einen konkret anerkannten Ersatznachweis.
Selbstständige und Freiberufler
Selbstständige haben keine Gehaltsabrechnung, dafür Steuerbescheide. Anerkannt sind die Bescheide der letzten zwei Jahre, eine Einnahmen-Überschuss-Rechnung oder ein unterschriebener Jahresabschluss sowie eine aktuelle betriebswirtschaftliche Auswertung. auxmoney nennt den Steuerbescheid ausdrücklich als Ersatz, CrediMaxx führt Selbstständige als eigene Zielgruppe. Wer erst seit weniger als zwei Jahren selbstständig ist, kommt meist nur über Kontoauszüge oder einen zweiten Antragsteller weiter. Alle Wege stehen im Ratgeber zum Kredit für Selbstständige.
Studierende
Für Studierende ist der KfW-Studienkredit 174 der einzige Weg, der ohne Einkommen und ohne Sicherheiten auskommt. Die KfW zahlt monatlich zwischen 100 und 650 EUR aus, verlangt eine gültige Immatrikulation an einer anerkannten Hochschule und setzt das Höchstalter bei 44 Jahren zu Studienbeginn an. Eine Bonitätsprüfung im klassischen Sinn findet nicht statt. Der Zinssatz ist variabel und wird jeweils zum 1. April und 1. Oktober angepasst, prüfe ihn also tagesaktuell. Für alles daneben gilt: Ein Minikredit setzt regelmäßige Eingänge voraus, BAföG-Bescheid und eine Bürgschaft der Eltern helfen. Mehr dazu im Beitrag zum Studienkredit und zum Studentenkredit.
Rentner
Rentner sind besser gestellt, als der Ruf des Themas vermuten lässt. Die Rente ist eine lebenslange, planbare Zahlung, und der Rentenbescheid ist ein vollwertiger Einkommensnachweis. auxmoney nennt ihn ausdrücklich als Ersatz für die Gehaltsabrechnung, VEXCASH stellt Rente und Gehalt beim Mindesteinkommen von 500 EUR gleich, CrediMaxx führt Rentner als Zielgruppe. Der begrenzende Faktor ist nicht der Nachweis, sondern die Laufzeit: Viele Banken deckeln sie am kalkulatorischen Endalter. Details im Ratgeber zum Kredit für Rentner.
Arbeitslose und Empfänger von Grundsicherungsgeld
Das ist die schwierigste Gruppe. Grundsicherungsgeld, wie das Bürgergeld seit dem 1. Juli 2026 heißt, ist eine bedarfsdeckende Leistung und in weiten Teilen unpfändbar. Banken rechnen es deshalb häufig nicht als anrechenbares Einkommen. Arbeitslosengeld I aus einer laufenden Anwartschaft wird eher akzeptiert, weil es an ein früheres Erwerbseinkommen anknüpft. Realistisch bleiben ein Bürge, ein zweiter Antragsteller mit Einkommen oder ein Darlehen des Jobcenters. Konkrete Wege beschreiben der Kredit für Arbeitslose und der Beitrag zum Kredit trotz Hartz 4.
Minijobber, Hausfrauen und Hausmänner
Ein Minijob liefert eine Abrechnung, nur eben über einen kleinen Betrag. Bei minikredit.de reichen 400 EUR monatlich aus, bei VEXCASH 500 EUR, und beide fragen nicht nach der Quelle. Wer gar kein eigenes Einkommen hat, kommt über das Haushaltseinkommen weiter: Ein gemeinsamer Antrag mit dem verdienenden Partner ist der übliche Weg, weil dann beide für die Rate haften. Der historisch gewachsene Begriff dafür steht im Beitrag zum Hausfrauenkredit, die Rolle des Mitunterzeichners im Beitrag zum Kreditnehmer.
Welche Wege den fehlenden Nachweis ersetzen
Den fehlenden Nachweis ersetzen drei anerkannte Konstruktionen: ein Bürge, ein zweiter Antragsteller oder eine Sicherheit. Alle drei greifen, wenn kein Beleg über eigene Einnahmen existiert. Alle drei verschieben das Ausfallrisiko weg von deiner Person, und genau deshalb akzeptieren Banken sie.
Bürge
Ein Bürge haftet für deine Schuld, ohne selbst Kreditnehmer zu sein. Er muss seine eigene Bonität nachweisen, und bei der üblichen selbstschuldnerischen Bürgschaft darf die Bank ihn sofort in Anspruch nehmen, ohne vorher bei dir zu vollstrecken. Die Bürgschaft belastet außerdem die Kreditfähigkeit des Bürgen für eigene Vorhaben. Kläre vorher, wer wofür geradesteht; die rechtlichen Grundlagen stehen im Beitrag zur Bürgschaft.
Zweiter Antragsteller
Der zweite Antragsteller ist gleichberechtigter Kreditnehmer, nicht Ersatzhaftender. Beide Einkommen zählen zusammen, beide unterschreiben, beide werden bei der SCHUFA eingetragen. Das ist der wirksamste Hebel, wenn eine Person Nachweise liefern kann und die andere nicht, und es erhöht die mögliche Kreditsumme spürbar. Wie Banken die gemeinsame Tragfähigkeit rechnen, beschreibt der Beitrag zur Kreditvergabe.
Sicherheiten
Als Sicherheit taugt alles, was sich verwerten lässt: ein bezahltes Fahrzeug, ein Sparguthaben, eine Lebensversicherung mit Rückkaufswert, Edelmetall. Wichtig ist die Einschränkung aus Paragraf 505b BGB: Der Kreditgeber darf die Prüfung nicht überwiegend auf den Wert der Sicherheit stützen. Eine Sicherheit verbessert also deine Konditionen, sie ersetzt den Nachweis aber nicht vollständig. Welche Arten anerkannt sind, listet der Beitrag zum Kreditgeber; die Systematik der Darlehensformen steht unter Darlehen.
Welche Kreditarten ohne Gehaltsnachweis infrage kommen
Die Kreditart entscheidet mit darüber, wie streng geprüft wird. Acht Formen kommen infrage, jede mit einer eigenen Grenze.
Minikredit
Der Minikredit ist der Standardweg ohne Gehaltsabrechnung: 100 bis 3.000 EUR, Laufzeit ein bis drei Monate, Prüfung über Kontoeingänge. Cashper und VEXCASH bedienen dieses Segment. Für Österreich gelten eigene Anbieter, siehe Minikredit Österreich.
Mikrokredit
Der Mikrokredit zielt auf Gründung und Selbstständigkeit und wird oft über Förderinstitute vergeben. Statt der Gehaltsabrechnung zählt der Geschäftsplan. Für private Konsumzwecke ist er der falsche Weg.
Kleinkredit
Der Kleinkredit liegt typischerweise zwischen 1.000 und 5.000 EUR über 12 bis 48 Monate. In dieser Spanne verlangen die meisten Banken wieder Belege, auxmoney ist mit dem Kontoblick die Ausnahme.
Sofortkredit
Beim Sofortkredit bezieht sich das Wort sofort auf die Entscheidung, nicht auf die Auszahlung. Die Zusage kommt in Minuten, das Geld je nach Anbieter erst Tage später. Ohne Nachweis bleibt es bei den Minikreditsummen.
Ratenkredit mit Bürgen
Der klassische Ratenkredit wird ohne Einkommensnachweis nur mit Bürgen oder zweitem Antragsteller vergeben. Dafür sind fünfstellige Summen und lange Laufzeiten möglich, weil dann ein belegtes Einkommen im Vertrag steht.
P2P- und Privatkredit
Beim Privatkredit über eine Plattform stellen private Anleger das Geld bereit, die Prüfung übernimmt trotzdem der Plattformbetreiber nach denselben gesetzlichen Regeln. auxmoney arbeitet nach diesem Modell. Der Überblick über die Anbieter steht unter P2P-Plattformen.
Online-Kredit
Der Online-Kredit ist keine eigene Kreditart, sondern ein Vertriebsweg. Er ist hier trotzdem relevant, weil nur online der digitale Kontoblick als Nachweis funktioniert. Wer die Videolegitimation umgehen will, findet die Optionen unter Kredit ohne Postident und Videoident.
Hausfrauenkredit
Der Hausfrauenkredit ist ein historischer Begriff für einen Kredit ohne eigenes Erwerbseinkommen. Heute läuft er in der Praxis als gemeinsamer Antrag oder als Kredit gegen Sicherheit.
Welche Alternativen oft günstiger sind
Bevor du 14,82 Prozent plus Expresspaket zahlst, lohnt der Blick auf fünf Alternativen. Zwei davon sind fast immer billiger, eine ist zinslos und eine ist teurer, als sie aussieht.
Dispo und Rahmenkredit
Der Dispo ist bereits eingeräumt und braucht keinen neuen Nachweis. Nach der BaFin-Auswertung, die smava im August 2026 über rund 5.000 Kontomodelle von mehr als 1.000 Banken ausgewertet hat, kostet er im Schnitt 11,42 Prozent, die geduldete Überziehung darüber hinaus 13,22 Prozent. Für wenige Wochen ist das günstiger als ein Minikredit mit Zusatzpaket, für Monate wird es teuer, weil nichts getilgt wird. Der Rahmenkredit ist die planbare Variante mit niedrigerem Zins. Mehr dazu im Beitrag zum Dispokredit und unter Girokonto überziehen.
Pfandkredit
Beim Pfandkredit hinterlegst du einen Wertgegenstand und bekommst einen Bruchteil des Schätzwerts ausgezahlt. Es gibt keine Bonitätsprüfung, keinen SCHUFA-Eintrag und keine persönliche Haftung, denn im Ernstfall wird nur das Pfand verwertet. Der Zins ist nach Paragraf 10 PfandlV auf ein Prozent des Darlehensbetrags je angefangenem Monat festgelegt. Teuer wird es durch die Gebühren für Aufbewahrung, Versicherung und Verwertung, die bis 300 EUR Darlehenshöhe in der Anlage zur Verordnung festgeschrieben sind und darüber frei vereinbart werden. Rechne alles zusammen, bevor du unterschreibst.
Darlehen vom Jobcenter
Wer Grundsicherungsgeld bezieht und einen unabweisbaren Bedarf hat, etwa eine kaputte Waschmaschine oder eine Mietkaution, kann nach Paragraf 24 SGB II ein Darlehen beim Jobcenter beantragen. Es ist zinslos. Die Rückzahlung läuft nach Paragraf 42a SGB II über eine monatliche Aufrechnung von fünf Prozent des maßgebenden Regelbedarfs. Bei der Regelbedarfsstufe 1 von 563 EUR im Jahr 2026 sind das 28,15 EUR pro Monat, einbehalten ab dem Monat nach der Auszahlung. Kein gewerblicher Anbieter kommt an diese Konditionen heran.
Geld aus dem privaten Umfeld
Ein Familiendarlehen ist zinsfrei möglich und braucht keinen Nachweis. Halte es trotzdem schriftlich fest: Betrag, Rückzahlungstermine, Folgen bei Verzug. Das schützt die Beziehung mehr als den Geldgeber. Weitere Wege ohne Bank, von der Arbeitgeberhilfe bis zur Verkaufsoption, stehen im Beitrag Geld leihen ohne Bank.
Kredit ohne SCHUFA
Ein Kredit ohne SCHUFA löst ein anderes Problem als ein Kredit ohne Einkommensnachweis. Dort geht es um einen negativen Auskunfteieintrag, hier um den fehlenden Beleg über Einnahmen. Beides zugleich bekommst du praktisch nirgends seriös, denn wer auf beide Informationen verzichtet, prüft überhaupt nicht mehr. Wenn dein eigentliches Problem die SCHUFA ist, ist die dortige Seite der richtige Einstieg, für Kontoüberziehungen trotz Eintrag der Beitrag zu Dispo trotz Schufa.
Woran du einen seriösen Anbieter erkennst
Ein seriöser Anbieter ist reguliert, prüft die Bonität, legt alle Kosten vor der Unterschrift offen und verlangt keinen Cent vor der Auszahlung. Diese vier Punkte lassen sich in wenigen Minuten prüfen.
- Keine Vorkosten. Ein Darlehensvermittler darf nach Paragraf 655d BGB neben der Vergütung kein weiteres Entgelt vereinbaren, und die Vergütung wird nach Paragraf 655c BGB erst fällig, wenn das Darlehen ausgezahlt ist. Wer vorab Bearbeitungs-, Beratungs- oder Versandkosten verlangt, hat keinen wirksamen Anspruch darauf.
- Vollständige Pflichtangaben. Nach Paragraf 17 PAngV muss die Werbung ein repräsentatives Beispiel enthalten, das mindestens zwei Drittel der Kunden tatsächlich bekommen. Fehlt es, fehlt die Grundlage für jeden Vergleich.
- Erlaubnis und Aufsicht. Kreditgeber brauchen eine BaFin-Erlaubnis oder einen EU-Pass, Vermittler bislang eine Erlaubnis nach Paragraf 34c GewO. Ab dem 20. November 2026 gilt für Verbraucherdarlehensvermittler die neue Erlaubnis nach Paragraf 34k GewO mit IHK-Sachkundenachweis; alte Erlaubnisse laufen spätestens am 19. November 2027 aus.
- Kein Druck. Zeitlich befristete Zusagen, Telefonverkauf mit sofortiger Unterschrift oder das Angebot, den Vertrag per Nachnahme zu schicken, sind Warnzeichen. Die Verbraucherzentrale nennt die Nachnahmesendung ausdrücklich als verbreitete Masche, bei der nur wertloses Papier ankommt. Du hast nach Paragraf 355 BGB vierzehn Tage Widerrufsrecht, und niemand darf dir das ausreden. Wie du es ausübst, steht unter Kredit widerrufen.
Diese Werbeversprechen halten der Rechtslage nicht stand
Vier Formulierungen tauchen in diesem Marktsegment ständig auf und sind in dieser Form falsch. Eine hundertprozentige Zusage kann kein Anbieter geben, weil Paragraf 505a BGB die Ablehnung bei erheblichen Zweifeln zwingend vorschreibt; siehe Kredit mit 100 Prozent Zusage. Ein Kredit ohne Absage existiert aus demselben Grund nicht, mehr dazu unter Kredit ohne Absage. Ein Kredit, den jeder bekommt, ist eine Verkaufsformel und keine Produktkategorie, nachzulesen unter Kredit, den jeder bekommt. Und der sogenannte Schweizer Kredit verzichtet auf die SCHUFA-Abfrage, nicht auf den Einkommensnachweis; er löst dein Problem also nur, wenn dein Problem ein Auskunfteieintrag ist.
Ebenso wenig taugt die Ansage, es werde gar nicht geprüft. Was es gibt, ist eine schlankere Prüfung anhand von Kontodaten statt Papieren. Wer damit wirbt, überhaupt nicht zu prüfen, sagt entweder die Unwahrheit oder arbeitet außerhalb des deutschen Aufsichtsrahmens. Die typischen Muster sammelt der Beitrag zu unseriösen Krediten, und wenn eine Absage bereits vorliegt, hilft der Beitrag zum Kredit für hoffnungslose Fälle bei der Einordnung. Eine Restschuldversicherung ist übrigens nie Pflicht, auch wenn sie im Antrag vorausgewählt sein sollte.
Häufige Fragen zum Kredit ohne Einkommensnachweis
Kann man ohne Einkommen einen Kredit bekommen?
Ohne jede Einnahmequelle bekommst du bei einem regulierten Anbieter keinen Kredit, weil Paragraf 505a BGB die Prüfung der Kreditwürdigkeit zwingend vorschreibt. Möglich wird es nur über einen Bürgen, einen zweiten Antragsteller mit Einkommen oder eine verwertbare Sicherheit. Wer Grundsicherungsgeld bezieht, kann beim Jobcenter ein zinsloses Darlehen nach Paragraf 24 SGB II beantragen.
Welche Bank gibt Kredite ohne Gehaltsnachweis?
Ohne Lohnabrechnung vergeben in Deutschland vor allem die Bank DiMare Limited über die Marken Cashper und minikredit.de, die Vexcash AG mit der AS Magnetiq Bank und auxmoney über die SWK Bank. Vorausgesetzt wird bei allen dreien Volljährigkeit, ein deutsches Girokonto, Wohnsitz in Deutschland und ein nachweisbarer regelmäßiger Geldeingang, bei minikredit.de ab 400 EUR und bei VEXCASH ab 500 EUR im Monat. Alle drei verzichten auf die Gehaltsabrechnung, verlangen aber Kontoauszüge oder einen digitalen Kontoblick als Ersatz. Anbieter wie smava und CrediMaxx sind Vermittler und leiten den Antrag an Partnerbanken weiter, die Einkommensbelege sehen wollen.
Wie viel Kredit ist ohne Einkommensnachweis möglich?
Die Schwelle liegt bei etwa 3.000 EUR. Darunter reicht der Nachweis regelmäßiger Kontoeingänge, darüber verlangt praktisch jeder Anbieter einen Einkommensbeleg, einen Bürgen oder einen zweiten Antragsteller. Wie weit du im Einzelfall kommst, hängt weniger vom Anbieter ab als von der Höhe der Rate im Verhältnis zu deinen dokumentierten Eingängen.
Gibt es einen Kredit ohne Bonitätsprüfung und Einkommensnachweis?
Nein, einen Kredit ohne Bonitätsprüfung und Einkommensnachweis gibt es bei einem regulierten Anbieter nicht. Die Kreditwürdigkeitsprüfung ist nach Paragraf 505a BGB Pflicht, und ab dem 20. November 2026 entfällt mit der Umsetzung der Richtlinie (EU) 2023/2225 sogar die bisherige Ausnahme für Darlehen unter 200 EUR. Was es gibt, ist eine schlankere Prüfung anhand von Kontodaten statt Papierbelegen. Ohne Prüfung arbeitet nur, wer außerhalb des deutschen Aufsichtsrahmens agiert.
Was kostet ein Kredit ohne Einkommensnachweis?
Der Aufschlag gegenüber einem normalen Ratenkredit liegt bei fünf bis sechzehn Prozentpunkten. Entscheidender ist aber die Expressoption: Das Smart-Paket von VEXCASH kostet 69 EUR pro Monat und damit über drei Monate 207 EUR, während die Zinsen auf 500 EUR über dieselbe Zeit nur rund 11,62 EUR ausmachen. Rechne jedes Zusatzpaket in Euro um, bevor du es buchst.
Wie schnell wird ein Kredit ohne Einkommensnachweis ausgezahlt?
Ein Kredit ohne Einkommensnachweis wird je nach Anbieter zwischen 24 Stunden und zwei Wochen ausgezahlt. auxmoney nennt bei vollständig digitalem Ablauf 24 Stunden. VEXCASH braucht ohne Zusatzpaket 8 bis 10 Arbeitstage, Cashper nach eigener Angabe rund zehn Tage. Eine Filialbank liegt erfahrungsgemäß bei ein bis zwei Wochen. Die Beschleunigung auf 24 Stunden ist bei VEXCASH kostenpflichtig.
Bekommen Selbstständige einen Kredit ohne Einkommensnachweis?
Selbstständige liefern statt der Gehaltsabrechnung die Steuerbescheide der letzten zwei Jahre, eine Einnahmen-Überschuss-Rechnung oder eine aktuelle betriebswirtschaftliche Auswertung. auxmoney nennt den Steuerbescheid ausdrücklich als anerkannten Ersatz, CrediMaxx führt Selbstständige als Zielgruppe. Wer weniger als zwei Jahre selbstständig ist, kommt meist nur über Kontoauszüge oder einen zweiten Antragsteller weiter.
Kann ich einen Kredit ohne Einkommensnachweis widerrufen?
Ja, du kannst einen Kredit ohne Einkommensnachweis widerrufen. Bei jedem Verbraucherdarlehensvertrag hast du nach Paragraf 355 BGB vierzehn Tage Widerrufsrecht, gerechnet ab Vertragsschluss und Erhalt der Pflichtangaben. Der Widerruf muss nicht begründet werden. Ausgezahltes Geld musst du zurückzahlen, bis dahin angefallene Zinsen ebenfalls.