

Das Wichtigste in Kürze
- Sollzinsen bei Kreditkarten fallen an, wenn du den Kreditrahmen einer Karte mit Teilzahlungsfunktion nutzt. Der effektive Jahreszins liegt in Deutschland aktuell zwischen 13 und 25 Prozent pro Jahr, Marktdurchschnitt rund 17 Prozent (Stand: März 2026).
- Der Sollzins ist der reine Nominalzinssatz, der effektive Jahreszins schließt alle Pflichtkosten ein und liegt deshalb immer gleich hoch oder höher. Für den Vergleich zweier Karten zählt allein der effektive Jahreszins.
- Die Zinsberechnung basiert auf der jeweils aktuellen Restschuld: Jeden Monat wird der Zinssatz neu auf den noch offenen Betrag angewendet, sodass die Zinslast mit jeder Rückzahlung sinkt.
- Charge-Karten bleiben bei vollständiger monatlicher Zahlung zinsfrei, Revolving-Karten verzinsen jede Teilzahlung, Debit- und Prepaid-Karten kennen keine Sollzinsen. Bargeldabhebungen werden bei fast allen Kartentypen sofort verzinst.
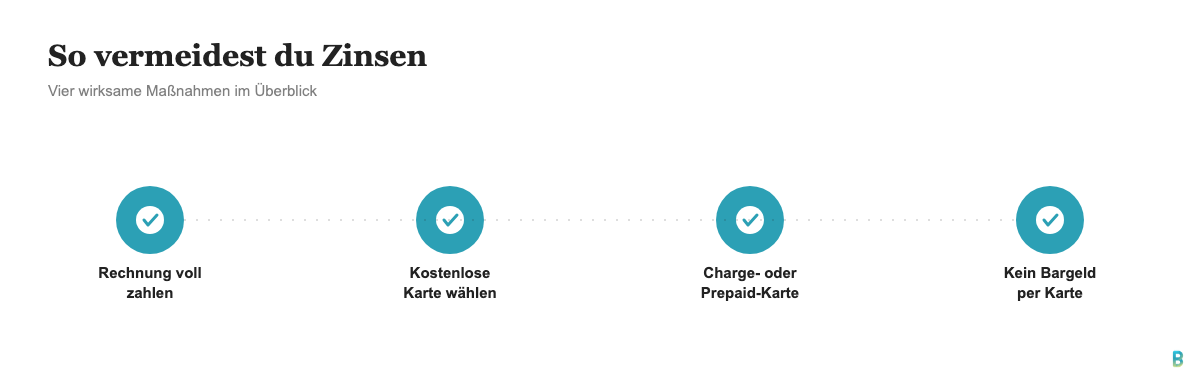
- Hohe Zinsen lassen sich vermeiden: durch vollständige Rückzahlung, kostenlose Karten, Charge- oder Prepaid-Modelle und den Verzicht auf Bargeldabhebungen mit der Kreditkarte.
Inhalt
Was sind Sollzinsen bei Kreditkarten?
Sollzinsen bei Kreditkarten entstehen, wenn du den dir zur Verfügung stehenden Kreditrahmen nutzt und die Rechnung nicht vollständig innerhalb der Zahlungsfrist begleichst. Sie beginnen ab dem Tag einer Kartentransaktion und liegen aktuell zwischen 13 und 25 Prozent effektiver Jahreszins pro Jahr, Marktdurchschnitt rund 17 Prozent (Stand: März 2026). Sollzinsen fallen insbesondere bei Charge- und Revolving-Karten an. Bei ersteren musst du Rechnungen fristgerecht begleichen, um sie zu vermeiden, während sie bei letzteren bereits beim Nutzen der Teilzahlungsfunktion fällig werden können. Welche Konten sonst noch infrage kommen, steht hier: Kreditkarte für Türkei.
Was ist der Unterschied zwischen Sollzins und effektivem Jahreszins bei der Kreditkarte?
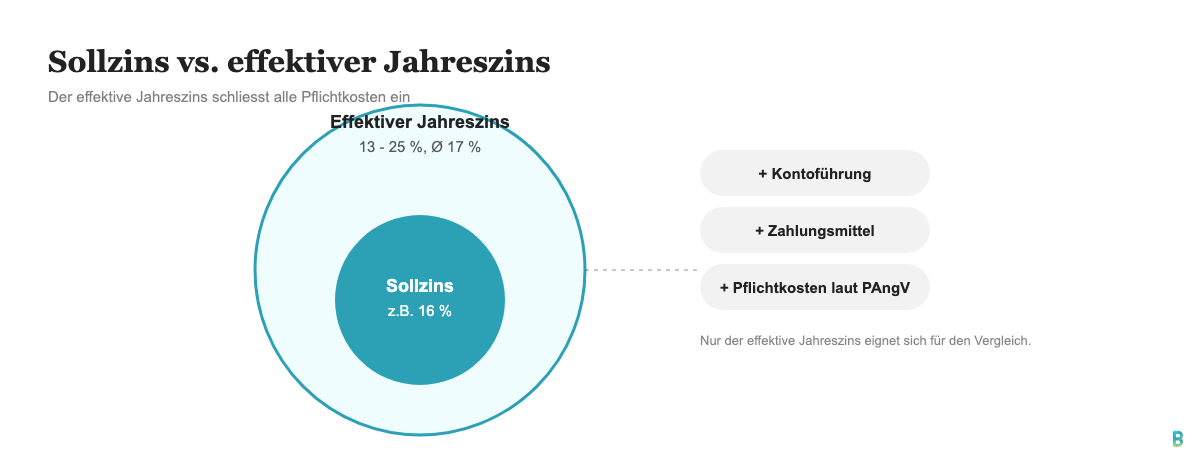
Der Sollzins ist der reine Nominalzinssatz, der auf die genutzte Restschuld einer Kreditkarte mit Teilzahlungsfunktion angewendet wird. Der effektive Jahreszins schließt zusätzlich alle gesetzlich vorgeschriebenen Preisbestandteile ein und liegt deshalb immer gleich hoch oder höher als der Sollzins. Diese Zahl müssen Anbieter nach der Preisangabenverordnung in ihren Kreditkartenkonditionen ausweisen, und nur sie eignet sich für den seriösen Vergleich zweier Kartenangebote.
Aktuell bewegt sich der effektive Jahreszins für Kreditkarten mit Teilzahlungsfunktion in Deutschland zwischen 13 und 25 Prozent pro Jahr, mit einem Marktdurchschnitt von rund 17 Prozent (Stand: März 2026). Je nach Anbieter und Bonität kann der tatsächliche Satz deutlich abweichen, weshalb sich ein Blick in die eigenen Kreditkartenkonditionen lohnt. Die folgende Grafik zeigt, wie sich die beiden Zinsgrößen zueinander verhalten.
Wie werden Sollzinsen bei Kreditkarten berechnet?
Die Berechnung der Sollzinsen bei Kreditkarten folgt der Formel Zinsen = Restschuld × (effektiver Jahreszins ÷ 100) × Zeitraum in Jahren. Für die monatliche Abrechnung wird der Jahreszins durch 12 geteilt und auf die jeweils aktuelle Restschuld angewendet, nicht auf den ursprünglichen Rechnungsbetrag. Alle relevanten Anbieter stehen in dieser Übersicht: Kreditkarte für Niederlande. Wie sich das bei einem klassischen Ratenkredit unterscheidet, erklärt der Beitrag zu Kredit-Zinsen.
Diese Zinsen fallen ab dem Tag an, an dem du eine Transaktion mit deiner Karte durchführst, also zum Beispiel, wenn du etwas kaufst oder Geld abhebst. Am letzten Tag jedes Monats berechnet dein Anbieter die Summe, die du schuldest, und wendet darauf den anteiligen effektiven Jahreszins an.
In deiner monatlichen Kreditkartenabrechnung kannst du dann sehen, welche Kosten an Sollzinsen angefallen sind. Durch vollständige Bezahlung des Gesamtbetrags innerhalb der Zahlungsfrist vermeidest du Sollzinsen vollständig.
Rechenbeispiel: So wird die Restschuld pro Monat verzinst
Bei einer Teilzahlung wird der Zinssatz jeden Monat neu auf die dann noch offene Restschuld berechnet, sodass die Zinslast mit jeder Rate sinkt. Das folgende Beispiel rechnet das an einer beispielhaften Restschuld von 800 Euro bei einem effektiven Jahreszins von 18 Prozent und einer monatlichen Rate von 100 Euro durch.
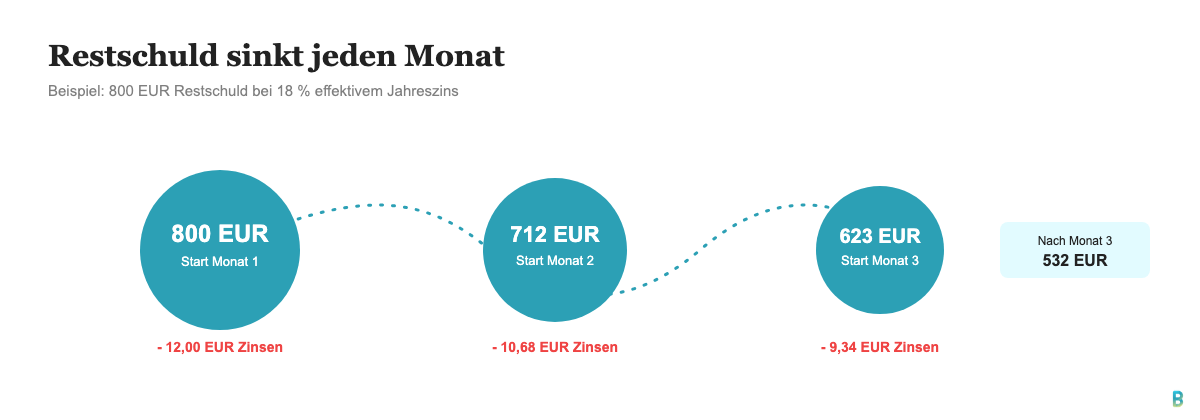
Die genauen Werte je Monat zeigt die folgende Tabelle.
| Monat | Restschuld zu Monatsbeginn (€) | Zinsen (1,5 % monatlich) | Zahlung (€) | Neue Restschuld (€) |
|---|---|---|---|---|
| Monat 1 | 800,00 € | 12,00 € | 100,00 € | 712,00 € |
| Monat 2 | 712,00 € | 10,68 € | 100,00 € | 622,68 € |
| Monat 3 | 622,68 € | 9,34 € | 100,00 € | 532,02 € |
Von den drei Raten zu je 100 Euro fließen insgesamt 32,02 Euro in die Zinsen und nur 267,98 Euro in den Abbau der Restschuld. Je länger eine Teilzahlung läuft, desto größer wird dieser Anteil, weshalb eine schnelle Rückzahlung die Gesamtkosten spürbar senkt.
Was passiert bei verspäteter Zahlung der Kreditkartenrechnung?
Bei einer verspäteten Zahlung der Kreditkartenrechnung berechnen die meisten Anbieter zusätzlich zu den regulären Sollzinsen eine Mahngebühr sowie einen Verzugszins, der über dem normalen Sollzinssatz liegen kann. Bleibt die Forderung über mehrere Mahnstufen hinweg unbezahlt, meldet der Kartenanbieter den Zahlungsausfall häufig an die Schufa. Ein solcher negativer Schufa-Eintrag durch Kreditkartenschulden wirkt sich auf die eigene Bonität aus und kann künftige Kredit- oder Vertragsabschlüsse erschweren.
Auch ohne Zahlungsverzug bergen dauerhafte Teilzahlungen ein eigenes Kostenrisiko: Wird jeden Monat nur die Mindestrate gezahlt, sinkt die Restschuld nur langsam, während die Zinsen weiterhin auf den noch offenen Betrag berechnet werden. Je länger dieser Zustand anhält, desto größer wird der Anteil der Zinsen an jeder Zahlung, und im ungünstigsten Fall wächst die Verschuldung durch neue Kartenumsätze schneller, als die Mindestrate sie abbaut. Wer seine Rechnung regelmäßig nur teilweise begleicht, sollte deshalb einen festen Tilgungsplan oberhalb der Mindestrate einhalten, um dieses Risiko zu begrenzen.
Fallen Sollzinsen bei Prepaid-Kreditkarten an?
In unserem heutigen Artikel befassen wir uns mit dem Thema der Sollzinsen bei Prepaid-Kreditkarten. Dabei gehen wir auf die verschiedenen Arten von Kreditkarten ein und erklären, wann bei ihnen Sollzinsen anfallen. Erfahre mehr über Charge-Kreditkarten, Revolving-Karten und Credit Cards sowie Debitkarten und entdecke, wie du Zinsen sparen kannst.
Wann fallen Sollzinsen bei Charge-Kreditkarten an?
Bei Charge-Kreditkarten fallen Sollzinsen nur dann an, wenn der vereinbarte Kreditrahmen in Anspruch genommen wird und die monatliche Rechnung nicht komplett beglichen wird. Wenn du dein Konto bei der Fälligkeit der Kreditkartenabrechnung nicht ausreichend gedeckt hast oder kein SEPA-Lastschriftmandat erteilt wurde, greift hierbei oftmals ein Dispokredit und Sollzinsen werden berechnet.
Bargeldabhebungen mit einer Kreditkarte werden unabhängig vom Kartentyp in aller Regel sofort ab dem Tag der Abhebung verzinst, ohne die sonst übliche zinsfreie Schonfrist. Das gilt auch für Charge-Karten und lässt sich kaum vermeiden, sobald du Bargeld abhebst.
In Bezug auf die Ratenzahlung fallen Zinsen ab dem Tag der Kartentransaktion an und belaufen sich je nach Anbieter auf den jeweils gültigen effektiven Jahreszins. Die dabei entstehenden Zinskosten werden monatlich auf die aktuelle Restschuld berechnet.
Wann fallen Sollzinsen bei Revolving- und Credit Cards an?
Bei Revolving- und Credit Cards fallen Sollzinsen an, sobald du den Kreditrahmen nutzt oder die Teilzahlungsfunktion in Anspruch nimmst. Der genaue Satz richtet sich nach dem effektiven Jahreszins des jeweiligen Anbieters, aktuell meist zwischen 13 und 25 Prozent.
Bargeldabhebungen verursachen auch hier sofort Zinsen ab dem Tag der Verfügung, ohne die Möglichkeit, diese Kosten zu umgehen.
Hast du jedoch deine monatliche Kreditkartenabrechnung im Blick und begleichst den Gesamtbetrag vollständig innerhalb des zinsfreien Zahlungsziels, kannst du Sollzinsen vermeiden.
Wann fallen Sollzinsen bei Debitkarten an?
Bei Debitkarten fallen keine Sollzinsen an. Der einfache Grund hierfür ist, dass bei einer Debitkarte Käufe und Bargeldabhebungen direkt von deinem Girokonto abgezogen werden. Es gibt also keinen Kreditrahmen oder eine Ratenzahlungsfunktion, für die Zinsen anfallen könnten.
Anders sieht es jedoch bei Kreditkarten mit einem echten Kreditrahmen aus. Hier fallen Sollzinsen an, wenn du den bereitgestellten Kreditrahmen nutzt und diesen nicht innerhalb der vereinbarten Frist vollständig zurückzahlst. Der effektive Jahreszins liegt hierbei meist zwischen 13 und 25 Prozent pro Jahr.
Auch Bargeldabhebungen mit Kreditkarten können teuer werden. Viele Anbieter verlangen Sollzinsen vom Tag der Verfügung an, eine Möglichkeit zur Vermeidung dieser Kosten gibt es dabei in der Regel nicht.
Wie hoch sind die durchschnittlichen Sollzinsen bei Kreditkarten?
Die durchschnittlichen Sollzinsen bei Kreditkarten liegen aktuell bei einem effektiven Jahreszins von rund 17 Prozent, wobei der Bereich zwischen 13 und 25 Prozent schwankt (Stand: März 2026). Dies hängt stark von den individuellen Konditionen der Kreditkarte und deiner Bonität ab.
Für kostenlose Kreditkarten fallen in der Regel keine Sollzinsen an, sofern du deinen Kreditrahmen vollständig begleichst. Nutzt du die Möglichkeit zur monatlichen Ratenzahlung, werden Sollzinsen fällig.
Für Premium-Kunden gibt es oft sogenannte goldene Kreditkarten mit höherem Limit und zusätzlichen Vorteilen, allerdings fallen auch hier Sollzinsen an, wenn die Ratenzahlung genutzt wird.
Eine Ausnahme bilden Prepaid-Kreditkarten: Da hier kein Kreditrahmen vorliegt und die Nutzung nur bis zur Höhe des aufgeladenen Guthabens möglich ist, entstehen auch keine Sollzinsen.
Zusätzlich können weitere Faktoren wie dein Score bei der Schufa (Auskunftei mit Sitz in Wiesbaden, seit 1927) oder bonitätsabhängige Zinssätze die effektiven Zinskosten beeinflussen.
Die konkrete Höhe unterscheidet sich zudem deutlich je Anbieter: Klassische Sparkassen-Kreditkarten kalkulieren ihre Sollzinsen oft anders als Direktbank-Angebote wie Consors Finanz, Hanseatic Bank oder easybank. Da sich die Konditionen laufend ändern können, lohnt sich vor Vertragsabschluss immer ein Blick in die aktuellen Preis- und Leistungsverzeichnisse des jeweiligen Anbieters sowie der Einsatz eines Online-Zinsrechners, um die individuellen Kosten für die eigene Nutzung zu überschlagen.
Wie lassen sich hohe Kreditkartenzinsen vermeiden?
Um hohe Kreditkartenzinsen zu vermeiden, gibt es verschiedene Möglichkeiten. Die vier wirksamsten Maßnahmen zeigt die folgende Checkliste, im Anschluss folgen weitere Details.
- Kostenlose Kreditkarten erheben keine Jahresgebühren und in der Regel auch keine zusätzlichen Kosten bei Nutzung der Karte.
- Mit Kreditkarten mit Ratenzahlung kannst du den genutzten Kreditrahmen in monatlichen Raten zurückzahlen. Achte dabei auf die anfallenden Sollzinsen.
- Viele Kreditkarten bieten Versicherungsleistungen, wie eine Reiserücktrittsversicherung oder Mietwagenversicherung, die dir zusätzliches Geld sparen können.
- Kreditkarten ohne Auslandseinsatzentgelt berechnen keine zusätzlichen Gebühren bei Nutzung im Ausland und können somit günstig sein, wenn du oft reist.
- Achte auf Kreditkarten ohne Bargeldgebühren, um Kosten bei Bargeldabhebungen zu sparen.
- Mit einigen Kreditkarten mit Bonusprogramm kannst du Punkte sammeln und Prämien erhalten, wodurch sich dein tatsächlicher Zinssatz reduziert.
- Prepaid-Kreditkarten erfordern ein vorheriges Aufladen des Guthabens und lassen keine Überziehung des Kontos zu, hierdurch fallen keine Zinsen an.
Zur Einordnung hilft ein Vergleich mit dem Dispokredit: Zweistellige Kreditkarten-Sollzinsen liegen in der Größenordnung vieler Dispozinsen und können bei dauerhafter Nutzung teurer werden als ein klassischer Ratenkredit. Wer absehbar länger als ein bis zwei Monate finanzieren möchte, fährt mit einem regulären Ratenkredit meist günstiger als mit der dauerhaften Teilzahlungsfunktion einer Kreditkarte. Das zeigt sich besonders bei größeren Summen: Während ein Ratenkredit über beispielsweise 10.000 Euro meist einen festen, oft einstelligen Zinssatz über die gesamte Laufzeit bietet, bleibt der Sollzins einer Kreditkarte variabel und wird laufend neu auf die jeweils aktuelle Restschuld berechnet, weshalb sich die Kreditkarte für größere, länger laufende Finanzierungen in der Regel nicht eignet.
Gibt es Kreditkarten ohne Sollzinsen?
Ja, es gibt definitiv Kreditkarten ohne Sollzinsen. Sie sind in folgende Kategorien unterteilt:
Kreditkarten mit zinsfreier Ratenzahlung: Hierbei handelt es sich um Modelle wie die Deutschland-Kreditkarte Classic, die eine zinsfreie Ratenzahlung für die ersten drei Monate ab Kartenerhalt bietet.
Kreditkarten ohne Sollzinsen bei vollständiger Rückzahlung: Wenn du den gesamten Betrag deiner monatlichen Kreditkartenabrechnung rechtzeitig begleichst und keine Ratenzahlung nutzt, fallen bei keiner Kreditkarte Sollzinsen an.
Zinsfreie Charge-Kreditkarten: Bei Charge-Kreditkarten werden alle Umsätze einmal im Monat abgerechnet und müssen dann komplett zurückgezahlt werden. So entstehen keine Zinskosten. Beispiele dafür sind die comdirect Visa (Direktbank-Marke der Commerzbank) oder die American Express Gold Card.
Daneben gibt es noch spezielle Arten von Kreditkarten wie Prepaid-Kreditkarten, bei denen kein Kreditrahmen vorhanden ist und daher auch keine Sollzinsen anfallen können. Es gilt stets zu beachten, dass Details zu Gebühren und Zinssätzen je nach Anbieter variieren können.
Gibt es Kreditkarten mit Guthabenzinsen?
Ja, es gibt Kreditkarten mit Guthabenzinsen. Diese Kreditkarten bieten dir eine Möglichkeit, dein Geld gewinnbringend zu nutzen. Hier sind einige Beispiele:
LBBW Prepaid Payango Visacard: Diese Prepaid-Kreditkarte der Landesbank Baden-Württemberg verzinst dein aufgeladenes Guthaben mit 0,25 Prozent pro Jahr. Die Jahresgebühr liegt bei 25 Euro, Bargeldabhebungen kosten 2 Prozent des Betrags, mindestens 2,50 Euro.
Ikano Bank Red Mastercard: Die Ikano Bank bietet eine Guthabenverzinsung auf das Kartenkonto im niedrigen einstelligen Prozentbereich an. Der genaue Satz ist variabel und schwankt je nach Marktlage, weshalb sich vor Beantragung ein Blick auf die aktuellen Konditionen des Anbieters lohnt.
Comdirect Visa: Comdirect verknüpft die Kreditkarte mit einem eigenen Tagesgeldkonto und wirbt dort regelmäßig mit zeitlich befristeten Zins-Aktionen sowie einem Kontoeröffnungsbonus. Die genauen Konditionen ändern sich häufig, sodass sich ein Blick auf die aktuelle Comdirect-Aktion vor Antragstellung lohnt.
Auch reine Prepaid-Kreditkarten können Guthabenzinsen bieten, wie das Beispiel der LBBW Prepaid Payango Visacard oben zeigt. Anders als bei einer klassischen Kreditkarte verzinst du hier ausschließlich dein eigenes, vorher eingezahltes Guthaben.
FAQ: Kreditkarten-Zinsen
In diesem Abschnitt des Blogs werden wir einige häufig gestellte Fragen zu Kreditkarten Zinsen beantworten. Wir werden uns damit befassen, warum die Zinsen auf deiner Kreditkarte so hoch sind, ob es Kreditkarten gibt, bei denen keine Zinsen anfallen, wie du verhindern kannst, hohe Zinsen bei der Nutzung deiner Kreditkarte zahlen zu müssen, und wie sich Kreditkartenzinsen im Vergleich zum Dispokredit einordnen lassen.
Warum sind die Zinsen auf meiner Kreditkarte so hoch?
Die Zinsen auf deiner Kreditkarte sind vor allem deshalb hoch, weil sie von der Art der Kreditkarte und der Nutzung bestimmter Funktionen wie der Teilzahlungsfunktion abhängen. Außerdem hängt die Zinshöhe vom jeweiligen Anbieter ab, wobei der effektive Jahreszins aktuell zwischen 13 und 25 Prozent liegt.
Gibt es Kreditkarten, bei denen keine Zinsen bei der Nutzung anfallen?
Ja, es gibt tatsächlich Kreditkarten, bei denen keine Zinsen anfallen. Dies sind in der Regel sogenannte Charge-Kreditkarten, bei denen die gesamten Ausgaben einmal im Monat automatisch vom Girokonto abgebucht werden. Da kein Kreditrahmen über den Monat hinaus gewährt wird, fallen auch keine Sollzinsen an.
Wie kann ich verhindern, dass ich hohe Zinsen bei der Nutzung meiner Kreditkarte zahlen muss?
Um hohe Zinsen bei der Nutzung deiner Kreditkarte zu verhindern, solltest du den genutzten Betrag monatlich tilgen. Bei Charge- und Revolving-Karten fallen Sollzinsen an, wenn die monatlichen Rechnungen nicht fristgerecht beglichen werden oder wenn der Kreditbetrag in Raten zurückgezahlt wird. Eine weitere Möglichkeit ist die Nutzung einer Prepaid-Kreditkarte, hierbei entstehen keine Zinsen, da nur das vorher aufgeladene Guthaben ausgegeben werden kann.
Sind Kreditkartenzinsen teurer als ein Dispokredit?
Kreditkartenzinsen können teurer als ein Dispokredit werden, denn beide bewegen sich in einer ähnlichen zweistelligen Größenordnung. Wer eine Teilzahlung über mehrere Monate plant, fährt mit einem klassischen Ratenkredit meist günstiger als mit der dauerhaften Teilzahlungsfunktion einer Kreditkarte.