

Zuletzt aktualisiert:
Das Wichtigste in Kürze
- Ein Geschäftskonto ist nur für Kapitalgesellschaften wie GmbH, UG und AG gesetzlich notwendig. Einzelunternehmer, Freiberufler und Kleinunternehmer dürfen ihr Privatkonto nutzen, auch wenn viele Banken das in ihren AGB einschränken.
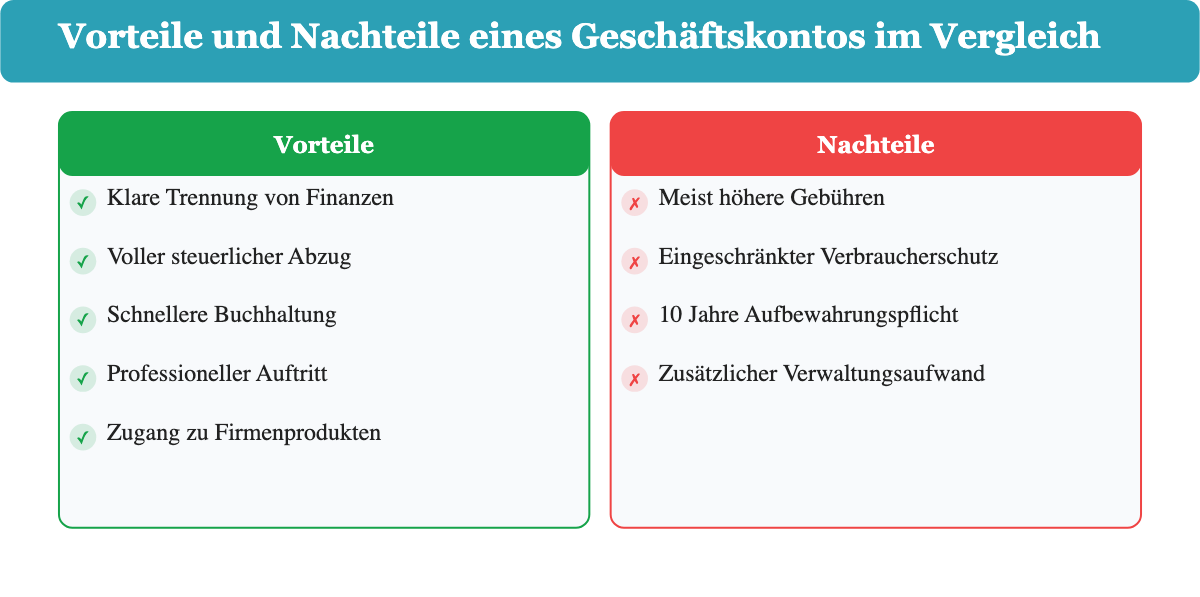
- Zu den Vorteilen zählen eine klare Trennung von privaten und geschäftlichen Finanzen, der volle steuerliche Abzug der Kontogebühren als Betriebsausgaben und ein professionellerer Auftritt gegenüber Kunden.
- Zu den Nachteilen zählen meist höhere Gebühren als beim Privatkonto, eine zehnjährige Aufbewahrungspflicht für Belege und teils eingeschränkter Verbraucherschutz.
- Wer sein Privatkonto dauerhaft geschäftlich nutzt, riskiert eine Abmahnung, eine Zwangsumstellung auf ein teureres Geschäftskonto oder die Kündigung durch die Bank.
Inhalt
Ist ein Geschäftskonto gesetzlich Pflicht?
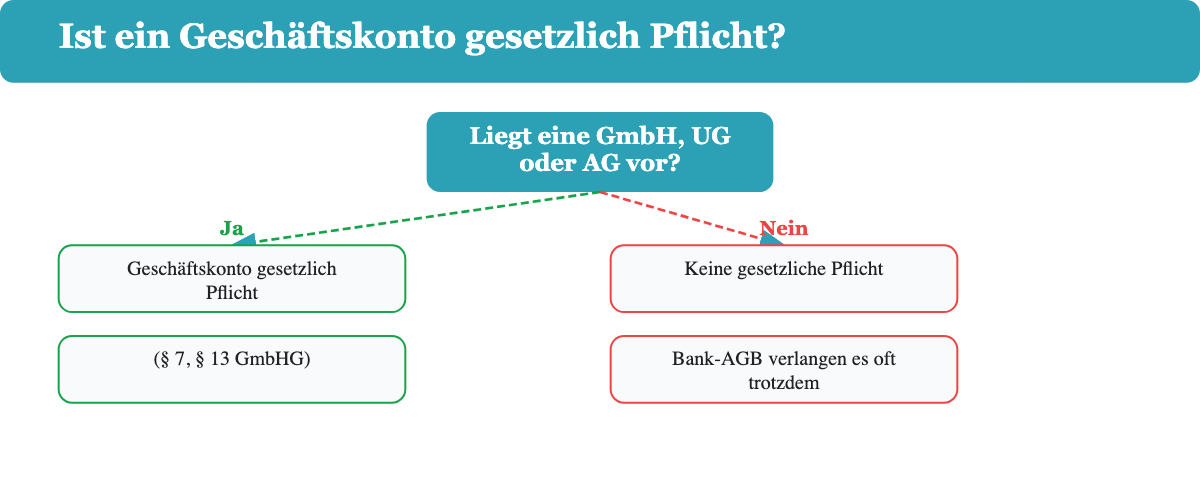
Nein, ein Geschäftskonto ist nicht für jeden Unternehmer gesetzlich Pflicht. Verpflichtend ist es nur für Kapitalgesellschaften wie GmbH, UG und AG. Einzelunternehmer, Freiberufler, Kleinunternehmer und Personengesellschaften wie die GbR dürfen ihre geschäftlichen Zahlungen weiterhin über ein privates Girokonto abwickeln, auch wenn die eigene Bank das in ihren Allgemeinen Geschäftsbedingungen oft ausschließt.
| Rechtsform | Geschäftskonto Pflicht? | Rechtsgrundlage bzw. Grund |
|---|---|---|
| Kapitalgesellschaften (GmbH, UG, AG) | Ja | Stammeinlage muss vor Handelsregister-Anmeldung eingezahlt werden (§ 7 Abs. 2 GmbHG); nur das Gesellschaftsvermögen haftet (§ 13 Abs. 2 GmbHG) |
| Einzelunternehmer und Freiberufler | Nein | Keine gesetzliche Vorgabe, oft aber per Bank-AGB verlangt |
| Kleinunternehmer (§ 19 UStG) | Nein | Kleinunternehmer ist ein Steuerstatus, keine eigene Rechtsform, ändert die Pflicht nicht |
| Personengesellschaften (GbR, OHG, KG) | Nein | Keine gesetzliche Vorgabe |
Bei einer GmbH oder UG entsteht die Pflicht schon in der Gründungsphase. Ein Viertel des Stammkapitals muss vor der Anmeldung zum Handelsregister eingezahlt sein, und zwar so, dass es der Geschäftsführung tatsächlich zur freien Verfügung steht. In der Praxis geht das nur über ein Firmenkonto. Danach bleibt das Konto wichtig, weil bei einer Kapitalgesellschaft ausschließlich das Gesellschaftsvermögen für Schulden haftet und dieses Vermögen deshalb klar vom Privatvermögen der Gesellschafter getrennt bleiben muss.
Auch ohne gesetzliche Pflicht schließen fast alle Banken die geschäftliche Nutzung eines privaten Girokontos in ihren Vertragsbedingungen aus. Wird das entdeckt, drohen der Reihe nach eine Abmahnung, eine einseitige Umstellung auf ein teureres Geschäftskonto oder im Wiederholungsfall die Kündigung. Mehr dazu im Abschnitt weiter unten. Zum Einordnen hilft unser Vergleich: Geschäftskonto mit Lastschrifteinzug.
Vorteile eines Geschäftskontos
Auch wenn kein Gesetz dich dazu zwingt, sprechen mehrere handfeste Gründe für ein eigenes Geschäftskonto.
1. Klare Trennung von privaten und geschäftlichen Finanzen
Private Ausgaben bleiben privat, und geschäftliche Ein- und Auszahlungen sind auf einen Blick erkennbar. Das erspart dir die mühsame Aufteilung einzelner Buchungen am Jahresende.
2. Voller steuerlicher Abzug der Kontogebühren
Kontoführungsgebühren, Kartenkosten und Transaktionsentgelte eines echten Geschäftskontos kannst du als Selbstständiger vollständig als Betriebsausgaben absetzen. Nutzt du stattdessen dein Privatkonto geschäftlich, erkennt das Finanzamt ohne Einzelnachweis nur eine Vereinfachungsregel von 16 Euro pro Jahr an. Höhere Kosten musst du dann per Kontoauszug belegen.
3. Schnellere und einfachere Buchhaltung
Viele Geschäftskonten bieten direkte Schnittstellen zu Buchhaltungsprogrammen wie DATEV oder Lexoffice. Belege lassen sich automatisch Buchungen zuordnen, was dir und deinem Steuerberater manuellen Abgleich erspart.
4. Professionellerer Auftritt gegenüber Kunden
Eine Rechnung mit Firmen-IBAN und Firmennamen wirkt seriöser als eine Zahlungsaufforderung auf ein privates Konto, besonders im Umgang mit Geschäftspartnern und größeren Kunden.
5. Zugang zu geschäftsspezifischen Produkten
Geschäftskonten öffnen häufig den Zugang zu Unterkonten für Steuerrücklagen, höheren Überziehungsrahmen, Firmenkreditkarten oder Kassenterminals, also Funktionen, die private Girokonten in der Regel nicht anbieten. Auch Kredite oder Leasingverträge für Betriebsmittel setzen bei vielen Banken ein bestehendes Geschäftskonto voraus.
6. Rechtssicherheit bei Betriebsprüfungen
Sind private und geschäftliche Umsätze sauber getrennt, hat das Finanzamt bei einer Prüfung einen eindeutigen Nachweis vor sich. Vermischte Konten erschweren die Zuordnung und erhöhen das Risiko von Rückfragen.
Nachteile eines Geschäftskontos
Den Vorteilen stehen einige Nachteile gegenüber, die du vor der Kontoeröffnung kennen solltest.
1. Meist höhere Gebühren als beim Privatkonto
Kontoführung, Kartenausgabe und teils auch einzelne Transaktionen kosten bei einem Geschäftskonto häufiger etwas, während viele Privatkonten kostenlos bleiben. Die Spanne reicht von kostenlosen Fintech-Angeboten bis zu mehreren zehn Euro im Monat bei klassischen Filialbanken, je nach Anbieter und Kontomodell.
2. Eingeschränkter Verbraucherschutz
Geschäftskonten unterliegen anderen vertraglichen Regeln als Privatkonten, weil du als Unternehmer rechtlich nicht denselben Verbraucherschutz genießt wie eine Privatperson. Das betrifft etwa Kündigungsfristen und Widerrufsrechte.
3. Gesetzliche Aufbewahrungspflicht
Kontoauszüge und Belege eines Geschäftskontos musst du in der Regel zehn Jahre aufbewahren. Das schafft zusätzlichen organisatorischen Aufwand, den ein rein privat geführtes Konto nicht mit sich bringt.
4. Zusätzlicher Aufwand bei Eröffnung und Verwaltung
Die Kontoeröffnung verlangt zusätzliche Nachweise wie Gewerbeanmeldung oder Handelsregisterauszug, und im Alltag kommt ein weiteres Konto samt eigenem Zugang und eigener Karte dazu, das verwaltet werden will. Bei einem Bankwechsel müssen zudem alle Lastschriften, Daueraufträge und die hinterlegte IBAN bei Kunden und Lieferanten aktualisiert werden.
5. Nicht jedes Konto bietet einen Dispokredit
Gerade günstige Fintech-Geschäftskonten verzichten häufig auf einen Überziehungsrahmen. Wer kurzfristig Liquidität braucht, muss dafür oft auf ein separates Darlehen oder eine Kreditlinie ausweichen.
Was kostet ein Geschäftskonto?
Die Kosten reichen von kostenlosen Modellen bei Direktbanken und Fintechs bis zu mehreren zehn Euro im Monat bei klassischen Filialbanken mit persönlicher Beratung. Wie viel du zahlst, hängt vor allem von der Zahl kostenloser Buchungen pro Monat, den Gebühren für Bareinzahlungen und Barabhebungen, eventuellen Kosten für Fremdwährungszahlungen sowie zusätzlichen Karten ab. Manche Anbieter verlangen zudem eine Mindesteinlage oder berechnen Zinsen erst ab einem bestimmten Guthaben. Ein aktueller Geschäftskonto-Vergleich lohnt sich, weil sich Konditionen und Angebote laufend ändern.
Steuerlich lohnt sich ein echtes Geschäftskonto in jedem Fall: Alle Kontokosten sind als Betriebsausgaben absetzbar. Nutzt du dagegen dein Privatkonto geschäftlich, erkennt das Finanzamt ohne Beleg nur 16 Euro im Jahr als Vereinfachungsregel an. Höhere Kosten musst du über Kontoauszüge nachweisen.
Bei der Sicherheit unterscheiden sich beide Kontoarten nicht: Guthaben auf einem Geschäftskonto ist über die gesetzliche Einlagensicherung genauso geschützt wie auf einem Privatkonto, und zwar bis zu 100.000 Euro pro Person und Bank. Unter bestimmten Voraussetzungen, etwa nach einem Immobilienverkauf oder einer Abfindung, kann der Schutz für sechs Monate sogar auf bis zu 500.000 Euro steigen.
Kann ich mein Privatkonto als Geschäftskonto nutzen?
Ja, als Freiberufler, Einzelunternehmer oder Kleinunternehmer darfst du dein Privatkonto als Geschäftskonto nutzen, solange du nicht als Kapitalgesellschaft agierst. Rechtlich ist das erlaubt, praktisch verstößt es aber fast immer gegen die AGB deiner Bank, die die gewerbliche Nutzung eines privaten Girokontos meist ausdrücklich ausschließt.
Entdeckt die Bank die geschäftliche Nutzung, verläuft die Reaktion typischerweise in drei Stufen: Zuerst folgt eine Abmahnung, danach eine einseitige Zwangsumstellung auf ein teureres Geschäftskonto, und im Wiederholungsfall die fristlose Kündigung des Kontos. Dazu kommt der praktische Nachteil, dass private und geschäftliche Buchungen sich vermischen, was Buchhaltung und Steuererklärung unnötig verkompliziert.
Bei einer GmbH oder UG gilt diese Option ohnehin nicht: Hier ist ein separates Geschäftskonto gesetzlich notwendig, wie im Abschnitt zur Pflicht oben beschrieben. Wer ein Geschäftskonto eröffnen möchte, findet die nötigen Schritte im entsprechenden Ratgeber.
FAQ: Vorteile und Nachteile Geschäftskonto
Die häufigsten Fragen zu den Vor- und Nachteilen eines Geschäftskontos im Überblick.
Muss jeder Unternehmensinhaber ein Geschäftskonto besitzen?
Nein, nur Kapitalgesellschaften wie GmbH, UG und AG müssen gesetzlich ein Geschäftskonto führen. Selbstständige, Kleinunternehmer und Freiberufler dürfen ihr Privatkonto nutzen, auch wenn viele Banken das per AGB einschränken.
Gibt es kostenlose Geschäftskonten?
Ja, mehrere Direktbanken und Fintechs bieten kostenlose Geschäftskonten für Selbstständige und Freiberufler an. Solche Konten sparen die Kontoführungsgebühr, begrenzen aber oft die Zahl kostenloser Buchungen oder verlangen Gebühren für zusätzliche Karten und Bargeldeinzahlungen.
Ist ein Geschäftskonto teurer als ein Privatkonto?
Ja, ein Geschäftskonto kostet im Schnitt mehr als ein privates Girokonto, weil es zusätzliche Funktionen wie Buchhaltungsschnittstellen oder spezielles Business-Banking mitbringt. Die Kosten unterscheiden sich aber stark je nach Anbieter, und einige Fintechs bieten inzwischen sogar kostenlose Geschäftskonten an.
Was ist der Unterschied zwischen einem Geschäftskonto und einem normalen Konto?
Ein Geschäftskonto läuft auf den Namen des Unternehmens statt auf eine Privatperson, bietet Zugang zu geschäftsspezifischen Funktionen wie Buchhaltungsschnittstellen und unterliegt anderen Vertragsbedingungen als ein privates Girokonto. Dafür sind die Kontoführungsgebühren im Gegensatz zum Privatkonto vollständig als Betriebsausgaben absetzbar.