

Die Postbank bietet seit Februar 2025 sogenannte Pockets an: Unterkonten mit eigener IBAN, die du direkt in der App oder im Online-Banking einrichten kannst. Drei davon sind in jedem Standard-Girokonto kostenlos enthalten.
In diesem Artikel erfährst du, welche Kontomodelle Pockets unterstützen, was Pockets genau leisten und wo ihre Grenzen liegen. Wie teuer die Überziehung wird, zeigen wir beim Postbank Dispo.
Inhalt
Postbank Unterkonten: Alle Kontomodelle im Überblick
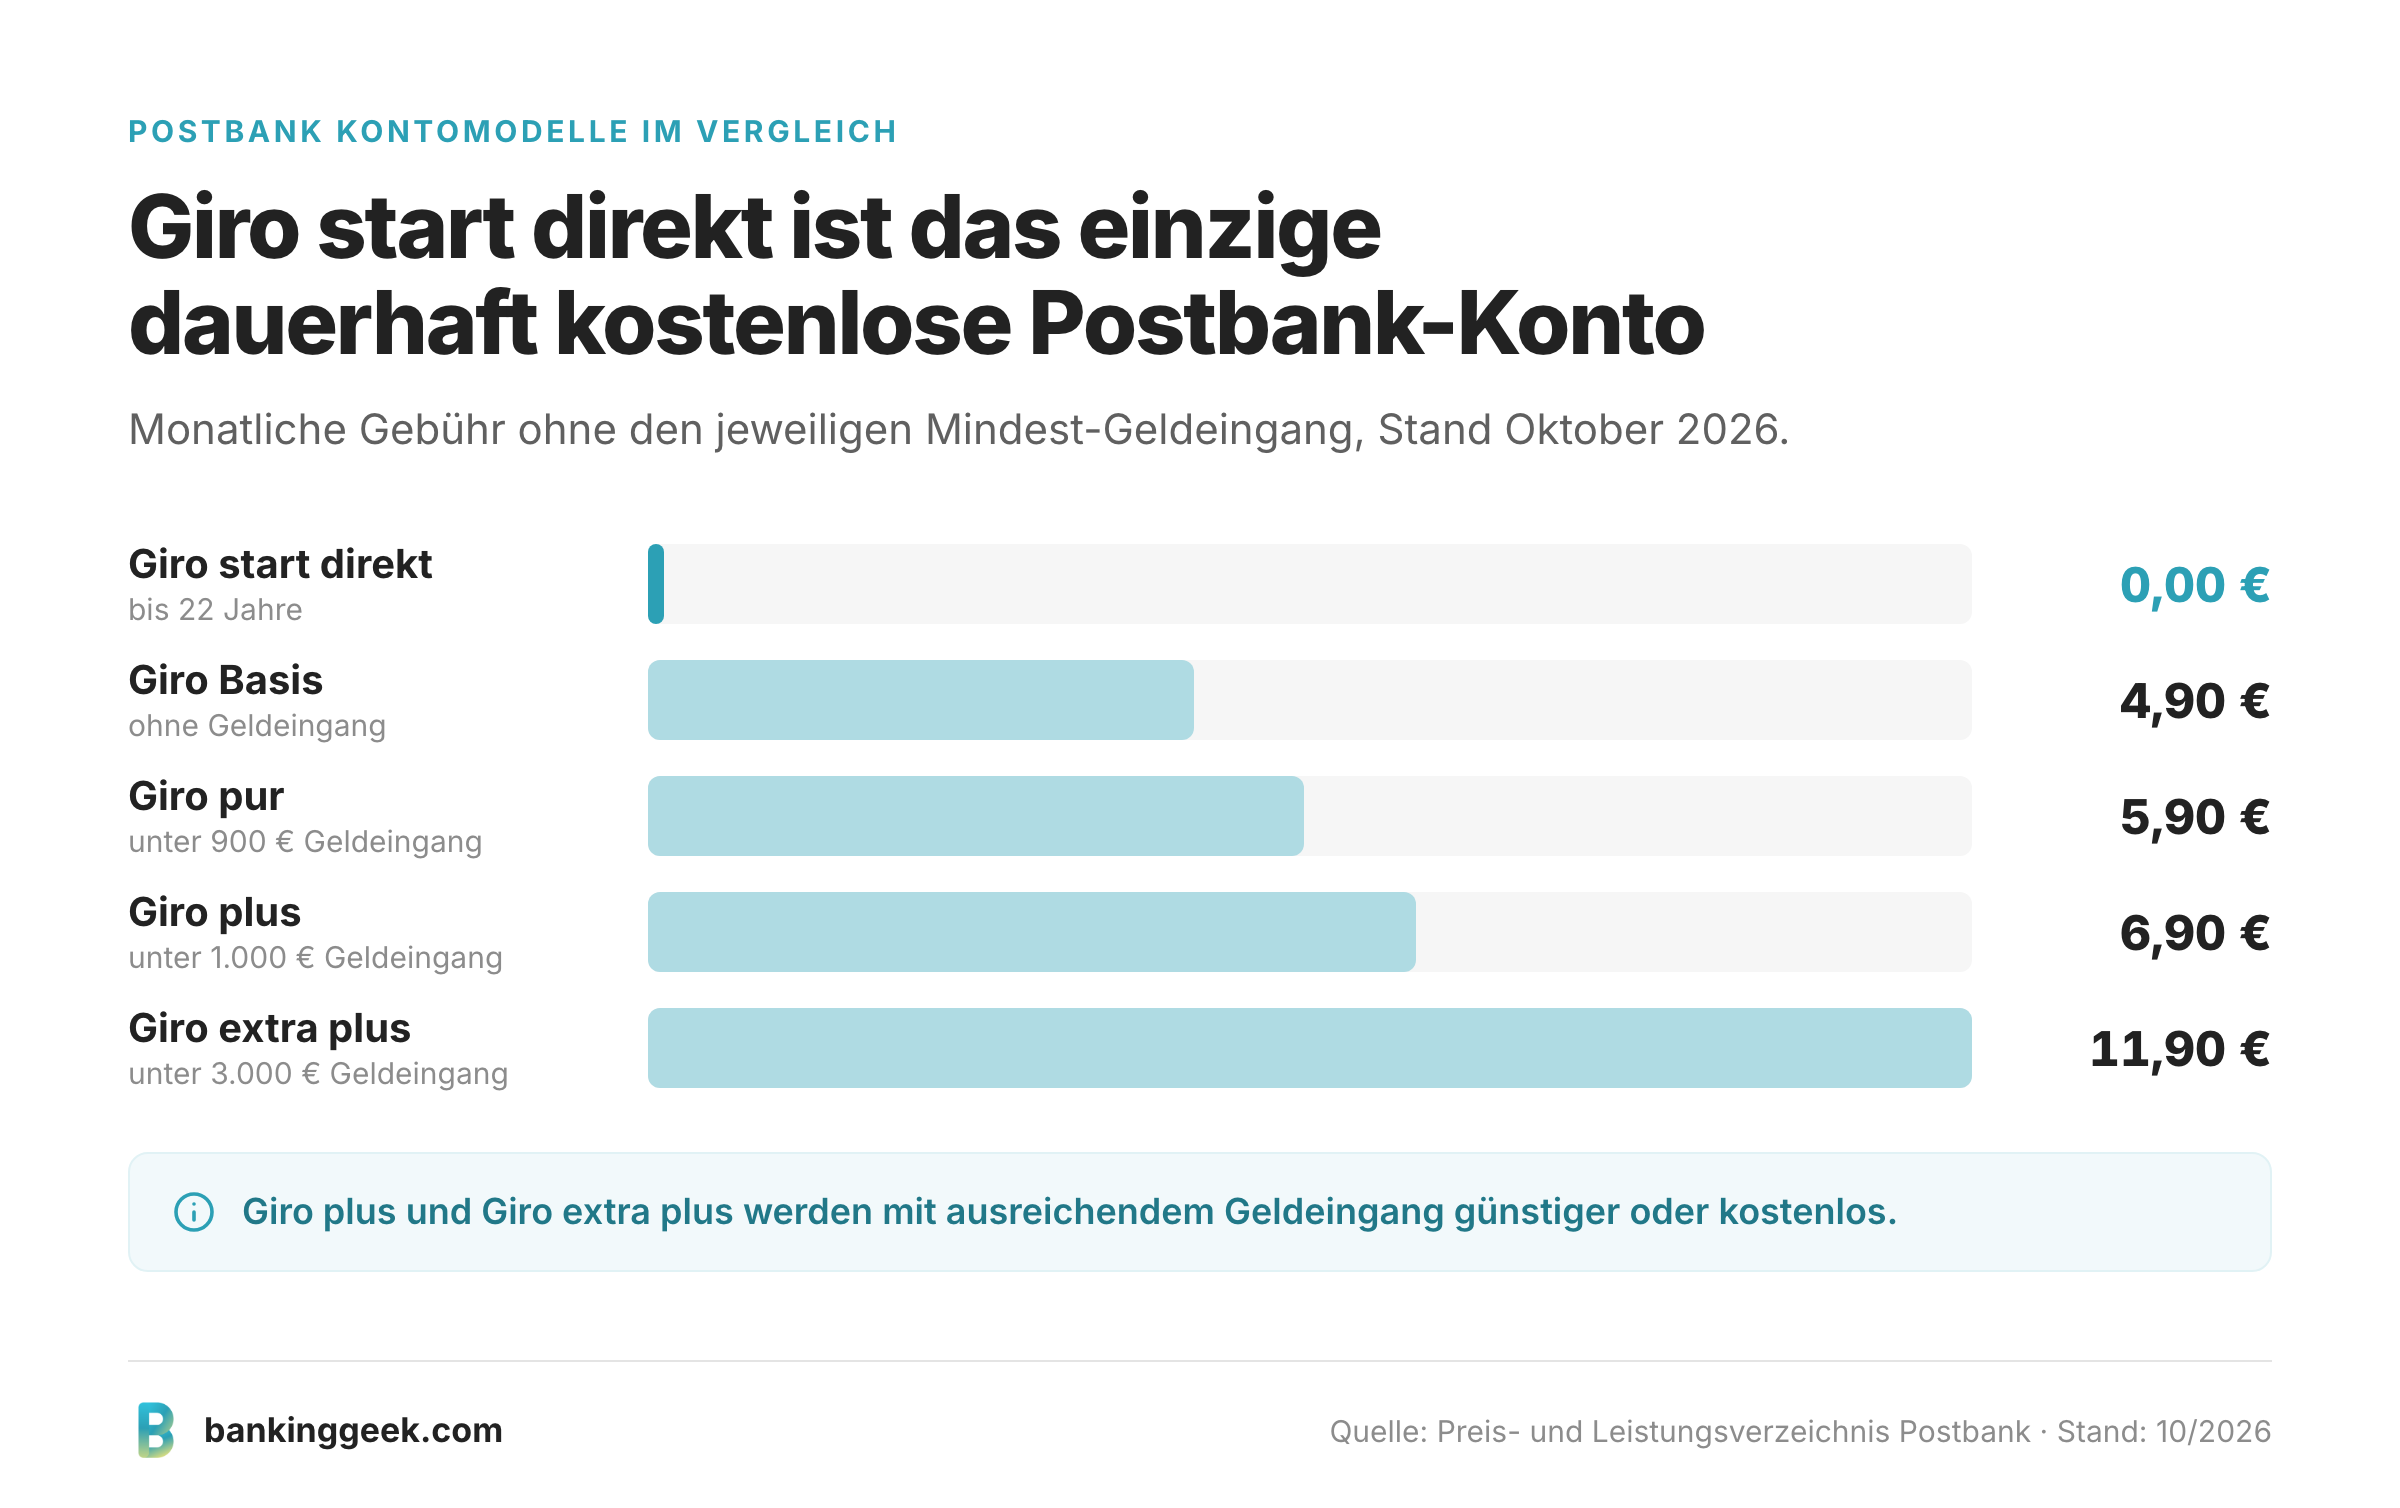
Alle Standard-Girokonten der Postbank enthalten drei kostenlose Pockets. Welches Konto du wählst, hängt in erster Linie von deinem monatlichen Geldeingang und den gewünschten Leistungen ab. Konditionen, Stärken und Schwächen haben wir uns bei Postbank Business Giro aktiv plus genauer angesehen.
| Kontomodell | Monatliche Gebühr | Mindest-Geldeingang | Pockets |
|---|---|---|---|
| Giro pur | 0 € / 5,90 € | ab 900 € | 3 |
| Giro plus | 5,90 € / 6,90 € | ab 1.000 € | 3 |
| Giro extra plus | 0 € / 11,90 € | ab 3.000 € | 3 |
| Giro start direkt | 0 € | kein Minimum | – |
| Giro Basis | 4,90 € | kein Minimum | – |
Die Gebühren zeigen jeweils den Preis mit Mindest-Geldeingang und den Preis ohne. Giro start direkt ist ausschließlich für Kunden bis 22 Jahre und dauerhaft kostenlos. Beim Giro Basis fehlen die Pockets, da es sich an Personen ohne regelmäßiges Gehalt richtet. Bei Rückfragen zum Konto hilft der Postbank Kundenservice weiter.
Das frühere Giro direkt (1,90 €/Monat) ist seit Februar 2025 für Neukunden nicht mehr erhältlich. Die Grundgebühr für das Giro extra plus wurde zum 1. April 2026 auf 11,90 € angehoben. Ein Gemeinschaftskonto lässt sich nur auf Giro plus oder Giro extra plus einrichten, nicht auf Giro pur oder Giro start direkt.

- Kostenlos ab 3.000 € mtl. Geldeingang
- Umfangreiches Filialnetz
- Kostenlose Visa Card
Zweites Girokonto bei der Postbank eröffnen
Ja, du kannst bei der Postbank ein echtes zweites Girokonto eröffnen, zusätzlich zu deinem bestehenden Konto und unter derselben Filialkundennummer. Dafür stehen dir dieselben Kontomodelle wie oben zur Wahl: Giro pur, Giro plus oder Giro extra plus. Wie sich die drei Modelle im Alltag schlagen, zeigt unser ausführlicher Postbank-Girokonto-Test. Das zweite Konto kostet genauso viel wie ein erstes Konto desselben Typs, es gibt keinen Aufschlag für ein "Zweitkonto" als solches.
Ein zweites Girokonto lohnt sich vor allem, wenn du mehr brauchst als ein Pocket leisten kann: eine eigene Debitkarte, einen eigenen Dispokredit oder ein komplett getrenntes Konto für ein gemeinsames Budget mit Partner oder WG. Jedes neue Girokonto bringt außerdem wieder bis zu drei eigene, kostenlose Pockets mit.
Die Wahl zwischen Pocket und zweitem Konto hängt vom Zweck ab. Ein Pocket ist kostenlos, in Minuten per App eingerichtet und reicht für reine Rücklagen wie Miete oder Urlaubsgeld. Ein zweites Girokonto lohnt sich, wenn du eine eigene Debitkarte, einen eigenen Dispo oder ein komplett eigenständiges Konto für feste Kosten oder ein Gemeinschaftskonto brauchst, dafür zahlst du dann auch die reguläre Kontoführungsgebühr des gewählten Modells.
Was sind Postbank Pockets?
Ein Pocket ist ein Unterkonto mit eigener IBAN, das direkt mit deinem Girokonto verknüpft ist. Du kannst Pockets für verschiedene Zwecke anlegen, zum Beispiel für Mietzahlungen, Fixkosten oder eine Sparrücklage.
Hier siehst du die wichtigsten Fakten zu Pockets auf einen Blick.
- Bis zu 3 Pockets pro Girokonto kostenlos
- Jedes Pocket hat eine eigene IBAN, sodass du Zahlungen direkt auf ein bestimmtes Pocket anweisen kannst
- Pockets werden auf Guthabenbasis geführt, kein Dispokredit möglich
- Keine eigene Debitkarte für Pockets
- Anlegen über die Postbank App oder das Online-Banking
- Verfügbar seit Februar 2025
Der klare Unterschied zu Budget-Pockets anderer Banken: Postbank Pockets haben eine eigene IBAN, auf die auch andere Banken echtes Geld überweisen können, zum Beispiel wenn dein Gehalt direkt auf dein Miet-Pocket eingehen soll. Zahlungen aus dem Pocket heraus an Dritte sind laut den Sonderbedingungen aber nicht vorgesehen: Ein Pocket kann Geld empfangen und du kannst es per Umbuchung zwischen deinen eigenen Postbank-Konten verschieben, eine Rechnung direkt aus dem Pocket bezahlen kannst du nicht. Bei Tomorrow (nachhaltige Neobank aus Hamburg, seit 2018) geht selbst das nicht, weil virtuelle Pockets dort keine eigene IBAN haben. Fristen und Formulare klärt unsere Anleitung dazu, wie sich das Postbank Konto kündigen lässt.
So richtest du ein Pocket bei der Postbank ein
Pockets lassen sich direkt in der Postbank App oder im Online-Banking anlegen, ohne Filialbesuch. Einrichten kannst du Pockets zu jedem Girokonto außer einem Pfändungsschutzkonto, und die Bank eröffnet grundsätzlich keine Pockets für Minderjährige.
So richtest du ein Pocket in der Postbank App ein.
- Öffne die Postbank App und melde dich an.
- Tippe auf dein Girokonto in der Kontenübersicht.
- Wähle den Bereich Pockets.
- Tippe auf Neues Pocket anlegen.
- Vergib einen Namen für dein Pocket (z.B. "Miete" oder "Notfallrücklage").
- Bestätige die Einrichtung.
Im Online-Banking läuft der Prozess ähnlich ab: Melde dich an, rufe dein Girokonto auf und suche den Pockets-Bereich. Neue Pockets richtest du dort mit wenigen Klicks ein. Jedes neue Pocket erhält automatisch eine eigene IBAN, die du direkt in der App oder im Online-Banking siehst.
- Kostenlos ab 3.000 € mtl. Geldeingang
- Umfangreiches Filialnetz
- Kostenlose Visa Card
Alternative Girokonten mit Unterkonten
Drei Pockets reichen für die meisten Nutzer. Wer mehr braucht oder andere Features sucht, hat gute Alternativen.
bunq ist die flexibelste Wahl für viele Unterkonten: Bis zu 25 Unterkonten sind möglich, die Einrichtung läuft komplett per App.
N26 bietet mit den Spaces eine ähnliche Funktion wie Postbank Pockets. Mit einem N26 Smart-, Go- oder Metal-Konto kannst du bis zu 10 Spaces anlegen und ihnen eine eigene IBAN zuweisen, über die echte Überweisungen, Lastschriften und Daueraufträge laufen. N26 ist damit eine direkte Alternative, wenn du die Einkommensvoraussetzungen der Postbank nicht erfüllst oder schlicht mehr als drei Unterkonten brauchst.
Tomorrow ermöglicht je nach Kontomodell zwischen zwei und beliebig vielen virtuellen Pockets. Tomorrow-Pockets haben keine eigene IBAN. Überweisungen direkt auf ein Pocket sind damit nicht möglich, die Funktion dient nur der internen Budgetplanung.
comdirect (Direktbank-Marke der Commerzbank, seit 1994) bietet kein klassisches Unterkonto-System, aber ein kostenloses Tagesgeld PLUS-Konto zum Girokonto mit attraktiven Zinsen. Wer ein zweites Konto hauptsächlich zum Sparen nutzen möchte, findet hier eine einfache Option.
- Kostenlos ab 3.000 Euro Mindesteingang
- Großes Filialnetz
- Kostenlose Debitkarte
FAQ: Postbank-Unterkonto
Die wichtigsten Fragen zu Postbank Pockets und Unterkonten findest du hier.
- Bietet die Postbank Unterkonten an?Kurzantwort
Ja, die Postbank bietet zwei Wege zu einem Unterkonto: kostenlose Pockets mit eigener IBAN innerhalb eines Girokontos (bis zu drei Stück) und ein vollwertiges zweites Girokonto. Für das Girokonto stehen fünf Varianten mit unterschiedlicher Preisgestaltung zur Auswahl.
- Besitzen Unterkonten bei der Postbank eine eigene IBAN?Kurzantwort
Ja. Sowohl ein Pocket als auch ein zweites Girokonto haben bei der Postbank eine eigene IBAN und können echtes Geld empfangen, auch von anderen Banken.
Ein Pocket ist dabei nur für den Empfang und die interne Umbuchung zwischen den eigenen Postbank-Konten gedacht: Zahlungen an Dritte lassen sich aus einem Pocket nicht ausführen, dafür braucht es ein vollwertiges Girokonto mit eigener Debitkarte.
- Kann ich bei der Postbank ein zweites Girokonto eröffnen?Kurzantwort
Ja, du kannst bei der Postbank zusätzlich zu deinem bestehenden Konto ein echtes zweites Girokonto eröffnen, und zwar unter derselben Filialkundennummer. Zur Auswahl stehen Giro pur, Giro plus oder Giro extra plus, jeweils zu denselben Konditionen wie als erstes Konto.
Für die meisten Zwecke reicht ein kostenloses Pocket als Unterkonto. Ein zweites Girokonto lohnt sich, wenn du eine eigene Debitkarte, einen eigenen Dispokredit oder ein komplett eigenständiges Konto brauchst.
Fazit
Mit den Pockets hat die Postbank ihr Unterkonto-Angebot seit Februar 2025 deutlich ausgebaut. Drei kostenlose Unterkonten mit eigener IBAN sind in jedem Standard-Girokonto enthalten. Das reicht für die meisten Nutzer. Wer stattdessen ein vollwertiges zweites Girokonto mit eigener Debitkarte und eigenem Dispo braucht, kann unter derselben Filialkundennummer jederzeit ein weiteres Giro pur, Giro plus oder Giro extra plus eröffnen.
Wer mehr als drei Unterkonten braucht, ist mit bunq (bis zu 25) oder N26 Spaces (bis zu 10, mit eigener IBAN ab Smart-Tarif) besser aufgestellt. Für alle, die nur ein kostenloses Sparkonto als Ergänzung suchen, ist das Tagesgeld PLUS der comdirect eine einfache Option.
Weitere Artikel über die Postbank
Weitere Girokonten mit Unterkonto
- PSD-Bank-Unterkonto
- Tomorrow-Unterkonto
- Vivid Money-Unterkonto
- Postbank-Unterkonto
- Revolut-Unterkonto
- Consorsbank-Unterkonto
- N26-Unterkonto
- bunq-Unterkonto
- 1822direkt-Unterkonto
- comdirect-Unterkonto
- Commerzbank-Unterkonto
- TARGOBANK-Unterkonto
- HypoVereinsbank-Unterkonto
- Volksbank-Unterkonto
- ING-Unterkonto
- Sparkasse-Unterkonto
- DKB-Unterkonto
- Deutsche Bank-Unterkonto