

Das Wichtigste in Kürze
- Die Consorsbank führt bei Kontoeröffnung, Dispo, Kreditkarte und Kredit eine SCHUFA-Abfrage durch. Eine eigene öffentliche Richtlinie dazu, wie stark ein negativer Eintrag die Entscheidung beeinflusst, veröffentlicht die Bank nicht, die Prüfung erfolgt im Einzelfall.
- Seit dem 17. März 2026 nutzt die SCHUFA einen neuen Score von 100 bis 999 Punkten mit fünf Klassen statt der bisherigen Prozentskala. Für eine Finanzierung bei der Consorsbank zählt trotzdem weiterhin die individuelle Bonitätsprüfung der Bank, nicht nur der SCHUFA-Wert allein.
- Unabhängig von der SCHUFA hast du seit 2016 einen gesetzlichen Anspruch auf ein Basiskonto nach dem Zahlungskontengesetz. Ein Girokonto lässt sich damit auch bei schwacher Bonität öffnen, allerdings meist nur auf Guthabenbasis.
- Für ein Konto ganz ohne SCHUFA-Prüfung sind Tomorrow, bunq, ING und DKB gängige Alternativen zur Consorsbank, jede mit eigenen Konditionen und Kartenmodellen.
Inhalt
Consorsbank ohne SCHUFA: Führt Consorsbank eine SCHUFA-Abfrage durch?
Ja, die Consorsbank (Direktbank aus Nürnberg, seit 1994) führt bei jedem Antrag auf ein Girokonto, einen Dispo, eine Kreditkarte oder einen Kredit eine Abfrage bei der SCHUFA (der größten deutschen Auskunftei, Sitz Wiesbaden) durch. Das ist in Deutschland der Regelfall bei Banken, die laufende Finanzprodukte anbieten. Die SCHUFA liefert der Bank eine Einschätzung der Zahlungsfähigkeit, auf deren Basis die Consorsbank über die Kontoeröffnung oder Kreditvergabe entscheidet. Telefonnummer, Chat und Formular für Rückfragen haben wir beim Consorsbank Kundenservice zusammengetragen.
Eine öffentlich einsehbare Richtlinie, ab welchem SCHUFA-Wert die Consorsbank einen Antrag ablehnt, veröffentlicht die Bank nicht. Weder ihre Produktseiten noch ihr Preis- und Leistungsverzeichnis nennen eine feste Score-Grenze. In der Praxis prüft die Bank jeden Antrag einzeln und bezieht neben der SCHUFA-Auskunft auch Einkommen, bestehende Verbindlichkeiten und die Kontohistorie mit ein.

Welche Rolle spielt der neue SCHUFA-Score bei der Prüfung?
Der neue SCHUFA-Score verändert die Zahl, nicht automatisch die Entscheidung der Consorsbank. Seit dem 17. März 2026 läuft die Skala von 100 bis 999 Punkten statt der bisherigen Prozentangabe, verteilt auf fünf Klassen: hervorragend ab 776 Punkten, gut ab 709, akzeptabel ab 642, ausreichend ab 100, und ungenügend bei einer offenen Zahlungsstörung. Grundlage sind zwölf von der SCHUFA definierte Kriterien, darunter die Zahl offener Zahlungsstörungen, das Alter bestehender Bankverträge und wie oft in den letzten zwölf Monaten Girokonten oder Kreditkarten beantragt wurden.
Für eine Finanzierung bei der Consorsbank zählt der SCHUFA-Score dabei nur als ein Baustein. Banken dürfen zusätzlich eigene, interne Scores und Branchenwerte heranziehen, die laut aktuellen Einschätzungen von Verbraucherportalen voraussichtlich bis Ende 2028 parallel zum neuen SCHUFA-Score weiterlaufen. Ein guter SCHUFA-Wert allein garantiert also keine Zusage, ein mittlerer schließt eine Zusage nicht automatisch aus.
Consorsbank trotz SCHUFA: Was ist möglich
Ein SCHUFA-Eintrag schließt ein Produkt bei der Consorsbank nicht automatisch aus, verschiebt aber die Erfolgsaussichten je nach Produkt deutlich. Ein Girokonto lässt sich auch mit schwacher Bonität öffnen, ein klassischer Ratenkredit dagegen kaum. Die folgenden vier Abschnitte ordnen das für Girokonto, Dispo, Kreditkarte und Kredit einzeln ein.
Kann ich ein Consorsbank-Girokonto trotz SCHUFA-Eintrag eröffnen?
Ja, ein Consorsbank-Girokonto lässt sich auch mit einem SCHUFA-Eintrag eröffnen, wenn du statt des regulären Kontos ein Basiskonto beantragst. Für das reguläre Girokonto prüft die Consorsbank wie jede Bank zunächst die SCHUFA-Auskunft, dazu kommen die üblichen Voraussetzungen: Volljährigkeit, regelmäßiges Einkommen und ein fester Wohnsitz in Deutschland. Bei einem negativen Eintrag kann die Bank den Antrag ablehnen, sie muss es aber nicht.
Unabhängig davon besteht seit 2016 ein gesetzlicher Anspruch auf ein Basiskonto nach dem Zahlungskontengesetz (§§ 31 bis 38 ZKG). Jede Bank mit Sitz in der EU muss jedem rechtmäßig hier wohnhaften Verbraucher ein solches Konto anbieten, ganz unabhängig vom SCHUFA-Score. Das Basiskonto läuft meist nur auf Guthabenbasis, also ohne Dispo, bringt dafür aber eine Karte für den Alltag mit.
Kann ich einen Consorsbank-Dispo trotz SCHUFA-Eintrag beantragen?
Nein, ein Dispo ist bei einem negativen SCHUFA-Eintrag in der Praxis kaum zu bekommen, denn anders als beim Basiskonto gibt es für den Dispo keinen gesetzlichen Anspruch. Ein Dispo ist ein klassischer Kredit auf Girokontobasis, und die Consorsbank vergibt ihn nur, wenn die SCHUFA-Prüfung und das regelmäßige Einkommen dafür sprechen. Wer bereits ein Basiskonto führt, bekommt in der Regel erst gar keinen Dispo-Rahmen eingeräumt.
Ob ein Dispo bewilligt wird, hängt vor allem vom Geldeingang der letzten Monate ab. Ein einzelner negativer SCHUFA-Eintrag ohne offene Forderung wirkt sich dabei meist weniger stark aus als mehrere aktuelle Einträge oder ein laufendes Insolvenzverfahren.
Kann ich eine Consorsbank-Kreditkarte trotz SCHUFA-Eintrag beantragen?
Teilweise: Zum Basiskonto der Consorsbank gehört eine Visa Card Debit, die unabhängig von einem SCHUFA-Eintrag ausgegeben wird, weil sie als Debitkarte funktioniert und direkt vom Guthaben abbucht statt einen eigenen Kreditrahmen zu gewähren. Eine echte Kreditkarte mit Kreditrahmen, wie die Consorsbank Visa Classic Karte, verlangt dagegen eine eigene Bonitätsprüfung und ist bei einem negativen Eintrag deutlich schwerer zu bekommen.
Der Unterschied liegt in der Haftung: Bei der Debitkarte haftet nur dein vorhandenes Guthaben, bei einer echten Kreditkarte haftet die Bank für den eingeräumten Rahmen vor, bis du die Rechnung begleichst. Deshalb prüft die Consorsbank hier strenger als bei einer Debitkarte.
Kann ich einen Consorsbank-Kredit trotz SCHUFA-Eintrag beantragen?
Nein, ein klassischer Ratenkredit bei der Consorsbank ist mit einem negativen SCHUFA-Eintrag in aller Regel nicht zu bekommen. Die Bank holt vor jeder Kreditvergabe eine SCHUFA-Auskunft ein, und diese Anfrage selbst wirkt sich nicht negativ auf deinen Score aus. Entscheidend ist aber das Ergebnis: Liegt eine offene Zahlungsstörung vor, lehnt die Consorsbank den Kreditantrag nach eigener Einschätzung in den meisten Fällen ab, weil das Ausfallrisiko dann zu hoch eingeschätzt wird.
Ob und wie stark ein einzelner Eintrag die Entscheidung beeinflusst, hängt von der Art des Eintrags ab. Ein erledigter, längst zurückgezahlter Posten wiegt anders als eine aktuelle, offene Forderung.
SCHUFA-Eintrag bei der Consorsbank falsch: Was kannst du tun?
Bei einem vermuteten Fehler ist der erste Schritt immer die kostenlose Selbstauskunft, denn ohne sie lässt sich ein falscher Eintrag gar nicht nachweisen. Die folgenden Schritte ordnen das Vorgehen und zeigen, wie lange ein erledigter Eintrag normalerweise gespeichert bleibt.
- Fordere deine kostenlose Datenübersicht im SCHUFA-Account (app.schufa.de oder das Webportal) an. Der Account ist dauerhaft kostenlos und zeigt deinen aktuellen Score samt den gespeicherten Einträgen.
- Prüfe jeden Eintrag einzeln: Stimmen Gläubiger, Betrag und Datum? Ein falscher oder längst erledigter Posten, der noch als offen geführt wird, ist der häufigste Fehlerfall.
- Widersprich schriftlich direkt bei der SCHUFA oder bei der Stelle, die den Eintrag gemeldet hat, etwa der Consorsbank selbst. Lege Belege bei, die den Fehler nachweisen, zum Beispiel eine Zahlungsbestätigung.
- Nutze bei Bedarf den kostenlosen IdentSafe-Check im SCHUFA-Account. Er prüft, ob deine E-Mail-Adresse, Telefonnummer oder IBAN in den letzten 90 Tagen in bekannten Datenlecks aufgetaucht sind, ein nützlicher Hinweis, wenn ein Eintrag auf Identitätsmissbrauch zurückgehen könnte.
Wie lange ein erledigter, also vollständig zurückgezahlter Eintrag gespeichert bleibt, war zuletzt rechtlich umstritten. Der Bundesgerichtshof hat am 18. Dezember 2025 (Az. I ZR 97/25) ein Urteil des OLG Köln aufgehoben, das Betroffenen einen Anspruch auf sofortige Löschung erledigter Zahlungsstörungen zugesprochen hatte. Eine automatische Sofortlöschung gibt es damit weiterhin nicht. Die bislang übliche Frist von bis zu drei Jahren aus den Verhaltensregeln der Auskunfteien bleibt als Orientierung bestehen, verlangt aber im Einzelfall eine Abwägung zwischen deinem Interesse an der Löschung und dem berechtigten Interesse der Vertragspartner an der Information.
Welche Consorsbank-Alternativen ohne SCHUFA-Prüfung gibt es?
Willst du eine SCHUFA-Abfrage von vornherein ganz vermeiden, kommen bei der Consorsbank selbst nur die Basiskonto-Variante und die dazugehörige Debitkarte in Frage. Mehrere andere Anbieter öffnen ihre Standardkonten dagegen von Haus aus ohne SCHUFA-Prüfung.
Tomorrow
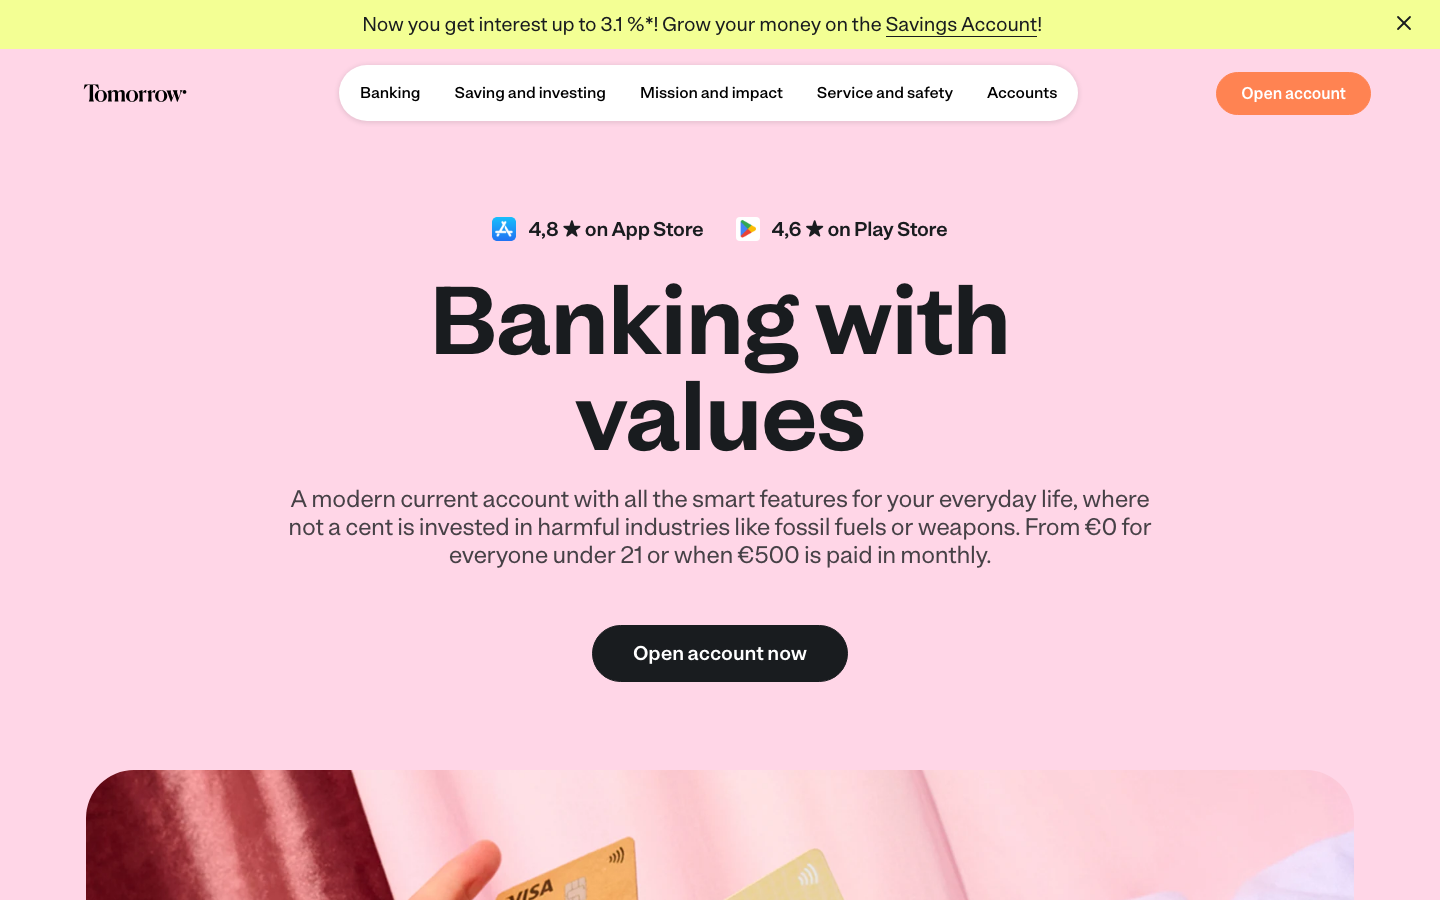
Tomorrow ist eine auf Nachhaltigkeit ausgerichtete Bank und eröffnet Girokonten ohne SCHUFA-Abfrage. Der Anbieter staffelt seine Kontomodelle nach Funktionsumfang, von einem Einstiegskonto mit flexiblem Grundpreis bis zu einem Konto mit unbegrenzten kostenlosen Abhebungen. Weil Tomorrow seine Preise in den letzten Jahren mehrfach angepasst hat, lohnt sich vor der Entscheidung ein Blick auf die aktuelle Preisseite des Anbieters.
bunq
Auch bei bunq lässt sich ein Girokonto trotz negativem SCHUFA-Eintrag eröffnen, da die Neobank bei der Kontoeröffnung grundsätzlich keine SCHUFA-Abfrage durchführt. bunq bietet mehrere Tarifstufen mit unterschiedlichem Funktionsumfang und Abhebungslimit an; auch hier haben sich die monatlichen Preise und die Zahl der kostenlosen Abhebungen in den letzten Jahren mehrfach geändert, sodass die aktuellen Konditionen direkt bei bunq nachzuprüfen sind.
ING
Die ING (Direktbank mit Sitz in Frankfurt am Main, als ING-DiBa seit 1994 am Markt) bietet neben ihrem regulären Girokonto, bei dem eine SCHUFA-Prüfung stattfindet, auch ein gesetzliches Basiskonto an, das unabhängig vom SCHUFA-Score offensteht. Dazu gehört eine Karte für Abhebungen an ING-eigenen Geldautomaten. Die genauen Gebühren für Kontoführung und Kartennutzung ändern sich gelegentlich, die aktuellen Konditionen stehen im Preis- und Leistungsverzeichnis der ING.
DKB
Die DKB (Direktbank mit Sitz in Berlin, seit 1990) führt ebenfalls ein Basiskonto ohne SCHUFA-Abfrage. Der Grundpreis liegt bei 4,50 Euro im Monat. Diese Gebühr entfällt für Kontoinhaber unter 28 Jahren sowie bei einem monatlichen Geldeingang von mindestens 700 Euro, unabhängig davon, von welchem eigenen Konto dieser Geldeingang stammt.
Gesetzlicher Anspruch: das Basiskonto
Hinter allen vier Alternativen steht derselbe rechtliche Hintergrund: Seit 2016 hat jeder, der sich rechtmäßig in der EU aufhält, nach dem Zahlungskontengesetz einen Anspruch auf ein Basiskonto, unabhängig von Einkommen, Wohnsitzstatus innerhalb der EU oder SCHUFA-Score. Eine Bank darf die Eröffnung nur in wenigen gesetzlich festgelegten Ausnahmefällen verweigern, etwa bei nachgewiesenem Geldwäscheverdacht. Praktisch bedeutet das: Selbst wer bei der Consorsbank, der ING oder der DKB abgelehnt wird, kann dort gezielt ein Basiskonto statt des regulären Girokontos beantragen.
Zu bedenken bleibt dabei: Auch bei einer negativen SCHUFA-Bewertung kann es sich lohnen, bei mehreren Anbietern parallel anzufragen, denn jede Bank gewichtet die SCHUFA-Auskunft innerhalb ihrer eigenen Kreditrichtlinien unterschiedlich.
Häufige Fragen zu Consorsbank und SCHUFA
Lehnt die Consorsbank einen Girokonto-Antrag wegen eines SCHUFA-Eintrags automatisch ab?
Nein, ein einzelner SCHUFA-Eintrag führt nicht automatisch zur Ablehnung. Die Consorsbank prüft jeden Antrag einzeln und berücksichtigt neben der SCHUFA-Auskunft auch Einkommen und Kontohistorie. Wer trotzdem abgelehnt wird, kann gezielt das gesetzliche Basiskonto beantragen, auf das unabhängig vom SCHUFA-Score ein Anspruch besteht.
Verschlechtert eine SCHUFA-Anfrage der Consorsbank meinen Score?
Nein, eine reine Anfrage zur Bonitätsprüfung, wie sie die Consorsbank vor einer Kontoeröffnung oder Kreditvergabe stellt, wirkt sich nicht negativ auf deinen SCHUFA-Score aus. Nur eine tatsächliche Zahlungsstörung oder ein bewilligter Kredit mit seinen laufenden Raten fließt in die Bewertung ein, nicht die Abfrage selbst.
Was ändert sich 2026 am SCHUFA-Score für Bankkunden?
Seit dem 17. März 2026 läuft der SCHUFA-Score auf einer Skala von 100 bis 999 Punkten statt der bisherigen Prozentangabe, verteilt auf fünf Klassen von ungenügend bis hervorragend. Für eine Finanzierung bei der Consorsbank bleibt der Score dabei nur ein Baustein neben bankinternen Kriterien.
Kann ich einen falschen SCHUFA-Eintrag sofort löschen lassen?
Nein, einen Anspruch auf sofortige Löschung gibt es seit dem BGH-Urteil vom 18. Dezember 2025 (Az. I ZR 97/25) weiterhin nicht. Die bisherige Frist von bis zu drei Jahren für erledigte Einträge bleibt als Orientierung bestehen und wird im Einzelfall abgewogen. Ein tatsächlich falscher Eintrag lässt sich dagegen jederzeit per Widerspruch korrigieren, unabhängig von dieser Frist.
Welche Bank eröffnet ein Konto ganz ohne SCHUFA-Prüfung?
Tomorrow und bunq führen bei ihren Standardkonten grundsätzlich keine SCHUFA-Abfrage durch. Daneben bieten ING, DKB und die Consorsbank selbst ein gesetzliches Basiskonto an, das unabhängig vom SCHUFA-Score zugänglich ist, auch wenn ihre regulären Girokonten eine SCHUFA-Prüfung vorsehen.