

Das Wichtigste in Kürze
Inhalt
Wo kann ich Bargeld bei der Postbank einzahlen?
Bei der Postbank, der Filialbank-Marke der Deutschen Bank mit Sitz in Bonn, gibt es 4 Wege, Bargeld einzuzahlen: am Geldautomaten mit Einzahlfunktion, am Schalter in der Filiale, per Bargeld-Code im Einzelhandel und über eine Fremdbank. Am schnellsten und günstigsten geht es am eigenen Automaten oder Schalter. Für wen keine Filiale in der Nähe liegt, ist der Bargeld-Code per App die praktischste Alternative. Wie die Anmeldung in App und Browser abläuft, steht in unserem Beitrag zum Postbank Login.
Geldautomat (Cash Recycler)
Ausgewählte Postbank-Geldautomaten verfügen über eine Einzahlfunktion. Diese sogenannten Cash Recycler nehmen Banknoten entgegen und buchen den Betrag sofort auf das Girokonto. Standard-Automaten ohne diese Funktion nehmen kein Bargeld an. Ob sich Rücklagen separat führen lassen, klären wir beim Postbank Unterkonto.
Die Einzahlung ist komplett kostenlos, ohne Mindestbetrag. Das Geld steht direkt zur Verfügung. Die Automaten sind laut Postbank für Banknoten ausgelegt; Münzen gibst du sicherheitshalber am Schalter ab (mehr dazu weiter unten).
Einen Automaten mit Einzahlfunktion findest du über die Filial- und Geldautomatensuche auf der Postbank-Website. Achte beim Ergebnis auf das Symbol für die Einzahlfunktion. Einen genaueren Blick darauf wirft dieser Beitrag: Postbank-Girokonto.
Schalter in der Postbank-Filiale
Am Filialschalter nimmst du sowohl Banknoten als auch Münzen an. Das Geld wird sofort auf dem Konto verbucht. Die Einzahlung auf das eigene Konto ist ohne Gebühr möglich.
Girokarte und Personalausweis mitbringen. Weder Mindest- noch Höchstbetrag: Du zahlst ein, was du hast. Münzen müssen ab einem Wert von 5 EUR in spezielles Münzpapier gerollt sein.
Bargeld-Code im Einzelhandel
Der Postbank Bargeld-Code ist eine flexible Option für alle, die keine Filiale in der Nähe haben. Per App-Barcode zahlst du Bargeld an über 10.000 Partnerstandorten ein, darunter REWE und dm. Kein Mindestbetrag, kein Einkauf erforderlich.
Nutzen kannst du den Bargeld-Code als volljähriger Kontoinhaber nach einer einmaligen Aktivierung in der Postbank App. Seit Kurzem funktioniert der Service auch für Konten juristischer Personen, also für Geschäftskonten. Seit Dezember 2025 steht er außerdem Gemeinschaftskonten offen: Ehepaare und eingetragene Lebenspartner können ihn gemeinsam oder getrennt nutzen. Auch Bevollmächtigte und Helfer, etwa für Eltern oder pflegebedürftige Angehörige, können den Bargeld-Code verwenden, sofern der Kontoinhaber das vorher eingerichtet hat.
So funktioniert's in drei Schritten:
- Postbank App öffnen und den Bereich "Bargeld-Code" aufrufen
- Einzahlung auswählen, Betrag eingeben und Barcode generieren
- Barcode an der Kasse vorzeigen und Bargeld übergeben
Der Barcode bleibt zwei Stunden gültig und verfällt danach automatisch; du kannst ihn aber auch manuell in der App löschen. Pro Einzahlung sind maximal 999,99 EUR möglich. Das kombinierte Tageslimit für Ein- und Auszahlungen liegt bei 999,99 EUR.
Wichtig: Beim Einzahlen per Bargeld-Code fällt eine Gebühr von 1,5 Prozent des Einzahlungsbetrags an. Das Auszahlen per Bargeld-Code ist hingegen kostenfrei.
Einzahlung über eine Fremdbank
Über eine andere Bank, zum Beispiel eine Sparkasse oder Volksbank, kannst du Bargeld auf dein Postbank-Konto einzahlen lassen. Personalausweis und Postbank-IBAN mitbringen. Möchtest du Geld bei einer anderen Bank einzahlen, gelten dort jeweils eigene Konditionen.
Für Fremdeinzahlungen fallen Gebühren an, die laut Postbank-Preisaushang abgerechnet werden. Die genaue Höhe hängt vom Einzahlungsbetrag ab.
Was kostet das Einzahlen bei der Postbank?
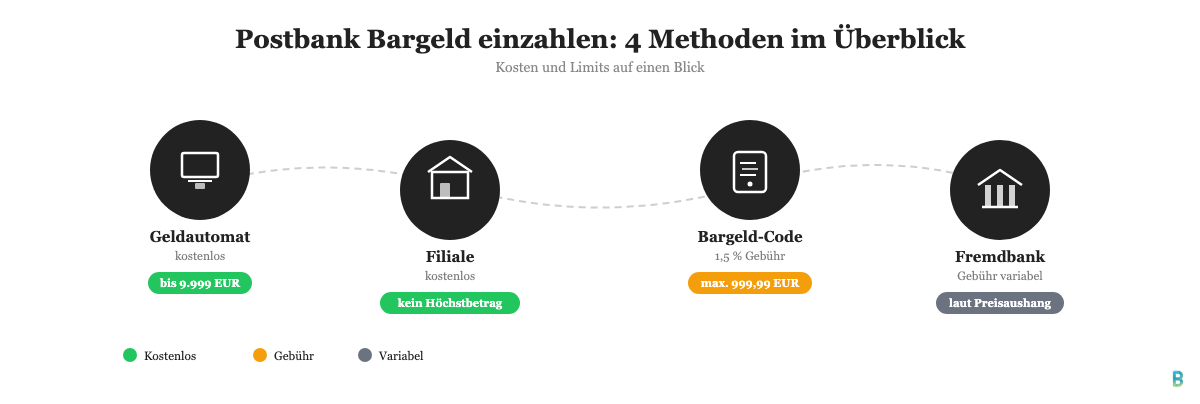
Am Automaten und am Schalter ist das Einzahlen bei der Postbank ganz klar kostenlos. Beim Bargeld-Code gibt es allerdings eine wichtige Ausnahme: Die 1,5-Prozent-Gebühr auf den Einzahlungsbetrag gilt ausschließlich für Einzahlungen. Auszahlungen per Bargeld-Code sind hingegen ohne Gebühr.
| Methode | Gebühr |
|---|---|
| Geldautomat mit Einzahlfunktion | kostenlos |
| Schalter in der Filiale | kostenlos |
| Bargeld-Code (App) | 1,5 % des Einzahlungsbetrags |
| Einzahlung über Fremdbank | laut Preisaushang |
Wie hoch ist das Einzahlungslimit bei der Postbank?
Das Einzahlungslimit bei der Postbank hängt vom gewählten Weg ab: Per Bargeld-Code sind maximal 999,99 EUR pro Einzahlung möglich, am Cash-Recycler-Automaten liegt das Limit seit der BaFin-Neuregelung vom 8. August 2021 bei maximal 9.995 EUR pro Einzahlung, und am Schalter gibt es keinen bekannten Höchstbetrag.
| Methode | Limit pro Einzahlung |
|---|---|
| Geldautomat (Cash Recycler) | bis zu 9.995 EUR |
| Schalter in der Filiale | kein bekannter Höchstbetrag |
| Bargeld-Code (App) | maximal 999,99 EUR |
| Einzahlung über Fremdbank | je nach Bank |
Seit der BaFin-Neuregelung vom 8. August 2021 verlangt die Postbank ab bestimmten Beträgen einen Nachweis der Mittelherkunft, etwa einen aktuellen Kontoauszug, eine Barauszahlungsquittung oder einen Kaufbeleg. Bei Einzahlungen auf das eigene Konto greift dieser Nachweis ab 10.000,01 EUR, bei Einzahlungen auf das Konto einer anderen Person bereits ab 2.500,01 EUR. Geschäfts- und Firmenkunden, die per Bareinzahlungskarte einzahlen, sind davon ausgenommen.
Wie schnell wird die Einzahlung verbucht?
Am Automaten und am Schalter geht es am schnellsten. Per Bargeld-Code und per Fremdbank dauert es dagegen etwas länger.
Am Automaten oder Schalter
Einzahlungen an Cash-Recycler-Automaten und am Filialschalter werden in aller Regel sofort verbucht. Das Geld steht ohne Wartezeit zur Verfügung.
Per Bargeld-Code
Beim Bargeld-Code scannt der Partner-Standort den Code und nimmt das Bargeld entgegen. Gutgeschrieben wird der Betrag laut Postbank aber nicht sofort, sondern spätestens am nächsten Werktag.
Über eine Fremdbank
Bei Einzahlungen über eine andere Bank hängt die Buchungszeit vom Institut ab. Rechne in der Regel mit einem Werktag.
Kann ich Münzen bei der Postbank einzahlen?
Ja, am Filialschalter nimmst du Münzen problemlos an. Die Postbank-Geldautomaten mit Einzahlfunktion (Cash Recycler) sind laut Postbank für Banknoten ausgelegt; ob einzelne Standorte zusätzlich Münzen annehmen, ist nicht einheitlich dokumentiert, deshalb ist der Schalter für Münzen die sichere Variante.
Standard-Geldautomaten und der Bargeld-Code nehmen keine Münzen entgegen. Für die Einzahlung am Schalter gilt: Münzen ab 5 EUR müssen gerollt sein.
FAQ: Postbank Geld einzahlen
Was kann ich tun, wenn meine Einzahlung bei der Postbank nicht erscheint?
Eine fehlende Einzahlung liegt meist an einer noch nicht abgeschlossenen Transaktion oder einer falschen Angabe; prüfe das zuerst. Taucht das Geld nach einigen Stunden nicht auf, ist der Kundenservice der Postbank die richtige Anlaufstelle. Der Support kann den Status der Einzahlung direkt prüfen und gegebenenfalls weitere Schritte einleiten.
Kann ich eine Einzahlung bei der Postbank rückgängig machen?
Nein, eine abgeschlossene Bareinzahlung lässt sich nicht rückgängig machen. Sobald der Betrag verbucht ist, gilt die Transaktion als endgültig abgeschlossen. Das gilt gleichermaßen für Einzahlungen am Automaten, am Schalter und per Bargeld-Code.
Kann ich bei der Postbank in einer Fremdwährung einzahlen?
Nein, die Postbank nimmt Bargeld ausschließlich in Euro an. Fremdwährungen müssen zuerst in Euro umgetauscht werden, wobei Umtauschgebühren anfallen können.
Wie lange ist ein Postbank Bargeld-Code gültig?
Ein generierter Bargeld-Code ist laut Postbank zwei Stunden gültig und verfällt danach automatisch. Du kannst ihn aber auch vorher manuell in der App löschen und bei Bedarf einen neuen Code erzeugen.