

Zuletzt aktualisiert:
Das Wichtigste in Kürze
- Die Tomorrow Bank führt keine SCHUFA-Abfrage bei der Kontoeröffnung durch, fragt aber bei der Beantragung eines Dispos den SCHUFA-Score ab.
- Trotz SCHUFA-Eintrag kann man bei der Tomorrow Bank ein Girokonto, einen Dispo und eine Kreditkarte beantragen.
- Es gibt mehrere Alternativen zur Tomorrow Bank ohne SCHUFA-Prüfung, wie zum Beispiel bunq, ING, DKB, norisbank und PayCenter.
Inhalt
Tomorrow Bank ohne SCHUFA: Führt Tomorrow Bank eine SCHUFA-Abfrage durch?
Die Tomorrow Bank führt bei der Kontoeröffnung keine SCHUFA-Abfrage durch. Für ein Girokonto ist also kein SCHUFA-Check notwendig, was die Bank auch für Personen mit negativem SCHUFA-Eintrag attraktiv macht. Ausführlich behandeln wir das an anderer Stelle: Geld abheben bei der Tomorrow Bank.
Anders sieht es beim Dispo aus: Wird ein Dispositionskredit über die App beantragt, holt die Tomorrow Bank (über die kontoführende Solarisbank) eine SCHUFA-Auskunft ein und setzt den Dispo-Rahmen anhand der ermittelten Bonität fest. Der variable Sollzins liegt aktuell bei 9,75 Prozent pro Jahr. Passend dazu gibt es bei uns diesen Beitrag: Geld einzahlen bei der Tomorrow Bank.
Neben Tomorrow gibt es auch andere Banken, die eine Kontoeröffnung ohne vorherige SCHUFA-Prüfung ermöglichen.
Tomorrow Bank trotz SCHUFA: Was ist möglich
Obwohl du einen SCHUFA-Eintrag hast, möchtest du gerne ein Girokonto bei der Tomorrow Bank eröffnen? Oder interessierst du dich eher für die Möglichkeit, einen Dispo oder eine Kreditkarte trotz SCHUFA-Eintrag bei der Tomorrow Bank zu beantragen? In diesem Abschnitt erfährst du, was bei der Tomorrow Bank trotz SCHUFA möglich ist. Einen genaueren Blick darauf wirft dieser Beitrag: Tomorrow-Girokonto.
Kann ich ein Tomorrow Bank-Girokonto trotz SCHUFA-Eintrag eröffnen?
Ja, du kannst ein Tomorrow Bank-Girokonto auch mit einem SCHUFA-Eintrag eröffnen. Die Tomorrow Bank führt bei der Kontoeröffnung grundsätzlich keine SCHUFA-Abfrage durch. Der Einstiegstarif Now ist kostenlos, wenn du unter 21 Jahre alt bist oder monatlich mindestens 500 Euro Einkommen nachweist, sonst fallen 4,90 Euro monatlich an. Die Tarife Change (8,90 Euro) und Plus (17,90 Euro) bieten zusätzliche Leistungen wie mehr kostenlose Bargeldabhebungen, sind aber für die Kontoeröffnung selbst nicht erforderlich. Zugangsdaten vergessen oder Konto gesperrt? Der Ratgeber zum Tomorrow Login zeigt, was dann hilft.
Kann ich einen Tomorrow Bank-Dispo trotz SCHUFA-Eintrag beantragen?
Ja, du kannst einen Tomorrow Bank-Dispo auch mit einem SCHUFA-Eintrag beantragen, allerdings prüft die Bank in diesem Fall deine Bonität. Anders als bei der Kontoeröffnung holt Tomorrow für den Dispo eine SCHUFA-Auskunft ein und richtet den Rahmen entsprechend niedriger ein, wenn der Score schlecht ausfällt. Eine Ablehnung ist bei negativem SCHUFA-Eintrag also möglich, aber nicht automatisch die Regel.
Kann ich eine Tomorrow Bank-Kreditkarte trotz SCHUFA-Eintrag beantragen?
Ja, du kannst eine Tomorrow Bank-Kreditkarte trotz SCHUFA-Eintrag beantragen. Im Gegensatz zu vielen traditionellen Banken führt die Tomorrow Bank bei der Kartenbeantragung keine Bonitätsprüfung oder SCHUFA-Abfrage durch, da die enthaltene VISA-Debitkarte auf Guthabenbasis funktioniert. Die Tomorrow Bank legt großen Wert auf Nachhaltigkeit und bietet optional auch Kartenmotive aus Holz an. Je nach gewähltem Tarif (Now, Change oder Plus) fällt dafür die entsprechende monatliche Kontogebühr an.
Welche Tomorrow Bank-Alternativen ohne SCHUFA-Prüfung gibt es?
Es gibt mehrere Alternativen zur Tomorrow Bank ohne SCHUFA-Prüfung, die das beste Girokonto für deine spezifischen Bedürfnisse bieten könnten.
bunq
bunq, eine niederländische Online-Bank, bietet eine Kontoeröffnung ohne SCHUFA-Prüfung. Seit der Preiserhöhung im Januar 2026 kostet das Free-Konto 0 Euro, Core 3,99 Euro, Pro 9,99 Euro und Elite 18,99 Euro pro Monat, gestaffelt nach Anzahl der Unterkonten und Zusatzleistungen. Jede Kontovariante enthält eine Bezahlkarte sowie günstige Konditionen für Bargeldabhebungen.
ING
Das reguläre Girokonto der ING setzt eine Zustimmung zur SCHUFA-Abfrage voraus. Wer davon nicht profitieren kann, hat trotzdem einen gesetzlichen Anspruch auf das Basiskonto nach § 31 ZAG, das jede Bank in Deutschland unabhängig von SCHUFA-Einträgen anbieten muss. Die ING führt dieses Basiskonto ohne monatlichen Mindestgeldeingang und ohne Kontoführungsgebühr, Abhebungen an ING-eigenen Automaten sind kostenlos. Einen Dispositionskredit oder eine Kreditkarte gibt es beim Basiskonto allerdings nicht.
DKB
Bei der DKB (Deutsche Kreditbank AG, Direktbank aus Berlin) lohnt sich die Unterscheidung zwischen zwei Produkten. Das reguläre DKB-Girokonto setzt eine SCHUFA-Abfrage voraus. Das gesetzliche DKB-Basiskonto dagegen prüft die SCHUFA nicht und ist kostenlos bei einem monatlichen Geldeingang ab 700 Euro oder für Kontoinhaber unter 28 Jahren, sonst fallen 4,50 Euro pro Monat an. Es bietet nur grundlegende Funktionen wie Karte, Einzahlung und Abhebung, ohne Dispositionskredit.
norisbank Girokonto plus
Das Girokonto plus der norisbank (einer Direktbank-Tochter der Deutschen Bank) richtet sich gezielt an Kunden mit negativem SCHUFA-Eintrag: Eine schlechte Bonität führt hier nicht automatisch zur Ablehnung. Das Konto kostet 7,90 Euro monatlich und enthält eine Mastercard direkt (Debitkarte) ohne Bonitätsvoraussetzung und ohne Jahresbeitrag sowie kostenlose Bargeldauszahlungen an über 26.000 Stellen in Deutschland. Ein Dispo ist auf Wunsch möglich.
PayCenter
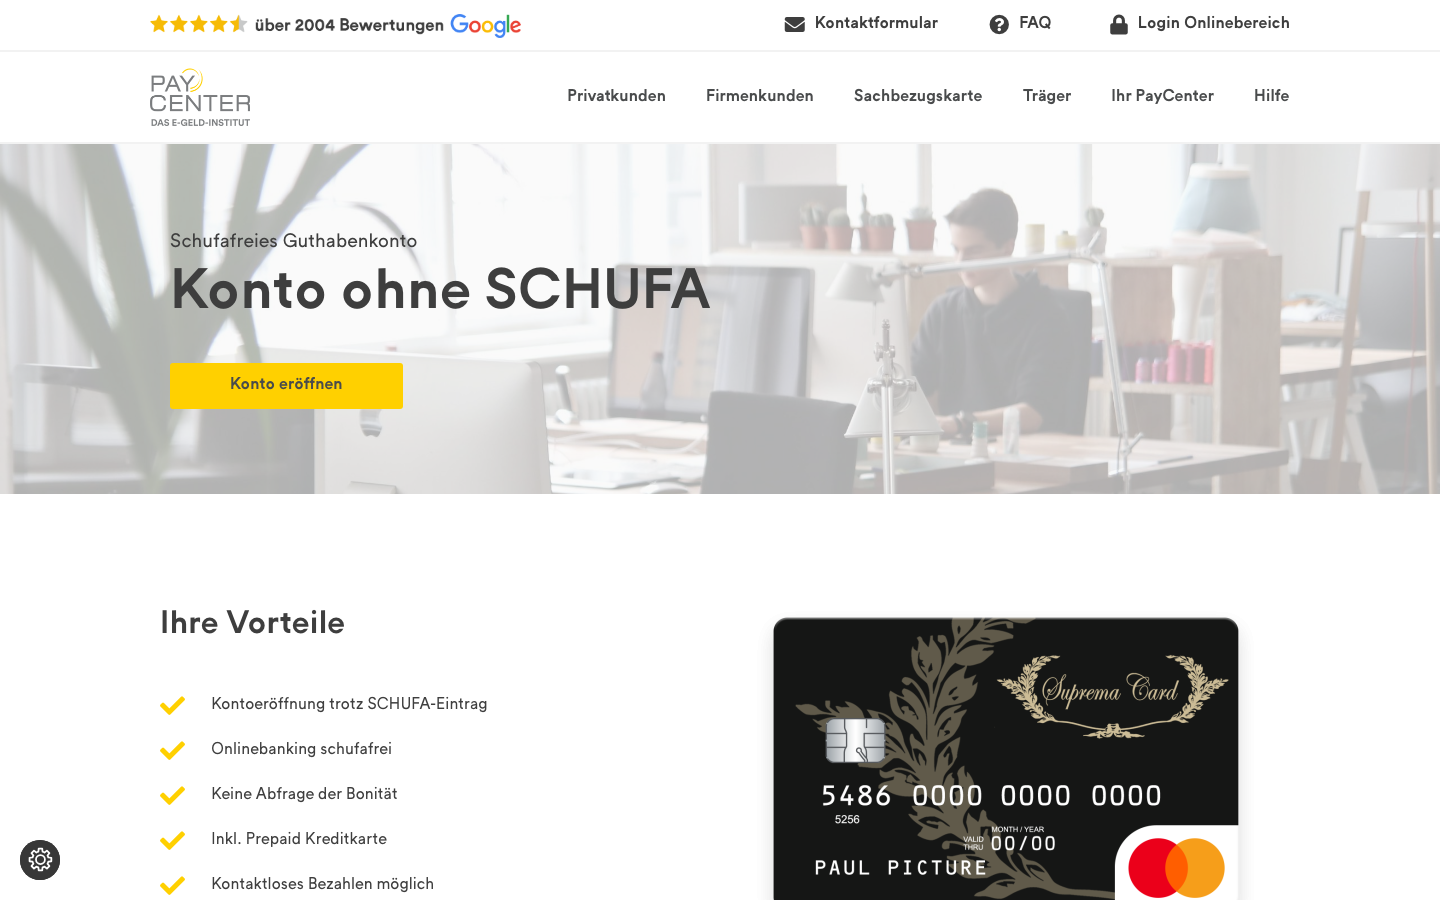
Auch bei PayCenter, einem BaFin-beaufsichtigten E-Geld-Institut, kannst du ein Girokonto ohne SCHUFA-Bonitätsauskunft eröffnen. Das Angebot läuft auf Guthabenbasis und lässt sich auch als P-Konto (Pfändungsschutzkonto) führen: Damit ist das Guthaben bis zum gesetzlichen Pfändungsfreibetrag automatisch geschützt, dieser liegt seit dem 1. Juli 2026 bei 1.590 Euro monatlich und wird jährlich an die Lebenshaltungskosten angepasst. Enthalten sind eine Prepaid-Mastercard sowie kontaktloses Bezahlen per Karte, Apple Pay und Google Pay. Aktuelle Kontogebühren erfährst du direkt bei PayCenter, da der Anbieter diese nicht öffentlich auf der Website ausweist.
Hinweis: Von der früher hier gelisteten Black&White Mastercard raten wir mittlerweile ab. Die dahinterstehende xPay Services GmbH hat im Dezember 2023 Insolvenz angemeldet, die Karte samt zugehörigem Girokonto wird seitdem nicht mehr angeboten.
Gebühren, Konditionen und die SCHUFA-Praxis der einzelnen Anbieter können sich jederzeit ändern. Prüfe die aktuellen Preise deshalb vor Vertragsabschluss immer direkt auf der Website des jeweiligen Anbieters.
Häufige Fragen zu Tomorrow Bank und SCHUFA
Wie wirkt sich ein SCHUFA-Eintrag heute auf die Kontoeröffnung aus?
Seit dem 17. März 2026 misst die SCHUFA die Kreditwürdigkeit nicht mehr in Prozent, sondern auf einer neuen Skala von 100 bis 999 Punkten anhand von zwölf veröffentlichten Kriterien. Als „gut“ gilt ein Score ab 709 Punkten, als „hervorragend“ ab 776 Punkten. Anbieter ohne SCHUFA-Prüfung bei der Kontoeröffnung wie Tomorrow, bunq oder das gesetzliche Basiskonto berücksichtigen diesen Score gar nicht erst.
Wird ein erledigter SCHUFA-Eintrag sofort gelöscht?
Nein, ein bezahlter Negativeintrag wird nicht automatisch sofort gelöscht. Der Bundesgerichtshof hat am 18. Dezember 2025 entschieden, dass die üblichen Speicherfristen von 18 Monaten oder drei Jahren weiterhin gelten und eine reine Zahlung allein keinen Anspruch auf sofortige Löschung begründet. Eine frühere Löschung ist nur über eine begründete Einzelfallabwägung möglich, etwa wenn die Speicherung nachweislich unverhältnismäßig geworden ist. Das gilt auch für Einträge, die im Zusammenhang mit einem Tomorrow-Dispo entstanden sind.