
Laatst bijgewerkt:
Rente op rente betekent dat je niet alleen rente ontvangt over je oorspronkelijke inleg, maar ook over de rente die je eerder al hebt opgebouwd. Daardoor groeit je vermogen exponentieel in plaats van lineair. Op deze pagina staat de formule, een volledig uitgewerkt rekenvoorbeeld met een jaar-op-jaar tabel, de variant met een maandelijkse inleg, en praktische tips om de berekening zelf te maken in een rekenmachine of spreadsheet.
Wat is rente op rente?
Rente op rente, ook wel samengestelde interest genoemd, is het principe waarbij rente wordt berekend over zowel het startbedrag als over de rente die in eerdere periodes al is bijgeschreven. Zodra de eerste rentebetaling aan je saldo wordt toegevoegd, telt die rente vanaf dat moment mee als basis voor de volgende renteberekening. Elke periode groeit het bedrag waarover je rente ontvangt dus mee, waardoor de groei van je eindkapitaal versnelt naarmate de looptijd langer wordt. Dit effect wordt vaak het sneeuwbaleffect genoemd: in de eerste jaren lijkt de groei bescheiden, maar na verloop van tijd wordt de curve steeds steiler. Het principe geldt voor elke spaarvorm waarbij rente wordt bijgeschreven, van een gewone spaarrekening tot een kinderspaarrekening waarop je voor een langere periode inlegt.
Rente op rente vs. enkelvoudige rente
Bij enkelvoudige rente ontvang je elk jaar hetzelfde rentebedrag, berekend over alleen het oorspronkelijke startbedrag. Bij samengestelde interest groeit de rentebasis elk jaar mee, wat op de lange termijn een aanzienlijk verschil oplevert.
Een illustratief voorbeeld met een startbedrag van 1.000 euro tegen 5 procent rente per jaar, over een periode van 20 jaar:
- Enkelvoudige rente: 1.000 euro plus 20 keer 50 euro rente is 2.000 euro eindkapitaal.
- Samengestelde interest: het bedrag groeit door herbelegging van de rente naar ongeveer 2.653 euro eindkapitaal.
Het verschil van ongeveer 653 euro ontstaat volledig doordat de rente in latere jaren wordt berekend over een steeds groter wordend bedrag in plaats van steeds over dezelfde 1.000 euro. Welk rentepercentage haalbaar is, hangt af van waar je het geld wegzet: bekijk bijvoorbeeld het overzicht van de beste deposito’s om te zien welke rentepercentages op dit moment gangbaar zijn.
De formule voor rente op rente
De standaardformule voor samengestelde interest is:
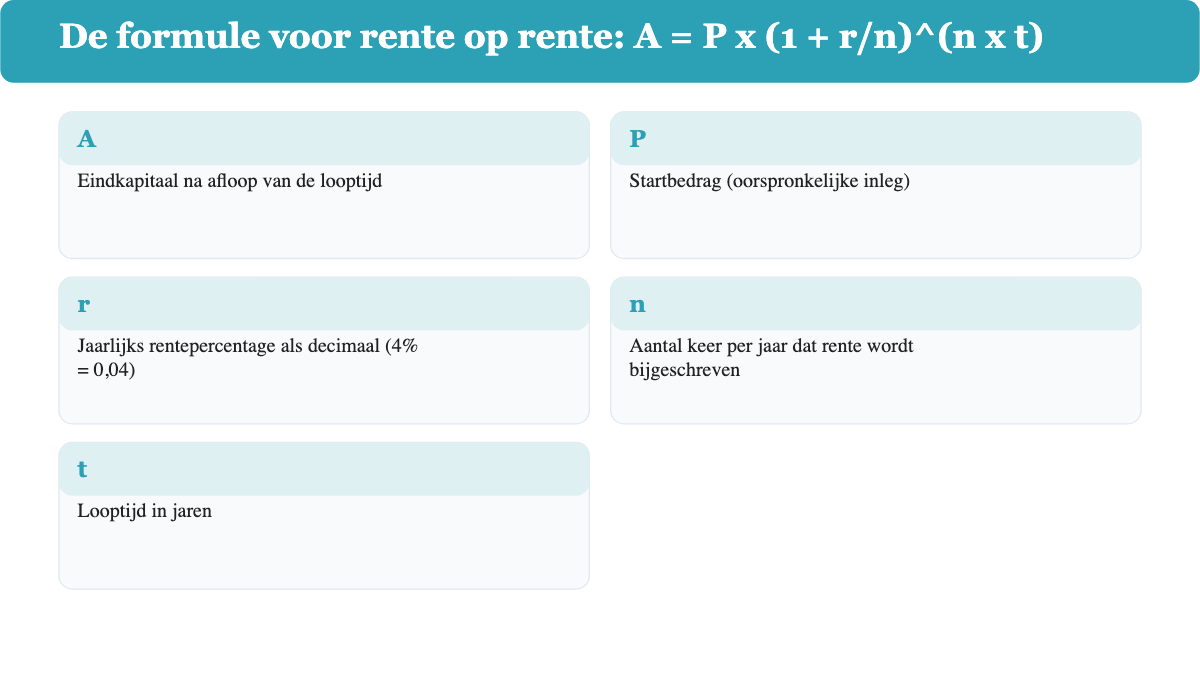
A = P x (1 + r/n)^(n x t)
Waarbij elke letter het volgende betekent:
- A: het eindkapitaal na afloop van de looptijd
- P: het startbedrag (de oorspronkelijke inleg)
- r: het jaarlijkse rentepercentage, geschreven als decimaal getal (4 procent wordt dus 0,04)
- n: het aantal keer per jaar dat de rente wordt bijgeschreven (1 voor jaarlijks, 12 voor maandelijks)
- t: de looptijd in jaren
Wat betekent elke letter in de formule?
Het startbedrag P is het bedrag waarmee je begint. Het rentepercentage r bepaalt hoe snel het kapitaal groeit en moet altijd als decimaal getal in de formule worden ingevuld, dus 4 procent wordt 0,04 en niet 4. De compoundingfrequentie n bepaalt hoe vaak de rente wordt bijgeschreven: bij een hogere n wordt de rente vaker toegevoegd aan de hoofdsom, wat het eindresultaat licht verhoogt. De looptijd t in jaren bepaalt hoe vaak het rente-op-rente-effect zich herhaalt, en is daarmee de factor met de grootste invloed op het uiteindelijke verschil met enkelvoudige rente.
Rekenvoorbeeld: rente op rente stap voor stap berekenen
Stel je begint met een startbedrag van 10.000 euro tegen een jaarlijkse rente van 4 procent, met jaarlijkse bijschrijving, over een looptijd van 10 jaar.
Stap 1: vul de bekende waarden in de formule in. P = 10.000, r = 0,04, n = 1, t = 10.
Stap 2: bereken (1 + r/n), dus (1 + 0,04/1) = 1,04.
Stap 3: verhef dit tot de macht n x t, dus 1,04 tot de macht 10. Dat komt uit op ongeveer 1,4802.
Stap 4: vermenigvuldig dit met het startbedrag. 10.000 x 1,4802 is ongeveer 14.802,44 euro eindkapitaal.
Van de 14.802,44 euro is 10.000 euro het oorspronkelijke startbedrag en ongeveer 4.802,44 euro is de opgebouwde rente. Bij enkelvoudige rente zou dit slechts 4.000 euro rente zijn geweest, dus het rente-op-rente-effect levert in dit voorbeeld ruim 800 euro extra op over 10 jaar.
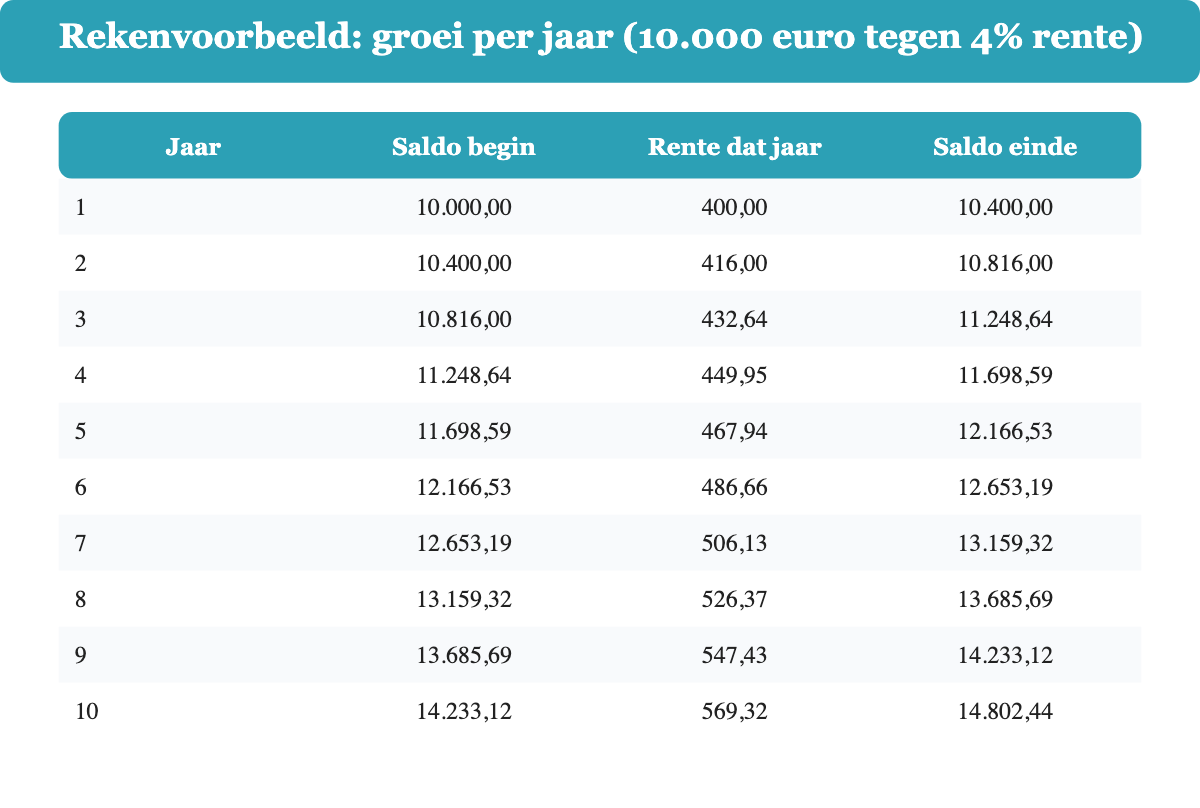
De onderstaande tabel laat zien hoe het saldo elk jaar groeit bij hetzelfde uitgangspunt van 10.000 euro tegen 4 procent jaarlijkse rente:
| Jaar | Saldo aan het begin | Rente dat jaar | Saldo aan het einde |
|---|---|---|---|
| 1 | 10.000,00 | 400,00 | 10.400,00 |
| 2 | 10.400,00 | 416,00 | 10.816,00 |
| 3 | 10.816,00 | 432,64 | 11.248,64 |
| 4 | 11.248,64 | 449,95 | 11.698,59 |
| 5 | 11.698,59 | 467,94 | 12.166,53 |
| 6 | 12.166,53 | 486,66 | 12.653,19 |
| 7 | 12.653,19 | 506,13 | 13.159,32 |
| 8 | 13.159,32 | 526,37 | 13.685,69 |
| 9 | 13.685,69 | 547,43 | 14.233,12 |
| 10 | 14.233,12 | 569,32 | 14.802,44 |
De rente die elk jaar wordt bijgeschreven, stijgt zelf ook elk jaar, van 400 euro in het eerste jaar tot bijna 570 euro in het tiende jaar, puur omdat de rentebasis elk jaar meegroeit.
Rente op rente berekenen met maandelijkse inleg
Veel spaarders zetten niet alleen een startbedrag weg, maar leggen ook elke maand een vast bedrag opzij. De formule breidt dan uit met een component voor de periodieke inleg PMT:
A = P x (1 + r/n)^(n x t) + PMT x [((1 + r/n)^(n x t) -1) / (r/n)]
Als voorbeeld: hetzelfde startbedrag van 10.000 euro tegen 4 procent rente over 10 jaar, maar nu met maandelijkse bijschrijving van de rente (n = 12) en een extra maandelijkse inleg van 100 euro.
Het deel van het startbedrag groeit in dat geval naar ongeveer 14.908 euro. De maandelijkse inleg van 100 euro, verspreid over 120 maanden, levert in totaal 12.000 euro aan inleg op, die door het rente-op-rente-effect op de inleg zelf nog eens ongeveer 2.725 euro extra rente oplevert. Samen komt het eindkapitaal daarmee uit op ongeveer 29.633 euro, aanzienlijk meer dan de 14.802 euro uit het eerdere voorbeeld zonder maandelijkse inleg.
Dit laat zien dat een regelmatige, kleinere inleg op de lange termijn net zo belangrijk kan zijn als een groot startbedrag, omdat elke storting vanaf het moment van inleg meeprofiteert van het rente-op-rente-effect.
Rekenen met een tool: rekenmachine of Excel
Voor een eenmalige berekening volstaat een gewone rekenmachine met een macht-functie, zoals hierboven stap voor stap doorgerekend. Voor herhaalde berekeningen of scenario’s met een maandelijkse inleg is een spreadsheet praktischer.
In een Nederlandstalige versie van Excel of Google Spreadsheets kun je de ingebouwde functie voor toekomstige waarde gebruiken, in het Nederlands vaak aangeduid als TOEKOMSTWAARDE. Deze functie vraagt in de regel om vier onderdelen: het rentepercentage per periode, het aantal periodes, de periodieke inleg, en het startbedrag. Let bij het gebruik van deze functie op twee punten:
- Vul het rentepercentage per periode in, dus deel het jaarpercentage door 12 als je met maanden rekent.
- Controleer de exacte volgorde en schrijfwijze van de functie in jouw Excel-versie, want die kan per taalversie en jaargang licht verschillen.
Wie liever niet zelf een spreadsheet opzet, kan ook een van de vele losse rente-op-rente-rekentools online gebruiken. Vul in dat geval altijd zelf de aannames in (startbedrag, rentepercentage, looptijd en eventuele inleg) in plaats van te vertrouwen op vooraf ingevulde standaardwaarden.
Invloed van inflatie en belasting op je rendement
De hierboven berekende bedragen zijn brutobedragen op basis van een vast, aangenomen rentepercentage. In de praktijk spelen twee factoren een grote rol bij wat je uiteindelijk overhoudt:
- Inflatie verlaagt de koopkracht van je eindkapitaal. Een bedrag dat over tien jaar nominaal is gegroeid, is in koopkracht minder waard geworden als de inflatie in die periode hoger lag dan je rendement.
- Vermogensbelasting kan een deel van het rendement wegnemen, afhankelijk van de actuele belastingregels in box 3 en de vrijstellingen die op dat moment gelden.
- Het werkelijk gerealiseerde rendement kan afwijken van het rekenkundig aangenomen percentage, zeker bij beleggen in plaats van sparen, waar rendementen van jaar tot jaar sterk kunnen schommelen.
Omdat belastingregels en vrijstellingen regelmatig wijzigen, is het verstandig om voor de meest actuele cijfers de officiële regels van dat moment te raadplegen in plaats van te rekenen met een vast percentage uit een ouder voorbeeld. Hoe je spaargeld en beleggingen precies in de aangifte verwerkt, lees je in onze uitleg over de belastingaangifte.
Veelgestelde vragen over rente op rente berekenen
Hoe bereken je rente op rente per maand? Gebruik dezelfde formule, maar reken met een maandelijks rentepercentage (het jaarpercentage gedeeld door 12) en tel het aantal maanden in plaats van het aantal jaren als looptijd.
Hoe bereken je rente op rente per dag? Voor dagelijkse bijschrijving deel je het jaarlijkse rentepercentage door 365 en vul je het aantal dagen in als looptijd. In de praktijk maakt dagelijkse versus maandelijkse bijschrijving meestal maar een klein verschil in het eindresultaat.
Maakt maandelijks of jaarlijks compounderen veel verschil? Bij lagere rentepercentages is het verschil tussen maandelijkse en jaarlijkse bijschrijving beperkt. Bij hogere rentepercentages en langere looptijden loopt het verschil op tot enkele procenten van het eindkapitaal, zoals ook te zien is in de rekenvoorbeelden hierboven.
Wat is een realistisch rendement om mee te rekenen? Er bestaat geen vast antwoord, omdat het haalbare rendement afhangt van waar het geld wordt aangehouden en hoe de markt zich ontwikkelt. Gebruik voor een eigen berekening altijd een percentage waar je zelf vertrouwen in hebt, en reken zo nodig met meerdere scenario’s naast elkaar.
Kan ik dezelfde formule gebruiken voor beleggen in plaats van sparen? Ja, de wiskundige formule is voor beide hetzelfde. Het verschil zit in de betrouwbaarheid van het ingevulde rentepercentage: bij sparen is de rente vaak vast of voorspelbaar, bij beleggen is het rendement een aanname die van jaar tot jaar kan afwijken.