
Última actualización:
WiZink es uno de los nombres más reconocibles de la banca digital española, pero también uno de los más discutidos. Su tarjeta revolving protagonizó una de las sentencias más citadas del Tribunal Supremo en materia de usura, mientras que su cuenta de ahorro se ha ganado una reputación mucho más tranquila entre quienes buscan rentabilidad sin condiciones. En este análisis repasamos quién es realmente WiZink Bank, qué productos ofrece, cómo está regulado y por qué 2026 podría marcar un punto de inflexión en su historia como entidad independiente.
Qué es WiZink Bank y de dónde viene
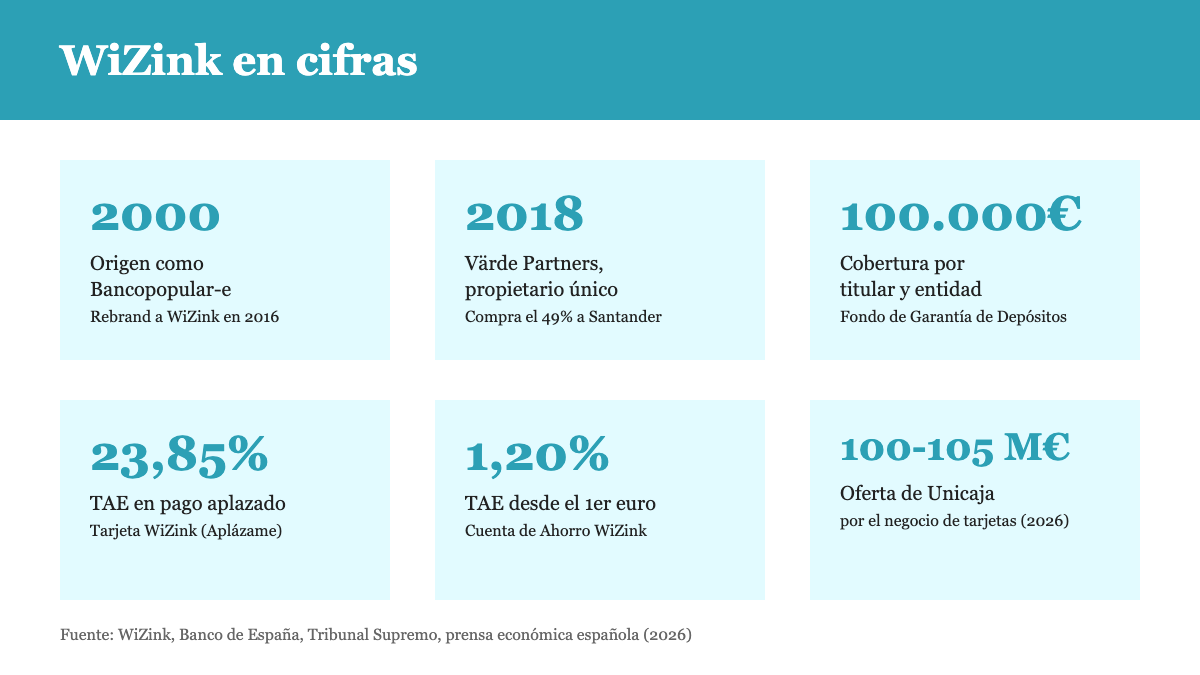
WiZink Bank S.A.U. es una entidad de crédito española sin red de oficinas físicas. Está especializada en financiación al consumo, tarjetas y productos de ahorro. Su origen se remonta al año 2000, cuando Banco Popular integró el negocio de tarjetas y ahorro que había adquirido de Citibank España en una filial digital llamada Bancopopular-e. En 2014, el fondo estadounidense Värde Partners adquirió el 51% de esa filial, y Banco Popular conservó el 49% restante. Tras el rebranding de 2016, la entidad pasó a llamarse WiZink. El accionariado cambió de nuevo en noviembre de 2018. Después de que Banco Santander absorbiera a Banco Popular en 2017, Santander vendió su 49% en WiZink a Värde Partners, que se convirtió así en propietario único de la entidad a través de un vehículo con sede en Luxemburgo.
Hoy WiZink tiene su sede central en Madrid.
Mantiene también actividad comercial en Portugal e Irlanda, además de su mercado principal en España, aunque el grueso de sus clientes y de su cartera de tarjetas sigue concentrado en territorio español.
Los productos de WiZink: cuenta, tarjeta y ahorro
WiZink no funciona como un banco tradicional de operativa diaria: no ofrece domiciliación de nómina, tarjeta de débito clásica ni una cuenta corriente completa. Su catálogo se organiza en tres líneas principales. La primera es la Cuenta WiZink, una cuenta de pago vinculada a la tarjeta de crédito, pensada para gestionar los cobros y pagos de esta última, no como cuenta principal. La segunda es la Tarjeta WiZink, comercializada bajo la marca Aplázame, con opción de pago a fin de mes sin intereses o a plazos con un tipo revolving que en 2026 se sitúa en el 23,85% TAE, además de variantes como WiZink Click o WiZink Now con condiciones distintas. La tercera es la Cuenta de Ahorro WiZink, un depósito a la vista remunerado al 1,20% TAE desde el primer euro, sin domiciliación de nómina ni vinculación de otros productos.
Esta segmentación explica por qué las opiniones sobre WiZink varían tanto según el producto que se analice.
La cuenta de ahorro recibe valoraciones en general positivas por su sencillez y por la ausencia de comisiones o condiciones de vinculación. La tarjeta revolving, en cambio, concentra la mayor parte de las críticas y de la conflictividad legal de la entidad. Es un contraste que se repite de forma constante en foros, comparativas independientes y en las propias reseñas de usuarios que hemos revisado para este análisis.
Regulación y seguridad: quién vigila a WiZink
WiZink Bank es una entidad de crédito autorizada y supervisada por el Banco de España. También está inscrita bajo la supervisión de la Comisión Nacional del Mercado de Valores para su actividad de valores. Como banco español, está adherido al Fondo de Garantía de Depósitos de Entidades de Crédito, que cubre hasta 100.000 euros por titular y entidad en caso de resolución o quiebra. Esta cobertura aplica tanto a los saldos de la Cuenta de Ahorro como a cualquier otro depósito que el cliente mantenga en la entidad.
A diferencia de otros bancos digitales que operan en España bajo pasaporte comunitario desde otro país, WiZink es una entidad de derecho español con licencia bancaria propia. Eso es distinto de lo que ocurre con bancos cuya matriz está en Holanda o Alemania. La protección de depósitos corresponde íntegramente al fondo español, sin depender de un esquema de garantía extranjero, algo que conviene tener claro antes de comparar la seguridad de WiZink con la de otras fintech que operan en España desde fuera.
La sentencia del Supremo sobre las tarjetas revolving
Ninguna conversación sobre WiZink está completa sin mencionar el 4 de marzo de 2020. Ese día, el Pleno de la Sala Civil del Tribunal Supremo declaró usurario un contrato de tarjeta revolving de la entidad con un TAE del 26,82%. La sentencia fijó el criterio: el interés de referencia para valorar la usura debe ser el tipo medio aplicado a las tarjetas revolving según las estadísticas del Banco de España, entonces en torno al 20%, y no el tipo medio de los créditos al consumo en general, mucho más bajo.
Esa doctrina sigue generando litigios seis años después. En julio de 2025, la Sala de Admisión de la Sala Civil del Supremo confirmó como firme una nueva sentencia de nulidad contra una tarjeta WiZink. En enero de 2026, un juzgado de primera instancia de Valencia aplicó por primera vez esta doctrina a un contrato formalizado íntegramente online, obligando a WiZink a devolver 4.200 euros en concepto de intereses usurarios y seguros vinculados. Es una señal de que la exigencia de transparencia se extiende también a la contratación digital.
2026: la posible venta del negocio de tarjetas a Unicaja
El dato más relevante y menos cubierto sobre WiZink en 2026 no aparece en la mayoría de comparativas al uso. Unicaja mantiene negociaciones avanzadas para comprar el negocio de tarjetas de crédito de WiZink, por una cifra que rondaría entre 100 y 105 millones de euros según medios económicos españoles. La operación, de cerrarse, excluiría expresamente las líneas de negocio de crédito al consumo, ahorro y seguros, que Värde Partners tiene intención de mantener o vender por separado.
Antes de sentarse a negociar con Unicaja, WiZink ya había reforzado su balance. Vendió carteras de créditos morosos y solventes por 237 millones de euros y liquidó su filial de recobro, WiZink Gestión. En paralelo, Värde Partners ha encargado a Deutsche Bank explorar una venta parcial del negocio de WiZink en Portugal. Hasta la fecha de esta actualización, Unicaja solo ha reconocido públicamente “análisis preliminares” ante la CNMV, sin acuerdo firmado.
Para cualquier cliente actual de la Tarjeta WiZink, esto significa que, si la operación se cierra, el emisor de su tarjeta podría pasar a ser Unicaja mientras el resto de productos de WiZink seguirían bajo el paraguas de Värde Partners.
Reputación real: qué dicen los clientes de WiZink
En Trustpilot, WiZink acumula una puntuación muy baja, en torno a 1,2 sobre 5, calificada por la propia plataforma como “muy malo”. Las quejas más repetidas se refieren a interés revolving elevado, cargos que el cliente no reconoce y un servicio de atención al cliente percibido como lento o poco resolutivo. El número de reclamaciones formales ha descendido de forma notable desde 2023, coincidiendo con los ajustes que la entidad ha ido introduciendo en sus tipos de interés tras la doctrina del Supremo.
El contraste es marcado si se separa por producto. Los usuarios de la Cuenta de Ahorro WiZink tienden a valorar positivamente la ausencia de condiciones y comisiones, mientras que la conflictividad se concentra de forma abrumadora en la tarjeta revolving Aplázame. Conviene leer las opiniones agregadas de la marca con esa distinción en mente.
Preguntas frecuentes sobre WiZink
¿Es fiable WiZink Bank?
Es una entidad de crédito autorizada y supervisada por el Banco de España, con sus depósitos cubiertos por el Fondo de Garantía de Depósitos hasta 100.000 euros. Su fiabilidad como banco regulado no está en cuestión, aunque su reputación de atención al cliente y las condiciones de su tarjeta revolving reciben críticas frecuentes.
¿Quién es el dueño de WiZink en 2026?
El fondo de inversión estadounidense Värde Partners es el propietario único de WiZink desde noviembre de 2018, cuando adquirió a Banco Santander el 49% que aún no controlaba. En 2026, Värde negocia una posible venta parcial del negocio de tarjetas a Unicaja.
¿WiZink es lo mismo que Aplázame?
No exactamente. Aplázame es el nombre comercial bajo el que WiZink comercializa su tarjeta de crédito insignia. No es una empresa independiente, sino un producto más dentro del catálogo de WiZink Bank, junto a la Cuenta WiZink y la Cuenta de Ahorro WiZink.
¿Cómo puedo reclamar a WiZink por la tarjeta revolving?
Si el TAE de tu contrato revolving es notablemente superior a la media del mercado, puedes reclamar la nulidad del contrato por usura. La reclamación se presenta primero ante el Servicio de Atención al Cliente de WiZink y, si no hay respuesta satisfactoria, ante los tribunales civiles, apoyándote en la doctrina fijada por el Tribunal Supremo desde 2020.
Veredicto: cómo valorar WiZink en su conjunto
WiZink no es un banco único ni fácil de valorar con una sola etiqueta. Como entidad regulada y cubierta por el fondo de garantía español, ofrece seguridad suficiente para el dinero depositado. Como emisor de tarjetas revolving, ha protagonizado los litigios más relevantes de la última década en materia de usura al consumo, con sentencias que siguen sucediéndose en 2026. Y como grupo, atraviesa un proceso de reestructuración accionarial que podría dividir su negocio de tarjetas del resto de la entidad en los próximos meses.
La recomendación práctica es sencilla. Valora cada producto de WiZink por separado, revisa siempre el TAE antes de aplazar un pago con la tarjeta, y no des por hecho que las condiciones actuales de la entidad se mantendrán idénticas mientras avanza la operación con Unicaja.