Tarjeta WiZink 2026: opiniones
Última actualización: 25.10.2026
Contenido
En resumen
La Tarjeta WiZink (Aplázame) es una tarjeta de crédito sin cuota de emisión ni de mantenimiento, pensada para quienes buscan financiación flexible sin vincular otros productos bancarios. Permite pagar a fin de mes sin intereses o aplazar el pago en cuotas mensuales, activando entonces un tipo de interés revolving del 23,85% TAE. La solicitud es 100% online y no requiere domiciliar la nómina ni abrir una cuenta corriente en WiZink.
Ventajas
- Sin cuota de emisión ni de mantenimiento
- No exige domiciliar la nómina ni tener cuenta bancaria en la entidad
- Solicitud 100% online con resolución rápida, normalmente en 24-48 horas
- 0% de interés (TIN y TAE) en las tres primeras compras del año, entre 150 y 750 €
- Seguros gratuitos incluidos: protección de compras, asistencia en viaje y accidentes en transporte público
- App propia para consultar movimientos, bloquear la tarjeta y gestionar el pago
- Límite de crédito inicial de hasta 4.500 €, según solvencia
- Tarjeta virtual disponible antes de recibir la física
Desventajas
- TAE del 23,85% en pago aplazado a 12 meses, por encima de la media del sector
- Los seguros incluidos son básicos, no sustituyen a un seguro de viaje completo
- Comisión del 4,5% en retiradas de efectivo en cajero (mínimo 5 €)
- Comisión del 3,7% en operaciones en divisa distinta al euro
- Estar en ASNEF o RAI es motivo de exclusión para la aprobación
- Valoración muy baja en plataformas de opinión (Trustpilot 1,2/5), con quejas recurrentes sobre atención al cliente
Condiciones en detalle
| Jahresgebühr 1. Jahr | 0 € |
| Jahresgebühr ab 2. Jahr | 0 € |
| Kreditkartentyp | – |
| Effektiver Jahreszins | TAE 23,85% en pago aplazado / 0% en pago único |
| Bezahlung Fremdwährung weltweit | – |
| Bargeld abheben weltweit | – |
| Apple Pay | – |
| Google Pay | – |
| Versicherungen | Sin seguros incluidos de serie |
| Partnerkarte | – |
| Ohne Girokonto | – |
| Valoración | 3.4 /5 |
Puntos fuertes en detalle
Cómo de bien cubre las áreas más importantes.
La Tarjeta WiZink es una de las tarjetas de crédito revolving más conocidas en España, con varios millones de clientes según estimaciones recientes del sector. Se solicita sin necesidad de ser cliente de otro banco, sin cuota de emisión ni de mantenimiento. Pero tiene un pero. Su tipo de interés en pago aplazado está por encima de la media del sector y las opiniones de los propios usuarios reflejan quejas recurrentes sobre comisiones y atención al cliente. En este análisis repasamos condiciones reales, requisitos, ventajas, desventajas, lo que dicen los usuarios y cuándo tiene sentido usarla.
Qué es la Tarjeta WiZink
WiZink Bank es una entidad española especializada en tarjetas de crédito y financiación al consumo. Tiene sede en Madrid y presencia también en Portugal e Irlanda. Su tarjeta insignia, comercializada bajo el nombre Aplázame, funciona como una tarjeta de crédito clásica: permite pagar las compras a fin de mes sin intereses o aplazarlas en cuotas mensuales, en cuyo caso se activa un tipo de interés revolving. Nuestra valoración de Cuenta WiZink recoge las ventajas y los inconvenientes.
A diferencia de la mayoría de bancos tradicionales, WiZink no exige domiciliar la nómina ni contratar productos adicionales. La solicitud se resuelve online en pocos minutos si se cumplen los requisitos de solvencia.

Condiciones de la Tarjeta WiZink en 2026
| Cuota de emisión | 0 € |
| Cuota de mantenimiento (1er y siguientes años) | 0 € |
| TIN / TAE en pago a fin de mes | 0% |
| TIN / TAE en pago aplazado (revolving, a 12 meses) | 21,58% / 23,85% |
| Comisión por disposición de efectivo en cajeros nacionales | 4,5% (mínimo 5 €) |
| Comisión por transferencia de efectivo a cuenta propia | 4% (mínimo 5 €) |
| Comisión por operaciones en divisa distinta al euro | 3,7% |
| Límite de crédito inicial habitual | Hasta 4.500 €, según solvencia |
| Seguros incluidos de serie | Sí: protección de compras, asistencia en viaje y accidentes en transporte público |
La ausencia de cuota es real y no está condicionada a un número mínimo de compras al mes, algo que sí exigen otras tarjetas revolving del mercado español. El punto que hay que vigilar es el TAE del 23,85% en modalidad aplazada a 12 meses, superior a la media de las tarjetas de crédito bancarias tradicionales (que suelen moverse entre el 15% y el 20%). Datos verificados en la web oficial de WiZink y en su cuadro de comisiones actualizado a 26 de enero de 2026.
Cómo funciona el pago aplazado y por qué puede salir caro
Cuando se elige pagar a plazos en lugar de liquidar el saldo íntegro a fin de mes, la deuda pendiente genera intereses cada día hasta que se amortiza por completo. La factura sube rápido. Un ejemplo ilustrativo con tipos de mercado equivalentes: financiar 1.500 € a 48 meses puede suponer varios cientos de euros en intereses acumulados solo por el aplazamiento, incluso pagando religiosamente la cuota mensual.
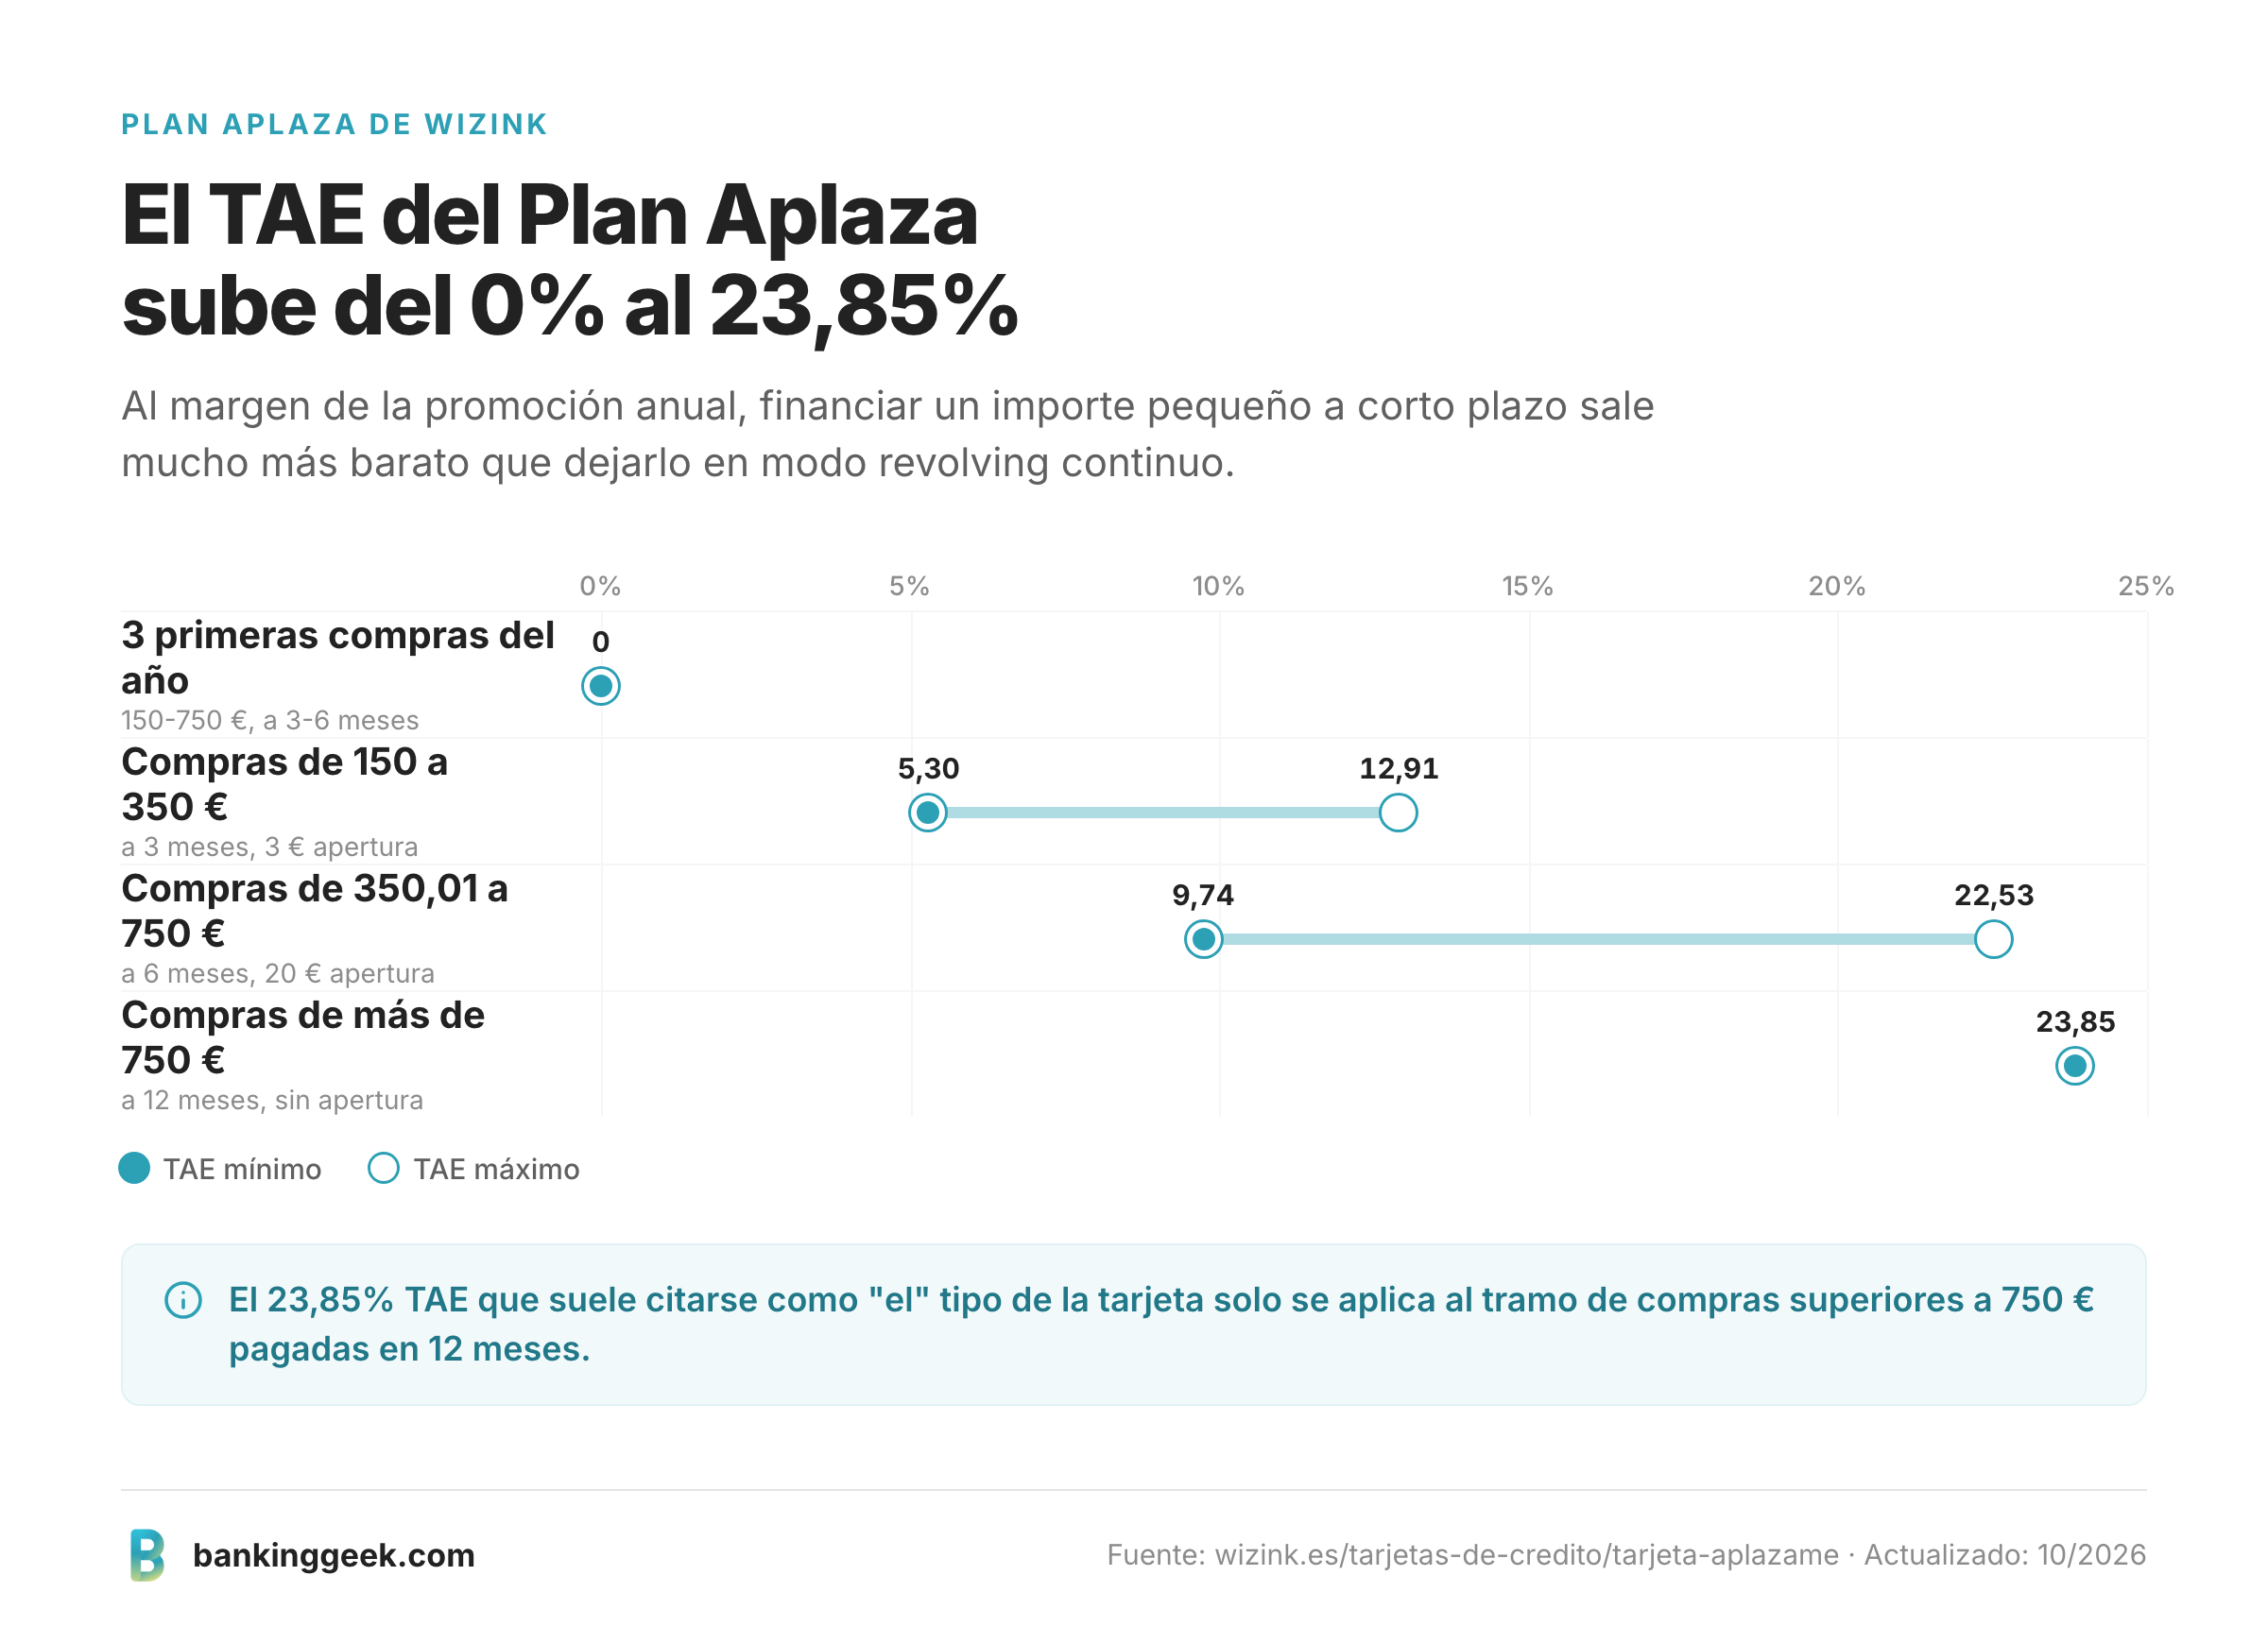
WiZink ofrece una promoción habitual para mitigar esto: las tres primeras compras del año, de entre 150 y 750 €, se pueden fraccionar a 3 o 6 meses con 0% de interés (TIN y TAE del 0%). Fuera de esa promoción, el llamado Plan Aplaza permite fraccionar cualquier compra con tipos que varían según el importe y el plazo elegido: compras de 150 a 350 € a 3 meses tienen un TAE de entre el 5,30% y el 12,91% (3 € de comisión de apertura); compras de 350,01 a 750 € a 6 meses, un TAE de entre el 9,74% y el 22,53% (20 € de apertura); y compras de más de 750 € a 12 meses pasan al tipo revolving estándar del 23,85% TAE, sin comisión de apertura. En la práctica, financiar un importe pequeño a corto plazo mediante el Plan Aplaza sale notablemente más barato que dejar la deuda en modo revolving continuo.
Recomendación práctica: si el objetivo es tener una tarjeta de crédito sin cuota para pagar íntegro cada mes, la Tarjeta WiZink cumple bien esa función. Si se prevé financiar compras a plazos de forma habitual, conviene usar el Plan Aplaza con el plazo más corto posible o comparar antes con una tarjeta de crédito bancaria con TAE más bajo o con un préstamo personal.
El tipo de interés revolving de las tarjetas WiZink ha sido objeto de varias sentencias judiciales en España. El Tribunal Supremo (sentencia 149/2020, de 4 de marzo) declaró usurero el 26,82% TAE de una tarjeta revolving de la entidad, fijando como referencia la media específica de las tarjetas revolving que publica el Banco de España (en torno al 20%) y no la media general del crédito al consumo; esta doctrina fue reconfirmada como firme por la Sala de Admisión del Supremo en julio de 2025, y un juzgado de primera instancia de Valencia la aplicó en enero de 2026 a una tarjeta contratada íntegramente online, ordenando la devolución de 4.200 €. El 23,85% TAE actual de la Tarjeta WiZink se sitúa por debajo del tipo declarado nulo en 2020, pero conviene tenerlo presente si se mantiene deuda revolving de forma prolongada.
Requisitos para solicitar la Tarjeta WiZink
- Ser mayor de edad (la entidad exige generalmente entre 21 y 70 años)
- Tener residencia fiscal en España
- Acreditar ingresos regulares (nómina, pensión o ingresos por actividad económica)
- No figurar en ficheros de morosidad como ASNEF o RAI
- DNI o NIE en vigor
No es necesario domiciliar la nómina ni abrir una cuenta corriente en WiZink: la tarjeta se gestiona de forma independiente, con su propia cuenta de pago asociada para las liquidaciones.
Cómo solicitar la tarjeta paso a paso
- Rellenar el formulario online en la web de WiZink con datos personales y de contacto.
- Indicar la situación laboral y los ingresos mensuales.
- Verificar la identidad (DNI/NIE) mediante el proceso de validación online.
- Esperar la resolución, que suele ser inmediata o en un plazo de 24 a 48 horas.
- Si se aprueba, la tarjeta física llega por correo postal en unos días; mientras tanto puede activarse una versión virtual desde la app.
Ventajas de la Tarjeta WiZink
- Sin cuota de emisión ni de mantenimiento, sin condiciones de vinculación
- No exige domiciliar nómina ni tener cuenta bancaria en la entidad
- Solicitud y resolución online rápidas
- 0% de interés en las tres primeras compras del año (150 a 750 €, a 3 o 6 meses), y tipos reducidos en el Plan Aplaza para compras menores a corto plazo
- Seguros gratuitos incluidos: protección de compras, asistencia en viaje (gastos médicos y repatriación en el extranjero) y accidentes en transporte público
- App propia para consultar movimientos, bloquear la tarjeta y gestionar el pago
Desventajas de la Tarjeta WiZink
- TAE del 23,85% en pago aplazado a 12 meses, por encima de la media del sector
- Los seguros incluidos son básicos y no sustituyen a un seguro de viaje completo para estancias largas
- Comisión del 4,5% en retiradas de efectivo en cajero (mínimo 5 €)
- Comisión del 3,7% en operaciones en divisa distinta al euro, penaliza el uso en el extranjero
- Estar en ASNEF o RAI es motivo de exclusión para la aprobación
- Valoración muy baja en plataformas de opinión de usuarios, con quejas recurrentes sobre atención al cliente
Qué dicen los usuarios: opiniones reales sobre la Tarjeta WiZink
En Trustpilot, WiZink acumula una puntuación de 1,2 sobre 5 con más de 260 opiniones de usuarios, una de las más bajas del sector bancario español. El resumen de las opiniones más recientes, generado a partir de las reseñas publicadas, señala tres focos de queja recurrentes: intereses y comisiones percibidos como excesivos en el pago aplazado, una atención al cliente calificada de poco resolutiva y difícil de contactar, y casos de cobros posteriores a la cancelación de la tarjeta que generan reclamaciones. Varios usuarios relatan también cancelaciones de tarjeta decididas por el banco pese a no haber incurrido en impagos.
Estas valoraciones hay que leerlas con perspectiva: las plataformas de opinión reciben sobre todo experiencias negativas, y son representativas del servicio postcontratación más que de las condiciones objetivas del producto, que sí están reguladas y publicadas. Aun así, conviene tenerlas en cuenta antes de contratar, especialmente si se prevé necesitar soporte de atención al cliente con frecuencia.
Tarjeta WiZink frente a otras tarjetas del catálogo
WiZink comercializa varias tarjetas además de la clásica Aplázame, cada una con un enfoque distinto: MaX Día (devolución de hasta 8 € al mes en compras en Día), WiZink Click (financiación a interés 0% para compras concretas de 85 a 1.000 €) y WiZink Now (línea de crédito adicional de hasta 2.000 € con TAE más reducido, del 9,92%). Si el uso principal es financiar una compra puntual, Click o Now suelen salir más económicas que la modalidad revolving estándar de Aplázame.
Alternativas a la Tarjeta WiZink
Antes de decidir, merece la pena comparar con otras opciones ya analizadas en BankingGeek: la Tarjeta Revolut, sin comisiones de emisión y con cambio de divisa más ventajoso para viajar, la Tarjeta N26, asociada a una cuenta bancaria completa, o la American Express España, con un programa de puntos más sólido pero con cuota anual. Si lo que se busca es directamente una cuenta con tarjeta incluida, también puede interesar nuestra comparativa de mejores bancos online en España.
Preguntas frecuentes sobre la Tarjeta WiZink
¿La Tarjeta WiZink tiene cuota anual?
No. La emisión y el mantenimiento son gratuitos de forma permanente, sin condiciones de facturación mínima.
¿Puedo tener la Tarjeta WiZink sin ser cliente de otro banco?
Sí. WiZink no exige domiciliar nómina ni abrir una cuenta corriente adicional; la tarjeta funciona de forma independiente.
¿La Tarjeta WiZink incluye seguros?
Sí. Incluye de forma gratuita un seguro de protección de compras (robo, hurto o daño accidental, y compra online no conforme o no entregada), un seguro de asistencia en viaje (gastos médicos y repatriación en el extranjero) y un seguro de accidentes en transporte público colectivo. Son coberturas básicas, no un seguro de viaje integral.
¿Qué pasa si no pago la Tarjeta WiZink?
El impago genera intereses de demora y puede derivar en la inclusión en ficheros de morosidad como ASNEF, además de gastos de gestión de recobro. Conviene contactar con la entidad ante cualquier dificultad de pago antes de que se acumule la deuda.
¿Se puede pagar la Tarjeta WiZink íntegramente cada mes sin intereses?
Sí, eligiendo la modalidad de pago a fin de mes el TIN y el TAE son del 0%, igual que en una tarjeta de débito o de cargo tradicional.
¿La Tarjeta WiZink es Visa o Mastercard?
WiZink opera con ambas redes según el producto y el momento de emisión; la app y el contrato indican la red concreta asignada a cada tarjeta.
Veredicto: ¿merece la pena la Tarjeta WiZink?
La Tarjeta WiZink es una buena opción si se busca una tarjeta de crédito sin cuota, de aprobación rápida, con algunos seguros básicos incluidos y sin necesidad de vincular otros productos bancarios, siempre que se pague el saldo íntegro cada mes o se use el Plan Aplaza con plazos cortos. Su punto débil es doble: el TAE del 23,85% en modalidad revolving a 12 meses la convierte en una opción cara para financiar compras a medio o largo plazo, y las opiniones de los usuarios en plataformas como Trustpilot reflejan quejas frecuentes sobre atención al cliente y gestión de comisiones tras la cancelación. Para financiación ocasional de bajo importe puede cumplir bien su función; para financiar compras grandes de forma recurrente, suele compensar comparar antes con una tarjeta bancaria de TAE más bajo o un préstamo personal.
Qué tan seguro es WiZink Aplázame?
WiZink Aplázame frente a las alternativas
Comparación directa de las condiciones clave con los competidores más fuertes del mercado.
 |  | |
| Valoración | 3.4 /5 | 3.5 /5 |
| Jahresgebühr 1. Jahr | 0 € | 0 € |
| Jahresgebühr ab 2. Jahr | 0 € | 0 € |
| Kreditkartentyp | – | Debit |
| Effektiver Jahreszins | TAE 23,85% en pago aplazado / 0% en pago único | - |
| Bezahlung Fremdwährung weltweit | – | 0,00 % |
| Bargeld abheben weltweit | – | 0,00 € |
| Apple Pay | – | ✓ |
| Google Pay | – | ✓ |
| Versicherungen | Sin seguros incluidos de serie | ✗ |
| Partnerkarte | – | ✓ |
| Ohne Girokonto | – | ✗ |
Cómo valoramos
Sobre el autor