
Última actualización:
Vivid Money acumula cerca de 30.000 opiniones en Trustpilot y una valoración media de 4,7 sobre 5. Esa cifra por sí sola no responde a la pregunta que de verdad importa antes de abrir una cuenta: si es una entidad segura, qué protege realmente el dinero de los clientes y para quién tiene sentido en 2026. Esta guía analiza Vivid Money como marca, no como un producto concreto, y aclara su situación regulatoria, sus puntos fuertes y débiles reales, y qué cuenta específica conviene revisar a continuación si ya sabes lo que buscas.
¿Qué es Vivid Money?
Vivid Money es una entidad de dinero electrónico (EMI) con sede en Luxemburgo que ofrece cuentas digitales, tarjetas y herramientas de ahorro a través de su aplicación móvil, sin red de oficinas físicas. La empresa nació en Alemania en 2020 como una fintech orientada al consumidor, pero desde entonces ha reestructurado su operativa bajo Vivid Money S.A., la entidad luxemburguesa que hoy presta el servicio en España y en el resto de la Unión Europea.
El catálogo de Vivid cubre tres perfiles distintos bajo la misma marca: una cuenta personal pensada como complemento digital al banco principal, una cuenta Business para autónomos y pequeñas empresas, y una función de cuenta remunerada que rentabiliza el saldo disponible. Cada una tiene su propia estructura de comisiones y requisitos, así que esta guía se centra en la reputación y la seguridad de la marca en conjunto. Más abajo encontrarás el enlace directo a la revisión completa de cada producto.
¿Vivid Money es un banco? Regulación y seguridad
No, Vivid Money no es un banco. Opera como entidad de dinero electrónico (EMI) autorizada y supervisada por la Comisión de Vigilancia del Sector Financiero (CSSF) de Luxemburgo, el mismo regulador que vigila a otras grandes fintech europeas. Esta distinción no es solo administrativa: cambia cómo se protege el dinero de los clientes frente a lo que ocurre en un banco tradicional español.
Como EMI, Vivid no acepta depósitos en el sentido bancario clásico. En su lugar, salvaguarda el 100% de los fondos de sus clientes mediante dos mecanismos combinados:
- Cuentas bancarias segregadas, separadas del patrimonio de la empresa y designadas específicamente como cuentas de dinero de clientes.
- Participaciones en un fondo del mercado monetario cualificado (QMMF) gestionado por BNP Paribas Asset Management, que solo invierte en activos líquidos de bajo riesgo.
La parte de los fondos depositada en cuentas segregadas en un banco socio del grupo BPCE en Francia recibe protección adicional del fondo de garantía de depósitos francés (FGDR) hasta 100.000 euros por cliente, gracias a que esas cuentas están estructuradas para identificar a cada titular individual. Eso es distinto de estar cubierto por el Fondo de Garantía de Depósitos (FGD) español, que solo protege depósitos en bancos con licencia española. Conviene no confundir ambos mecanismos.
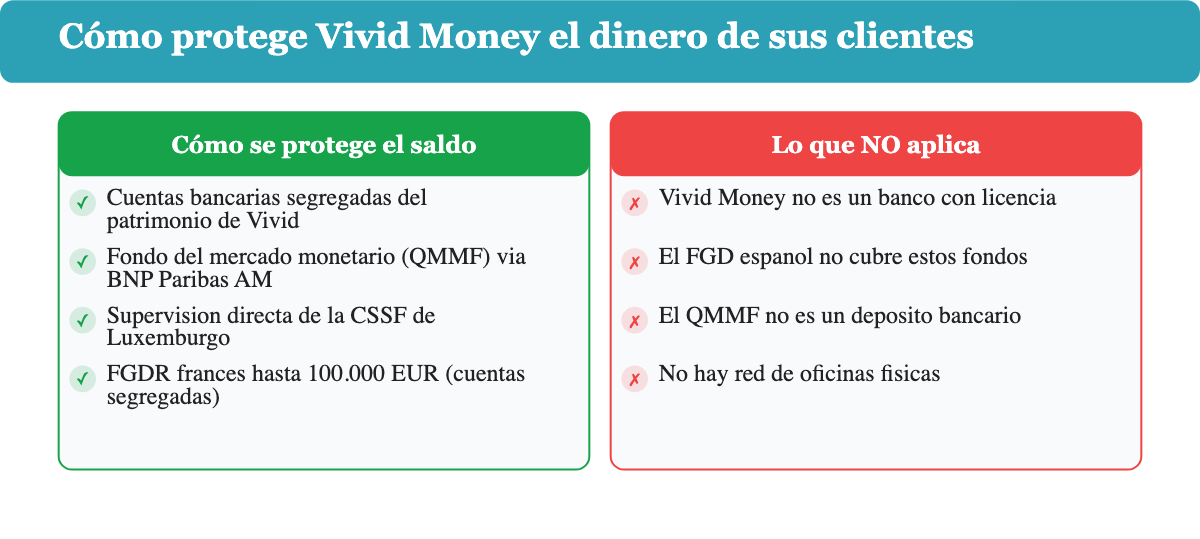
La parte del saldo invertida en el QMMF no es un depósito y no entra en ningún fondo de garantía. Al tratarse de activos segregados y supervisados por la CSSF, Vivid indica que el objetivo es devolver el 100% de los fondos en caso de insolvencia de la entidad.
Otro punto que conviene actualizar respecto a lo que se lee en algunas comparativas: Solarisbank, el socio bancario alemán que emitía los IBAN de Vivid en sus primeros años, dejó de prestar ese servicio en 2024. Los IBAN de la cuenta personal se emiten ahora a través de Banking Circle S.A., por lo que los clientes españoles reciben por defecto un IBAN alemán salvo que soliciten uno local.
La cuenta Business sí emite IBAN local.
Lo hace en varios países, España incluida, directamente a través de Vivid Money S.A.
Ventajas y desventajas de Vivid Money
Antes de decidir si Vivid Money encaja con lo que buscas, conviene ver de un vistazo lo que funciona bien y lo que genera más quejas entre los usuarios reales. Estas son las ventajas más citadas por los propios usuarios.
- Apertura de cuenta completamente online, sin papeleo ni visitas a oficina.
- Cashback en compras con tarjeta y herramientas de organización del dinero (pockets) integradas en la app.
- Cuenta remunerada disponible sobre el saldo no utilizado, sin necesidad de contratar un producto de inversión aparte.
- Pagos en el extranjero sin comisión de cambio de divisa en la mayoría de casos.
- Autenticación de dos factores y bloqueo instantáneo de tarjeta desde la app.
Frente a esto, los patrones de queja más repetidos en las reseñas reales apuntan a fricciones operativas, no a fraude o mala fe.
- Bloqueos de tarjeta y peticiones de reverificación de identidad (KYC) que algunos usuarios describen como repentinas y poco explicadas.
- Tiempos de espera largos en el chat de soporte durante horas punta.
- Retiradas de efectivo gratuitas limitadas mensualmente, con un mínimo por operación en el plan sin coste.
- Las funciones más completas, como límites más altos, más cashback o tarjetas físicas adicionales, quedan reservadas a los planes de pago.
Opiniones reales de los usuarios: qué dice Trustpilot
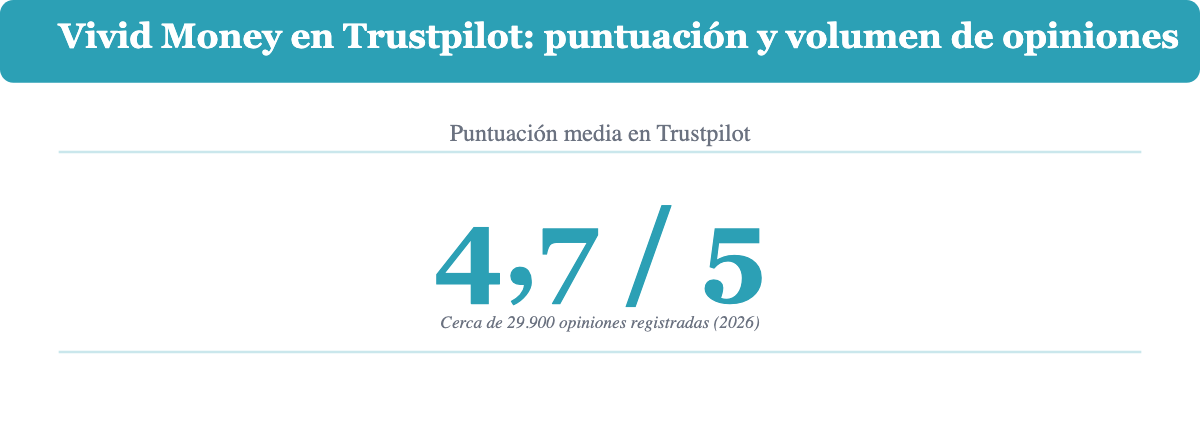
Vivid Money mantiene una puntuación de 4,7 sobre 5 en Trustpilot con cerca de 29.900 opiniones registradas a fecha de esta revisión, una cifra alta para una fintech de su tamaño y consistente en el tiempo. Esa nota resume miles de experiencias individuales, así que merece la pena mirar qué hay detrás del número.
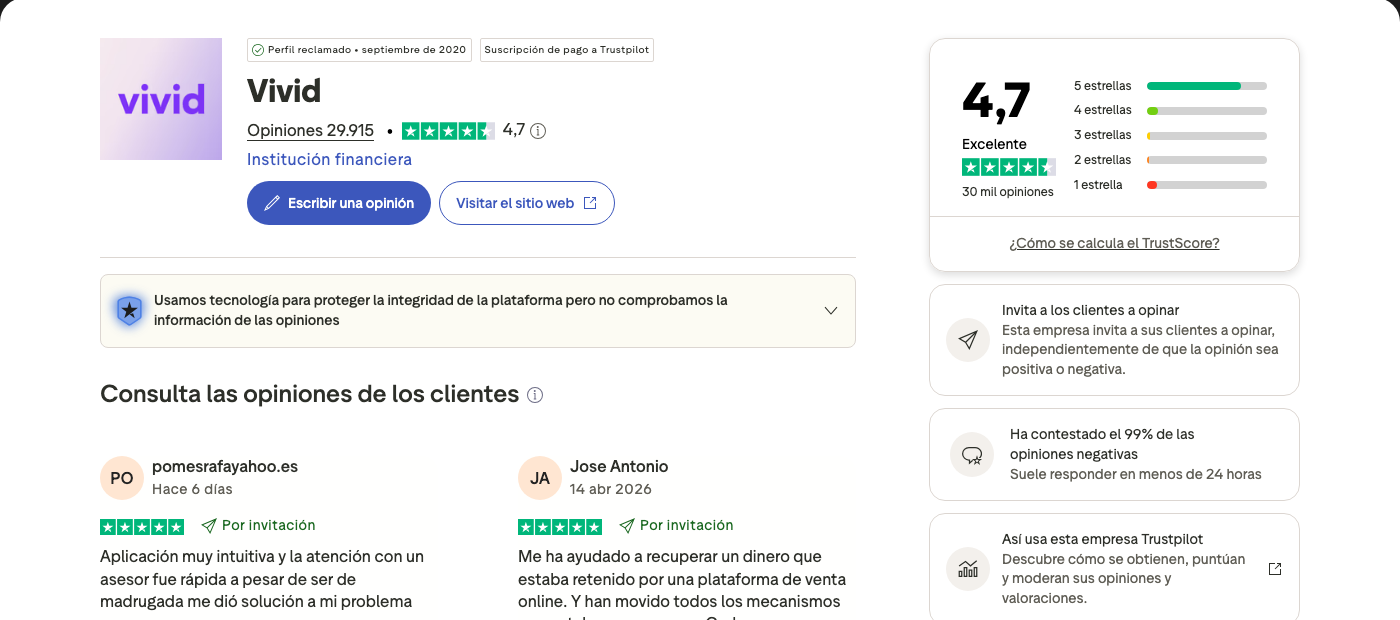
Las reseñas positivas repiten los mismos motivos: una aplicación sencilla de usar en el día a día, un equipo de soporte que resuelve incidencias concretas, como recuperar cargos retenidos por un comercio, y una experiencia de apertura de cuenta rápida. Las reseñas negativas, aunque minoritarias frente al total, se concentran de forma consistente en bloqueos de tarjeta ligados a procesos de reverificación y en la lentitud del soporte cuando el volumen de consultas sube.
Ese patrón no es exclusivo de Vivid.
Satisfacción alta con la experiencia diaria y fricción puntual en procesos de seguridad es habitual en fintechs que aplican controles antifraude estrictos. Conviene leerlo como el coste razonable de esa seguridad reforzada, no como una señal de alarma aislada.
¿Qué ha cambiado en Vivid Money en 2025-2026?
Dos cambios recientes afectan a cómo debe leerse cualquier opinión sobre Vivid Money hoy. El primero es el giro estratégico anunciado en marzo de 2025, cuando la empresa trasladó el foco de su crecimiento hacia el segmento de pymes y autónomos con Vivid Business, sin retirar ni degradar las cuentas personales ya existentes, que siguen operando con normalidad. El segundo es la salida de Solarisbank como emisor de IBAN en 2024, sustituida por Banking Circle S.A. para la cuenta personal, un cambio que conviene tener presente porque algunas guías y comparativas todavía citan al antiguo socio bancario alemán como si siguiera vigente.
Cuenta Personal, Business y remunerada: ¿cuál es la diferencia?
La diferencia entre la Cuenta Personal, Vivid Business y la cuenta remunerada está en el público al que se dirige cada una, no en la marca. Vivid Money agrupa los tres productos bajo la misma marca y aplicación, y cada uno tiene una revisión propia y detallada en este sitio con comisiones, límites y planes actualizados. La tabla siguiente resume a quién va dirigido cada uno para que puedas saltar directamente a la que te interesa.
| Cuenta | Público objetivo | IBAN | Revisión completa |
|---|---|---|---|
| Cuenta Personal | Particulares que buscan una cuenta digital secundaria con cashback y ahorro | Alemán por defecto, vía Banking Circle S.A. | Opiniones de la Cuenta Personal Vivid |
| Vivid Business | Autónomos y pequeñas empresas | Local por país (España incluida), vía Vivid Money S.A. | Opiniones de Vivid Business |
| Cuenta remunerada | Quien quiere rentabilizar el saldo disponible sin abrir un producto de inversión aparte | No aplica (función sobre una cuenta existente, no una cuenta independiente) | Opiniones de la cuenta remunerada Vivid |
Si ya sabes qué perfil encaja contigo, la revisión específica de cada producto entra en el detalle de comisiones, planes y condiciones que esta guía general no repite.
Alternativas a Vivid Money
Vivid Money compite con otras fintech europeas que ofrecen propuestas similares de cuenta digital, cashback y ahorro remunerado. Las dos alternativas que más se comparan con Vivid en España son Revolut (neobanco británico con licencia bancaria plena, fundado en 2015) y N26 (neobanco alemán, fundado en 2013). Revolut aporta un ecosistema más amplio de funciones, incluida inversión y cripto, a cambio de una curva de aprendizaje algo mayor. N26 ofrece una experiencia más simplificada y un enfoque más cercano al de una cuenta bancaria tradicional en formato digital.
Antes de decidir, tiene sentido revisar las opiniones completas de Revolut y de N26 para comparar comisiones y funciones punto por punto frente a lo que ofrece Vivid.
¿Para quién es recomendable Vivid Money?
Vivid Money encaja mejor como cuenta secundaria que como banco único. Autónomos que ya usan la cuenta Business para separar ingresos profesionales, viajeros que valoran pagar en el extranjero sin comisión de cambio, y quien quiere rentabilizar el saldo sobrante sin contratar un producto de inversión aparte son los perfiles que más partido le sacan.
No es la mejor opción para quien necesita una red de oficinas físicas, quien depende de retiradas de efectivo frecuentes por encima del límite gratuito mensual, o quien prefiere tener toda su operativa bancaria bajo un depósito cubierto íntegramente por el Fondo de Garantía de Depósitos español. Para ese perfil, un banco tradicional o una entidad con licencia bancaria plena en España sigue siendo la opción más directa.
Preguntas frecuentes sobre Vivid Money
¿Vivid Money es un banco?
No, Vivid Money es una entidad de dinero electrónico (EMI) autorizada por la CSSF en Luxemburgo, no un banco con licencia bancaria plena. Esa diferencia afecta a cómo se protegen los fondos, aunque el 100% del saldo queda salvaguardado mediante cuentas segregadas y un fondo del mercado monetario supervisado.
¿Es seguro Vivid Money?
Sí, Vivid Money aplica autenticación de dos factores, notificaciones instantáneas por operación y bloqueo de tarjeta desde la app, además de salvaguardar el 100% de los fondos de clientes bajo supervisión de la CSSF. La seguridad operativa es alta, aunque algunos usuarios reportan bloqueos de tarjeta durante procesos de reverificación de identidad.
¿Cómo puedo cancelar mi cuenta de Vivid?
Puedes cerrar tu cuenta Vivid directamente desde la aplicación móvil, en el apartado de ajustes de la cuenta, retirando primero cualquier saldo pendiente. El proceso se completa online sin necesidad de contactar con soporte, aunque conviene verificar que no queden pagos recurrentes activos antes de solicitar el cierre.
¿Cuánto cuesta tener una cuenta en Vivid Money?
El coste depende de qué cuenta abras y de si usas el plan gratuito o uno de pago. Cada revisión específica, Cuenta Personal, Business y cuenta remunerada, enlazadas más arriba, detalla las comisiones y planes actualizados, porque cambian con más frecuencia que el resto de esta guía.
¿Están protegidos mis fondos en Vivid Money por el Fondo de Garantía de Depósitos español?
Los fondos en Vivid Money no están protegidos directamente por el Fondo de Garantía de Depósitos español. Vivid Money no es un banco con licencia española, así que el FGD español no aplica. Los fondos están protegidos por un sistema propio de la entidad, cuentas segregadas más un fondo del mercado monetario cualificado, supervisado por la CSSF, y la parte mantenida en cuentas segregadas en Francia recibe protección adicional del fondo de garantía francés (FGDR) hasta 100.000 euros por titular.