
Laatst bijgewerkt:
Als je bank onverwacht failliet gaat, ben je je spaargeld niet zomaar kwijt. Het depositogarantiestelsel garandeert dat De Nederlandsche Bank (DNB) tot €100.000 per rekeninghouder per bank uitkeert, binnen maximaal zeven werkdagen. In dit artikel lees je precies hoeveel van jouw geld beschermd is, welke banken meedoen, wat er buiten de dekking valt en wat je zelf kunt doen om je spaargeld verstandig te spreiden.
Wat is het depositogarantiestelsel?
Het depositogarantiestelsel, ook wel de Nederlandse Depositogarantie genoemd, is een wettelijke regeling die het geld op je betaal- en spaarrekening beschermt als jouw bank omvalt. De regeling is verplicht voor alle banken met een vergunning onder de Wet op het financieel toezicht (Wft) en wordt uitgevoerd door DNB namens de overheid.
Het doel is tweeledig: rekeninghouders krijgen hun geld terug zonder dat ze de financiële gezondheid van hun bank hoeven te controleren, en het voorkomt dat spaarders massaal hun geld weghalen zodra er onrust ontstaat over een bank (een zogeheten bankrun). Alle Nederlandse banken betalen premies in een gezamenlijk fonds, waaruit DNB uitkeert zodra een bank daadwerkelijk failliet gaat.
Hoeveel spaargeld is beschermd?
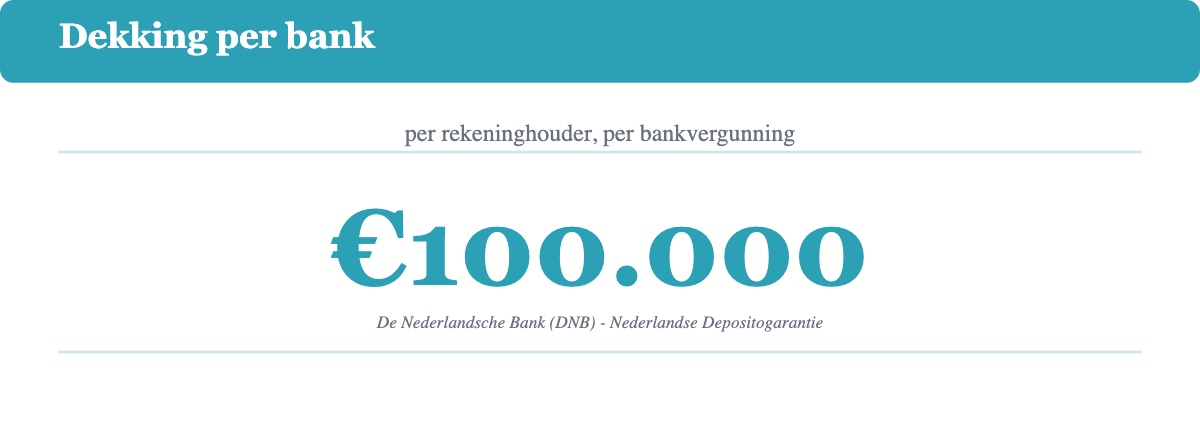
De maximale vergoeding is €100.000 per rekeninghouder, per bankvergunning. Dat geldt voor het totale tegoed op al je betaal- en spaarrekeningen bij die bank samen, inclusief de rente die al is aangegroeid maar nog niet is bijgeschreven op het moment dat de bank omvalt.
Let op de term “bankvergunning”: sommige bekende namen delen dezelfde vergunning. Zo vallen ABN AMRO en Moneyou onder één en dezelfde bankvergunning. Heb je bij beide een rekening, dan telt DNB die tegoeden samen en geldt er maar één keer €100.000 bescherming, niet twee keer. Wil je optimaal spreiden, controleer dan altijd of twee merken echt onder een andere vergunning vallen voordat je ze als losse dekking meerekent.
Hoe werkt de dekking bij een en/of-rekening of meerdere rekeningen?
Heb je samen met een partner een en/of-rekening, dan geldt de bescherming per persoon, niet per rekening. Bij een gezamenlijke rekening van €150.000 krijgt elke rekeninghouder recht op zijn eigen aandeel, tot maximaal €100.000 per persoon. In de praktijk betekent dit dat een en/of-rekening met twee rekeninghouders tot €200.000 beschermd kan zijn, zolang het bedrag eerlijk aan beide personen wordt toegerekend.
Heb je bij één bank meerdere eigen rekeningen, zoals een betaalrekening en een spaarrekening, dan telt DNB de tegoeden bij elkaar op. De grens van €100.000 geldt voor het totaal, niet per rekening afzonderlijk.
Rabobank geeft op de eigen website een vergelijkbaar rekenvoorbeeld: iemand heeft een eigen spaarrekening van €60.000 en samen met een partner een en/of-rekening van €120.000. Die en/of-rekening wordt voor de helft toegerekend, dus €60.000. Het totale beschermde tegoed bij die bank komt daarmee op €120.000, waarvan €20.000 boven de grens van €100.000 uitkomt en dus niet gedekt is. Het loont dus om je eigen rekeningen en gezamenlijke rekeningen bij dezelfde bank bij elkaar op te tellen voordat je aanneemt dat alles automatisch beschermd is.
Tijdelijk hoog saldo: tot €500.000 extra bescherming
In een aantal specifieke situaties kan je tegoed tijdelijk veel hoger zijn dan normaal, bijvoorbeeld net na de verkoop van je huis. Voor die gevallen bestaat een tijdelijke verhoogde bescherming van maximaal €500.000, boven op de standaard €100.000, voor de duur van zes maanden vanaf het moment dat het bedrag op je rekening is bijgeschreven.
Sinds 1 september 2024 is de reikwijdte van deze regeling verruimd. De tijdelijke extra bescherming geldt nu voor tegoeden die voortkomen uit:
- de aan- of verkoop van je eigen woning
- een erfenis
- een huwelijk of geregistreerd partnerschap
- ontslag, waaronder een ontslagvergoeding
- pensionering
- een uitkering van een verzekering of schadevergoeding
Deze verruimde bescherming geldt alleen voor natuurlijke personen, niet voor rechtspersonen zoals een BV.
Welke banken vallen onder het Nederlandse depositogarantiestelsel?
Elke bank met een Nederlandse bankvergunning valt automatisch onder de Nederlandse Depositogarantie, uitgevoerd door DNB. Je kunt dit controleren in het openbare Register Nederlandse Depositogarantie op de website van DNB. Grote namen zoals ING, Rabobank, ABN AMRO, SNS, Bunq en de Volksbank vallen hier allemaal onder.
Buitenlandse banken en Europese platforms
Banken uit een ander land binnen de Europese Economische Ruimte die in Nederland actief zijn via een Europees paspoort, vallen niet onder de Nederlandse regeling maar onder het depositogarantiestelsel van hun eigen thuisland. Dat land moet wel een vergelijkbaar dekkingsniveau van €100.000 per rekeninghouder per bank garanderen, want dat is de minimumnorm binnen de hele Europese Unie. Duitsland, Belgie en Frankrijk hanteren bijvoorbeeld dezelfde €100.000-grens en dezelfde uitkeringstermijn van zeven werkdagen in euro’s; landen buiten de eurozone mogen in plaats daarvan een gelijkwaardig bedrag in de eigen valuta aanhouden.
Dit is relevant voor spaarders die via een platform als Raisin sparen bij een buitenlandse partnerbank: de dekking loopt dan via de toezichthouder en het garantiefonds van het land waar die bank haar vergunning heeft, niet via DNB. Bij twijfel of een bank onder de Nederlandse of een buitenlandse regeling valt, vraag je dit het beste na bij de bank zelf of zoek je de vergunning op in het DNB-register. Sommige buitenlandse bankgroepen richten voor de Nederlandse markt bewust een apart Nederlands gelicentieerde dochter op; in dat geval geldt alsnog de Nederlandse Depositogarantie.
Wat valt niet onder de depositogarantie?
Niet elk financieel product dat je bij een bank aanhoudt, is beschermd. Buiten de dekking vallen onder meer:
- aandelen en beleggingsfondsen
- obligaties (met uitzondering van bepaalde obligaties op naam die net als spaartegoeden worden behandeld)
- verzekeringsproducten
- cryptovaluta, zoals bitcoin
- achtergestelde deposito’s
Een beleggingsrekening vormt hierop een uitzondering voor het geldeel: dat bedrag kan wel meetellen, mits het daadwerkelijk wordt aangehouden bij een bank met een vergunning die onder het depositogarantiestelsel valt. Bij twijfel of een specifiek product wel of niet gedekt is, vraag je dit het beste expliciet na bij je bank of beleggingsplatform.
Voor je beleggingen zelf bestaat een apart vangnet: het beleggerscompensatiestelsel, dat net als het depositogarantiestelsel door DNB wordt uitgevoerd maar een eigen, veel lagere grens van €20.000 per persoon per onderneming kent. Dit stelsel springt alleen bij als een beleggingsonderneming failliet gaat en niet meer in staat is om jouw effecten of geld terug te geven, bijvoorbeeld door administratieve fouten of fraude. Koersverlies door een tegenvallende beurskoers valt hier nooit onder. In de praktijk vallen je aandelen en obligaties bij een faillissement van de bank of broker meestal sowieso buiten de faillietverklaarde boedel, waardoor je ze relatief eenvoudig kunt overboeken naar een andere aanbieder.
Depositogarantiestelsel voor zzp’ers en bedrijven
Ook zakelijke rekeningen vallen onder de depositogarantie, maar de regels verschillen per rechtsvorm.
Heb je een eenmanszaak, dan wordt het tegoed op je zakelijke rekening opgeteld bij het tegoed op je privérekening bij dezelfde bank. Samen geldt er dan één grens van €100.000, omdat een eenmanszaak geen aparte rechtspersoon is.
Heb je een BV of een coöperatie, dan is dat wel een aparte rechtspersoon. De onderneming krijgt dan haar eigen, losse bescherming tot €100.000 per bankvergunning, naast de privébescherming van de eigenaar.
Sinds 1 april 2025 geldt er ook een aparte regeling voor personenvennootschappen zoals een vof, cv of maatschap: deze worden sindsdien behandeld als een zelfstandige depositohouder met een eigen recht op maximaal €100.000, los van de privérekeningen van de individuele vennoten.
Let op: financiële instellingen, verzekeraars, pensioenfondsen en overheden zijn uitgesloten van de depositogarantie. Datzelfde geldt voor rekeninghouders bij wie de bank de identiteit niet kon vaststellen volgens de wet- en regelgeving rond het voorkomen van witwassen en terrorismefinanciering.
Wat gebeurt er als jouw bank failliet gaat?
Gaat een bank met een Nederlandse vergunning daadwerkelijk failliet, dan activeert DNB het depositogarantiestelsel en doorloop je als rekeninghouder ruwweg deze stappen:
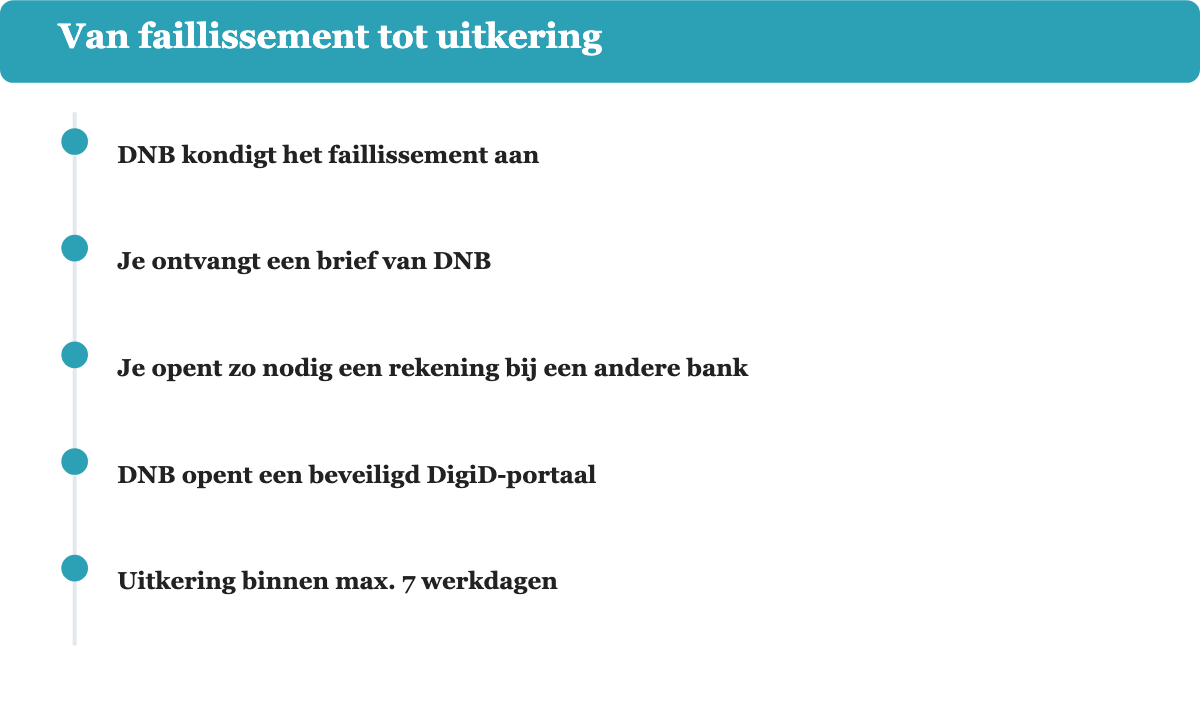
- DNB maakt het faillissement bekend via de media en informeert rekeninghouders.
- Je ontvangt een brief van DNB met uitleg over de vervolgstappen.
- Heb je nog geen rekening bij een andere bank, dan open je die zodat je uitkering ergens terecht kan.
- DNB opent een beveiligd portaal waarop je met DigiD inlogt om je beschermde tegoed te controleren en je nieuwe rekeningnummer door te geven.
- Binnen maximaal zeven werkdagen na de start van de uitkering ontvang je je geld terug op je nieuwe rekening.
Deze termijn van zeven werkdagen geldt sinds 1 januari 2024, daarvoor was de wettelijke uitkeringstermijn langer, en de tijdklok begint te lopen op het moment dat DNB het stelsel officieel activeert. Zit je tegoed boven de €100.000 en verwacht je dat niet volledig terug te krijgen, dan word je voor het resterende deel crediteur in de faillissementsboedel, net als andere schuldeisers.
Eerdere bankfaillissementen in Nederland
Nederland heeft de afgelopen jaren al meerdere keren te maken gehad met bankfaillissementen waarbij het depositogarantiestelsel daadwerkelijk in werking is gesteld, dus dit is geen louter theoretische regeling:
- DSB Bank (2009) ging failliet na een bankrun. Rekeninghouders kregen hun tegoed tot de destijds geldende garantiegrens terug via het depositogarantiestelsel.
- Icesave / Landsbanki (2008) trof Nederlandse spaarders die via de IJslandse internetbank Icesave spaarden. Naast de IJslandse garantie sprong de Nederlandse overheid destijds bij met een aanvullende garantie, omdat de IJslandse regeling zelf tekortschoot.
- Amsterdam Trade Bank (2022) ging failliet nadat sancties tegen de Russische eigenaar de bank raakten. Rekeninghouders met tegoeden tot €100.000 werden via het reguliere depositogarantiestelsel gecompenseerd.
Een aparte uitzondering geldt bij een bankfusie: gaan twee banken samen, dan mag je gedurende drie maanden na de fusie het deel van je gecombineerde tegoed dat boven €100.000 uitkomt, zonder boeterente opnemen of overboeken. Zo voorkom je dat je door een fusie waar je zelf niets aan kon doen, tijdelijk onbeschermd bent.
Zo spreid je je spaargeld verstandig
Volledig vertrouwen op het depositogarantiestelsel als enige vangnet is onverstandig zodra je spaargeld boven de €100.000 uitkomt. Een paar praktische vuistregels helpen om dat risico te beperken:
- Verdeel grote bedragen over meerdere banken met een eigen, afzonderlijke bankvergunning, niet over merken die dezelfde vergunning delen.
- Controleer bij twijfel altijd het DNB-register voordat je aanneemt dat twee rekeningen los van elkaar gedekt zijn.
- Zet een tijdelijk hoog saldo, bijvoorbeeld na een huisverkoop, zo snel mogelijk om in een verdeling over meerdere banken zodra de termijn van zes maanden verstrijkt.
- Houd er bij een gezamenlijke rekening rekening mee dat de dekking per persoon geldt, en reken dus niet automatisch op het dubbele bedrag zonder dat te verifiëren.
- Vergelijk niet alleen de rente, maar ook onder welke bankvergunning en welk garantiestelsel een aanbieder daadwerkelijk valt, zeker bij nieuwe of buitenlandse spaarproducten.
Ben je vooral op zoek naar de hoogste rente binnen deze veilige grenzen, dan zet ons overzicht van de beste deposito’s de actuele tarieven van aanbieders die onder een erkend depositogarantiestelsel vallen naast elkaar.
Veelgestelde vragen over het depositogarantiestelsel
Wat gebeurt er als ik meer dan €100.000 op mijn rekening heb staan?
Het deel boven €100.000 per bankvergunning is in principe niet gedekt door het depositogarantiestelsel, tenzij een tijdelijke verhoogde bescherming van toepassing is, zoals na een huisverkoop. Voor het meerdere word je bij een faillissement crediteur in de boedel.
Is het slim om mijn spaargeld over meerdere bankrekeningen te verdelen?
Ja, als je totale spaargeld boven €100.000 uitkomt, is spreiden over banken met verschillende bankvergunningen de eenvoudigste manier om alles onder de garantie te houden.
Valt beleggen ook onder het depositogarantiestelsel?
Nee, aandelen, obligaties en beleggingsfondsen vallen niet onder deze regeling. Alleen het geld dat feitelijk als tegoed bij een bank met een geldige vergunning wordt aangehouden, is gedekt.
Vallen buitenlandse banken die actief zijn in Nederland onder de Nederlandse Depositogarantie?
Meestal niet. Banken die via een Europees paspoort in Nederland actief zijn, vallen onder het depositogarantiestelsel van hun eigen thuisland, dat een vergelijkbaar dekkingsniveau van €100.000 moet bieden.
Hoe snel krijg ik mijn geld terug als mijn bank failliet gaat?
Sinds 1 januari 2024 geldt een wettelijke maximale uitkeringstermijn van zeven werkdagen vanaf het moment dat DNB het depositogarantiestelsel activeert.
Geldt de bescherming ook voor zakelijke rekeningen?
Ja. Bij een eenmanszaak telt het zakelijke tegoed mee bij de privérekening tot één gezamenlijke grens van €100.000. Een BV, coöperatie of, sinds 1 april 2025, ook een vof, cv of maatschap krijgt een eigen, losse bescherming van €100.000.