
Revolut Standard: recensione e opinioni 2026
Ultimo aggiornamento: 11.09.2026
Indice
In sintesi
Revolut Standard e un conto corrente digitale gratuito, senza canone mensile, pensato per chi gestisce spese quotidiane e acquisti all'estero direttamente da smartphone. Nel nostro test si e distinto per la facilita di apertura e per il cambio valuta competitivo, anche se alcune funzioni avanzate restano riservate ai piani a pagamento. E la scelta giusta per chi viaggia spesso o vuole un conto secondario flessibile, meno adatta a chi cerca un istituto tradizionale con filiali fisiche.
Vantaggi
- Piano Standard completamente gratuito, senza canone mensile
- Prelievi ATM gratuiti fino a 200 euro al mese o 5 operazioni mensili
- Pagamenti in piu valute con cambio competitivo
- Apple Pay e Google Pay supportati
- Apertura del conto 100% online in pochi minuti
Svantaggi
- IBAN italiano di default solo dal 2025, i vecchi clienti LT devono migrare manualmente
- Assistenza clienti disponibile solo via chat, senza supporto telefonico
- Nessuna carta di credito nel piano Standard
- Funzioni premium come cashback e conti junior disponibili solo nei piani a pagamento
Condizioni in dettaglio
| Canone mensile | 0 €/mese |
| Carta di debito | ✓ |
| Carta di credito | ✗ |
| Apple Pay | ✓ |
| Google Pay | ✓ |
| Prelievo contante all'estero | Gratis fino a 200 €/mese o 5 operazioni/mese; poi commissione |
| Apertura conto online | ✓ |
| Garanzia depositi | 100.000 |
| App iOS | ✓ |
| Filiali | ✗ |
| Voto | 4.0 /5 |
Punti di forza in dettaglio
Quanto bene copre le aree più importanti.
Anteprima

Panoramica: a chi si adatta Revolut Standard e a chi no
Revolut Standard è il piano gratuito di una delle fintech più conosciute d’Europa. Non è una banca tradizionale: non ha filiali, non ha sportelli ATM propri, non offre mutui né fidi. È un conto corrente digitale pensato per chi vive sullo smartphone, viaggia spesso, e vuole muovere denaro in più valute senza pagare commissioni esorbitanti a ogni operazione. Canone mensile: 0 euro. Punto fermo, senza asterischi nascosti.
Chi ci guadagna davvero da questo conto? Il viaggiatore frequente che cambia valuta in aeroporto e si ritrova ogni volta a perdere il 3-4% sul cambio. Lo studente fuori sede che riceve bonifici dalla famiglia e vuole un IBAN europeo accessibile subito. Il libero professionista con clienti stranieri che vuole ricevere pagamenti in sterline o dollari senza aprire un conto multivaluta a pagamento. Per queste persone, Revolut Standard rappresenta un risparmio reale e misurabile. Una panoramica delle alternative a Revolut è in un articolo dedicato.
Non è la scelta giusta, invece, per chi ha bisogno di assistenza allo sportello, per chi gestisce una piccola impresa con flussi di cassa complessi, o per chi vuole prelievare contanti all’estero senza limiti. Chi supera i 200 euro mensili di prelievi in valuta estera o le 5 operazioni ATM, inizia a pagare commissioni. Dal 2025 Revolut assegna un IBAN italiano ai nuovi clienti privati residenti in Italia, quindi il vecchio ostacolo della domiciliazione stipendio o bollette è in gran parte superato; resta rilevante solo per chi ha aperto il conto anni fa e non ha ancora completato la migrazione da IBAN lituano, o per chi usa Revolut Business (che in Italia mantiene un IBAN lituano). Abbiamo messo la concorrenza a confronto qui: Revolut vs N26.
Costi reali e commissioni nascoste: tutto nel dettaglio
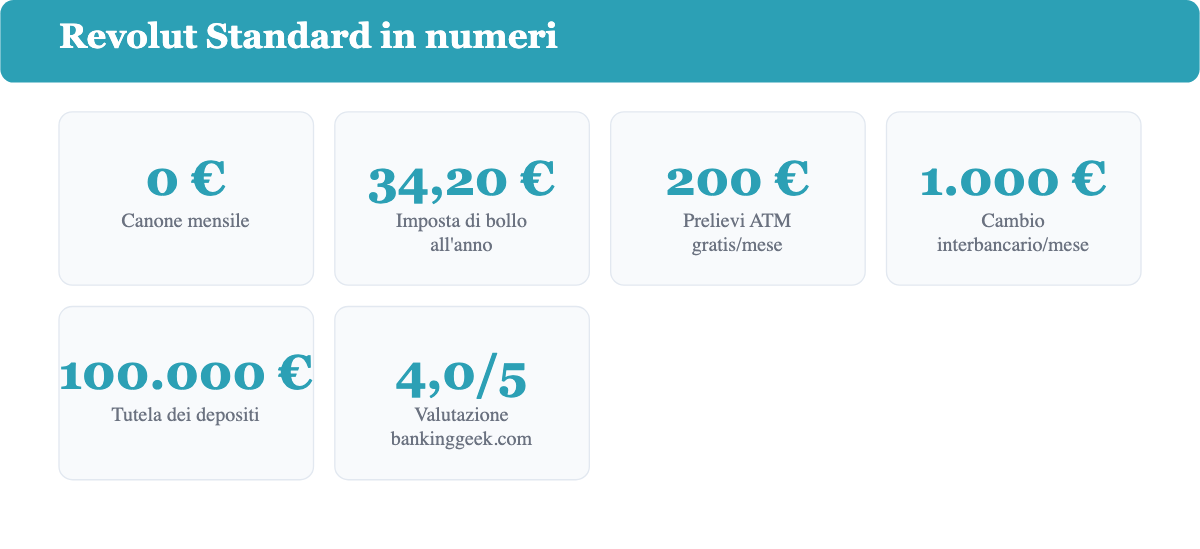
Il canone è zero. Ma zero non significa gratuito in assoluto. Nel piano Standard, i bonifici SEPA sono gratuiti senza limiti di numero, purché in euro e verso paesi dell’area SEPA. I trasferimenti in valuta estera sfruttano il tasso di cambio interbancario nei giorni feriali fino a un tetto di 1.000 euro al mese, sommando tutte le operazioni di cambio; oltre quella soglia scatta una commissione dell’1%, la stessa percentuale applicata come supplemento nei fine settimana e nelle fasce orarie notturne quando i mercati valutari sono chiusi. È un costo che molti utenti scoprono solo guardando l’estratto conto. Come si posiziona rispetto al resto del mercato lo mostriamo qui: N26 o HYPE.
I prelievi ATM all’estero seguono una logica a soglia: fino a 200 euro al mese (oppure fino a 5 operazioni, valendo il limite raggiunto per primo) non si paga nulla. Superata la soglia, Revolut applica una commissione del 2% con un minimo di 1 euro per prelievo. Per un turista che trascorre due settimane in Giappone o negli Stati Uniti, questo schema può essere vantaggioso. Per chi vive stabilmente in un paese fuori dall’eurozona e preleva regolarmente, i costi si accumulano in fretta. L’elenco completo dei prezzi è in costi di Revolut.
Non esiste una carta di credito nel piano Standard: la carta inclusa è una Mastercard di debito. Niente cashback, niente protezione acquisti estesa, niente assicurazione viaggi. Queste funzioni sono riservate ai piani a pagamento (Plus, Premium, Metal). I bonifici istantanei in euro sono disponibili ma potrebbero avere limiti operativi che variano. Le commissioni per operazioni straordinarie (come richiesta di estratto conto fisico o bonifici urgenti fuori SEPA) vanno verificate direttamente in app, perché Revolut aggiorna periodicamente il suo schema tariffario. C’è un unico costo fisso a cui prestare attenzione: l’imposta di bollo di 34,20 euro l’anno, dovuta solo se la giacenza media annua supera i 5.000 euro, con un’esenzione per chi presenta una dichiarazione ISEE valida sotto una certa soglia. Un altro dettaglio poco pubblicizzato: Revolut permette di pagare bollettini PagoPA (tributi, imposte, multe) senza alcuna commissione direttamente dall’app, un servizio che molte banche tradizionali fanno pagare.
Carte e pagamenti: debit Mastercard, Apple Pay e Google Pay
La carta fisica è una Mastercard di debito. Richiederla è gratuito per il primo invio; in caso di smarrimento o sostituzione, il nuovo invio prevede un costo che varia a seconda del tipo di spedizione scelto. La carta virtuale, invece, è disponibile immediatamente dopo l’apertura del conto: si tratta di un numero di carta generato digitalmente, utilizzabile subito per acquisti online o per configurare abbonamenti ricorrenti prima ancora di ricevere la plastica fisica.
Apple Pay e Google Pay sono supportati fin dal piano gratuito. In nostro test, l’attivazione su iPhone tramite Apple Pay ha richiesto meno di due minuti dall’apertura del conto. Questo rende Revolut uno degli strumenti più veloci per iniziare a pagare contactless da smartphone in Italia e all’estero. I limiti di spesa giornalieri e mensili sono configurabili direttamente in app, e la funzione di blocco/sblocco immediato della carta è accessibile con un solo tap.
Manca la carta di credito, come già detto. Non è disponibile neanche la possibilità di rateizzare gli acquisti nel piano Standard. Chi ha bisogno di una linea di credito revolving o di una carta con plafond mensile dovrà guardare altrove, magari abbinando Revolut a un istituto tradizionale che eroga carte di credito. La funzione di carte usa-e-getta (numeri di carta temporanei per acquisti singoli) è disponibile solo nei piani a pagamento.
Apertura del conto: procedura, identificazione e IBAN
Aprire Revolut Standard richiede circa dieci minuti. La procedura è interamente digitale: si scarica l’app (disponibile su iOS e Android), si inserisce il numero di telefono, si carica un documento d’identità valido (carta d’identità o passaporto) e si completa la verifica tramite selfie con riconoscimento facciale. Non è necessario recarsi in filiale né inviare documenti cartacei. Il conto viene attivato in tempo reale o al massimo entro pochi minuti dalla verifica.
Dal 2025 Revolut assegna un IBAN italiano (prefisso IT) ai nuovi clienti privati residenti in Italia, gestito dalla filiale italiana di Revolut Bank UAB. Chi ha un conto più vecchio con IBAN lituano (prefisso LT) può migrare al nuovo IBAN italiano tramite una procedura guidata direttamente nell’app, quando la migrazione diventa disponibile per il proprio profilo. Fa eccezione Revolut Business: il conto business in Italia mantiene per ora un IBAN lituano. Chi vuole dichiarare all’agenzia delle entrate stipendio o pagamenti ricorrenti su un IBAN italiano non incontra più l’ostacolo che poteva presentarsi con le vecchie coordinate lituane.
Non esiste un deposito minimo richiesto all’apertura. Non ci sono vincoli di giacenza né periodi di lock-in. Il conto può essere chiuso in qualsiasi momento dall’app. La carta fisica arriva tipicamente entro 5-7 giorni lavorativi dalla richiesta. Il cambio di piano (da Standard a uno dei piani a pagamento) è reversibile e gestibile autonomamente dall’applicazione.
App, funzionalità e assistenza clienti
L’app di Revolut è tra le più complete del settore fintech. La schermata principale mostra saldo, movimenti in tempo reale, tassi di cambio live e accesso rapido alle funzioni più usate. Le notifiche push arrivano istantaneamente a ogni transazione. È possibile creare vault (contenitori virtuali) per risparmiare su obiettivi specifici, impostare budget per categorie di spesa, e vedere analisi automatiche di dove va il denaro ogni mese. Per il piano Standard, queste funzioni sono disponibili, anche se alcune analisi avanzate sono limitate ai piani superiori.
La funzione di pagamento tra amici (split delle spese) è integrata e funziona anche verso utenti che non hanno Revolut, tramite link di pagamento. I trasferimenti verso altri utenti Revolut sono istantanei e gratuiti. In nostro test, il trasferimento di 50 euro a un altro utente Revolut in Germania è avvenuto in meno di tre secondi. Questa velocità è uno dei punti di forza concreti dell’app rispetto a un classico bonifico bancario.
Il punto debole è l’assistenza clienti. Revolut non ha filiali né numeri di telefono dedicati: tutto passa per la chat in-app, gestita inizialmente da un bot e poi, se necessario, da un operatore umano. I tempi di risposta variano: nei momenti di picco possono superare le ore. Per problemi urgenti come il blocco di una carta o una transazione sospetta non riconosciuta, l’assenza di un canale immediato può essere frustrante. I piani a pagamento offrono assistenza prioritaria; nel piano Standard, la pazienza è un requisito implicito.
Reputazione e opinioni reali dei clienti
Su Trustpilot, Revolut ha un punteggio di 4,6 su 5 in Italia, calcolato su oltre 200.000 recensioni (“Excellent”), in linea con il 4,7 su 5 ottenuto a livello globale su oltre 444.000 recensioni. Le lodi più frequenti riguardano la velocità di apertura, la comodità dei pagamenti in valuta estera durante i viaggi, la chiarezza dell’app e la funzione di analisi delle spese. Molti utenti sottolineano il risparmio concreto rispetto alle banche tradizionali sui cambi valuta.
Le critiche ricorrenti si concentrano su due aree. Prima: l’assistenza clienti, citata come lenta e impersonale, specialmente nel piano gratuito. Seconda: i blocchi temporanei dei conti per verifiche antiriciclaggio, che possono congelare i fondi per giorni senza preavviso e con comunicazioni poco chiare da parte dell’assistenza. L’IBAN non italiano, un tempo tra i motivi di critica più citati, riguarda ormai quasi solo i vecchi clienti che non hanno ancora completato la migrazione al nuovo IBAN italiano. Questi non sono problemi rari o aneddotici: emergono con costanza nelle recensioni di utenti italiani.
La solidità finanziaria di Revolut è cresciuta negli anni: l’azienda ha ottenuto la licenza bancaria britannica nel 2024 e opera come banca autorizzata in Lituania per l’Unione Europea. Non è più solo una startup: è un istituto regolamentato. Ma la crescita rapida ha portato con sé la complessità operativa, e alcuni utenti segnalano che la qualità del servizio non ha tenuto il passo con l’espansione. La percezione complessiva è quella di un prodotto eccellente nella funzione principale (pagamenti e cambi), con margini di miglioramento nel supporto e nella comunicazione verso i clienti.
Sicurezza e tutela del deposito: schema FITD e regolamentazione
Revolut Bank UAB, l’entità bancaria che gestisce i conti dei clienti europei, è soggetta alla vigilanza di Banka Lietuva (Banca di Lituania) e opera in Italia tramite passaporto europeo. I depositi sono protetti fino a 100.000 euro per depositante dallo schema di garanzia dei depositi lituano (Valstybine indekiu ir investiciju draudimas, equivalente europeo al FITD italiano), ai sensi della Direttiva europea 2014/49/UE.
In pratica, la protezione è allineata agli standard europei: se Revolut Bank fallisse, i tuoi fondi fino a 100.000 euro sarebbero rimborsati entro 7 giorni lavorativi dallo schema di garanzia. Non si tratta del Fondo Interbancario di Tutela dei Depositi italiano (FITD), ma di un equivalente lituano con le stesse garanzie di importo previste dalla normativa UE. Per importi superiori a 100.000 euro, la raccomandazione standard è di distribuire il capitale su più istituti.
Sul fronte della sicurezza operativa, l’app offre autenticazione biometrica (impronta digitale o Face ID), blocco immediato della carta in caso di smarrimento, e avvisi in tempo reale per ogni transazione. È possibile impostare limiti di spesa per categoria o per singola operazione. La funzione di disposizione sicura (freeze temporaneo) è accessibile in tre tap. Questi strumenti rendono la gestione del rischio quotidiano più granulare rispetto a molte banche tradizionali.
Verdetto: per chi vale la pena aprire Revolut Standard
Revolut Standard merita 4 stelle su 5 per una ragione precisa: fa molto bene ciò per cui è stato progettato. Come conto principale per chi viaggia spesso o lavora con più valute, è difficile trovare un’alternativa gratuita altrettanto efficiente. La combinazione di cambio valuta competitivo, carte contactless, Apple Pay, Google Pay e zero canone mensile lo rende un prodotto concreto per un target specifico.
Non è il conto giusto per chi cerca un istituto con cui avere un rapporto bancario completo: mutuo, fido, consulente dedicato, filiale sotto casa. Non è la scelta ideale per chi preleva frequentemente contanti all’estero oltre le soglie del piano gratuito. Non convince pienamente chi ha bisogno di assistenza rapida in situazioni urgenti. Per questi profili, le alternative tradizionali o altri neobanks con piani più strutturati offrono un servizio più adeguato.
Il consiglio pratico è di usarlo in abbinamento: Revolut Standard come conto secondario per viaggi, acquisti online e pagamenti in valuta, e un conto italiano tradizionale per chi ha bisogno di un rapporto bancario consolidato (mutuo, fido, filiale fisica): l’IBAN italiano, ormai assegnato di default ai nuovi clienti, non è più di per sé un ostacolo. Questa combinazione permette di sfruttare i vantaggi di entrambi i mondi senza dipendere da un singolo istituto per ogni necessità. Con 80 punti nel nostro sistema di valutazione, Revolut Standard si posiziona come una scelta solida per il segmento per cui è stato costruito.
Quanto è sicuro Revolut Standard?
Revolut Standard a confronto con le alternative
Confronto diretto delle condizioni principali con i concorrenti più forti del mercato.
 Revolut StandardIn esame | Conto Corrente Arancio | SelfyConto | Fineco Conto | |
| Voto | 4.0 /5 | 4.0 /5 | 4.0 /5 | 4.0 /5 |
| Canone mensile | 0 €/mese | 0 €/mese (azzerabile con accredito stipendio >= 1.000 €/mese o under 30); 5,00 €/mese altrimenti | 0 €/mese (primo anno; under 30 sempre gratis; azzerabile con accredito stipendio o spesa >= 500 €/mese fino al 31/12/2027); 3,75 €/mese altrimenti | 0 €/mese (Fineco One); 3,95 €/mese (Fineco Classic, azzerabile); 29,95 €/mese (Fineco Max) |
| Carta di debito | ✓ | ✓ | ✓ | ✓ |
| Carta di credito | ✗ | ✓ | ✗ | ✓ |
| Apple Pay | ✓ | ✓ | ✓ | ✓ |
| Google Pay | ✓ | ✓ | ✓ | ✓ |
| Prelievo contante all'estero | Gratis fino a 200 €/mese o 5 operazioni/mese; poi commissione | 0,95 € per prelievo (Light); condizioni Piu applicabili anche all'estero | Gratis (nessuna commissione anche su ATM extra-UE) | Gratis per importi >= 100 € (zona euro); commissioni su extra-UE |
| Apertura conto online | ✓ | ✓ | ✓ | ✓ |
| Garanzia depositi | 100.000 | 100.000 | 100.000 | 100.000 |
| App iOS | ✓ | ✓ | ✓ | ✓ |
| Filiali | ✗ | ✗ | ✗ | ✗ |
Come valutiamo
Altri confronti utili
L'autore
Domande frequenti
Chiunque abbia piu di 18 anni, risieda in Italia e disponga di un documento di identita valido puo aprire un conto Revolut Standard. L'apertura avviene interamente online tramite l'app, senza necessita di recarsi fisicamente in filiale.
Il piano Standard ha un canone mensile di 0 euro. Non sono previsti costi di mantenimento; si paga soltanto la spedizione della carta fisica, se la si richiede, e le eventuali commissioni sui prelievi ATM oltre i limiti mensili gratuiti.
Si. Revolut Bank UAB e una banca autorizzata e i depositi sono coperti fino a 100.000 euro per depositante tramite il sistema di garanzia dei depositi lituano, equivalente per importo al FITD italiano grazie al framework europeo armonizzato.
Si scarica l'app Revolut, si inseriscono i propri dati anagrafici, si carica un documento di identita e si completa la verifica biometrica con un selfie. L'intero processo dura meno di dieci minuti e il conto diventa operativo immediatamente con carta virtuale disponibile subito.
Revolut dispone di autenticazione a due fattori, blocco biometrico, notifiche in tempo reale per ogni operazione e la possibilita di bloccare la carta direttamente dall'app in qualsiasi momento. Opera come banca regolamentata, soggetta a supervisione dalla Banca di Lituania.
I rendimenti da interessi o da strumenti finanziari detenuti tramite Revolut sono soggetti all'imposta del 26% sugli interessi e sui redditi di capitale, secondo la normativa fiscale italiana. Revolut non opera come sostituto d'imposta italiano, quindi il cliente deve dichiarare i proventi nella propria dichiarazione dei redditi.