

Intesa Sanpaolo non ha un conto deposito nel proprio catalogo prodotti per privati. Punto. Lo dichiara la stessa banca sul suo sito ufficiale: "Intesa Sanpaolo non offre prodotti con questa denominazione". Chi cerca rendimento sui propri risparmi con questo istituto trova XME Salvadanaio, che non paga interessi, e i Buoni di Risparmio, l'unico strumento a tasso fisso realmente aperto alla clientela privata. Qui spieghiamo esattamente cosa offre davvero Intesa Sanpaolo, perché non si tratta di un conto deposito, e quali sono le tre alternative verificate sul mercato italiano a ottobre 2026 per chi vuole far fruttare la liquidità.
Intesa Sanpaolo ha un conto deposito nel 2026?
No. Consultando la pagina ufficiale della banca dedicata proprio al confronto tra conto corrente e conto deposito, Intesa Sanpaolo chiarisce apertamente di non commercializzare un prodotto con questo nome per la clientela privata. Esiste un "Time Deposit Vincolato" regolato da un foglio informativo dedicato, ma è riservato ai clienti non consumatori, quindi non è accessibile a chi cerca un deposito vincolato come privato. Il nostro giudizio su Intesa Sanpaolo Conto BusinessInsieme raccoglie pregi e difetti.
Questo distingue Intesa Sanpaolo da gran parte dei concorrenti italiani, dove il conto deposito con tasso lordo garantito è un prodotto di punta per attrarre nuova liquidità. Chi digita "conto deposito Intesa Sanpaolo" sui motori di ricerca, quindi, non troverà un prodotto dedicato ad hoc, ma dovrà orientarsi su cosa la banca offre realmente o rivolgersi altrove. Questo pezzo prosegue il discorso: Conto Deposito BFF Bank.
Cosa offre Intesa Sanpaolo al posto del conto deposito
Al posto di un vero conto deposito, Intesa Sanpaolo propone tre strumenti alternativi, con un'unica eccezione che paga davvero un tasso fisso:
- XME Salvadanaio: un salvadanaio digitale che permette di creare più "salvadanai" virtuali per obiettivi di risparmio specifici, con un costo di 0,50 € al mese, ma senza alcun interesse sulle somme accantonate
- Conti correnti XME Conto (Silver, Gold, Platinum, UP!): conti a canone mensile che non remunerano la giacenza, salvo eventuali promozioni temporanee legate all'apertura
- Buoni di Risparmio: l'unico prodotto Intesa Sanpaolo che paga un tasso fisso concordato alla sottoscrizione, aperto a persone fisiche residenti in Italia e all'estero che non abbiano il Conto di Base, con importo tra 1.000 € e 100.000 €. Il tasso non è pubblicato online: la banca lo comunica al momento della sottoscrizione, nessuna commissione di apertura è prevista, e lo svincolo anticipato è possibile ma comporta la perdita del 100% degli interessi maturati, senza possibilità di rimborso parziale
I Buoni di Risparmio restano quindi l'unica via per bloccare un tasso con Intesa Sanpaolo, ma senza la trasparenza tipica di un conto deposito: il rendimento si scopre solo in filiale o tramite i canali digitali al momento della sottoscrizione, non è confrontabile online in anticipo, e un'uscita anticipata azzera completamente gli interessi invece di ricalcolarli proporzionalmente come fanno i conti deposito veri e propri. Chi lascia liquidità su XME Salvadanaio o su uno dei conti XME, invece, non ottiene alcun rendimento sul capitale: è l'esatto opposto di un conto deposito, dove il tasso lordo annuo è l'elemento centrale dell'offerta e viene comunicato in modo trasparente prima dell'apertura.
Le migliori alternative reali nel 2026
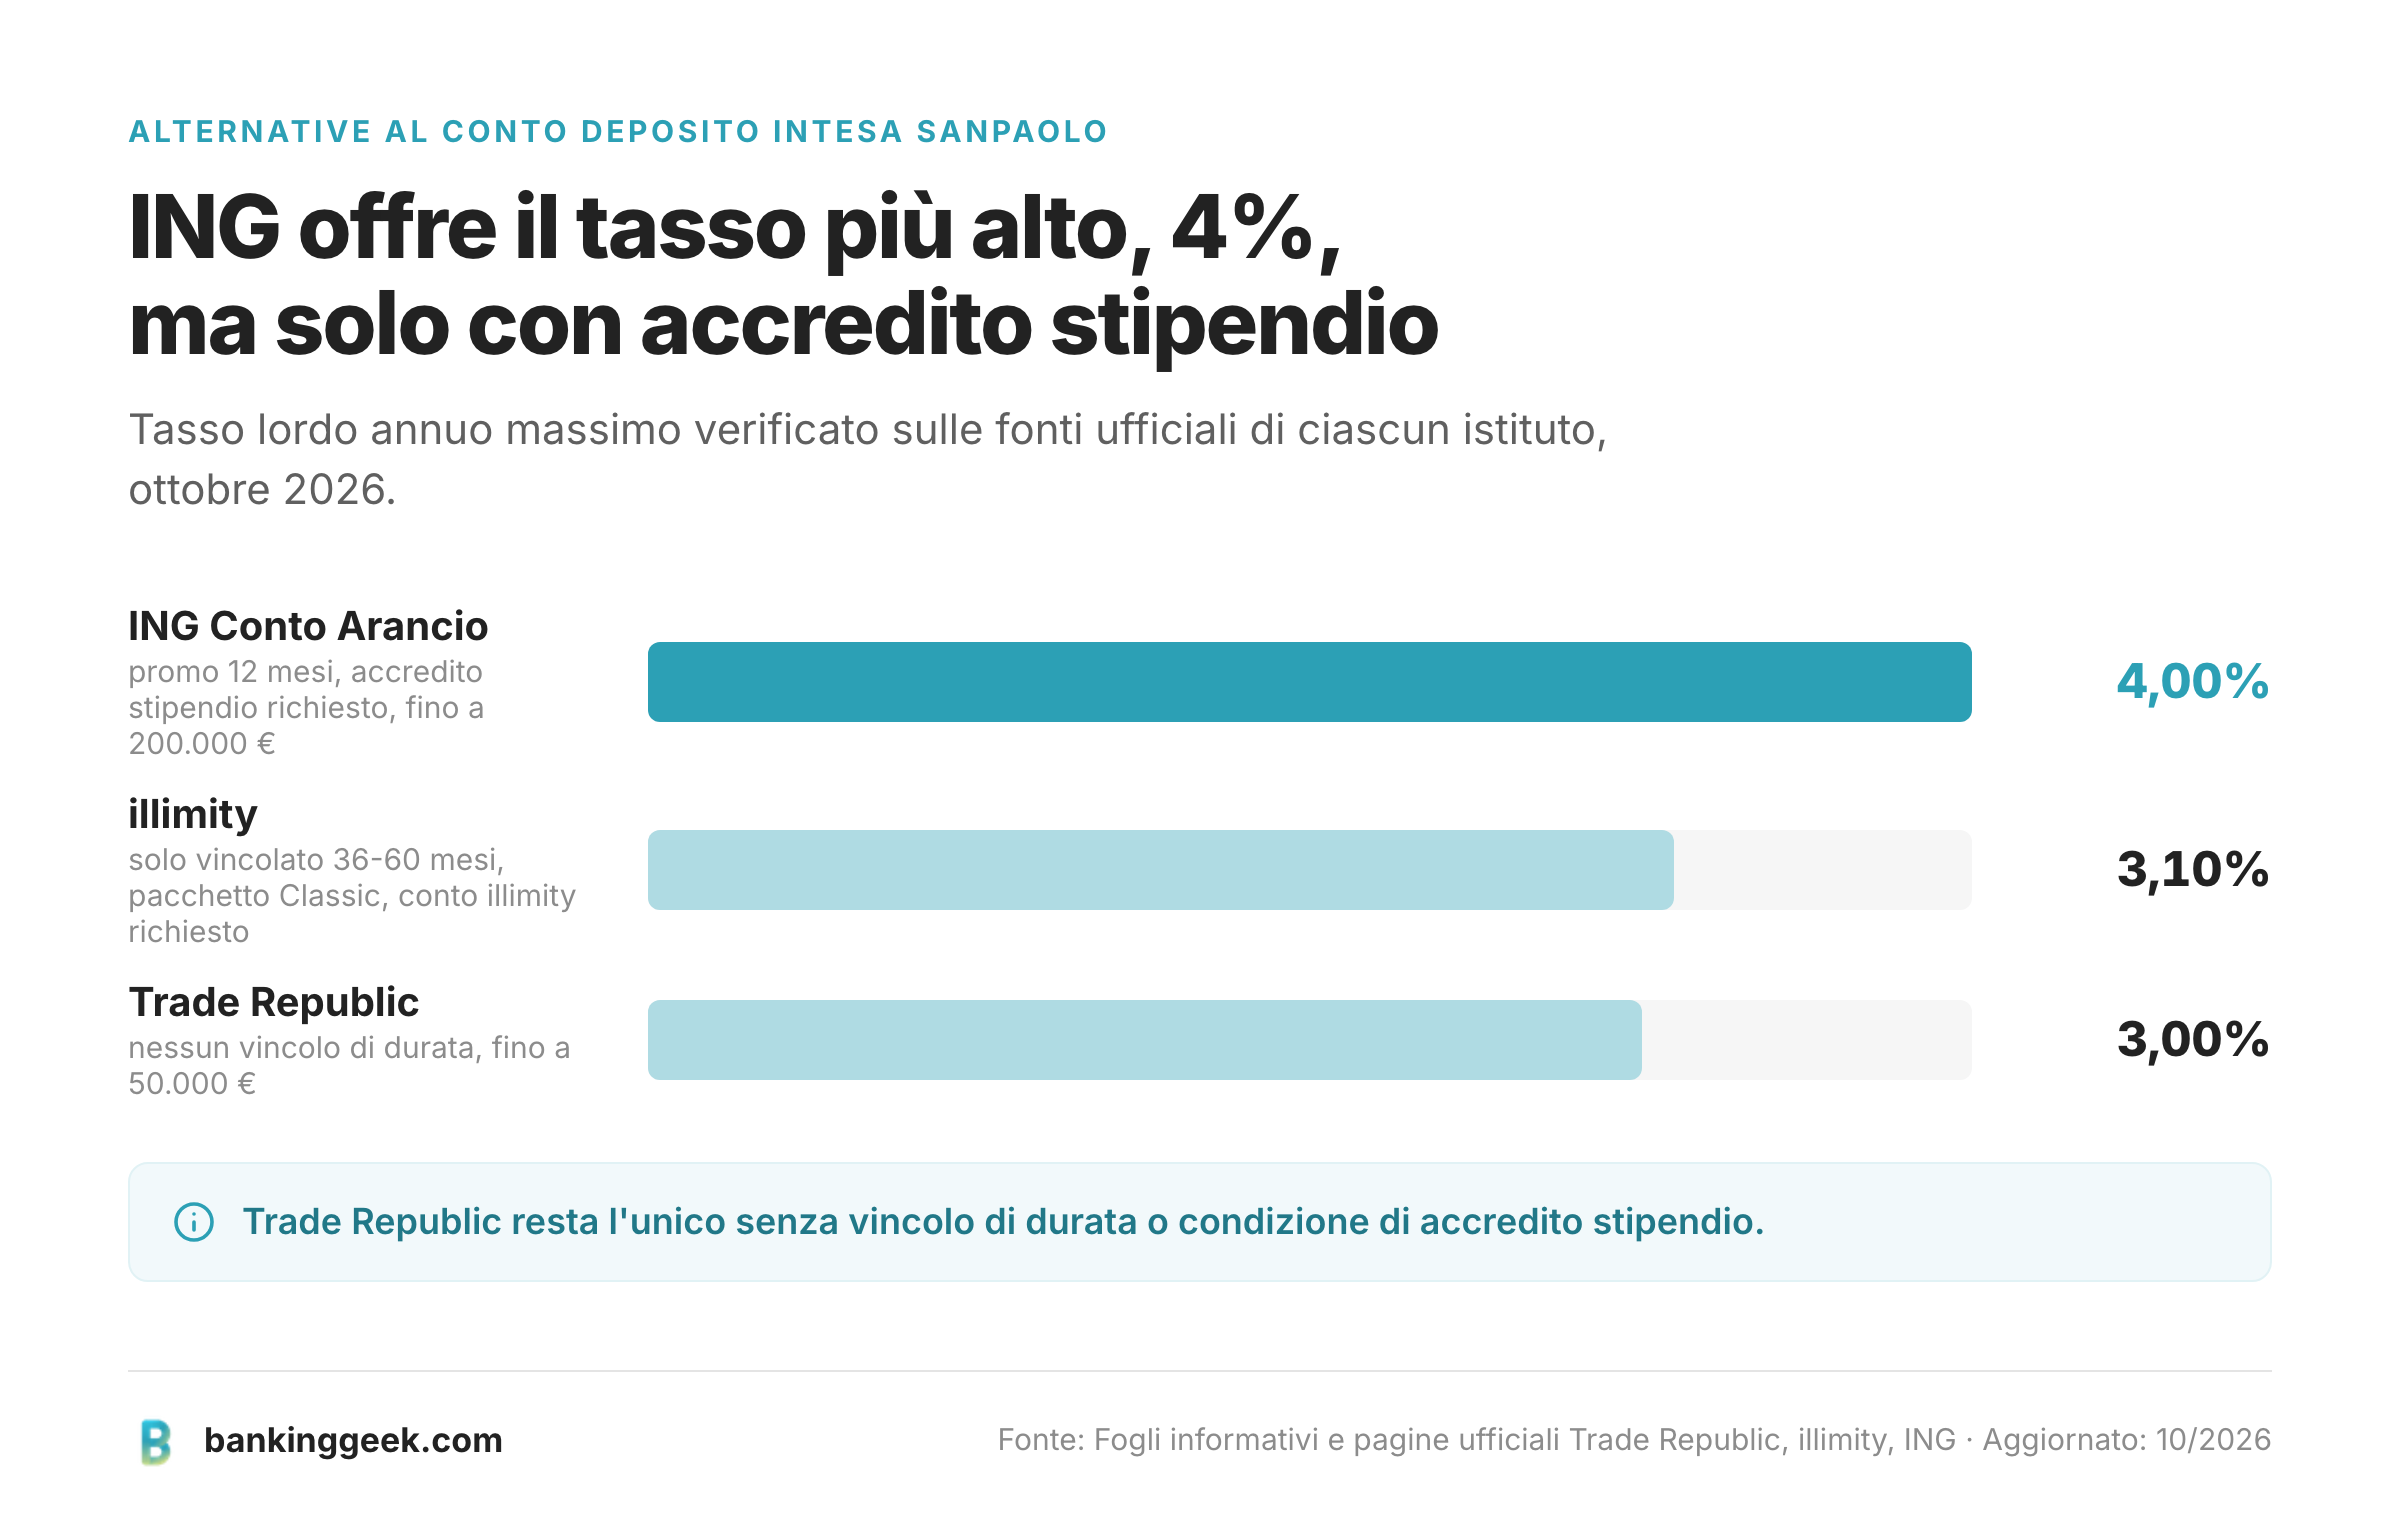
Se l'obiettivo è davvero un conto deposito con tasso lordo trasparente, il mercato italiano offre diverse alternative concrete. Questa tabella confronta le condizioni verificate direttamente sulle fonti ufficiali di tre delle opzioni più seguite nel 2026:
| Istituto | Tasso lordo verificato | Condizioni | Garanzia sui depositi |
|---|---|---|---|
| Trade Republic | 3,00% lordo annuo per i nuovi clienti fino a 50.000 €, tasso composto da interessi delle banche partner, fondi di liquidità e una ricompensa extra Trade Republic | Nessun vincolo di durata, prelievo libero in ogni momento, apertura online, offerta riservata ai nuovi clienti | 100.000 € (EdB, Germania) |
| illimity | Solo linee vincolate, da 1,75% (6-12 mesi, svincolabile) a 3,10% (36-60 mesi, non svincolabile); pacchetto Premium +0,30 punti su ogni fascia | Richiede un conto corrente illimity già attivo; nessuna sezione libera disponibile, solo linee a tempo | 100.000 € (FITD) |
| ING | Conto Arancio libero: promo 4,00% lordo per 12 mesi fino a 200.000 € (400.000 € con 100.000 € investiti in MYMoneyCoach) con accredito stipendio/pensione di almeno 1.000 €/mese; Deposito Arancio vincolato esiste ma il tasso attuale non è verificabile da fonte ufficiale | Apertura entro il 2/11, attivazione entro il 30/11, promo valida fino al 31/01/2027; dopo la promo si applica il Tasso Base non pubblicato | 100.000 € (fondo olandese) |
Trade Republic si distingue per la semplicità: un tasso lordo del 3,00% per i nuovi clienti fino a 50.000 €, nessun vincolo di durata e nessuna condizione di accredito stipendio richiesta. Consulta la nostra recensione completa di Trade Republic per i dettagli sull'apertura e sul funzionamento. illimity, invece, ha smesso di offrire una quota libera remunerata: oggi il Conto Deposito illimity funziona solo con linee a tempo, da 6 a 60 mesi, e richiede che tu abbia già un conto corrente illimity attivo: qui la recensione di illimity. ING resta la promozione più generosa sulla carta, con il 4% per 12 mesi, ma solo se accrediti lo stipendio o la pensione e rispetti le scadenze di attivazione: qui trovi l'analisi completa di ING.
Come scegliere il conto deposito giusto se cercavi qualcosa da Intesa Sanpaolo
Se la priorità è restare su un istituto solido e conosciuto senza vincoli complicati, Trade Republic è l'opzione più diretta: 3,00% lordo annuo fino a 50.000 € per i nuovi clienti, nessuna condizione di accredito stipendio, apertura interamente online. Se invece accetti di bloccare i risparmi per un periodo definito in cambio di un tasso più alto, illimity offre fino al 3,10% lordo (Classic) o al 3,40% (Premium) sulle fasce vincolate non svincolabili da 36 a 60 mesi, a patto di aprire prima un conto corrente illimity. Chi preferisce cambiare trova diverse opzioni tra le alternative a Trade Republic.
Prima di scegliere, conviene verificare tre punti: se il tasso pubblicizzato è permanente o solo una promozione a tempo, se esiste un tetto massimo di importo remunerato, e quale fondo di garanzia dei depositi protegge il capitale. In Italia la copertura standard è di 100.000 € per depositante e per banca, tramite il FITD (Fondo Interbancario di Tutela dei Depositi) per le banche italiane o l'equivalente fondo del paese di origine per le banche estere che operano in Italia in libera prestazione di servizi.
Domande frequenti sul conto deposito Intesa Sanpaolo
Perché non trovo un conto deposito sul sito di Intesa Sanpaolo?
Perché non esiste come prodotto. La banca lo dichiara direttamente sul proprio sito: non commercializza un prodotto chiamato "conto deposito" per la clientela privata. L'unico deposito vincolato disponibile con questo meccanismo è il Time Deposit Vincolato, riservato ai clienti non consumatori.
XME Salvadanaio è un conto deposito?
No. XME Salvadanaio è uno strumento per organizzare i risparmi in "salvadanai" virtuali collegati al conto corrente, ma non paga alcun interesse sulle somme accantonate e ha un costo di 0,50 € al mese. Un vero conto deposito, al contrario, offre un tasso lordo annuo garantito e dichiarato in anticipo.
Esiste comunque un modo per vincolare i risparmi direttamente con Intesa Sanpaolo?
Sì, tramite i Buoni di Risparmio, aperti a chi non ha il Conto di Base, con importi tra 1.000 € e 100.000 €. Il tasso però non è pubblicato online: lo comunica la banca al momento della sottoscrizione, e un'uscita anticipata fa perdere il 100% degli interessi maturati, condizione più severa di un conto deposito tradizionale.
Qual è il conto deposito con il tasso migliore nel 2026?
Tra le opzioni senza vincoli di accredito stipendio, Trade Republic offre un tasso lordo del 3,00% annuo per i nuovi clienti fino a 50.000 €, senza vincolo di durata. illimity arriva fino al 3,10% lordo sulla fascia vincolata non svincolabile a 36-60 mesi per i clienti Classic, e fino al 3,40% per i clienti Premium, ma richiede di bloccare la somma per l'intera durata scelta. ING propone invece una promozione al 4,00% per i primi 12 mesi fino a 200.000 €, condizionata all'accredito dello stipendio o della pensione, che poi torna al Tasso Base non pubblicato.
Il mio denaro è protetto in un conto deposito fuori da Intesa Sanpaolo?
Sì, a condizione che l'istituto sia autorizzato a operare in Italia o nell'Unione Europea. I depositi sono coperti fino a 100.000 € per depositante e per banca tramite il FITD per le banche italiane, oppure tramite il fondo di garanzia equivalente del paese d'origine per le banche estere.