
Conto Banca Sella: recensione e opinioni 2026
Ultimo aggiornamento: 15.09.2026
Indice
In sintesi
Il Conto Banca Sella unisce la solidità di una banca tradizionale con strumenti digitali moderni, ma il canone mensile e le commissioni sulle operazioni a consumo lo rendono meno competitivo rispetto alle offerte completamente gratuite. È una scelta sensata per chi vuole filiali fisiche e accesso a prodotti bancari complementari come il conto deposito Sella, a patto di valutare attentamente i costi effettivi mensili.Vantaggi
- Banca tradizionale con filiali fisiche in Italia
- Carta di debito e, su richiesta, carta di credito Visa Classic gratuita a vita se attivata all'apertura
- Supporto ad Apple Pay e Google Pay
- Integrazione con il conto deposito Sella
- Apertura del conto completamente online
- Piano Start gratuito a vita per gli under 30
Svantaggi
- Canone mensile non sempre azzerabile (2 euro/mese su Start, 5 euro/mese su Premium)
- Commissioni applicabili sui prelievi all'estero
- Costi a consumo su alcune operazioni
- Carta di credito a pagamento (41 euro/anno) se non richiesta al momento dell'apertura
Condizioni in dettaglio
| Canone mensile | 2,00 €/mese (Sella Start, primi 3 mesi gratis, gratuito a vita per under 30); 5,00 €/mese (Sella Premium, 1,50 €/mese nei primi 3 mesi) |
| Carta di debito | ✓ |
| Carta di credito | ✓ |
| Apple Pay | ✓ |
| Google Pay | ✓ |
| Prelievo contante all'estero | Commissione applicabile |
| Apertura conto online | ✓ |
| Garanzia depositi | 100.000 |
| App iOS | ✓ |
| Filiali | ✓ |
| Voto | 3.0 /5 |
Punti di forza in dettaglio
Quanto bene copre le aree più importanti.
Anteprima
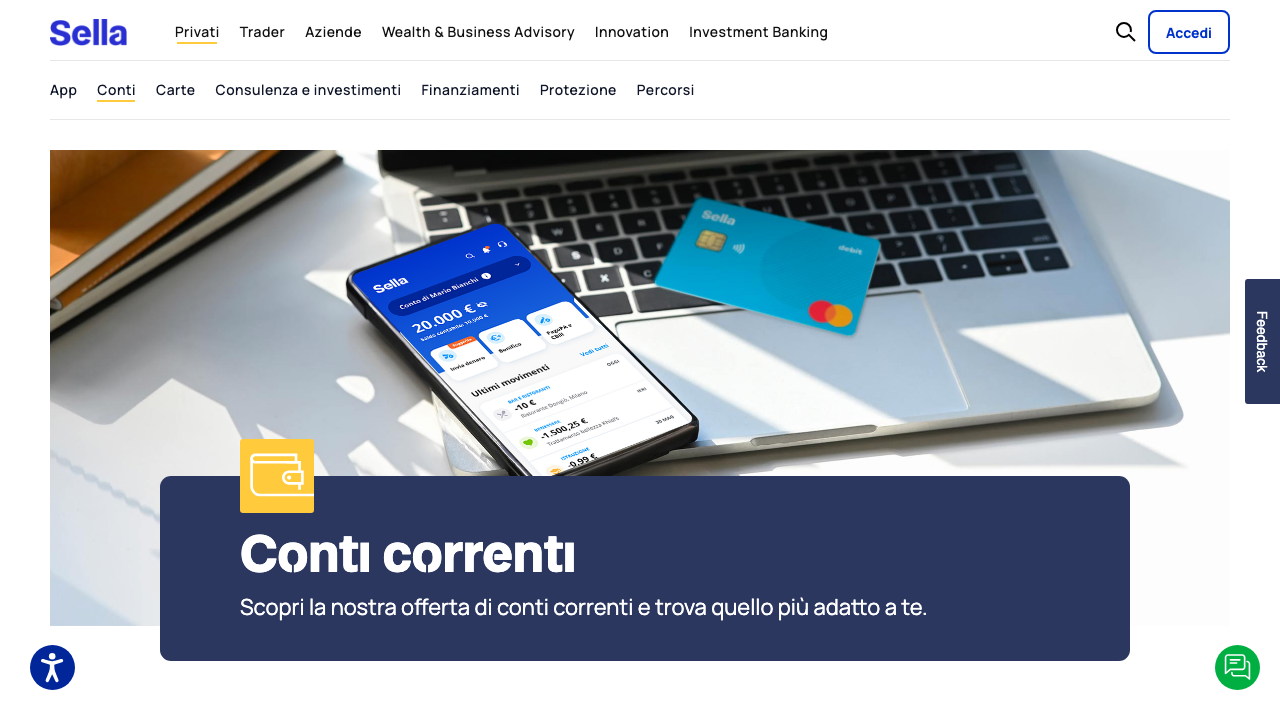
Panoramica: a chi si adatta il Conto Banca Sella
Banca Sella è una delle realtà bancarie private italiane più longeve, fondata nel 1886 a Biella e ancora oggi a controllo familiare. Non è una fintech, non è una neobank: è un istituto di credito tradizionale che nel tempo ha costruito un’infrastruttura digitale solida, con app curata, apertura online e due piani di conto corrente distinti. Questa doppia natura, sportelli fisici e piattaforma digitale matura, è il suo tratto distintivo rispetto ai concorrenti puri sul web.
Il conto si rivolge a chi cerca un rapporto bancario completo: non solo un IBAN italiano per i pagamenti quotidiani, ma anche accesso a filiali, consulenza, prodotti di investimento e un conto deposito collegato. È una scelta coerente per lavoratori dipendenti o autonomi che vogliono tutto presso un’unica banca e non disdegnano pagare un canone mensile in cambio di un servizio strutturato. Nel nostro test abbiamo riscontrato che l’apertura online funziona senza intoppi e l’app copre la stragrande maggioranza delle operazioni quotidiane senza costringere a recarsi in filiale. Quali altri conti valgono uno sguardo lo vediamo qui: Migliore banca online in Italia.
Chi non dovrebbe considerare questo conto? Chi cerca un conto a canone zero garantito e operazioni gratuite illimitate troverà offerte più convenienti altrove. Allo stesso modo, chi effettua molti prelievi o pagamenti in valuta estera dovrà mettere in conto commissioni che su conti digitali puri spesso non esistono. Infine, chi abita in aree senza filiali Sella non sfrutterà uno dei punti di forza principali dell’offerta. Entriamo nel dettaglio qui: Conto Deposito Banca Sella.
Costi reali e commissioni meno visibili
Il piano Sella Start costa 2,00 euro al mese (24 euro all’anno), azzerato nei primi tre mesi dall’apertura e gratuito a vita per chi ha meno di 30 anni al momento dell’apertura. Il piano Sella Premium sale a 5,00 euro mensili (1,50 euro nei primi tre mesi) e include in più la polizza Protezione Digitale contro i rischi informatici, con monitoraggio dei dati online e assistenza in caso di furto d’identità. Su entrambi i piani è possibile richiedere una carta di credito Visa Classic: è gratuita a vita se attivata contestualmente all’apertura del conto, altrimenti costa 41 euro all’anno. Per un uso standard, il piano Start è sufficiente, ma conviene leggere con attenzione il foglio informativo prima di scegliere. Se non fa per te, vale la pena guardare le alternative a Vivid.
Le operazioni a consumo sono un aspetto da non sottovalutare. Alcuni movimenti, come i bonifici verso l’estero extra-SEPA o certi servizi accessori, prevedono commissioni separate che si sommano al canone fisso. I prelievi di contante all’estero comportano una commissione applicabile, la cui entità esatta dipende dal tipo di operazione e dalla valuta: non è un costo fisso e trascurabile, soprattutto per chi viaggia con una certa frequenza. Chi usa il conto prevalentemente in Italia per pagamenti con carta o bonifici SEPA difficilmente incontrerà sorprese.
Un vantaggio concreto è l’IBAN italiano, con prefisso IT, che semplifica i rapporti con datori di lavoro, uffici pubblici e piattaforme che non accettano IBAN esteri. Il canone, pur presente, resta competitivo rispetto a molte banche tradizionali italiane di rete analoga.
Carte, pagamenti digitali e limiti
Il conto include una carta di debito Mastercard, gratuita se richiesta contestualmente all’apertura (18 euro all’anno dal secondo anno in poi). Su richiesta e con valutazione separata è disponibile anche una carta di credito Visa Classic. Entrambe supportano Apple Pay e Google Pay: nel nostro test il collegamento al wallet digitale è avvenuto in pochi minuti, senza necessità di chiamare il servizio clienti o recarsi in filiale. I pagamenti contactless funzionano regolarmente nei circuiti abilitati.
I limiti giornalieri di spesa e prelievo variano in base al piano sottoscritto e possono essere modificati dall’app entro le soglie previste. Le carte virtuali, utili per gli acquisti online, non sono una funzione di serie su tutti i piani: verificare la disponibilità prima di scegliere il conto in base a questa esigenza specifica.
Per i pagamenti in valuta straniera la carta applica una commissione di conversione. Chi acquista spesso su siti internazionali o viaggia fuori dalla zona euro dovrebbe calcolare questo costo nel confronto con altri conti. Per uso domestico in euro, la carta funziona senza costi aggiuntivi sui normali acquisti.
Aprire il conto: procedura passo dopo passo
L’apertura avviene interamente online tramite il sito ufficiale di Banca Sella. Il processo richiede un documento di identità valido, il codice fiscale e uno smartphone per il riconoscimento via video o tramite firma digitale. In alternativa è possibile aprire il conto presso una delle filiali fisiche presenti principalmente in Piemonte, Lombardia, Liguria e altre regioni del centro-nord, ma anche in alcune città del sud.
La procedura online dura tipicamente tra i 15 e i 30 minuti se tutti i documenti sono a portata di mano. Una volta completata l’identificazione, la banca procede alla verifica e all’attivazione del conto. L’IBAN viene comunicato via email e l’accesso all’app diventa disponibile entro pochi giorni lavorativi. La carta fisica arriva per posta entro i tempi standard postali, di solito una settimana circa.
Non esistono vincoli di permanenza minima né penali di uscita: il conto può essere chiuso in qualsiasi momento seguendo la procedura indicata nelle condizioni contrattuali. Non ci sono depositi minimi obbligatori per mantenere il conto attivo.
App, funzionalità e qualità del servizio clienti
L’app Sella è disponibile su iOS e Android. L’interfaccia è strutturata e consente di eseguire bonifici, pagare MAV e RAV, ricaricare il telefono, visualizzare i movimenti in tempo reale e gestire le impostazioni della carta. Rispetto ad alcune neobank con interfacce molto semplificate, l’app Sella ha una curva di apprendimento leggermente più alta, ma offre anche funzioni più articolate, compresa la gestione di prodotti di risparmio e investimento collegati.
Il servizio clienti si raggiunge via telefono, chat e, per i correntisti con filiale di riferimento, allo sportello. Nei giorni e negli orari di punta i tempi di attesa telefonica possono allungarsi: è un limite segnalato con una certa frequenza nelle recensioni online. La chat nell’app è generalmente più rapida per le richieste semplici. Per le pratiche più complesse, come contestazioni o variazioni contrattuali, la filiale fisica resta il canale più efficace.
L’integrazione con il conto deposito Sella è uno dei punti di forza reali: i trasferimenti tra conto corrente e conto deposito avvengono internamente, senza tempi di valuta bancaria, con la giacenza che produce interessi sin dal giorno del versamento. Per chi vuole gestire liquidità e risparmio con un solo istituto, questa funzione ha un valore pratico concreto.
Reputazione e opinioni reali dei clienti
Banca Sella raccoglie opinioni polarizzate, come spesso accade per le banche ibride che servono sia clienti digitali sia clienti tradizionali. I feedback positivi si concentrano su tre temi ricorrenti: la solidità percepita dell’istituto, la qualità dell’app rispetto ad altre banche italiane tradizionali e la disponibilità delle filiali come rete di supporto fisica. Molti clienti apprezzano il fatto di avere un interlocutore fisico quando il canale digitale non basta.
Le critiche ricorrenti riguardano i costi. Il canone mensile non è sempre azzerabile e alcune operazioni hanno commissioni a consumo che i clienti scoprono solo dopo aver attivato il conto. I tempi di risposta del call center nelle ore di punta sono un altro punto dolente segnalato con regolarità. Alcuni utenti riportano difficoltà nel completare certi processi interamente online, con richieste di documentazione aggiuntiva che allungano i tempi.
Nel complesso, il profilo del cliente soddisfatto è quello di chi apprezza la continuità e la struttura di una banca consolidata, accetta un costo mensile e usa le filiali come complemento al canale digitale. Chi si aspetta la fluidità e la gratuità di una neobank troverà il confronto frustrante.
Verdetto: aprirlo o cercare altro
Il Conto Banca Sella ha senso per chi vuole un conto italiano completo presso una banca con 140 anni di storia, filiali accessibili e un ecosistema di prodotti che va oltre il semplice conto corrente. La presenza di Apple Pay, Google Pay, carta di debito e carta di credito, app funzionale e IBAN italiano lo rende adeguato per la vita quotidiana. La tutela dei depositi fino a 100.000 euro è garantita dal Fondo Interbancario di Tutela dei Depositi (FITD), il sistema di garanzia italiano riconosciuto dalla direttiva europea, e la banca è soggetta alla vigilanza di Banca d’Italia.
Gli interessi eventualmente maturati su prodotti collegati sono soggetti a ritenuta fiscale del 26%, come previsto dalla normativa italiana per i redditi da capitale. Non è una specificità di Sella: è la regola per tutte le banche operanti in Italia.
Chi dovrebbe guardare altrove: i nomadi digitali che vogliono zero commissioni all’estero, chi cerca canone zero garantito senza condizioni, chi effettua molte operazioni in valuta straniera. Per questi profili esistono alternative più calibrate. Per tutti gli altri, Banca Sella offre un equilibrio tra tradizione e digitale che non molte banche italiane riescono a mantenere con la stessa coerenza.
Quanto è sicuro Conto Banca Sella?
Conto Banca Sella a confronto con le alternative
Confronto diretto delle condizioni principali con i concorrenti più forti del mercato.
 Conto Banca SellaIn esame | Conto Corrente Arancio | SelfyConto | Fineco Conto | |
| Voto | 3.0 /5 | 4.0 /5 | 4.0 /5 | 4.0 /5 |
| Canone mensile | 2,00 €/mese (Sella Start, primi 3 mesi gratis, gratuito a vita per under 30); 5,00 €/mese (Sella Premium, 1,50 €/mese nei primi 3 mesi) | 0 €/mese (azzerabile con accredito stipendio >= 1.000 €/mese o under 30); 5,00 €/mese altrimenti | 0 €/mese (primo anno; under 30 sempre gratis; azzerabile con accredito stipendio o spesa >= 500 €/mese fino al 31/12/2027); 3,75 €/mese altrimenti | 0 €/mese (Fineco One); 3,95 €/mese (Fineco Classic, azzerabile); 29,95 €/mese (Fineco Max) |
| Carta di debito | ✓ | ✓ | ✓ | ✓ |
| Carta di credito | ✓ | ✓ | ✗ | ✓ |
| Apple Pay | ✓ | ✓ | ✓ | ✓ |
| Google Pay | ✓ | ✓ | ✓ | ✓ |
| Prelievo contante all'estero | Commissione applicabile | 0,95 € per prelievo (Light); condizioni Piu applicabili anche all'estero | Gratis (nessuna commissione anche su ATM extra-UE) | Gratis per importi >= 100 € (zona euro); commissioni su extra-UE |
| Apertura conto online | ✓ | ✓ | ✓ | ✓ |
| Garanzia depositi | 100.000 | 100.000 | 100.000 | 100.000 |
| App iOS | ✓ | ✓ | ✓ | ✓ |
| Filiali | ✓ | ✗ | ✗ | ✗ |
Come valutiamo
L'autore
Domande frequenti
Il conto è aperto a residenti in Italia maggiorenni con codice fiscale e documento d'identità valido. L'apertura avviene online oppure in filiale, senza requisiti di reddito minimo per il piano Start.
Il piano Sella Start costa 2,00 euro al mese dopo i primi tre mesi gratuiti, ed è gratuito a vita per chi ha meno di 30 anni. Il piano Premium costa 5,00 euro al mese (1,50 euro nei primi tre mesi) e include la polizza Protezione Digitale contro i rischi informatici.
Sì, Banca Sella aderisce al FITD (Fondo Interbancario di Tutela dei Depositi), che garantisce i depositi fino a 100.000 euro per depositante in caso di insolvenza della banca.
L'apertura avviene interamente online tramite app o sito web: si carica un documento d'identità, si inserisce il codice fiscale e si completa il riconoscimento via videochiamata o sistema digitale. Il conto diventa operativo in pochi giorni lavorativi.
Sì. Banca Sella è un istituto bancario italiano autorizzato e vigilato da Banca d'Italia e CONSOB, operativo da oltre 140 anni. I depositi sono coperti dal FITD fino a 100.000 euro per depositante.
Gli interessi maturati sui depositi e sui prodotti di risparmio collegati al conto sono soggetti all'imposta sostitutiva del 26% sugli interessi, trattenuta direttamente dalla banca prima dell'accredito al cliente.