
Laatst bijgewerkt:
Sparen of beleggen is geen keuze tussen goed en fout, maar tussen twee verschillende manieren om met je geld om te gaan. Sparen geeft zekerheid en directe toegang tot je geld, met een garantie tot €100.000 per bank. Beleggen geeft kans op een hoger rendement, maar zonder garantie. Welke van de twee bij jou past, hangt af van drie dingen: heb je al een buffer (de AFM en Nibud wijzen dit aan als eerste stap), hoeveel jaar kun je zonder het geld, en hoeveel risico kun je nemen zonder er 's nachts wakker van te liggen.
Heb je al genoeg buffer? Dit zegt de AFM
Bouw eerst een buffer op voor onverwachte, noodzakelijke uitgaven voordat je spaargeld gaat beleggen. Dat is niet alleen een vuistregel van financieel planners, het is ook wat toezichthouder AFM terugzag in eigen onderzoek: van de huishoudens die spaargeld boven hun persoonlijke Nibud-buffer hadden maar niet belegden, hield ongeveer de helft meer dan €30.000 extra aan. De AFM benadrukt wel dat €30.000 geen harde beleggingsgrens is: het is simpelweg wat uit de cijfers naar voren kwam, niet een drempel die je moet halen voordat beleggen "mag".
Een buffer is het geld dat je apart houdt voor dingen die je niet kunt plannen maar wel moet betalen: een kapotte wasmachine, een autoreparatie, een periode met lager inkomen. Nibud zelf geeft bewust geen vast bedrag of aantal maanden, omdat de juiste buffer per huishouden verschilt: gebruik de gratis Nibud BufferBerekenaar om een indicatie voor jouw situatie te krijgen. Verschillende banken en financieel adviseurs hanteren wel een eigen vuistregel van ongeveer 3 tot 6 maanden vaste lasten of netto-inkomen, of een paar duizend euro extra voor een gezin; zie dat als een grove richting, niet als het Nibud-advies zelf. Om je buffer op peil te houden, adviseert Nibud om minimaal 10% van je maandelijkse inkomen opzij te zetten totdat het bedrag weer op niveau is.
Wat hoort in je buffer:
- Onverwachte reparaties aan huis, auto of apparatuur.
- Een periode van lager inkomen, bijvoorbeeld bij werkloosheid of ziekte.
- Extra marge als je zzp'er bent en je inkomen wisselt per maand.
- Geld voor een verhuizing of andere grote, maar voorzienbare kosten op korte termijn.
Zolang dit soort uitgaven niet gedekt zijn door spaargeld dat je direct kunt opnemen, is beleggen geen goed idee met dat deel van je geld. Niet omdat beleggen slecht is, maar omdat je dan misschien moet verkopen op een slecht moment.
Sparen: voordelen en nadelen
Sparen is veilig en direct beschikbaar, maar de rente houdt de inflatie vaak niet bij. Bij een gemiddelde variabele Nederlandse spaarrente van ongeveer 1,3% duurt het bijvoorbeeld ruim 50 jaar voordat een spaartegoed puur op rente-op-rente verdubbelt, zonder dat je zelf geld toevoegt.
Voordelen van sparen
- Veiligheid: je saldo daalt niet in waarde door koersschommelingen.
- Depositogarantiestelsel: spaargeld tot €100.000 per persoon per bankvergunning is gegarandeerd, ook als de bank omvalt.
- Direct opeisbaar: op een vrij opneembare spaarrekening kun je vrijwel altijd geld opnemen zonder boete.
- Doelsparen: apart gezette rekeningen voor een specifiek doel, zoals een vakantie, verbouwing of studie van je kind, houden dat geld gescheiden van je dagelijkse uitgaven.
Nadelen van sparen
- Trage groei: bij lage rente groeit je geld amper; op de meeste momenten in de afgelopen jaren won inflatie het van de spaarrente, waardoor je koopkracht daalt ondanks dat het bedrag op je rekening gelijk blijft of stijgt.
- Variabele rente: de rente op een vrij opneembare spaarrekening kan de bank op elk moment aanpassen, meestal in lijn met het ECB-beleid. Spaarplatforms zoals Raisin (WeltSparen) maken het makkelijker om rentes bij verschillende Europese banken te vergelijken.
- Geen compensatie voor risico: je accepteert een lager verwacht rendement in ruil voor zekerheid, en dat is een bewuste afruil, geen gratis veiligheid.
Beleggen: voordelen en nadelen
Beleggen biedt op lange termijn een hoger verwacht rendement dan sparen, maar zonder garantie. Op de korte termijn kan de waarde van aandelen en fondsen ook dalen; een breed gespreide aandelenportefeuille leverde historisch gemiddeld ongeveer 6 tot 8% rendement per jaar op, gemeten over lange periodes van 20 jaar of meer, maar dat is een langetermijngemiddelde, geen garantie voor een willekeurig jaar.
Voordelen van beleggen
- Hoger verwacht rendement: over lange periodes verslaat een gespreide portefeuille doorgaans de spaarrente.
- Spreiding mogelijk: via ETF's, indexfondsen, aandelen en obligaties kun je risico's over veel verschillende bedrijven en sectoren verdelen.
- Rente-op-rente-effect: herbelegde dividenden en koerswinst stapelen zich op, net als spaarrente maar met een hogere basis.
Nadelen van beleggen
- Geen garantie: in een slecht beursjaar kan je portefeuille 20% of meer in waarde dalen.
- Tijd en kennis nodig: je moet begrijpen waarin je belegt, of kiezen voor een kant-en-klare, breed gespreide optie.
- Kosten: beheervergoedingen en transactiekosten knagen aan je rendement, vooral bij actief beheerde fondsen.
- Korte termijn is ongeschikt: wie binnen een paar jaar bij het geld moet kunnen, loopt het risico te moeten verkopen net wanneer de koersen laag staan.
Sparen of beleggen in één overzicht
Het verschil tussen sparen en beleggen zit vooral in zekerheid versus verwacht rendement: sparen is vast en veilig maar groeit traag, beleggen kan meer opleveren maar zonder garantie. Onderstaande tabel zet de twee opties direct naast elkaar.
Kort antwoord: heb je het geld binnen 1-5 jaar nodig of nog geen buffer? Kies sparen. Heb je al een buffer en kun je het geld 5-10+ jaar missen? Dan is een deel beleggen het overwegen waard.
| Kenmerk | Sparen | Beleggen |
|---|---|---|
| Verwacht rendement | Laag (ca. 1-2% per jaar) | Potentieel hoger (historisch ca. 6-8% per jaar, lange termijn) |
| Risico | Vrijwel geen koersrisico | Koersschommelingen, waarde kan dalen |
| Liquiditeit | Direct opneembaar (vrij opneembare rekening) | Verkoopbaar, maar waarde op moment van verkoop is onzeker |
| Geschikt voor | Buffer, doelen binnen 1-5 jaar | Doelen over 5-10+ jaar, vermogensopbouw |
| Bescherming | Depositogarantiestelsel tot €100.000 | Geen garantie op de waarde van je inleg |
| Belasting (box 3) | Forfaitair rendement op banktegoeden | Forfaitair rendement op overige bezittingen (hoger percentage) |
Welke keuze past bij jouw situatie?
Je doel bepaalt de horizon, en de horizon bepaalt hoeveel risico je kunt nemen. Dit zijn de twee vragen die je jezelf eerst moet stellen.
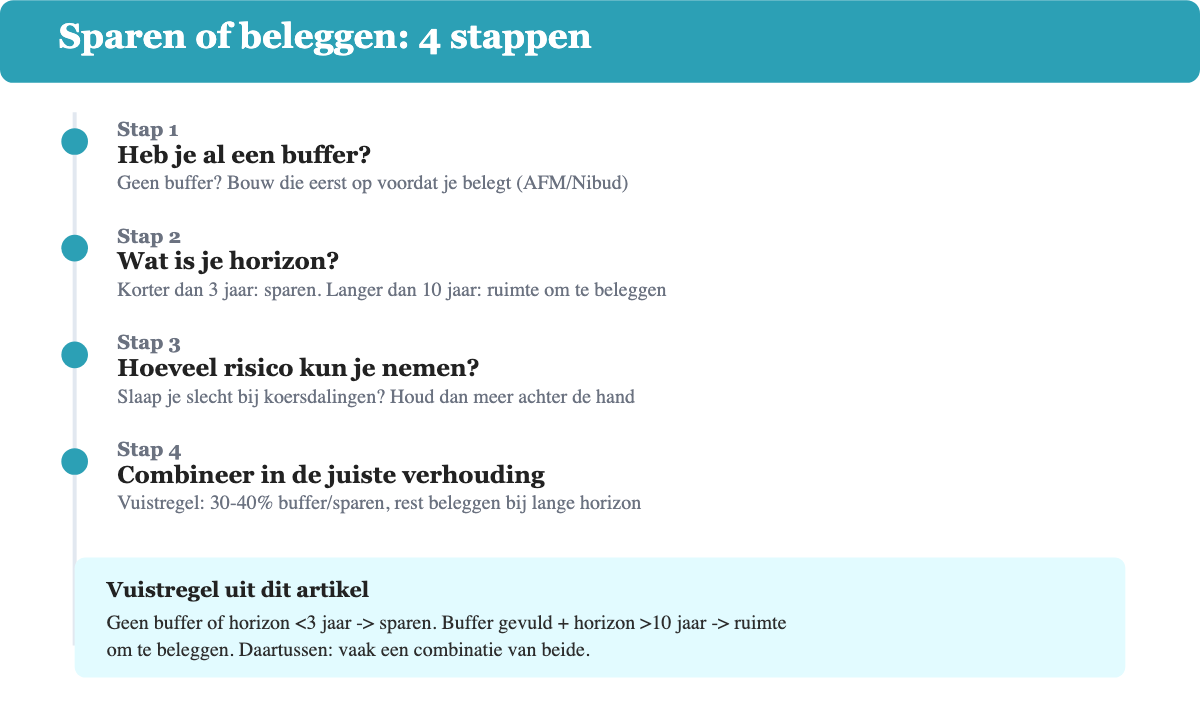
Wat is je doel? Een buffer, een huis binnen twee jaar, of een aanvulling op je pensioen over dertig jaar vragen om een heel andere aanpak. Geld voor een doel dat dichtbij is, moet beschikbaar en stabiel blijven. Geld voor een doel dat ver weg is, kan tijdelijke dalingen opvangen omdat er tijd is om te herstellen.
Over hoeveel jaar heb je dit geld nodig? Een bruikbare driedeling:
- Korter dan 3 jaar: houd het op een spaarrekening of in een deposito met een korte looptijd. Het risico op een koersdaling is dan simpelweg niet nodig.
- 3 tot 10 jaar: een deposito-ladder (spaargeld vastzetten voor verschillende periodes van 1 tot 5 jaar) of obligaties kunnen een iets hoger rendement geven zonder het volle koersrisico van aandelen.
- Langer dan 10 jaar: hier past beleggen, bijvoorbeeld in breed gespreide ETF's of aandelen, het best. Op zo'n lange termijn is er tijd om een tijdelijke koersdaling uit te zitten, tegenover een historisch hoger gemiddeld rendement.
Voor een horizon van 5 tot 10 jaar geldt in de praktijk: ruimte voor een deel beleggen ontstaat zodra je buffer al gevuld is, maar reken niet op het volle langetermijngemiddelde binnen die kortere periode.
Een voorbeeld om het concreet te maken: stel dat je €15.000 apart zet voor een doel dat je over 8 jaar wilt bereiken. Op een spaarrekening tegen gemiddeld 1,5% groeit dat bedrag naar ongeveer €16.900. Belegd tegen een langjarig gemiddelde van 6,5% per jaar zou het uitkomen op ongeveer €25.000, een verschil van ruim €8.000, maar dan wel met het risico dat de werkelijke uitkomst door koersschommelingen hoger of lager uitvalt dan dit gemiddelde.
Wanneer beleg je beter nog niet?
Een paar situaties zijn duidelijke signalen om nog niet te beleggen met dit deel van je geld:
- Je hebt nog geen buffer voor onverwachte uitgaven.
- Je hebt schulden met een hogere rente dan het verwachte beleggingsrendement, zoals een doorlopend krediet of creditcardschuld; die rente aflossen levert vaak meer op dan beleggen.
- Je horizon is korter dan 5 jaar.
- Je weet nu al dat je het geld binnenkort nodig hebt, bijvoorbeeld voor een verbouwing of studie die al gepland staat.
- Je kunt niet goed slapen bij het idee dat je inleg tijdelijk minder waard kan worden.
Geen van deze punten betekent dat beleggen voor jou nooit een optie is. Het betekent alleen dat dit specifieke deel van je geld nog niet geschikt is om te beleggen.
Sparen én beleggen combineren
Voor de meeste huishoudens is de uitkomst niet "alles sparen" of "alles beleggen", maar een combinatie. Een veelgebruikte vuistregel is om 30 tot 40% van je vermogen als buffer en kortetermijnreserve in spaargeld te houden, en de rest, mits de horizon lang genoeg is, te beleggen. Die verhouding is geen wet van Meden en Perzen: wie een hoge risicotolerantie en een lange horizon heeft, kan met een kleiner deel in spaargeld toe; wie dicht bij een grote uitgave staat of slecht slaapt bij koersdalingen, houdt juist een groter deel achter de hand.
De psychologische kant is minstens zo belangrijk als de rekenkundige. Een buffer in spaargeld voorkomt dat je gedwongen wordt te verkopen op een slecht moment, en helpt je rustig te blijven wanneer de beurs daalt. Vaak is de grootste bron van verlies voor particuliere beleggers niet een slechte beleggingskeuze, maar in paniek verkopen tijdens een dip.
Wat betekent dit voor de belasting in box 3?
Voor het belastingjaar 2026 geldt een heffingvrij vermogen in box 3 van €59.357 per persoon, of €118.714 voor fiscale partners samen. Over het vermogen boven die grens betaal je 36% belasting over het forfaitaire rendement, niet over je werkelijke rendement. Voor banktegoeden gaat de Belastingdienst voorlopig uit van een forfaitair rendement van 1,28% voor 2026; dit percentage wordt pas definitief vastgesteld in januari 2027, op basis van de werkelijke gemiddelde spaarrente van dat jaar. Voor overige bezittingen, waaronder beleggingen, geldt een hoger forfaitair rendement van 6,00%.
Dat verschil is relevant voor de keuze tussen sparen en beleggen: spaargeld wordt in box 3 fiscaal gunstiger behandeld dan beleggingen, puur omdat de forfaitaire rendementspercentages uiteenlopen. Dit compenseert het lagere werkelijke rendement op spaargeld deels, maar verandert niets aan de onderliggende keuze tussen zekerheid en groeipotentieel. Sinds juli 2025 kun je via het formulier Opgaaf Werkelijk Rendement aantonen dat je werkelijke rendement lager lag dan het forfaitaire rendement, als dat voor jouw situatie zo is.
Wie geld schenkt aan kinderen om bijvoorbeeld hun vermogen in box 3 te verlagen, moet rekening houden met de jaarlijkse schenkingsvrijstellingen. Dat is een apart vraagstuk dat buiten de scope van dit artikel valt, maar het is goed om te weten dat zo'n route bestaat.
Een voorbeeld om het verschil te laten zien: bij €150.000 spaargeld boven het heffingvrij vermogen betaal je 36% over het forfaitaire rendement van 1,28%, ofwel ongeveer €691 belasting. Bij diezelfde €150.000 in beleggingen (overige bezittingen, forfaitair rendement 6,00%) betaal je 36% over dat hogere forfaitaire rendement, ofwel ongeveer €3.240 belasting: ruim €2.500 meer dan bij spaargeld, puur door het verschil in forfaitair rendement tussen de twee vermogenscategorieën.
Veelgestelde vragen
Hoeveel buffer moet ik hebben voordat ik beleg?
Er is geen vast bedrag. Nibud en de AFM geven allebei aan dat de juiste buffer per huishouden verschilt, afhankelijk van inkomen, baanzekerheid en vaste lasten. Gebruik de Nibud BufferBerekenaar voor een indicatie, en reken erop dat zzp'ers en huishoudens met een onregelmatig inkomen vaak een grotere buffer nodig hebben.
Is sparen nog wel slim met de huidige rente en inflatie?
Sparen blijft zinvol voor geld dat je op korte termijn nodig hebt of als buffer, ook als de rente lager is dan de inflatie, want de functie van dat geld is beschikbaarheid, niet maximale groei. Voor geld met een langere horizon is beleggen vaak een logischere aanvulling.
Moet ik eerst mijn hypotheek aflossen of beleggen?
Dat hangt af van je hypotheekrente versus het verwachte beleggingsrendement, en van hoeveel fiscaal voordeel je nog hebt op de lening. Als vuistregel geldt: schulden met een hogere rente dan je verwachte beleggingsrendement aflossen is financieel vaak gunstiger dan beleggen met dat geld.
Wat is de €100.000-garantie precies?
Dat is het depositogarantiestelsel: spaargeld tot €100.000 per persoon per bankvergunning is gegarandeerd als de bank failliet gaat. Heb je meer dan €100.000 spaargeld, dan is spreiden over meerdere banken met afzonderlijke vergunningen de manier om volledig gedekt te blijven.
Kan ik sparen en beleggen combineren?
Ja, en voor de meeste mensen is dat ook de verstandigste aanpak: een buffer en kortetermijndoelen in spaargeld, en vermogen met een langere horizon grotendeels belegd.
Hoeveel belasting betaal ik over spaargeld en beleggingen in box 3?
Voor 2026 betaal je 36% over het forfaitaire rendement boven het heffingvrij vermogen van €59.357, of €118.714 met een fiscale partner. Het forfaitaire rendement verschilt per vermogenscategorie: voorlopig 1,28% voor banktegoeden en 6,00% voor overige bezittingen zoals beleggingen.
Telt een vast spaardeposito als sparen of als beleggen voor de Belastingdienst?
Ja, een spaardeposito telt voor de Belastingdienst als banktegoed, net als een vrij opneembare spaarrekening, niet als belegging. Dat betekent dat ook een deposito onder het lagere forfaitaire rendement voor banktegoeden valt (voorlopig 1,28% voor 2026) en niet onder het hogere percentage voor overige bezittingen (6,00%), ongeacht de vaste looptijd of het vaste rentepercentage dat de bank je biedt.
Heeft het zin om elke maand een klein bedrag te beleggen, bijvoorbeeld €100?
Ja, mits je buffer al op orde is: periodiek een vast bedrag beleggen, ook €100 per maand, is een bekende strategie om het instapmoment te spreiden in plaats van in één keer te beleggen tegen een willekeurige koers. Bij €100 per maand gedurende 10 jaar leg je €12.000 in; tegen een langjarig gemiddelde van 6,5% zou dat, afhankelijk van het koersverloop, kunnen uitkomen op ergens rond €16.500 tot €17.500, maar dat is een indicatie op basis van een gemiddelde, geen garantie voor het werkelijke verloop.