

Beste deposito 2026: hoogste rente vergeleken
Laatst bijgewerkt: 14.10.2026
Een deposito is geld dat je voor een vaste looptijd wegzet in ruil voor een gegarandeerde rente die niet verandert, ook niet als de marktrente daalt. Daarnaast bestaan er vrij opneembare spaarrekeningen die een vergelijkbaar doel dienen, maar met meer flexibiliteit tegen een iets lagere, variabele rente.
Wij vergeleken de beste deposito's en spaarrekeningen van Nederland in 2026, met rentes tot 3,90% en de garanties, looptijden en voorwaarden die je moet kennen voordat je kiest.

Een welkomstrente van 3,00% gedurende 6 maanden en daarna nog een degelijke 2,00%, volledig vrij opneembaar zonder opzegtermijn of boete.
Rekening openen1/2Wat is voor jou het belangrijkst?
2/2En je tweede prioriteit?
Alle inhoud van dit artikel:
Beste deposito's vergeleken (oktober 2026)
We hebben 10 deposito's vergeleken en deze 10 zijn de beste keuzes uit onze selectie:
Veeg opzij om te vergelijken
| #1 | #2Beste keuze | #3 | #4 | #5 | #6 | #7 | #8 | #9 | #10 | |
| Aanbieder |  | |  |  | |  |  |  |  | |
| Rekening | Sparda-Bank München Garanti BBVA Gouden Termijn Deposito | Bigbank Flexibel Sparen | Trade Republic Spaarrekening | Raisin (WeltSparen) Spaarplatform | Bigbank Termijndeposito | Nationale-Nederlanden Internet Spaarrekening | Revolut Dagelijks Sparen | ING Oranje Spaarrekening | Knab Flexibel Sparen | Garanti BBVA International Garanti BBVA Gouden Internet Rekening |
| Aanbod | Rekening openen | Rekening openen | Rekening openen | Rekening openen | Rekening openen | Rekening openen | Rekening openen | Rekening openen | Rekening openen | Rekening openen |
| Onze review | – | Lees review | Lees review | Lees review | Lees review | Lees review | Lees review | Lees review | Lees review | Lees review |
| Score | 4.3 /5 ★★★★☆ | 4.2 /5 ★★★★☆ | 4.0 /5 ★★★★☆ | 4.0 /5 ★★★★☆ | 4.0 /5 ★★★★☆ | 3.8 /5 ★★★★☆ | 3.8 /5 ★★★★☆ | 3.5 /5 ★★★★☆ | 3.5 /5 ★★★★☆ | 3.5 /5 ★★★★☆ |
De beste per categorie
Een welkomstrente van 3,00% gedurende 6 maanden en daarna nog een degelijke 2,00%, volledig vrij opneembaar zonder opzegtermijn of boete.
Via de Europese partnerbanken van dit platform is met een termijndeposito tot 3,90% te behalen, de hoogste rente in deze vergelijking.
Een vaste rente tot 3,40% voor looptijden tot 5 jaar, met de zeldzame combinatie van een termijndeposito onder het Nederlandse depositogarantiestelsel.
Volledig gratis en vrij opneembaar sparen met de zekerheid van de grootste Nederlandse retailbank en het Nederlandse depositogarantiestelsel.

- Vaste, gegarandeerde rente tot 3,40% voor de gehele looptijd
- valt onder het Nederlandse depositogarantiestelsel, in tegenstelling tot de meeste andere termijndeposito's in dit overzicht
- al vanaf 2.000 euro inleg te openen
- geen beheer- of afsluitkosten
- looptijden van 3 maanden tot 5 jaar beschikbaar
- Alleen te openen als bestaande Gouden Internet Rekening- of Gouden Klaver Rekening-houder bij Garanti BBVA International
- geld is voor het einde van de looptijd niet opvraagbaar
- kortere looptijden tot 9 maanden leveren met 2,35% tot 2,60% aanzienlijk minder op dan de lange looptijden
- geen automatische verlenging na afloop
- Hoge welkomstbonus van 2,85% AER gedurende de eerste 6 maanden voor nieuwe klanten
- volledig vrij opneembaar saldo zonder opzegtermijn of boete
- geen openings- of beheerkosten
- saldo gedekt tot 100.000 euro via het Estse depositogarantiestelsel (EU-norm)
- eenvoudig online openen zonder kantoorbezoek
- Standaardrente van 2,05% na de bonusperiode valt lager uit dan bij sommige vaste deposito's
- depositogarantie valt onder Estland, niet onder het Nederlandse DGS (wat sommige spaarders minder vertrouwd vinden)
- geen mobiele app met volledige bankfunctionaliteit
- geen gezamenlijke rekening of extra rekeningen mogelijk
- Aantrekkelijke variabele rente
- Vrij opneembaar saldo
- Maandelijkse rente-uitkering
- Geintegreerd met beleggen
- Rente alleen tot een maximumbedrag
- Lagere rente voor bestaande klanten
- Depositogarantie via een Duitse, Ierse, Franse of Zweedse partnerbank, niet via het Nederlandse stelsel
- Toegang tot vele Europese partnerbanken via een platform
- tot 3,90% rente op termijndeposito's via buitenlandse partnerbanken
- een registratieproces voor meerdere banken
- Nederlandstalig platform
- Depositogarantie afhankelijk van het land van de partnerbank
- Geld staat soms vast bij deposito's
- Geen eigen banklicentie, bemiddelaar
- Vaste rente voor de gehele looptijd gegarandeerd
- looptijden van 1 maand tot 10 jaar beschikbaar
- online aanvragen mogelijk als bestaande klant
- deposito's gedekt tot 100.000 euro via het Estse depositogarantiestelsel (EU)
- benoemd tot Beste Keuze door Geld.nl en Spaarrente.nl in 2026
- Nieuwe klanten moeten zich identificeren via een persoonlijk bezoek van een medewerker
- geld is niet opvraagbaar voor het einde van de looptijd
- depositogarantie via Estse in plaats van Nederlandse overheid
- minimale inleg van 1.000 euro vereist
Wie spaargeld op de bank laat staan, verliest meestal koopkracht doordat de meeste betaalrekeningen geen rente geven. Een deposito of spaarrekening met een goede rente maakt daar een verschil. Wij zetten de 10 beste deposito’s van Nederland in oktober 2026 op een rij, gebaseerd op de actuele rentepercentages, de dekking van het depositogarantiestelsel en de voorwaarden per aanbieder.
De verschillen zijn groter dan veel spaarders denken. Tussen de hoogste en de laagste rente in onze vergelijking zit meer dan twee procentpunt. Op een spaarsaldo van 20.000 euro loopt dat al snel op tot enkele honderden euro’s extra rente per jaar, zonder dat je extra risico neemt. Wil je verder lezen, dan staat hier meer: Klarna Spaarrekening. Benieuwd hoeveel dat renteverschil na meerdere jaren oplevert dankzij rente op rente? Bekijk onze uitleg met rekenvoorbeelden.
Vergelijkingstabel: de 10 beste deposito’s van 2026
| # | Aanbieder | Rente | Garantiestelsel |
|---|---|---|---|
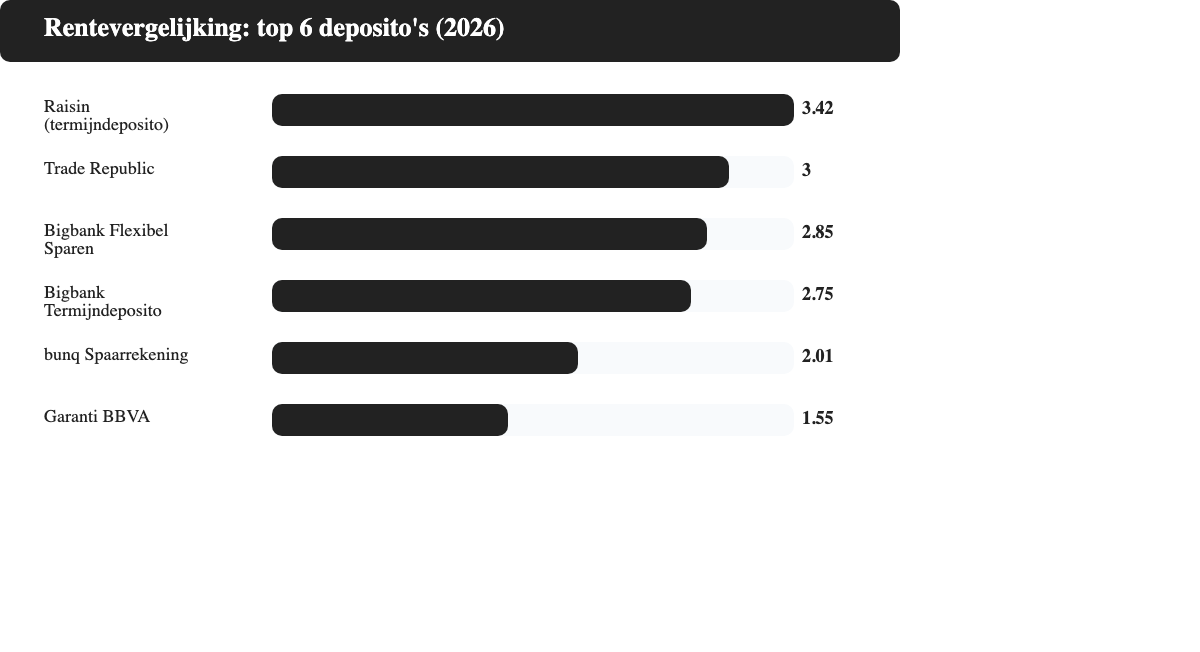
| 1 | Raisin (WeltSparen) | tot 3,90% op termijndeposito’s bij partnerbanken | 100.000 euro (DGS partnerbank) |
| 2 | Garanti BBVA Gouden Termijn Deposito | tot 3,40% (looptijden van 3 maanden tot 5 jaar) | 100.000 euro (Nederlands DGS) |
| 3 | Bigbank Termijndeposito | tot 3,40%, afhankelijk van looptijd | 100.000 euro (Estse DGS) |
| 4 | Bigbank Flexibel Sparen | 3,00% welkomstrente (6 maanden), daarna 2,00% | 100.000 euro (Estse DGS) |
| 5 | Trade Republic Spaarrekening | 3,00% (nieuwe klanten tot 50.000 euro), 2,50% daarboven/bestaand | 100.000 euro (Duitse DGS) |
| 6 | Garanti BBVA Gouden Internet Rekening | 1,55% variabel, welkomstbonus 3,00% eerste 6 maanden | 100.000 euro (Nederlands DGS) |
| 7 | Revolut Dagelijks Sparen | 1,00% tot 2,50%, afhankelijk van abonnement | 100.000 euro (Litouwse DGS) |
| 8 | Nationale-Nederlanden Internet Spaarrekening | 1,30% variabel (tot 2,30% met tijdelijke actie t/m 31-12-2026) | 100.000 euro (Nederlands DGS) |
| 9 | ING Oranje Spaarrekening | 1,25% tot 10.000 euro, 1,00% daarboven | 100.000 euro (Nederlands DGS) |
| 10 | Knab Flexibel Sparen | 1,25% over het volledige saldo | 100.000 euro (Oostenrijkse DGS) |
Let op: rentepercentages veranderen regelmatig en tijdelijke acties lopen af. Controleer de actuele voorwaarden altijd op de website van de aanbieder voordat je een rekening opent. Hierover hebben we een los artikel: Yapi Kredi Euro-Plus Spaarrekening.
De tabel hierboven staat gesorteerd van hoogste naar laagste rente.
Garanti BBVA Gouden Termijn Deposito: vaste rente met Nederlandse garantie
Het Gouden Termijn Deposito van Garanti BBVA International is het enige termijndeposito in deze vergelijking dat onder het Nederlandse depositogarantiestelsel valt, omdat de bank een Nederlandse bankvergunning heeft. De rente loopt op van 2,35% bij een looptijd van 3 maanden tot 3,40% bij 4 of 5 jaar, en je kunt al vanaf 2.000 euro inleggen. Je moet wel al een Gouden Internet Rekening of Gouden Klaver Rekening bij Garanti BBVA International hebben om een deposito te openen, en je geld is voor het einde van de looptijd niet opvraagbaar.
Bigbank Flexibel Sparen: hoge welkomstrente met volledige flexibiliteit
Bigbank is een Estse bank die via een Nederlandse spaarrekening klanten werft met een welkomstrente van 3,00% gedurende de eerste 6 maanden. Na de introductieperiode zakt het tarief naar 2,00% variabel, nog altijd een degelijke rente in deze vergelijking. Bigbank valt onder het Estse depositogarantiestelsel, dat net als het Nederlandse tot 100.000 euro per rekeninghouder dekt. Geld opnemen kan vrij, zonder opzegtermijn. Wat de aanbieder precies biedt, lees je in onze review van Bigbank Flexibel Sparen.
Trade Republic Spaarrekening: 3,00% voor nieuwe klanten
Trade Republic biedt nieuwe klanten 3,00% rente op saldo tot 50.000 euro, bestaande klanten en hogere saldi ontvangen 2,50%. De rente wordt dagelijks berekend en maandelijks uitgekeerd. Trade Republic is een Duitse neobroker met bankvergunning, het spaargeld valt onder de Duitse tak van het Europese depositogarantiestelsel. Een account openen gaat volledig via de app, met video-identificatie.
Raisin (WeltSparen): de beste keuze voor termijndeposito’s
Raisin is geen bank, maar een platform dat spaarproducten van tientallen Europese banken samenbrengt op een centraal account. Voor flexibele spaarrekeningen liggen de tarieven tot 3,05%, maar de echte meerwaarde zit in de termijndeposito’s: bij partnerbanken loopt de rente op tot 3,90%, afhankelijk van de looptijd en de bank die je kiest, de hoogste rente in deze vergelijking. Elk product valt onder het garantiestelsel van het land van de onderliggende bank, met een maximum van 100.000 euro. Let op: sommige partnerbanken houden bronbelasting in op de rente (tot 25,5% bij bepaalde banken op het platform), wat niet altijd te verrekenen is met de Nederlandse belasting; controleer dit per bank voordat je kiest op het hoogste tarief alleen. Alle voorwaarden hebben we uitgewerkt in de review van Raisin.
Bigbank Termijndeposito: vaste rente voor wie niet aan het geld hoeft
Naast de flexibele spaarrekening biedt Bigbank ook een termijndeposito met een vaste rente tot 3,40%, afhankelijk van de gekozen looptijd (van 1 maand tot 10 jaar). Een termijndeposito is aantrekkelijk als je zeker weet dat je het geld een tijd niet nodig hebt: de rente ligt vaak hoger dan bij een vrij opneembare rekening, in ruil daarvoor kun je tussentijds niet of alleen met boeterente bij het geld. Alle voorwaarden hebben we uitgewerkt in de review van Bigbank Termijndeposito.
Nationale-Nederlanden, Revolut, ING, Knab en Garanti BBVA
Onderaan onze top 10 staan vijf aanbieders met een variabele rente tussen 1,00% en 1,55% op het reguliere tarief. Nationale-Nederlanden en ING zijn gevestigde Nederlandse namen met een eenvoudige spaarrekening zonder verrassingen; NN geeft nieuwe klanten tot en met 31 december 2026 nog een tijdelijke 1% extra rente. Revolut koppelt de rente aan het gekozen abonnement, hoe hoger het pakket, hoe hoger het tarief. Garanti BBVA International werkt met een tijdelijke bonusrente van 3,00% voor nieuwe klanten; bij Knab liep een vergelijkbare bonusactie via overschrijvingen in mei/juni 2026, maar die aanmeldperiode is inmiddels gesloten voor nieuwe aanvragers. De volledige beoordeling staat in onze review van Nationale-Nederlanden NN Betaalrekening.
Deposito of spaarrekening: wat is het verschil?
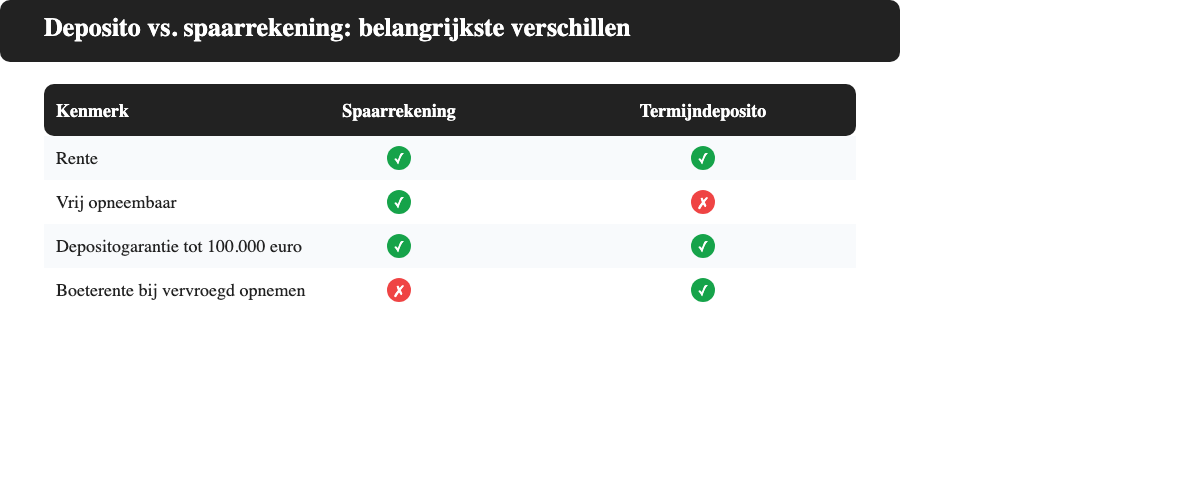
De termen worden in Nederland vaak door elkaar gebruikt, maar er is een technisch verschil. Een spaarrekening is vrij opneembaar: je kunt op elk moment geld storten en opnemen, tegen een variabele rente die de bank kan aanpassen. Een termijndeposito zet je geld voor een vaste periode, bijvoorbeeld zes maanden, een jaar of langer, vast tegen een vaste rente. Je weet vooraf precies wat je aan het eind ontvangt, maar je kunt niet tussentijds bij het bedrag zonder boete of verlies van rente.
Voor spaargeld dat je als buffer aanhoudt, is een flexibele spaarrekening meestal de logische keuze. Geld dat je zeker een jaar of langer kunt missen, brengt bij een termijndeposito vaak meer op.
Waar moet je op letten bij het kiezen van een deposito?
Rente: vast of variabel
Een variabele rente kan de bank op elk moment verlagen, een vaste rente bij een termijndeposito staat voor de hele looptijd vast. Kijk niet alleen naar het percentage van vandaag, maar ook naar hoe vaak een aanbieder de rente in het verleden heeft aangepast.
Opnamelimieten en voorwaarden
Sommige aanbieders beperken de voordelige rente tot een bepaald maximumsaldo, zoals Trade Republic, waar de 3%-rente alleen geldt tot 50.000 euro en bestaande klanten een lager tarief krijgen. Controleer dit voordat je een groot deel van je buffer overzet.
Onder welk garantiestelsel valt de aanbieder
Buitenlandse aanbieders zoals Trade Republic, Bigbank of banken via Raisin vallen niet onder het Nederlandse depositogarantiestelsel, maar onder dat van hun eigen thuisland. Binnen de Europese Unie is die dekking geharmoniseerd op 100.000 euro per rekeninghouder per bank, dus het risico is in de praktijk vergelijkbaar. Een overzicht van de alternatieven voor Raisin staat in een apart artikel.
Hoe snel kun je een rekening openen
Bij de meeste digitale aanbieders in deze vergelijking opent u een rekening volledig online, met video-identificatie of DigiD, binnen een kwartier.
Depositogarantiestelsel (DGS): hoe veilig is je geld?
Elke bank met een vergunning in de Europese Unie valt onder een depositogarantiestelsel dat spaartegoeden tot 100.000 euro per rekeninghouder per bank beschermt, ook als de bank omvalt. In Nederland wordt dit uitgevoerd door De Nederlandsche Bank, in andere EU-landen door de lokale toezichthouder, maar het beschermingsniveau is overal in de Unie hetzelfde. Heb je meer dan 100.000 euro spaargeld, dan is het verstandig dit te spreiden over meerdere banken, zodat je bij elke instelling onder de gedekte grens blijft.
Belasting over spaarrente in box 3
Spaargeld en de rente die je ontvangt, vallen in Nederland onder box 3, de vermogensrendementsheffing. De Belastingdienst rekent niet met de werkelijke rente die je ontving, maar met een forfaitair rendement per vermogenscategorie, waarbij spaargeld een lager forfait krijgt dan beleggingen. Hoeveel belasting je uiteindelijk betaalt, hangt af van je totale vermogen op de peildatum en het heffingvrije vermogen van dat jaar. Omdat de regels rond box 3 de afgelopen jaren meerdere keren zijn aangepast, is het raadzaam de actuele cijfers bij de Belastingdienst of een adviseur te checken voordat je grote bedragen verschuift.
Conclusie: welk deposito past bij jou?
Voor spaargeld dat je als buffer wilt aanhouden en waar je op elk moment bij moet kunnen, is een flexibele spaarrekening zoals die van Trade Republic of Bigbank het meest logisch, met een hoge rente en geen vaste looptijd. Heb je een bedrag dat je zeker een jaar of langer kunt missen, dan levert een termijndeposito via Raisin, Bigbank of Garanti BBVA International vaak meer op, met Raisin als hoogste rente en Garanti BBVA International als enige optie onder Nederlandse depositogarantie. Vergelijk in beide gevallen niet alleen de rente van vandaag, maar ook de voorwaarden, de opnamelimieten en onder welk garantiestelsel de aanbieder valt.
Wat is een deposito en hoe werkt het?
Een deposito (ook termijndeposito of depositorekening genoemd) is een spaarvorm waarbij je een bedrag voor een vooraf afgesproken looptijd vastzet. In ruil daarvoor ontvang je een vaste rente die voor de hele looptijd geldt, ongeacht wat er met de marktrente gebeurt. Dit is wezenlijk anders dan een vrij opneembare spaarrekening, waarbij je altijd bij je geld kunt maar de rente variabel is en op elk moment door de bank kan worden aangepast.
Het belangrijkste wettelijke vangnet voor iedere spaarder is het depositogarantiestelsel (DGS). Dit beschermt je tegoed tot 100.000 euro per persoon per bank als de bank failliet gaat. Elke EU-lidstaat is verplicht dit te bieden, maar de uitvoerende toezichthouder verschilt per land. Nederlandse banken zoals ING, NN, Knab en Garanti BBVA International vallen onder het Nederlandse DGS van De Nederlandsche Bank. Bigbank (Estland), Trade Republic (Duitsland) en Revolut (Litouwen) vallen onder het DGS van hun thuisland; bij een platform als Raisin hangt dit af van de partnerbank die je kiest. De dekking van 100.000 euro is binnen de hele EU identiek, alleen het aanspreekpunt bij een eventueel faillissement verschilt.
Termijndeposito versus vrij opneembaar sparen
Termijndeposito: je zet een bedrag vast voor een gekozen looptijd, van enkele maanden tot meerdere jaren. Hoe langer de looptijd, hoe hoger doorgaans de rente. Het nadeel: tussentijds opnemen is meestal niet mogelijk, of alleen tegen een boete. Bigbank en Garanti BBVA International bieden in dit overzicht eigen termijndeposito\'s met een vaste rente tot 3,40%, en via het platform Raisin (WeltSparen) is bij Europese partnerbanken zelfs tot 3,90% op een termijndeposito te behalen.
Vrij opneembare spaarrekening: je kunt op elk moment storten en opnemen zonder boete of wachttijd, tegen een variabele rente die de bank kan aanpassen op basis van de marktrente en het beleid van de Europese Centrale Bank. ING, NN, Knab, Garanti BBVA International, Trade Republic en Revolut bieden dit type in deze vergelijking aan. De flexibiliteit is groot, maar de reguliere rente ligt doorgaans lager dan bij een vastgezet deposito.
De keuze hangt af van je situatie: heb je het geld mogelijk op korte termijn nodig, kies dan een vrij opneembare rekening. Kun je een bedrag langere tijd missen en wil je zekerheid over het rendement, dan is een termijndeposito interessanter.
Welkomstrentes en tijdelijke acties: lees de voorwaarden
Veel aanbieders van vrij opneembare spaarrekeningen gebruiken een tijdelijke welkomstrente om nieuwe klanten te trekken. Bigbank en Garanti BBVA International bieden momenteel beide 3,00% gedurende de eerste 6 maanden, waarna het tarief terugvalt naar de reguliere rente (2,00% bij Bigbank, 1,55% bij Garanti BBVA International). NN geeft tot en met 31 december 2026 een tijdelijke 1% extra rente aan nieuwe klanten die in september of oktober 2026 een rekening openen.
Belangrijk: een actierente is per definitie tijdelijk. Noteer de einddatum, en controleer na afloop of de reguliere rente nog steeds marktconform is. Een eerdere bonusactie kan ook een gesloten aanmeldperiode hebben gehad, zoals bij Knab het geval was voor overschrijvingen tussen 1 mei en 1 juni 2026: wie nu pas een rekening opent, komt niet meer in aanmerking voor die specifieke bonus, ook al circuleert het bonuspercentage nog op vergelijkingssites.
Belasting op spaargeld en deposito's: box 3
In Nederland wordt spaargeld, inclusief deposito's, belast via box 3 van de inkomstenbelasting. Je betaalt geen belasting over de werkelijk ontvangen rente, maar over een forfaitair rendement dat de Belastingdienst berekent over je vermogen boven het jaarlijks vastgestelde heffingsvrije bedrag. Dit geldt ook voor deposito's en spaarrekeningen bij buitenlandse banken zoals Bigbank, Trade Republic, Revolut of een Raisin-partnerbank: ook die moet je in je Nederlandse belastingaangifte opgeven. Banken wisselen renseignementen steeds vaker automatisch uit via internationale gegevensuitwisseling (Common Reporting Standard). Raadpleeg voor jouw situatie altijd de actuele regels op de website van de Belastingdienst, want de box 3-regelgeving is de afgelopen jaren meerdere keren aangepast.
Hoe kies je het beste deposito? Criteria op een rij
- Vaste of variabele rente: wil je zekerheid over je rendement voor de hele looptijd, kies een termijndeposito. Wil je altijd bij je geld kunnen, kies een vrij opneembare rekening.
- Looptijd en minimale inleg: termijndeposito's in dit overzicht vragen een minimale inleg van 1.000 tot 2.000 euro en bieden looptijden van enkele maanden tot 10 jaar. Hoe langer de looptijd, hoe hoger doorgaans de rente.
- Depositogarantie: wil je de zekerheid van een Nederlandse toezichthouder, dan vallen ING, NN, Knab en Garanti BBVA International onder het Nederlandse DGS. Bij buitenlandse aanbieders is de dekking van 100.000 euro gelijk, maar het aanspreekpunt bij problemen ligt in een ander EU-land.
- Actierente versus reguliere rente: vergelijk altijd het tarief ná een eventuele welkomstperiode, niet alleen het aanbiedingstarief.
- Spreiding: spaar je bij meerdere banken zodra je totale saldo de 100.000 euro-grens nadert, zodat je altijd volledig onder de garantie valt.
- Toegankelijkheid: sommige termijndeposito's, zoals die van Garanti BBVA International, zijn alleen te openen als je al een spaarrekening bij diezelfde bank hebt.
Veelgemaakte fouten bij deposito's en sparen
- Geld vastzetten dat je toch nodig hebt: bij een termijndeposito kun je niet, of alleen met boete, eerder bij je geld. Houd altijd een buffer aan op een vrij opneembare rekening.
- Welkomstrente verwarren met de rente op lange termijn: na de actieperiode valt het tarief vaak terug naar het reguliere, lagere niveau.
- Ervan uitgaan dat een oudere bonusactie nog open staat: sommige welkomstacties hebben een beperkte aanmeldperiode die inmiddels gesloten kan zijn, ook als het bonuspercentage nog op vergelijkingssites circuleert.
- Alles op één bank zetten boven de 100.000 euro-grens: boven dat bedrag ben je niet gedekt door het depositogarantiestelsel.
- Buitenlands spaargeld niet opgeven bij de Belastingdienst: dit is verplicht en wordt steeds vaker automatisch gecontroleerd.
Hoe we beoordelen
Bij BankingGeek vergelijken we producten onafhankelijk op kosten, echte voorwaarden, veiligheid en gebruiksgemak. We werken de gegevens regelmatig bij. Als je via een link een rekening opent, kunnen we een vergoeding ontvangen, zonder extra kosten voor jou en zonder invloed op onze beoordeling.
Veelgestelde vragen
Wat is het verschil tussen een deposito en een spaarrekening?
Bij een vrij opneembare spaarrekening kun je altijd geld storten en opnemen tegen een variabele rente. Bij een termijndeposito zet je een vast bedrag voor een vaste looptijd weg in ruil voor een gegarandeerde rente die niet verandert, maar waarbij je tussentijds niet (of alleen met een boete) bij je geld kunt.
Welk deposito heeft nu de hoogste rente in Nederland?
Via het spaarplatform Raisin (WeltSparen) is momenteel tot 3,90% te behalen op een termijndeposito bij een van de Europese partnerbanken. Garanti BBVA International en Bigbank bieden met een eigen termijndeposito tot 3,40% de hoogste rente onder aanbieders met een eigen banklicentie.
Valt mijn deposito onder het Nederlandse depositogarantiestelsel?
Dat hangt af van de aanbieder. ING, NN, Knab en Garanti BBVA International zijn Nederlandse banken en vallen onder het Nederlandse DGS. Bigbank (Estland), Trade Republic (Duitsland) en Revolut (Litouwen) vallen onder het DGS van hun thuisland; bij Raisin hangt dit af van de gekozen partnerbank. De dekking binnen de EU is in alle gevallen gelijk: tot 100.000 euro per persoon per bank.
Kan ik mijn geld tussentijds opnemen bij een termijndeposito?
In de regel niet, of alleen tegen een boete of verlies van rente. Zet daarom alleen geld vast dat je zeker niet op korte termijn nodig hebt, en houd een buffer aan op een vrij opneembare rekening.
Betaal ik belasting over de rente van een deposito?
Spaargeld en deposito's vallen in Nederland onder box 3 van de inkomstenbelasting. Je betaalt geen belasting over de werkelijk ontvangen rente, maar over een forfaitair rendement dat de Belastingdienst jaarlijks vaststelt over je vermogen boven het heffingsvrije bedrag.
Wat is het minimale bedrag om een deposito te openen?
Dit verschilt per aanbieder. Bigbank vraagt een minimale inleg van 1.000 euro, het Gouden Termijn Deposito van Garanti BBVA International vanaf 2.000 euro. Vrij opneembare spaarrekeningen in dit overzicht hebben doorgaans geen of een zeer lage minimale inleg.
Is een deposito bij een buitenlandse bank net zo veilig als bij een Nederlandse bank?
Binnen de Europese Unie is elk land wettelijk verplicht dezelfde depositogarantie van 100.000 euro per persoon per bank te bieden. Het praktische verschil zit in de taal en het proces waarmee je bij een eventueel faillissement een claim indient, niet in het gedekte bedrag.
Moet ik rekening houden met bronbelasting bij een deposito via Raisin?
Ja, bij sommige partnerbanken op het Raisin-platform wordt bronbelasting ingehouden op de rente, soms tot ruim 25%, afhankelijk van het land van de bank. Dit is niet altijd volledig te verrekenen met de Nederlandse belasting. Controleer dit per aangeboden bank voordat je kiest op basis van het hoogst getoonde tarief.