
Conto Deposito MPS: cinque linee molto diverse tra loro
Chi cerca "conto deposito MPS" in genere si aspetta un prodotto unico con un tasso unico. Banca Monte dei Paschi di Siena, al momento di questa verifica (ottobre 2026), ne propone invece cinque, tutte sotto il nome Conto Italiano di Deposito (CID), con tassi che vanno dallo 0,01% al 3,00% lordo e condizioni di accesso molto diverse tra loro. Le informazioni di questo articolo sono prese direttamente dai cinque Fogli Informativi pubblicati sul sito della banca, tutti aggiornati al 4 ottobre 2025: verifica sempre la versione più recente prima di firmare, perché su questi prodotti i listini possono cambiare.
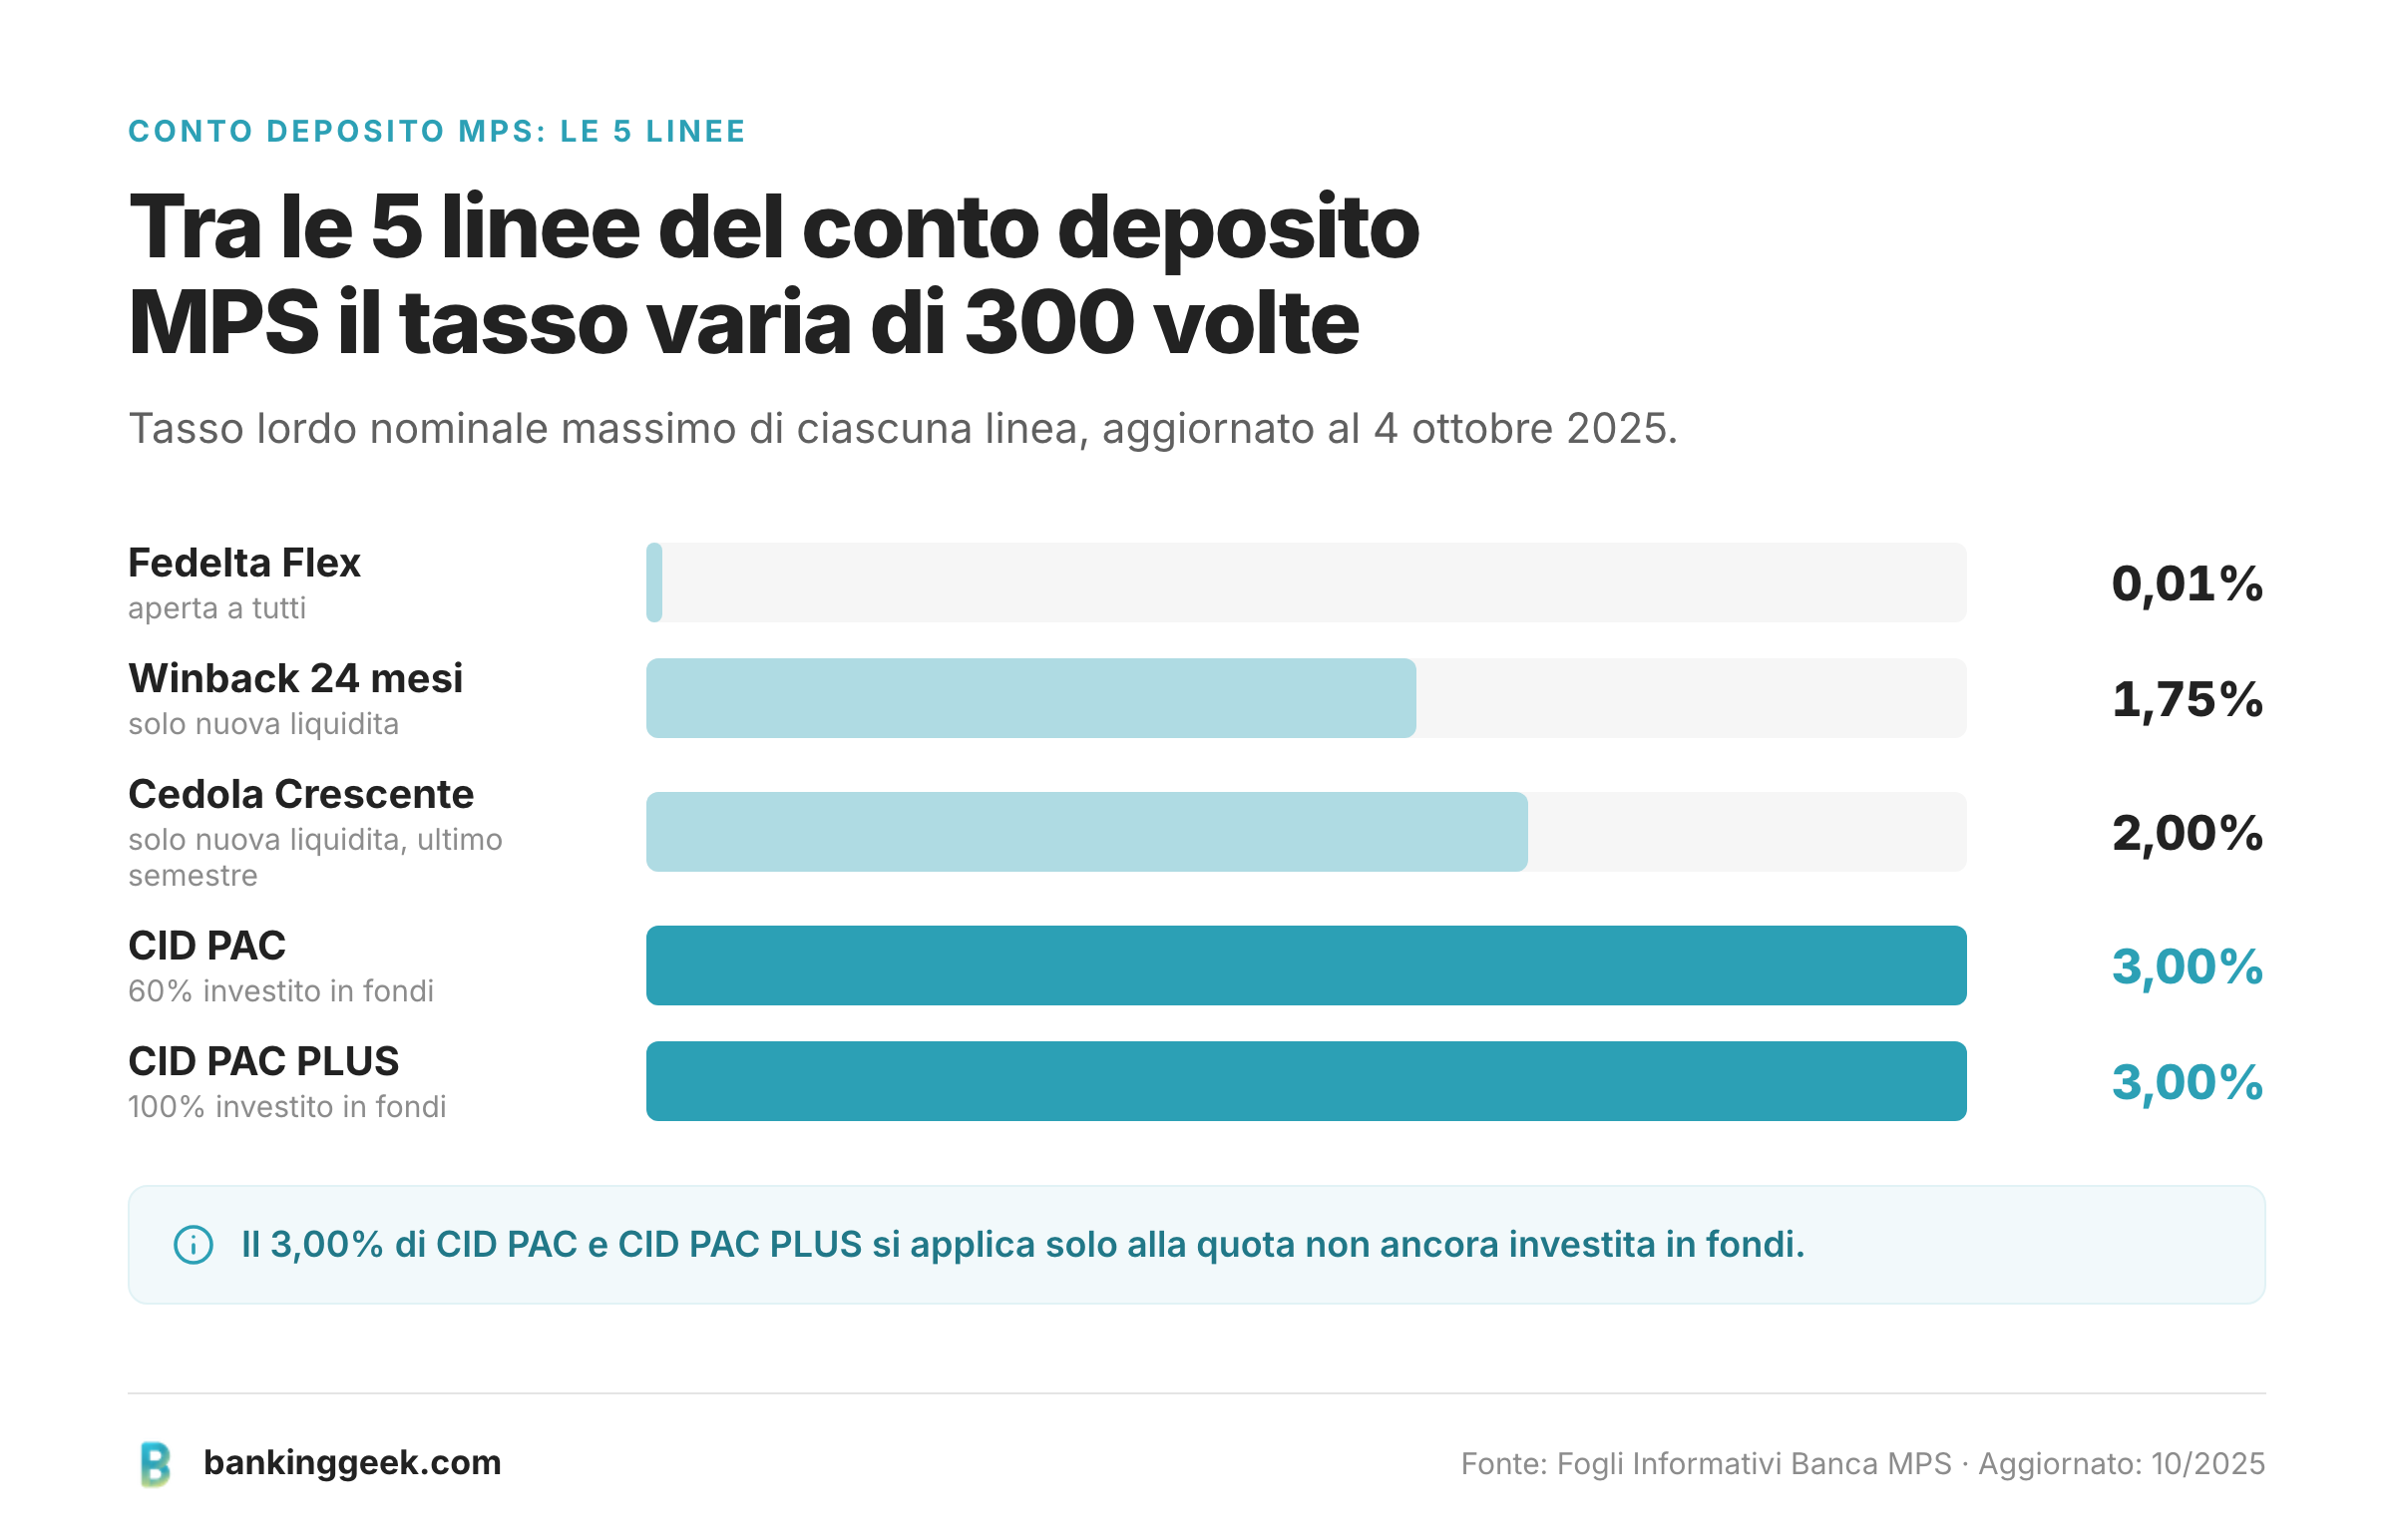
Le cinque linee attualmente attive sono: CID Fedeltà Flex (0,01%, aperta a tutti), CID Cedola Valore Winback (1,50%-1,75%, solo nuova liquidità), CID Cedola Crescente (0,75%-2,00% crescente, solo nuova liquidità), e le due varianti abbinate a un piano di investimento, CID PAC e CID PAC PLUS (3,00% nominale, ma solo sulla quota non investita). Quale di queste ti viene proposta dipende quasi esclusivamente da una cosa: se stai portando denaro nuovo da un'altra banca o se i soldi sono già fermi su un conto MPS.
Tassi e condizioni di tutte le linee a confronto
| Linea | Durata | Tasso lordo | Importo minimo | Accesso |
|---|---|---|---|---|
| CID Fedeltà Flex | 3 / 6 / 12 / 24 / 36 mesi | 0,01% (ogni durata) | 1.000 euro | Tutti i clienti |
| CID Cedola Valore Winback | 12 o 24 mesi | 1,50% / 1,75% | 1.000 euro | Solo nuova liquidita' |
| CID Cedola Crescente | 36 mesi | da 0,75% a 2,00% (semestre per semestre) | 1.000 euro | Solo nuova liquidita' |
| CID PAC | 24 mesi | 3,00% (solo sulla quota depositata) | 4.000 euro | Tutti, con PAC obbligatorio |
| CID PAC PLUS | 57 mesi | 3,00% (solo sulla quota depositata) | 6.000 euro | Tutti, con PAC obbligatorio |
La differenza tra la riga migliore e quella peggiore della tabella non dipende dalla durata scelta: il Fedeltà Flex paga 0,01% sia a 3 che a 36 mesi. Dipende solo da chi può accedere a ciascuna linea, come vediamo nella prossima sezione.
Perche il tasso che ti propongono dipende da "nuova liquidita"
Le due linee che pagano davvero qualcosa senza vincolarti a un fondo, il Winback e la Cedola Crescente, sono riservate a chi porta "nuova liquidita'": secondo il Foglio Informativo, ogni somma versata in Banca MPS a partire da 30 giorni prima della richiesta di sottoscrizione, tramite bonifico, contanti o assegni provenienti dall'esterno del gruppo. Non contano i giroconti tra un conto cointestato e i singoli cointestatari, né le somme che derivano dal rimborso di prodotti finanziari già detenuti in MPS o in altre società del gruppo.
Se invece sei già cliente MPS e vuoi semplicemente remunerare la liquidita' che hai da tempo sul conto, l'unica linea a cui hai accesso senza condizioni e il CID Fedeltà Flex, che paga 0,01% lordo su qualsiasi durata da 3 a 36 mesi. Con l'imposta di bollo dello 0,20% annuo che si applica comunque sul deposito, il risultato netto di questa linea e negativo: su 10.000 euro vincolati un anno, maturano circa 0,74 euro di interessi netti (1 euro lordo meno il 26% di ritenuta) contro 20 euro di bollo dovuto.
CID PAC e CID PAC PLUS: il 3% che non rende il 3%
Le due linee con il tasso nominale più alto, CID PAC (24 mesi, minimo 4.000 euro) e CID PAC PLUS (57 mesi, minimo 6.000 euro), pagano entrambe il 3,00% lordo e non hanno spese di apertura. La condizione: una parte del capitale, il 60% per il CID PAC e il 100% per il CID PAC PLUS, viene prelevata a rate trimestrali e investita in un fondo o SICAV di ANIMA Sgr, JP Morgan Asset Management, BlackRock o PIMCO (azionario, obbligazionario o bilanciato, a scelta del cliente), tramite un Piano di Accumulo del Capitale (PAC). Il 3,00% si applica solo alla parte che resta ancora depositata sul CID, non a quella già trasferita nel fondo, e sulla prima rata, prelevata immediatamente alla sottoscrizione, non maturano interessi.
Il Foglio Informativo del CID PAC permette di fare il conto preciso. Su 10.000 euro depositati, il 60% (6.000 euro) esce in 8 rate trimestrali da 750 euro: la prima rata non frutta nulla, le altre sette maturano interessi solo per il tempo in cui sono rimaste sul deposito, per un totale di circa 157,50 euro lordi in 24 mesi. I 4.000 euro che restano depositati per tutta la durata rendono invece 240 euro lordi al 3% in due anni. Il totale, circa 397,50 euro lordi su 10.000 euro in 24 mesi, e ben lontano dal 3% annuo che leggi nel titolo dell'offerta, se lo applicassi mentalmente all'intero capitale. Sul CID PAC PLUS il meccanismo e lo stesso, ma a 57 mesi l'intera somma finisce investita nel fondo: a scadenza, sul conto deposito non resta nulla, perché di fatto non era un deposito ma un piano di accumulo finanziato con quella liquidita'.
Cosa garantisce il Fondo Interbancario di Tutela dei Depositi e cosa no
Il FITD garantisce fino a 100.000 euro per depositante, ma solo sulla quota in euro ancora depositata sul CID in un dato momento. Le somme già trasferite e investite nel fondo o nella SICAV tramite il PAC non sono coperte dal FITD: sono soggette ai normali movimenti di mercato e possono valere di meno di quanto versato, anche per intero, in caso di andamento negativo. Questo riguarda il 60% del capitale nel CID PAC e, dopo 57 mesi, il 100% nel CID PAC PLUS.
Vale anche il meccanismo del bail-in, in vigore dal 2016: in caso di grave crisi della banca, le somme depositate sopra i 100.000 euro potrebbero essere ridotte o convertite in azioni, ma solo dopo aver esaurito azioni, titoli subordinati e obbligazioni senior. Le altre tre linee (Fedeltà Flex, Winback, Cedola Crescente) restano invece depositi puri per l'intero importo: nessuna quota finisce in un fondo, quindi l'intero capitale, fino a 100.000 euro, resta sotto l'ombrello del FITD per tutta la durata.
Estinzione anticipata: le regole cambiano linea per linea
Tutte le cinque linee ammettono il recesso anticipato dal 16esimo giorno dalla sottoscrizione, ma con penali diverse. Il Fedeltà Flex è l'unico che ammette anche il rimborso parziale, non solo totale: la scala penalizzante parte da 0% nei primi 3 mesi e sale fino al 60% del tasso pattuito dopo il 25esimo mese (su un tasso dello 0,01% la penale resta comunque marginale in valore assoluto). Sul Winback, uscire entro i primi 12 mesi azzera completamente gli interessi, incluse le cedole semestrali già accreditate, che vengono riaddebitate; solo tra il 13esimo e il 18esimo mese si recupera il 50% del tasso pattuito, e tra il 19esimo e il 24esimo il 75%. Sulla Cedola Crescente chi esce prima perde il rateo della cedola semestrale in corso.
Su CID PAC e CID PAC PLUS l'estinzione anticipata e sempre totale (mai parziale) e interrompe i versamenti nel PAC, pur lasciando al cliente le quote del fondo già acquistate. Sul PAC PLUS la scala è particolarmente ripida: entro 12 mesi si riconosce solo il 5% del tasso pattuito (0,15% effettivo), e si deve superare il 48esimo mese per arrivare all'80% (2,40% effettivo). In tutti i casi la richiesta deve essere scritta, con almeno un giorno lavorativo di preavviso, e la chiusura avviene entro il giorno lavorativo successivo.
Chi puo aprire un Conto Deposito MPS e come si attiva
Per tutte le linee serve già un conto corrente MPS, o la sua apertura contestuale: gli interessi e il rimborso del capitale passano dal conto di appoggio. Le linee semplici (Fedeltà Flex, Winback, Cedola Crescente) si attivano con una richiesta diretta, in filiale o tramite i canali digitali della banca, con una spesa di apertura di 2,00-2,50 euro per vincolo secondo la linea. CID PAC e CID PAC PLUS richiedono in più un deposito titoli a custodia e amministrazione a proprio nome e un colloquio con il servizio di consulenza in materia di investimenti, perché e necessario scegliere il fondo o la SICAV e valutarne l'adeguatezza rispetto al proprio profilo di rischio: per questo non sono attivabili online in piena autonomia come un semplice conto deposito.
Conto Deposito MPS conviene? Verdetto e alternative
Dipende quasi interamente da quale delle cinque linee ti verrà effettivamente proposta. Se sei già cliente MPS senza liquidita' nuova da portare, l'unica porta aperta e il Fedeltà Flex allo 0,01%, che al netto di bollo e ritenuta produce un risultato negativo: in questo caso il conto deposito MPS non conviene, e tenere i soldi fermi sul conto corrente ha lo stesso effetto economico senza il vincolo. Se porti nuova liquidita' da un'altra banca, il Winback a 24 mesi (1,75% lordo) e la linea più semplice e lineare del gruppo, con un tasso dichiarato e senza fondi da comprare. Il 3,00% di CID PAC e CID PAC PLUS, calcolato sul capitale che resta davvero depositato, rende invece meno di quanto sembri a prima vista, perché gran parte della cifra finisce in un investimento con rischio di mercato.
Chi cerca un vincolato semplice, senza alcuna componente di investimento, farebbe bene a confrontare queste cifre con un conto deposito classico, ad esempio con l'ING Conto Arancio o con il conto deposito di Revolut, entrambi senza alcun obbligo di investire parte del capitale in fondi. Chi preferisce restare su strumenti garantiti dallo Stato puo' valutare i Buoni Fruttiferi Postali. Prima di scegliere, e utile ripassare anche la differenza tra conto deposito svincolato e vincolato.
Quanto rende il conto deposito MPS?
Dipende dalla linea: lo 0,01% lordo sul Fedelta Flex (aperto a tutti), 1,50%-1,75% sul Winback e fino al 2,00% sulla Cedola Crescente (entrambe solo per nuova liquidita da fuori gruppo), 3,00% nominale su CID PAC e CID PAC PLUS, ma solo sulla quota non ancora investita in fondi.
Perche il mio conto deposito MPS rende solo lo 0,01%?
Perche il Fedelta Flex, la linea allo 0,01%, e l'unica a cui hanno accesso i clienti che non portano nuova liquidita da fuori il Gruppo Montepaschi. Le linee con tassi piu alti (Winback, Cedola Crescente) sono riservate a chi trasferisce denaro da un'altra banca.
Posso ritirare i soldi dal conto deposito MPS prima della scadenza?
Si, su tutte le linee dal 16esimo giorno dalla sottoscrizione, ma con penali diverse: il Fedelta Flex ammette anche il rimborso parziale, le altre linee solo quello totale, e su Winback l'uscita entro 12 mesi azzera completamente gli interessi gia incassati.
Il conto deposito MPS e sicuro?
Le linee Fedelta Flex, Winback e Cedola Crescente sono depositi puri coperti dal Fondo Interbancario di Tutela dei Depositi (FITD) fino a 100.000 euro per depositante. Su CID PAC e CID PAC PLUS, invece, solo la quota ancora depositata sul CID e coperta dal FITD: la parte investita in fondi o SICAV (60% o 100% del capitale) non lo e.
Il CID PAC di MPS conviene?
Il tasso nominale del 3,00% si applica solo alla quota non ancora trasferita nel fondo, quindi il rendimento effettivo sul capitale complessivo e molto piu basso di quanto sembri. Conviene solo a chi avrebbe comunque investito in quel fondo e vede il 3% sulla liquidita residua come un vantaggio accessorio, non a chi cerca un semplice conto deposito.
Quanto costa aprire un conto deposito MPS?
Le linee Fedelta Flex e Cedola Crescente hanno una spesa di apertura di 2,50 euro per vincolo, il Winback di 2,00 euro. CID PAC e CID PAC PLUS non hanno spese di apertura sul deposito, ma comportano i costi del fondo o della SICAV scelta, indicati nel KID.