
Ultimo aggiornamento:
I buoni fruttiferi postali (BFP) sono titoli di risparmio emessi da Cassa Depositi e Prestiti e distribuiti da Poste Italiane, garantiti dallo Stato italiano per capitale e interessi. Non prevedono costi di sottoscrizione, gestione o rimborso, salvo gli oneri fiscali, e gli interessi sono tassati al 12,50% invece dell'aliquota ordinaria del 26% applicata alla maggior parte degli altri strumenti finanziari.
La garanzia statale si basa sull'art. 5 del D.L. 30 settembre 2003 n. 269, convertito nella L. 326/2003, e sul Decreto MEF del 6 ottobre 2004. I Buoni sono inoltre esenti da imposta di successione, un vantaggio che pochi altri strumenti di risparmio offrono.
Il catalogo dei BFP cambia spesso: Poste e CDP ritirano periodicamente alcuni titoli e ne lanciano di nuovi con condizioni diverse. Questa guida distingue chiaramente cosa si può sottoscrivere oggi da cosa è ormai storico, con i tassi verificati direttamente sul simulatore ufficiale di Poste Italiane.
Quali buoni fruttiferi postali si possono sottoscrivere oggi
A ottobre 2026 il catalogo attivo per i nuovi risparmiatori comprende questi titoli (dati dal simulatore ufficiale su un importo di 10.000 €):
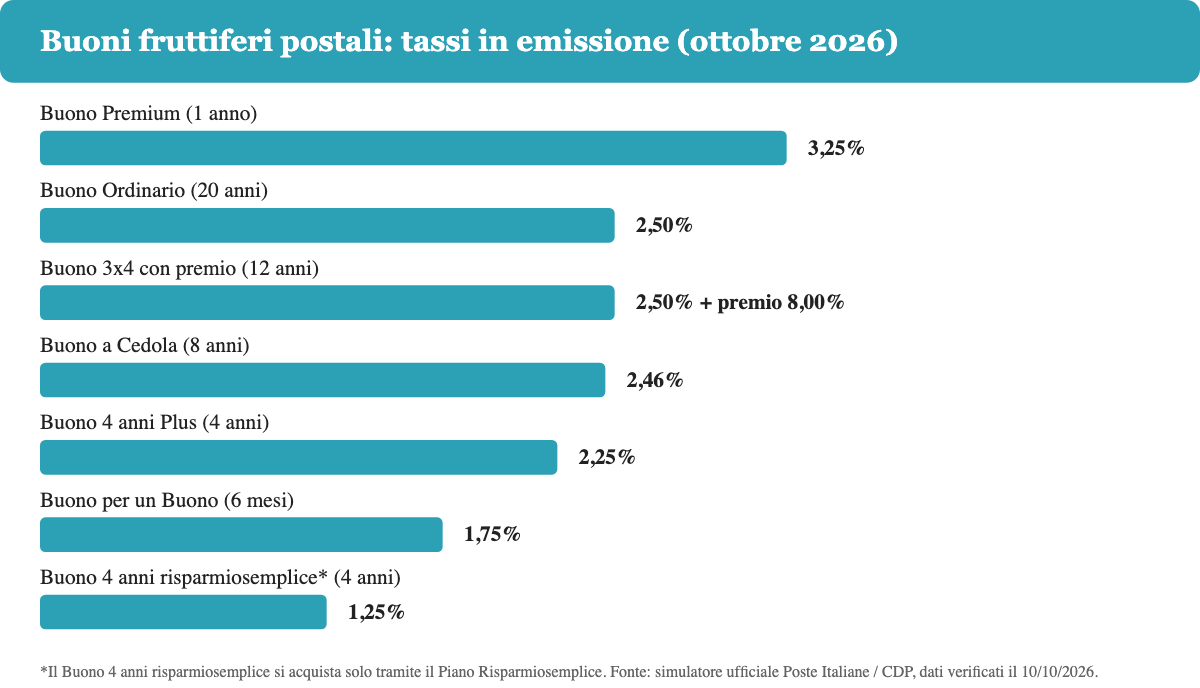
| Buono | Durata | Tasso annuo lordo a scadenza | Valore netto a scadenza su 10.000 € |
|---|---|---|---|
| Buono Ordinario | 20 anni | 2,50% | 15.587,92 € (sottoscrizione d'esempio del simulatore) |
| Buono Premium | 1 anno | 3,25% | 10.284,37 € |
| Buono per un Buono 6 mesi | 6 mesi | 1,75% | 10.076,23 € |
| Buono a Cedola 8 anni | 8 anni | 2,46% | 10.000 € + 1.771,86 € di cedole nette |
| Buono 3x4 con premio | 12 anni | 2,50% + premio lordo 8,00% sul nominale | 13.717,78 €, di cui 700 € di premio netto |
| Buono 4 anni Plus | 4 anni | 2,25% | 10.814,48 € |
| Buono 4 anni risparmiosemplice* | 4 anni | 1,25% standard (1,50% premiale) | variabile in base al Piano |
*Il Buono 4 anni risparmiosemplice si acquista solo attivando il Piano di Risparmio Risparmiosemplice, con rate a partire da 50 € mensili o bimestrali. Il rendimento premiale dell'1,50% scatta solo dopo almeno 24 versamenti periodici nel Piano.
Buono Ordinario
Il più antico della famiglia, offerto dal 1925: dura 20 anni e rende il 2,50% lordo annuo a scadenza, con tassi crescenti riconosciuti già a partire dal primo anno di possesso. È acquistabile per importi di 50 € e multipli, come la maggior parte degli altri Buoni. Scheda prodotto ufficiale.
Buono Premium
Pensato per chi porta "nuova liquidità" in Poste, dura 1 anno e offre il tasso più alto dell'attuale catalogo, 3,25% lordo a scadenza.
Buono per un Buono 6 mesi
Dura 6 mesi, rende l'1,75% lordo e alla scadenza il capitale si reinveste automaticamente in un nuovo Buono della stessa tipologia, senza bisogno di tornare in ufficio postale. A differenza della maggior parte degli altri Buoni, l'importo minimo di sottoscrizione non è 50 € ma 500 €, incrementabile poi di multipli di 50 €.
Buono a Cedola 8 anni
Paga una cedola ogni 6 mesi invece di accumulare interessi fino alla scadenza: su 10.000 € investiti per 8 anni, il titolare incassa 1.771,86 € netti di cedole, mantenendo il capitale di partenza a scadenza.
Buono 3x4 con premio
Dura 12 anni, matura interessi ogni 3 anni e aggiunge un premio dell'8,00% lordo sul valore nominale alla scadenza. Su 10.000 € il valore netto finale è 13.717,78 €.
Buono 4 anni Plus
Rendimento fisso del 2,25% lordo in 4 anni, senza vincoli di accesso particolari.
Buoni riservati: Rinnova 3x4 Premio e Soluzione Eredità
Due titoli dell'attuale catalogo non sono liberamente acquistabili da chiunque:
- Buono Rinnova Prima 3x4 Premio: dura 12 anni e si prenota solo in ufficio postale, nei 30 giorni che precedono la scadenza di un Buono dematerializzato già posseduto. Rende il 2,50% lordo senza premio o il 3,69% con un premio del 20% lordo sul nominale.
- Buono Soluzione Eredità: riservato ai beneficiari di una successione in Poste Italiane, dura 4 anni e porta un investimento di 10.000 € a un valore netto di 11.098,20 € a scadenza.
Chi non rientra in queste due categorie può ignorarli: non compaiono come opzione d'acquisto per un nuovo cliente generico.
Buono fruttifero postale dedicato ai minori: quanto rende
Il Buono dedicato ai minori è uno dei prodotti più generosi del catalogo attuale: rende il 5,00% lordo annuo fisso, uguale per ogni periodo di possesso da 1 anno e mezzo fino al compimento dei 18 anni del minore (condizioni in vigore dal 22 settembre 2026).
Può essere acquistato fino al compimento dei 16 anni e mezzo del beneficiario, in forma cartacea da qualunque maggiorenne o in forma dematerializzata solo dal genitore o tutore. L'importo minimo è di 50 € e multipli. Per versamenti periodici automatici esiste anche il Piano di Risparmio Piccoli e Buoni, con rate mensili, trimestrali, semestrali o annuali a partire da 50 €: i Buoni acquistati tramite il Piano vengono emessi fino ai 16 anni e mezzo del minore, e a 18 anni il relativo valore confluisce sul Libretto di Risparmio a lui intestato.
Buoni e piani non più in emissione: attenzione ai nomi vecchi
Molte guide online citano ancora titoli come il "Buono 100" come se fossero acquistabili oggi. Non lo sono: sul sito ufficiale di Poste Italiane, un'intera famiglia di "Buoni a tasso fisso" di vecchia generazione (tra cui Buono 100, Buono 5x5, Buono Obiettivo 65, Buono per Ripartire, Buono 170° CDP Premium, Buono 2 anni Plus, Buono 7Insieme, Buono 3,50, Buono a Termine, Buono Diciottomesi Plus e Buono RisparmiNuovi) compare nella sezione "Buoni e piani non più in emissione", insieme ai Buoni indicizzati all'inflazione, all'Euro Stoxx 50 e al BOT 6 mesi, e alle precedenti generazioni di Buoni Fedeltà e Buoni Rinnova: chi li possiede continua a maturare interessi fino alla scadenza originaria, ma non può più acquistarne di nuovi. Il Buono Ordinario ventennale, invece, resta attivo ed è ancora acquistabile oggi, come mostrato nella tabella sopra: non va confuso con questi titoli storici solo perché condivide l'aggettivo "ordinario" con alcune vecchie serie. Chi legge un tasso per il "Buono 100" o per un "Buono Fedeltà" su un articolo non datato sta quindi leggendo un dato storico, non un'offerta attuale.
Tassazione, costi e importo minimo
- Tassazione: gli interessi sono tassati al 12,50%, contro il 26% applicato alla maggior parte degli altri strumenti finanziari.
- Costi: nessuna commissione di sottoscrizione, gestione o rimborso.
- Imposta di bollo: si applica, come per gli altri strumenti di deposito e risparmio, sulla giacenza oltre una certa soglia; va tenuta in conto nel calcolo del rendimento netto reale, soprattutto sui Buoni di importo più alto.
- Successione: i BFP sono esenti da imposta di successione.
- ISEE: i Buoni rientrano tra gli strumenti compresi nel limite di esenzione di 50.000 € complessivi per nucleo familiare dal calcolo del patrimonio mobiliare ai fini ISEE, insieme ai Libretti di Risparmio Postale e ai Titoli di Stato (art. 1, comma 183, Legge 213/2023; vedi le FAQ ufficiali Poste).
- Importo minimo: 50 € e multipli per la maggior parte dei Buoni (500 € per il Buono per un Buono 6 mesi). Non ci sono limiti al numero di Buoni acquistabili, salvo un tetto di 1.000.000 € di sottoscrizioni al giorno per persona.
Come si acquistano i buoni fruttiferi postali
I Buoni si possono acquistare in due modi:
- Online, su poste.it o sull'App Poste Italiane, solo in forma dematerializzata e solo se si è già titolari di un Libretto Smart o di un conto corrente BancoPosta abilitato ai servizi dispositivi online.
- In ufficio postale, in forma cartacea o dematerializzata, portando un documento d'identità valido e il codice fiscale. Per chi non è ancora cliente Poste serve anche l'IBAN di un conto corrente bancario di riferimento.
Rimborso anticipato, scadenza e prescrizione
Il capitale investito in un BFP si può richiedere indietro, in tutto o in parte, in qualsiasi momento. Due condizioni però limitano il rendimento in caso di rimborso anticipato:
- Il capitale è sempre rimborsato al 100%, al netto degli eventuali oneri fiscali: non si registrano mai perdite nominali sul capitale investito.
- Non vengono corrisposti interessi se il rimborso avviene prima del termine minimo indicato nella Scheda di Sintesi del singolo Buono (un periodo che varia da pochi mesi a diversi anni a seconda della tipologia: ad esempio 12 mesi per il Buono Ordinario).
- Se l'applicazione dell'imposta di bollo in sede di rimborso anticipato portasse il valore netto sotto il capitale investito, Poste restituisce al risparmiatore la quota di capitale eventualmente erosa.
Alla scadenza naturale, i Buoni diventano infruttiferi dal giorno successivo: da quel momento smettono di generare interessi, quindi conviene riscuoterli o reinvestirli subito. Per i Buoni cartacei, trascorsi 10 anni dalla scadenza, i diritti alla restituzione del capitale e degli interessi si prescrivono: per i titoli emessi fino al 13 aprile 2001 l'importo va al Ministero dell'Economia e delle Finanze, per quelli emessi dopo quella data confluisce nel Fondo per i depositi dormienti. I Buoni dematerializzati, invece, non si prescrivono mai: capitale e interessi vengono accreditati automaticamente sul conto o libretto di regolamento alla scadenza.
Buoni fruttiferi postali o conto deposito: cosa conviene
Le due forme di risparmio rispondono a esigenze diverse:
- I BFP offrono la garanzia diretta dello Stato italiano su tutto il capitale, la possibilità di chiedere il rimborso in qualsiasi momento e una tassazione agevolata al 12,50%. In cambio, i tassi lordi dell'attuale catalogo restano contenuti rispetto ai migliori conti deposito del mercato.
- I conti deposito sono coperti dal Fondo Interbancario di Tutela dei Depositi (FITD) fino a 100.000 € per depositante e per banca, spesso offrono tassi lordi più alti, specialmente sui vincolati, ma scontano la tassazione ordinaria al 26% e, nel caso dei conti vincolati, penali o perdita totale degli interessi in caso di uscita anticipata.
Per un confronto aggiornato sui tassi dei singoli conti deposito italiani, consulta le recensioni dedicate su BankingGeek, ad esempio la nostra guida ai conti deposito vincolati e svincolati o la recensione del Conto Deposito BPER.
I buoni fruttiferi postali sono sicuri?
Sì: il capitale e gli interessi maturati sono garantiti dallo Stato italiano, come previsto dalla normativa che disciplina l'emissione da parte di Cassa Depositi e Prestiti.
Cosa succede se un buono scade e non lo riscuoto?
Smette subito di produrre interessi, ma il denaro non è perso: per i cartacei hai 10 anni di tempo per andare a ritirarlo prima della prescrizione, mentre i dematerializzati si accreditano da soli, senza scadenze da rispettare. Un Buono scaduto resta comunque compreso nell'esenzione ISEE fino a 50.000 € per nucleo familiare.
Posso riscuotere un buono prima della scadenza?
Sì, quando vuoi, e il capitale tornerà sempre intero al 100%. Attenzione solo a due dettagli: sotto il termine minimo del singolo titolo non maturano interessi, e l'imposta di bollo può ridurre leggermente l'importo netto incassato.
I vecchi buoni, come il Buono 100, sono ancora validi?
Se già sottoscritti, sì: continuano a maturare interessi fino alla scadenza originaria. Non sono però più acquistabili: risultano, insieme a diversi altri titoli storici, nella sezione "Buoni e piani non più in emissione" del sito ufficiale. Il Buono Ordinario ventennale, invece, è ancora in vendita oggi.
Qual è l'importo minimo per acquistare un buono fruttifero postale?
50 €, con sottoscrizioni possibili in multipli di questa cifra per la maggior parte dei titoli (500 € per il Buono per un Buono 6 mesi). Non ci sono limiti al numero di Buoni acquistabili, a parte un tetto di 1.000.000 € di sottoscrizioni al giorno per persona.