
ING Italia Conto Arancio: recensione e opinioni 2026
Ultimo aggiornamento: 10.09.2026
Indice
In sintesi
Il Conto Arancio di ING Italia offre un tasso promozionale del 4% lordo annuo per i primi 12 mesi su depositi fino a 200.000 euro (400.000 euro con un investimento MyMoneyCoach di almeno 100.000 euro), senza spese di apertura né di gestione. L'offerta è riservata a nuovi clienti o a chi non possiede già un Conto Arancio o Conto Corrente Arancio. Si tratta di una soluzione interessante per chi vuole parcheggiare liquidità con un rendimento concreto, a patto di aprire anche il Conto Corrente Arancio e accreditare stipendio o pensione di almeno 1.000 euro al mese. Dopo il periodo promozionale il tasso scende allo 0,20% lordo, quindi chi cerca un rendimento stabile nel lungo periodo dovrà valutare alternative.
Vantaggi
- Tasso promozionale del 4% lordo annuo per 12 mesi su depositi fino a 200.000 euro (400.000 euro con investimento MyMoneyCoach)
- apertura 100% online in pochi minuti senza documenti cartacei
- zero spese di apertura e gestione del conto deposito
- liquidità sempre disponibile senza vincoli di tempo
- depositi protetti fino a 100.000 euro per depositante
Svantaggi
- Il tasso del 4% è riservato a nuovi clienti o a chi non possiede già un Conto Arancio o Conto Corrente Arancio, ed è vincolato all'accredito di stipendio o pensione minimo 1.000 euro sul Conto Corrente Arancio
- il mancato accredito anche per un solo mese fa perdere permanentemente il tasso promozionale, senza possibilità di recupero
- il tasso base dopo i 12 mesi promozionali scende allo 0,20% lordo
- la copertura è garantita dal DGS olandese anziché dal FITD italiano
Condizioni in dettaglio
| Interessi sul conto deposito | 4,00 % lordo annuo promo per 12 mesi (fino a 50.000 euro) |
| Garanzia depositi | 100.000 € |
| Apertura conto online | ✓ |
| Bonus di benvenuto | ✗ |
| Conto cointestato | ✗ |
| Interessi sullo scoperto | ✗ |
| Conto deposito | ✓ |
| Voto | 4.0 /5 |
Interessi a confronto
Il tasso annuo effettivo a confronto diretto con le alternative.
Anteprima
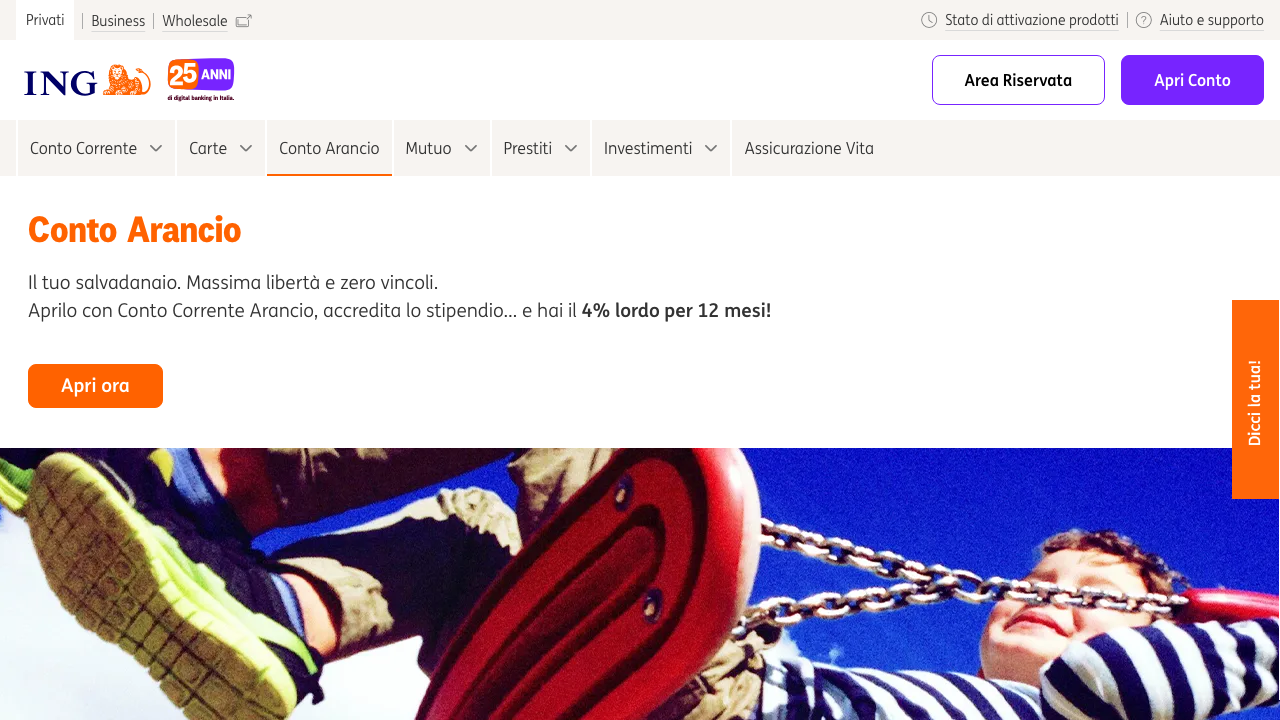
Panoramica: a chi conviene il Conto Arancio e a chi no
Il Conto Arancio di ING Italia è un conto deposito a vista progettato per i risparmiatori che vogliono tenere la liquidità al sicuro senza vincolarla. Non è un conto corrente principale: non ha un IBAN per accreditare stipendi in modo autonomo, non emette carte di debito proprie e non gestisce domiciliazioni di bollette. È uno strumento satellite, pensato per custodire una riserva di denaro e remunerarla al meglio rispetto a un conto corrente ordinario.
Il profilo ideale è quello di un lavoratore dipendente o pensionato che già utilizza il Conto Corrente Arancio come conto principale, accredita almeno 1.000 euro al mese di stipendio o pensione e vuole far lavorare i risparmi senza bloccarli per mesi. In questa combinazione il tasso promozionale del 4,00% lordo annuo per i primi 12 mesi diventa pienamente accessibile, fino a un massimo di 200.000 euro (400.000 euro per chi investe almeno 100.000 euro tramite MyMoneyCoach). L’offerta è riservata a nuovi ed ex clienti ING e a chi, alla data di partenza della promozione in corso, non possedeva già un Conto Corrente Arancio né un Conto Arancio: chi ha già uno di questi due conti attivo resta escluso dal 4,00%, anche aprendo un secondo conto.
Chi invece non ha un rapporto di conto corrente con ING, non riceve stipendio o pensione, possiede già un Conto Arancio o Conto Corrente Arancio, oppure vuole depositare somme superiori al tetto agevolato troverà il prodotto meno attraente. Anche chi cerca garanzie tramite il Fondo Interbancario di Tutela dei Depositi italiano, è abituato alla rassicurazione psicologica di quel marchio, dovrà considerare che ING Italia opera sotto la vigilanza prudenziale della banca madre olandese e la protezione avviene tramite il DGS olandese, non il FITD. Inquadriamo le banche in questo confronto: Migliore banca online in Italia.
Il tasso di interesse spiegato: promozione, condizioni e importo massimo
Il tasso promozionale è fissato al 4,00% lordo annuo (2,96% netto dopo la ritenuta del 26%). Questo valore si applica esclusivamente nei primi 12 mesi dall’apertura del Conto Arancio e solo sul saldo fino a 200.000 euro (400.000 euro con un investimento MyMoneyCoach di almeno 100.000 euro). La quota eccedente viene remunerata al tasso base, pari allo 0,20% lordo annuo, e varia in funzione delle decisioni di politica monetaria della BCE. Quali altri conti valgono uno sguardo lo vediamo qui: Conto corrente per pensionati.
Per accedere al 4,00% occorre soddisfare tre condizioni cumulative: non possedere già un Conto Corrente Arancio né un Conto Arancio alla data di partenza della promozione, aprire entrambi i conti entro le scadenze indicate nell’offerta in corso, e accreditare ogni mese almeno 1.000 euro a titolo di stipendio o pensione (o un bonifico di pari importo). Senza questi requisiti il tasso resta al livello base. Un punto spesso sottovalutato: se anche un solo mese l’accredito non arriva, la perdita del tasso promozionale è permanente e non recuperabile, con passaggio immediato allo 0,20% base per il resto del periodo. In pratica, il Conto Arancio non funziona da solo: è la parte di risparmio di un ecosistema che ha come pilastro il conto corrente.
Gli interessi maturano giorno per giorno sul saldo disponibile e vengono liquidati periodicamente, di norma su base trimestrale, direttamente sul Conto Arancio. Non ci sono spese di apertura né commissioni di gestione annuali. I prelievi sono liberi: il denaro rimane sempre disponibile e può essere trasferito al conto corrente collegato senza penali né preavvisi. Questa liquidità immediata distingue il Conto Arancio dai depositi vincolati, che offrono spesso tassi più alti in cambio di un blocco temporaneo del capitale.
Tassazione degli interessi in Italia
In Italia gli interessi maturati su conti deposito sono soggetti a una ritenuta alla fonte a titolo definitivo del 26%. ING applica questa ritenuta direttamente al momento della liquidazione degli interessi, quindi il correntista non deve dichiarare nulla nella propria dichiarazione dei redditi: l’imposta è già assolta. È una gestione amministrativa semplice, apprezzata da chi vuole evitare complicazioni fiscali.
Sul saldo giacente si applica inoltre l’imposta di bollo del 2 per mille annuo, calcolata sul valore del conto al 31 dicembre di ogni anno (o alla data di chiusura). ING addebita questa imposta automaticamente, senza che il cliente debba intervenire. Chi detiene somme significative deve quindi considerare questo costo: su 50.000 euro l’imposta di bollo ammonta a 100 euro l’anno, un onere che riduce il rendimento netto effettivo.
Il rendimento netto al 4,00% lordo, dopo ritenuta del 26% e imposta di bollo, si attesta intorno al 2,76% netto annuo su un deposito di 50.000 euro nel primo anno. Non è un calcolo da ignorare: confrontare i tassi lordi tra prodotti diversi senza tenere conto della fiscalità porta a conclusioni distorte.
Come aprire il Conto Arancio: passo dopo passo
L’apertura avviene interamente online, senza necessità di recarsi in filiale o spedire documenti cartacei. Il processo richiede in media 10-15 minuti. Servono un documento di identità valido (carta d’identità o passaporto), il codice fiscale e le coordinate bancarie di un conto intestato allo stesso nome, che serviranno per il bonifico di carico iniziale.
Nel nostro test l’identificazione si è completata tramite video selfie guidato direttamente nell’app ING, senza operatore umano in collegamento. Il sistema è stato rapido e non ha richiesto ripetizioni. In alternativa è disponibile l’identificazione tramite firma digitale con SPID o bonifico da un conto già intestato. Una volta approvata la pratica, l’IBAN del conto arancio viene comunicato via email e il conto è operativo entro poche ore. Lo spieghiamo passo per passo in questo articolo: Conto Deposito ING.
Non esistono vincoli di durata: il conto può essere chiuso in qualsiasi momento senza penali. Non c’è nemmeno un saldo minimo obbligatorio da mantenere. L’unico requisito strutturale per godere del tasso promozionale rimane l’accredito mensile sul Conto Corrente Arancio, che deve restare attivo per tutta la durata della promozione.
Sicurezza: la garanzia dei depositi e il gruppo ING
ING Italia S.p.A. è una banca autorizzata e vigilata dalla Banca d’Italia, che ne controlla la solidità patrimoniale secondo le norme europee. Il gruppo ING ha sede ad Amsterdam ed è quotato alla Borsa di Amsterdam, con una capitalizzazione di mercato che lo colloca tra le principali istituzioni finanziarie europee. La solidità del gruppo è documentata da rating investment grade assegnati dalle principali agenzie.
La protezione dei depositi avviene tramite il Sistema di Garanzia dei Depositi olandese (DGS), che copre fino a 100.000 euro per depositante. Questa è la stessa soglia del FITD italiano, perché entrambi attuano la direttiva europea 2014/49/UE. In caso di insolvenza della banca, il DGS olandese è tenuto a rimborsare i depositanti entro sette giorni lavorativi, come previsto dalla normativa comunitaria.
Per i risparmiatori italiani abituati al marchio FITD può sembrare un dettaglio rilevante. In pratica la protezione giuridica è equivalente: stessa soglia, stessa direttiva, stessi tempi di rimborso. La differenza è amministrativa, non sostanziale sul piano della tutela reale.
Reputazione ed esperienza reale dei clienti
Il Conto Arancio raccoglie un consenso diffuso sui principali portali di recensioni italiani. I temi ricorrenti nelle valutazioni positive riguardano la semplicità dell’apertura, la chiarezza del processo online e la velocità con cui gli interessi vengono accreditati. Molti clienti sottolineano l’assenza di sorprese: nessun costo nascosto dopo l’apertura, nessuna comunicazione inattesa che modifica le condizioni nei primi mesi.
Le critiche più frequenti si concentrano su due aspetti. Il primo è la condizionalità del tasso: chi apre il Conto Arancio aspettandosi il 4,00% senza leggere con attenzione le condizioni rimane deluso quando scopre che lo stipendio accreditato è indispensabile. Il secondo riguarda il servizio clienti telefonico, con attese percepite come lunghe in alcune fasce orarie. La chat in app viene invece giudicata più reattiva.
Un tema che emerge con continuità nelle recensioni negative è il tasso base dopo la promozione, pari allo 0,20% lordo annuo: considerato troppo basso rispetto a concorrenti sul mercato italiano. Chi pianifica di tenere i risparmi sul Conto Arancio oltre i 12 mesi iniziali deve confrontare preventivamente il tasso post-promozione con le alternative disponibili, perché il vantaggio competitivo si riduce sensibilmente. Diversi utenti segnalano inoltre di aver perso il 4,00% per un singolo mese di accredito mancato, senza possibilità di ripristinarlo: un rischio da tenere presente per chi ha entrate irregolari.
Verdetto: chi dovrebbe aprirlo e chi dovrebbe guardare altrove
Il Conto Arancio è la scelta giusta per chi non possiede già un Conto Arancio o Conto Corrente Arancio, già usa o vuole usare il Conto Corrente Arancio come conto principale, accredita stipendio o pensione di almeno 1.000 euro al mese e vuole parcheggiare fino a 200.000 euro per un anno a un tasso del 4,00% lordo senza bloccare la liquidità. La combinazione di tasso competitivo, zero spese e prelievo libero in qualsiasi momento lo rende uno dei depositi a vista più efficienti disponibili in Italia nel 2026.
Chi invece possiede già uno dei due conti e quindi non è più eleggibile alla promozione, non soddisfa i requisiti di accredito, cerca un deposito vincolato per massimizzare ulteriormente il rendimento oltre il 4,00%, oppure vuole protezione tramite il FITD italiano, farebbe meglio a valutare prodotti specificamente progettati per quei profili. Sul mercato italiano esistono conti deposito vincolati con tassi nominalmente superiori, ma con capitali bloccati per 6, 12 o 24 mesi: un compromesso che non tutti i risparmiatori accettano.
Nel nostro test il Conto Arancio ha convinto per la trasparenza delle condizioni e la fluidità del processo digitale. Il punto critico rimane la natura condizionata del tasso e il crollo del rendimento dopo i 12 mesi promozionali. Chi entra con aspettative chiare ottiene un prodotto solido; chi si aspetta un 4,00% permanente e senza condizioni resterà deluso entro il secondo anno.
Quanto è sicuro ING Italia Conto Arancio?
ING Italia Conto Arancio a confronto con le alternative
Confronto diretto delle condizioni principali con i concorrenti più forti del mercato.
 ING Italia Conto ArancioIn esame | Conto Deposito Trade Republic | Rendimax | Conto Deposito illimity | |
| Voto | 4.0 /5 | 4.2 /5 | 4.0 /5 | 4.0 /5 |
| Interessi sul conto deposito | 4,00 % lordo annuo promo per 12 mesi (fino a 50.000 euro) | 3,00 % lordo annuo | Libero ca. 0,25 % p.a.; Like (svincolabile) 1,25 % p.a.; Vincolato 6 mesi ca. 2,50 %, 12 mesi ca. 2,75 %, 24 mesi ca. 3,00 %, fino a 60 mesi fino al 3,00 % (lordo) | Fino al 3,65% lordo (non svincolabile, 24-60 mesi, Premium); base 3,35% (non svincolabile) o 2,75% (svincolabile) sulle stesse durate; da 2,00% a 6 mesi |
| Garanzia depositi | 100.000 € | 100.000 € | 100.000 | 100.000 |
| Apertura conto online | ✓ | ✓ | ✓ | ✓ |
| Bonus di benvenuto | ✗ | ✗ | – | – |
| Conto cointestato | ✗ | ✗ | – | – |
| Interessi sullo scoperto | ✗ | ✗ | – | – |
| Conto deposito | ✓ | ✓ | – | – |
Come valutiamo
L'autore
Domande frequenti
Il Conto Arancio è riservato ai residenti in Italia maggiorenni che aprono contestualmente il Conto Corrente Arancio. L'offerta al tasso promozionale del 4% è inoltre limitata a nuovi ed ex clienti ING e a chi, alla data di partenza della campagna in corso, non possedeva già un Conto Corrente Arancio né un Conto Arancio: chi ha già uno di questi due conti attivi resta escluso. Per ottenere il 4% è inoltre necessario accreditare stipendio o pensione di almeno 1.000 euro al mese sul conto corrente abbinato.
No. L'apertura è completamente gratuita e non sono previsti canoni mensili né spese di tenuta conto. Gli unici costi impliciti sono fiscali: gli interessi maturati sono soggetti all'imposta del 26% trattenuta alla fonte da ING, oltre all'imposta di bollo del 2 per mille annuo sul saldo giacente.
I depositi sono garantiti fino a 100.000 euro per depositante dal DGS (Depositogarantiestelsel), il fondo olandese di tutela dei depositi, in quanto ING Italia fa parte del gruppo bancario ING con sede nei Paesi Bassi. La tutela è equivalente per importo a quella del FITD italiano.
L'apertura avviene interamente online: basta completare la procedura sul sito o sull'app ING Italia, caricare un documento d'identità valido ed eseguire il riconoscimento tramite selfie video. L'intero processo richiede mediamente 10-15 minuti senza necessità di recarsi in filiale.
Sì. ING Italia è vigilata dalla Banca d'Italia / CONSOB e opera nel rispetto della normativa bancaria europea. I depositi fino a 100.000 euro per titolare sono protetti dal DGS olandese, uno schema riconosciuto a livello europeo equivalente al FITD italiano.
Gli interessi maturati sono soggetti all'imposta del 26% sugli interessi prevista dalla normativa italiana per i conti deposito. ING Italia applica la ritenuta alla fonte come sostituto d'imposta, quindi nella maggior parte dei casi non è necessaria una dichiarazione separata da parte del titolare.
La perdita del tasso promozionale del 4% è permanente e non recuperabile: se anche un solo mese l'accredito di stipendio o pensione (o il bonifico equivalente di almeno 1.000 euro) non arriva, il conto passa immediatamente al tasso base dello 0,20% lordo annuo per il resto del periodo, senza possibilità di ripristinare la promozione.
Trascorsi i 12 mesi dall'apertura, o sulla quota che supera il massimale agevolato (200.000 euro, elevabile a 400.000 euro con un investimento MyMoneyCoach di almeno 100.000 euro), il saldo viene remunerato al tasso base dello 0,20% lordo annuo, variabile in base alle decisioni di politica monetaria della BCE.