
Ultimo aggiornamento:
Cercare "carta di credito virtuale" su Google porta quasi sempre a una carta di debito travestita da carta di credito: molte delle carte virtuali offerte dai conti online più diffusi, come i neobank N26 e Revolut o il conto digitale HYPE, scalano l'importo subito dal saldo disponibile e non hanno nulla del vero addebito posticipato con plafond mensile. In questa guida vediamo come funziona davvero una carta di credito virtuale, quali tipologie esistono, quanto è sicura e, soprattutto, quali banche italiane ne offrono una autentica, non solo una carta di debito digitale rietichettata.
Cos'è una carta di credito virtuale
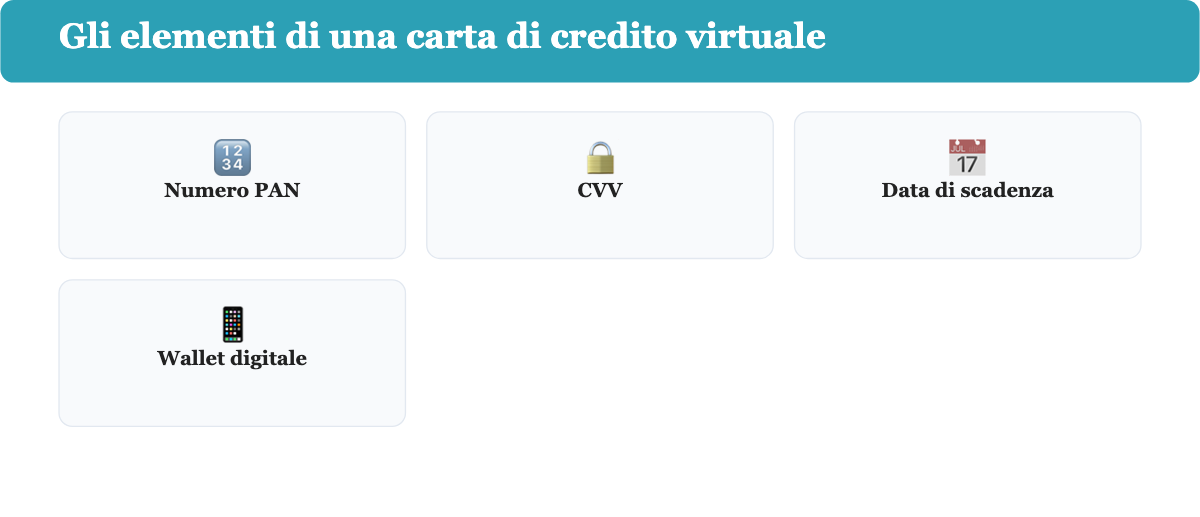
Una carta di credito virtuale è una carta di pagamento che esiste solo in formato digitale: non ha un supporto fisico, ma possiede gli stessi dati identificativi di una carta tradizionale, cioè un numero a 16 cifre (PAN), un codice di sicurezza CVV e una data di scadenza. Questi dati vengono generati al momento dell'emissione e memorizzati nel wallet digitale dello smartphone o nell'app della banca, da cui si possono consultare per pagare online o completare un acquisto in negozio tramite Apple Pay o Google Pay.
A differenza di una carta fisica, una carta virtuale è disponibile nel giro di pochi secondi dalla richiesta: non c'è un corriere da aspettare, perché i dati della carta vengono generati e resi subito utilizzabili direttamente nell'app. Una carta fisica tradizionale richiede invece diversi giorni lavorativi per arrivare a casa, un'attesa che diventa un problema reale se si ha bisogno di pagare online nell'immediato. La carta virtuale elimina completamente questo passaggio.
Carta usa e getta o carta temporanea: le due tipologie
Le carte di credito virtuali non sono tutte uguali: in base alla durata di utilizzo si dividono in due tipologie principali.
- Carta usa e getta: genera un numero di carta nuovo a ogni pagamento e si disattiva automaticamente dopo un solo utilizzo. È pensata per gli acquisti occasionali su siti poco conosciuti, perché anche se i dati della carta venissero intercettati non sarebbero più utilizzabili per un secondo addebito.
- Carta temporanea o multiuso: resta attiva per un periodo di tempo (deciso dall'utente o dalla banca) oppure finché non viene disattivata manualmente. È la scelta giusta per i pagamenti ricorrenti, come abbonamenti streaming o musica, perché la carta deve restare valida per autorizzare gli addebiti periodici.
Non tutte le banche permettono di avere più carte virtuali attive insieme: su alcune app, come quella di Intesa Sanpaolo per i titolari di un conto XME, si può avere solo una carta virtuale multiuso attiva alla volta (per attivarne una nuova occorre prima disattivare quella esistente), mentre altri servizi di pagamento come Wise, il fornitore di conti multi-valuta, ne permettono fino a tre contemporaneamente.
Come funziona e come si crea una carta di credito virtuale
Il meccanismo di creazione è simile da una banca all'altra:
- Accedere all'app o all'home banking della propria banca con le proprie credenziali.
- Andare nella sezione dedicata alle carte e scegliere l'opzione per creare una nuova carta virtuale.
- Selezionare la tipologia (usa e getta o temporanea) e, se richiesto, impostare un importo massimo di spesa.
- Confermare la richiesta: la carta viene generata all'istante, con numero, CVV e scadenza già pronti per l'uso.
La carta virtuale è quasi sempre collegata al conto corrente o al conto di pagamento che già si possiede, e molte banche permettono di impostare un budget di spesa dedicato solo a quella carta, utile per tenere separate le spese online da quelle quotidiane. Alcuni emittenti vanno oltre la semplice carta statica: BBVA, ad esempio, genera per la sua carta virtuale un CVV dinamico che cambia automaticamente ogni 5 minuti, rendendo online i dati della carta utilizzabili solo per una finestra di tempo molto ristretta. Non tutte le banche offrono un meccanismo così avanzato, ma la direzione del mercato va in quel senso.
Vantaggi e svantaggi della carta di credito virtuale
I vantaggi principali:
- Disponibilità immediata, senza attendere la spedizione di una carta fisica
- Maggiore sicurezza per gli acquisti online, soprattutto con le varianti usa e getta
- Possibilità di bloccarla e riattivarla in qualsiasi momento dall'app
- Si può lasciare a casa il portafoglio ed effettuare pagamenti contactless con lo smartphone tramite Apple Pay o Google Pay
- Più carte attive senza dover gestire più pezzi di plastica
I limiti da considerare:
- Non tutte le banche italiane offrono questo servizio, e tra quelle che lo offrono non tutte emettono una vera carta di credito (vedi la tabella più sotto)
- Serve sempre uno smartphone carico e connesso a internet per poterla usare
- La possibilità di prelevare contanti dipende dall'emittente: alcune carte virtuali abilitate al contactless permettono prelievi presso ATM compatibili, mentre la maggior parte delle carte usa e getta non lo consente affatto
Quanto è sicura una carta di credito virtuale
Una carta di credito virtuale non è meno sicura di una fisica: anzi, per molti pagamenti online lo è di più, perché riduce il rischio di clonazione legato alla lettura fisica della banda magnetica o del chip. La sicurezza si basa su alcuni meccanismi concreti, elencati di seguito.
- Crittografia dei dati: i dati della carta sono protetti e non possono essere letti o clonati come su una carta fisica smarrita.
- 3D Secure e Verified by Visa: i circuiti Mastercard e Visa applicano un ulteriore livello di autenticazione per i pagamenti online, richiedendo una conferma tramite app o codice OTP.
- Blocco e sblocco istantanei: la carta può essere bloccata dall'app in qualsiasi momento e, su molte carte usa e getta, resta attiva solo per la durata del singolo pagamento.
- CVV dinamico: su alcune carte, come quella virtuale di BBVA, il codice di sicurezza cambia automaticamente ogni 5 minuti, riducendo ulteriormente la finestra di tempo in cui dati rubati potrebbero essere usati.
Quali banche italiane offrono una vera carta di credito virtuale
La differenza tra le due famiglie non è solo terminologica. Una carta di debito virtuale scala l'importo subito dal saldo disponibile sul conto, come se si pagasse in contanti; una vera carta di credito virtuale, invece, accumula la spesa durante il mese ed emette un unico addebito il mese successivo, entro un plafond concesso dalla banca in base al merito creditizio.
Tra le banche italiane che offrono davvero una carta di credito virtuale, con addebito posticipato, ci sono quelle elencate nella tabella seguente.
| Banca | Tipo di carta virtuale | Costo | Note |
|---|---|---|---|
| BBVA | Carta di credito | Gratuita | Nessun canone sulla carta di credito virtuale del conto BBVA |
| Conto Corrente Arancio (ING) | Carta di credito | Gratuita con il piano Arancio Più | Mastercard Gold inclusa nel piano |
| Conto Banca Sella | Carta di credito | 41 €/anno | Gratuita a vita se richiesta contestualmente all'apertura del conto |
| Fineco Conto | Carta di credito | 1,66-2,50 €/mese secondo il piano | Gratuita con il piano Max (include anche la Gold World) |
| isybank | Carta di credito digitale | 3,90 €/mese | Prodotto aggiuntivo, non incluso di default nel piano isyLight; addebito in un'unica soluzione il 15 del mese successivo |
Come per molte altre carte definite "gratuite" sul mercato italiano, questi canoni azzerati sono quasi sempre legati a una condizione (un piano conto specifico, un'apertura contestuale o un requisito di spesa) e non a un'assenza di costi in senso assoluto: prima di scegliere, conviene verificare le condizioni aggiornate sul sito della banca (vedi anche la nostra guida alle carte di credito gratuite).
Le carte virtuali di N26 Standard, Revolut Standard e HYPE restano comunque un'ottima scelta per i pagamenti quotidiani e online: sono solo etichettate in modo fuorviante quando vengono chiamate "carte di credito". Chi cerca specificamente il plafond e l'addebito posticipato, e non una semplice carta digitale collegata al saldo disponibile, dovrebbe orientarsi verso una delle cinque opzioni in tabella.
Domande frequenti
Cos'è una carta di credito virtuale?
È una carta di pagamento digitale, senza supporto fisico, con lo stesso numero, CVV e scadenza di una carta tradizionale: si usa per acquisti online e, tramite Apple Pay o Google Pay, anche nei negozi fisici.
Le carte virtuali sono sicure da utilizzare?
Sì: sono protette da crittografia, dai protocolli 3D Secure e Verified by Visa, e possono essere bloccate istantaneamente dall'app. Alcune, come la carta virtuale di BBVA, usano anche un CVV dinamico che cambia ogni 5 minuti.
Qual è la migliore carta di credito virtuale gratuita?
Tra le vere carte di credito, BBVA e il Conto Corrente Arancio della banca olandese ING (con il piano Arancio Più) sono gratuite. Se invece una carta di debito virtuale è sufficiente, N26 Standard, Revolut Standard e HYPE offrono opzioni gratuite o a basso costo, ma non si tratta di carte di credito in senso stretto.
Quali sono le carte prepagate con IBAN disponibili?
Le carte prepagate con IBAN sono un prodotto diverso da una carta di credito o debito virtuale: funzionano come un conto di pagamento a sé stante con proprio IBAN, mentre la carta virtuale è sempre collegata a un conto corrente già esistente. Postepay Evolution, ad esempio, ha un proprio IBAN e un canone di 19 €/anno più 5 € di spese di emissione.