
Ultimo aggiornamento:
Il libretto postale è uno strumento di risparmio emesso da Poste Italiane per conto di Cassa Depositi e Prestiti, pensato per chi vuole tenere i propri soldi al sicuro e prelevarli in qualsiasi momento, senza vincoli di durata. Oggi l’unico libretto attivabile per i nuovi risparmiatori è il Libretto Smart, dato che il Libretto Ordinario non è più apribile dal 14 aprile 2025. Il tasso base è quasi nullo (0,001% lordo annuo), ma collegando il Deposito Supersmart è possibile ottenere rendimenti fino al 3,25% lordo su una parte della liquidità. In questa guida trovi tassi aggiornati, costi, come aprirlo e le differenze rispetto a conto deposito e Buono Fruttifero Postale.
Cos’è il libretto postale e come funziona
Il libretto postale è un deposito a vista: versi denaro, lo prelevi quando vuoi, senza scadenze né penali. È emesso da Cassa Depositi e Prestiti (CDP) e collocato da Poste Italiane, che gestisce l’apertura, i versamenti e i prelievi tramite ufficio postale, sito poste.it o app Poste Italiane.
A differenza di un conto corrente come BancoPosta, il libretto non è pensato per gestire pagamenti, bonifici ricorrenti o addebiti diretti: è un salvadanaio digitale, non uno strumento di conto corrente. Puoi comunque collegarlo a una carta per i prelievi e, con il Libretto Smart, gestire tutto online senza andare in filiale.
Gli interessi maturano giorno per giorno sulla giacenza presente e vengono accreditati una volta l’anno, al netto della tassazione del 26%. Ogni operazione, versamento, prelievo o accredito di interessi, resta visibile nell’estratto conto del libretto, consultabile online o richiedibile allo sportello. Non è previsto un numero minimo di movimenti né un importo minimo da mantenere sul libretto: può restare anche a saldo zero senza essere chiuso automaticamente.
Le tipologie di libretto postale
Nel 2026 l’unico libretto attivabile per chi non ne possiede già uno è il Libretto Smart. Il Libretto Ordinario (detto anche Nominativo) è chiuso ai nuovi correntisti dal 14 aprile 2025: chi lo aveva aperto prima continua a usarlo alle condizioni originarie, ma non è più possibile aprirne uno nuovo.
- Libretto Smart: dematerializzato, apribile online con SPID o credenziali Poste ID oppure in ufficio postale, gestibile via app. È l’unica opzione per i nuovi risparmiatori.
- Libretto Ordinario (Nominativo): non più apribile dal 14 aprile 2025. Resta valido per chi lo possiede già, alle stesse condizioni economiche del Libretto Smart.
- Libretto cointestato: disponibile come Libretto Smart monointestato o cointestato a firma disgiunta, utile per gestire risparmi condivisi in coppia o in famiglia.
- Libretto dedicato ai minori: intestato al minore, gestito da un genitore o tutore fino al raggiungimento della maggiore età.
- Libretto Giudiziario: variante vincolata a provvedimenti dell’autorità giudiziaria, usata per somme sottoposte a sequestro, pignoramento o eredità in attesa di successione.
Non esiste più, invece, il “Libretto Vincolato di Risparmio”: è stato ritirato dal 1° luglio 2000. La sua funzione, cioè bloccare parte dei risparmi per un periodo fisso in cambio di un tasso più alto, è oggi svolta dal Deposito Supersmart, un’opzione attivabile all’interno del Libretto Smart e descritta nel dettaglio più avanti.
Tassi di interesse del libretto postale nel 2026
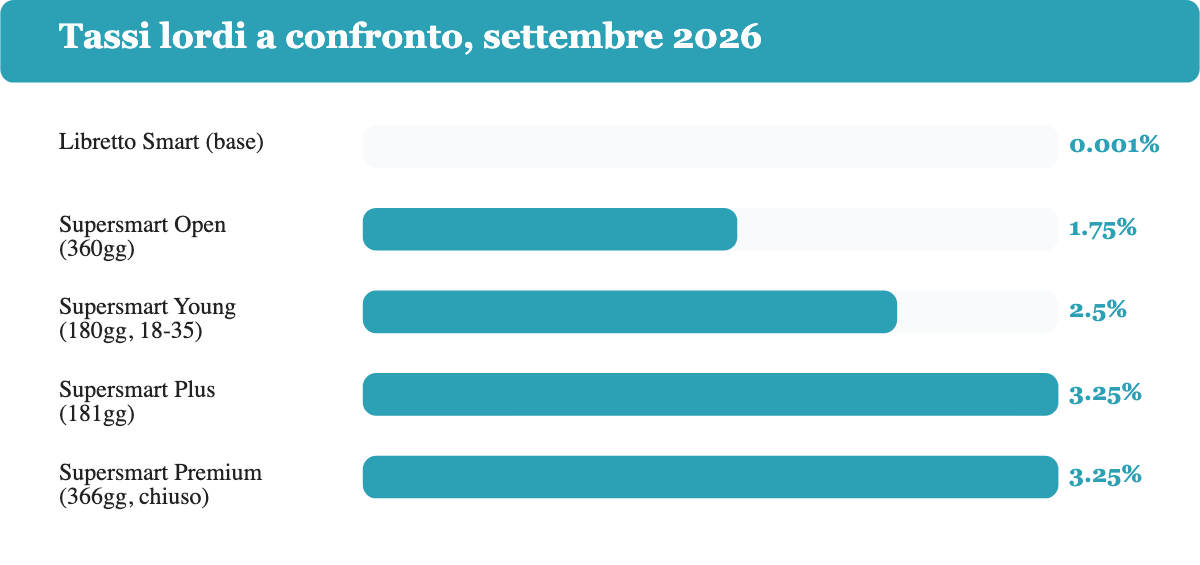
Il tasso base del Libretto Smart è dello 0,001% lordo annuo, invariato dal novembre 2019: praticamente nullo sulla liquidità non vincolata. Per ottenere un rendimento reale bisogna attivare il Deposito Supersmart, un accantonamento interno al libretto che blocca una parte della somma per un periodo fisso a un tasso più alto, restando comunque prelevabile in anticipo (con perdita del tasso promozionale). I dati seguenti sono aggiornati a settembre 2026: le condizioni di Poste Italiane cambiano più volte l’anno, quindi verifica sempre il tasso corrente sul sito ufficiale prima di aprire un deposito.
| Prodotto | Tasso lordo | Tasso netto (26%) | Durata | Requisiti |
|---|---|---|---|---|
| Libretto Smart (tasso base) | 0,001% | circa 0,0007% | nessuna, a vista | nessuno |
| Deposito Supersmart Open | 1,75% | circa 1,30% | 360 giorni | Libretto Smart attivo, nessun limite di età |
| Deposito Supersmart Young | 2,50% | circa 1,85% | 180 giorni | età 18-35 anni |
| Deposito Supersmart Plus | 3,25% | circa 2,41% | 181 giorni | Opzione Risparmio Smart attiva, min. 500 euro |
| Deposito Supersmart Premium | 3,25% | circa 2,41% | 366 giorni | solo nuova liquidità, finestra chiusa dal 10 settembre 2026 |
Il Deposito Supersmart Premium ha offerto il 3,25% lordo a 366 giorni solo per la liquidità versata tra il 23 luglio e il 10 settembre 2026: alla data di questa guida la finestra è chiusa, ma Poste Italiane la riapre periodicamente con nuove scadenze, quindi conviene controllare la pagina ufficiale prima di scartare l’opzione. Il Deposito Supersmart Plus, invece, richiede di aver aderito all’Opzione Risparmio Smart ed è attualmente la soluzione con il rendimento più alto tra quelle aperte a tutti i titolari di un Libretto Smart maggiorenne. In tutti i casi, prelevare prima della scadenza fa perdere il tasso promozionale e fa tornare la somma al tasso base del libretto.
Costi e tassazione del libretto postale
Aprire, gestire ed estinguere un libretto postale è gratuito: non ci sono costi di apertura, canone annuo o commissioni di chiusura. Gli unici oneri sono di natura fiscale.
- Imposta di bollo: 34,20 euro l’anno per le persone fisiche (100 euro per le persone giuridiche), applicata solo se la giacenza media annua su tutti i libretti intestati alla stessa persona supera i 5.000 euro. Sotto questa soglia l’imposta non è dovuta.
- Tassazione sugli interessi: 26%, l’aliquota standard applicata anche ai conti deposito bancari. È più alta rispetto al 12,5% dei Buoni Fruttiferi Postali, perché il libretto è uno strumento di deposito a vista e non un titolo di risparmio a scadenza.
- Limiti della carta libretto: i prelievi con la carta abbinata sono limitati a 600 euro al giorno e 2.500 euro al mese.
- Bollo proporzionale sul Deposito Supersmart: le somme accantonate in un Deposito Supersmart sono soggette, al 31 dicembre di ogni anno, a un’imposta di bollo proporzionale (circa lo 0,2% annuo) calcolata sul periodo di vigenza dell’accantonamento, in aggiunta all’eventuale bollo fisso sul libretto.
Come aprire un libretto postale
Puoi aprire un Libretto Smart in due modi:
- Online: sul sito poste.it o tramite l’app Poste Italiane, autenticandoti con SPID o con le credenziali Poste ID e firmando la richiesta con firma elettronica avanzata. La procedura richiede pochi minuti e non serve andare in ufficio postale.
- In ufficio postale: presentando un documento d’identità valido e il codice fiscale allo sportello. È possibile prenotare un appuntamento in anticipo dal sito o dall’app per evitare le code.
Una volta aperto, il libretto si gestisce quasi interamente online: puoi controllare saldo e movimenti, attivare un Deposito Supersmart, trasferire denaro tra i tuoi libretti e consultare i Buoni Fruttiferi Postali collegati, tutto dall’area personale o dall’app.
Per l’apertura online serve un documento d’identità in corso di validità, il codice fiscale e un numero di cellulare attivo su cui ricevere il codice OTP per la firma elettronica avanzata. Se apri il libretto in ufficio postale, porta con te gli stessi documenti: la procedura allo sportello richiede in genere pochi minuti e il libretto è operativo immediatamente, con la possibilità di richiedere subito anche la carta per i prelievi.
Il libretto postale è sicuro? La garanzia dello Stato
Sì: il libretto postale è emesso da Cassa Depositi e Prestiti e garantito dallo Stato italiano ai sensi dell’articolo 5 del Decreto Legge 269/2003. Questa è una garanzia sovrana diretta, diversa dal Fondo Interbancario di Tutela dei Depositi (FITD) che protegge i conti correnti bancari fino a 100.000 euro per depositante e per banca.
La differenza pratica è questa: un conto deposito bancario è coperto dal FITD entro il tetto di 100.000 euro, mentre un libretto postale o un Buono Fruttifero Postale sono garantiti direttamente dallo Stato tramite CDP, senza lo stesso meccanismo di tutela bancaria. Non significa che uno strumento sia “più sicuro” dell’altro in assoluto, ma che rispondono a due sistemi di garanzia diversi: vale la pena saperlo prima di scegliere dove concentrare i risparmi.
Libretto postale o conto deposito: quale conviene
Il libretto postale conviene quando la priorità è la liquidità immediata e la garanzia statale diretta: puoi prelevare in qualsiasi momento senza penali, ma il rendimento resta modesto anche con il Deposito Supersmart attivo. Un conto deposito bancario, soprattutto nella versione vincolata, offre spesso tassi più alti a parità di durata, mantenendo comunque la protezione del FITD entro i 100.000 euro.
Chi ha una liquidità di emergenza da tenere sempre disponibile può privilegiare il libretto Smart, eventualmente con una quota nel Deposito Supersmart Open (senza vincoli di età). Chi invece può permettersi di bloccare una somma per mesi o anni farà bene a confrontare i tassi dei conti deposito vincolati, che in molti casi superano il rendimento dei prodotti postali a parità di durata. Nella pratica, molti risparmiatori usano entrambi gli strumenti in parallelo: il libretto per la liquidità di pronto uso, il conto deposito per la parte che possono vincolare più a lungo.
Libretto postale o Buono Fruttifero Postale: la differenza
Libretto postale e Buono Fruttifero Postale (BFP) sono spesso confusi, ma sono due prodotti diversi. Il libretto è un deposito a vista: versi e prelievi quando vuoi, senza scadenza, e gli interessi sono tassati al 26%. Il BFP è invece un titolo a scadenza, sottoscrivibile da un minimo di circa 50 euro, il cui rendimento cresce progressivamente più a lungo lo tieni, con interessi tassati al 12,5%, la stessa aliquota agevolata dei titoli di Stato.
In sintesi: se ti serve liquidità sempre disponibile, il libretto è lo strumento giusto. Se puoi vincolare la somma per anni e vuoi sfruttare la tassazione più bassa, il BFP tende a essere più conveniente sull’orizzonte lungo. Entrambi sono emessi da Cassa Depositi e Prestiti e garantiti dallo Stato.
Vantaggi e svantaggi del libretto postale
Vantaggi
- Nessun costo di apertura, gestione o chiusura.
- Liquidità sempre disponibile, senza penali per i prelievi.
- Garanzia diretta dello Stato tramite Cassa Depositi e Prestiti.
- Apertura e gestione completamente online con il Libretto Smart.
- Il Deposito Supersmart permette di ottenere un rendimento superiore alla media dei conti correnti tradizionali, senza rinunciare del tutto alla liquidità.
Svantaggi
- Il tasso base è quasi nullo: senza Deposito Supersmart il rendimento è irrilevante.
- I tassi promozionali del Deposito Supersmart cambiano spesso e alcune finestre (come Premium) si chiudono dopo poche settimane.
- La tassazione al 26% è più alta di quella dei Buoni Fruttiferi Postali.
- Sopra i 5.000 euro di giacenza media scatta l’imposta di bollo annuale.
- Il Libretto Ordinario non è più apribile: chi non ne possiede già uno deve necessariamente scegliere lo Smart.
Nel complesso, il libretto postale resta uno strumento adatto a chi cerca sicurezza e disponibilità immediata più che rendimento: va bene come parcheggio per il fondo di emergenza o per risparmi da tenere pronti all’uso, meno bene come unico strumento per far crescere un capitale nel tempo. Per quello, vale la pena confrontarlo con un conto deposito vincolato o, su orizzonti più lunghi, con un Buono Fruttifero Postale.
Domande frequenti
Quanto costa all’anno avere un libretto postale?
Zero, se la giacenza media annua resta sotto i 5.000 euro. Sopra questa soglia si applica l’imposta di bollo di 34,20 euro l’anno per le persone fisiche. Non ci sono altri costi di apertura, gestione o chiusura.
Che differenza c’è tra libretto postale e BancoPosta?
Il libretto postale è uno strumento di risparmio puro, senza carte di pagamento integrate per la spesa quotidiana né bonifici SEPA illimitati come un conto corrente. BancoPosta è invece un conto corrente vero e proprio, pensato per gestire stipendio, bollette e pagamenti ricorrenti. Molti clienti Poste Italiane hanno entrambi: il conto per la gestione quotidiana, il libretto per accantonare risparmi.
Quanti soldi posso tenere su un libretto postale?
Non esiste un tetto massimo di legge sulla somma depositabile. L’unico effetto pratico di una giacenza elevata è fiscale: sopra i 5.000 euro di media annua scatta l’imposta di bollo di 34,20 euro l’anno.
Quanto rende il libretto postale oggi?
Il tasso base è dello 0,001% lordo, praticamente nullo. Il rendimento reale arriva dal Deposito Supersmart: 1,75% lordo a 360 giorni con Supersmart Open, 2,50% con Supersmart Young (18-35 anni) a 180 giorni, fino al 3,25% lordo con Supersmart Plus a 181 giorni per chi ha attivato l’Opzione Risparmio Smart. Questi tassi sono aggiornati a settembre 2026 e possono cambiare: verificali sempre sulla pagina ufficiale prima di vincolare una somma.
Si può aprire un libretto postale cointestato?
Sì, il Libretto Smart può essere aperto anche cointestato a firma disgiunta, utile per gestire risparmi condivisi tra coniugi, conviventi o familiari, con la possibilità per entrambi i titolari di operare in autonomia.
Come funziona il libretto postale per i minori?
Il Libretto dedicato ai minori viene intestato al figlio o alla figlia, ma è gestito da un genitore o dal tutore legale fino al compimento della maggiore età. È uno strumento comune per accantonare piccoli risparmi, regali in denaro o l’importo di Buoni Fruttiferi Postali dedicati ai più piccoli.