
Laatst bijgewerkt:
Erfbelasting betaal je over wat je erft, maar hoeveel dat precies is, hangt af van drie dingen: je relatie tot de overledene, de hoogte van je erfdeel en de vrijstelling die daarbij hoort. Voor een partner ligt de vrijstelling boven de acht ton, voor een kind rond de 26.000 euro en voor een verre bekende nog geen 2.800 euro. Dit artikel zet de actuele tarieven en vrijstellingen op een rij, laat met een rekenvoorbeeld zien hoe de Belastingdienst het bedrag vaststelt, en legt uit hoe de aangifte werkt nu de termijn daarvoor is verruimd.
Wat is erfbelasting?
Erfbelasting is de belasting die je betaalt over je aandeel in een nalatenschap, dus over geld, spullen, een woning of beleggingen die je erft van iemand die is overleden. De Belastingdienst kijkt niet naar de totale nalatenschap, maar naar wat jij persoonlijk ontvangt. Ieder erfgenaam krijgt daarbij een eigen vrijstelling, die afhangt van de familieband met de overledene. Alleen over het bedrag boven die vrijstelling betaal je daadwerkelijk belasting.
Een erfenis omvat meer dan spaargeld. Ook de overwaarde van een huis, de waarde van aandelen, een auto, sieraden en de uitkering van sommige levensverzekeringen tellen mee. Schulden en de kosten van de uitvaart worden er juist vanaf getrokken, zodat je erfbelasting betaalt over de nettowaarde van wat je overhoudt.
Tarieven erfbelasting 2026: dit betaal je per tariefgroep
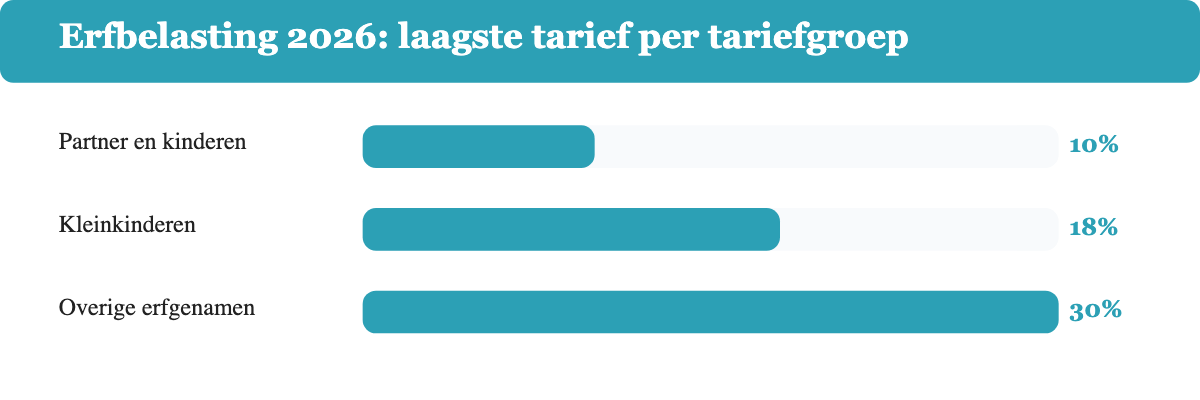
De Belastingdienst werkt met drie tariefgroepen en twee belastingschijven. Hoe verder je verwantschap met de overledene, hoe hoger het percentage dat je betaalt. De schijfgrens ligt in 2026 bij 158.669 euro belastbaar bedrag, dus na aftrek van je vrijstelling.
| Tariefgroep erfbelasting | Tarief tot 158.669 euro (%) | Tarief boven 158.669 euro (%) |
|---|---|---|
| Partner en kinderen | 10% | 20% |
| Kleinkinderen | 18% | 36% |
| Overige erfgenamen | 30% | 40% |
De laagste tarieven gelden dus voor je partner en je kinderen, de middelste groep voor kleinkinderen en verdere afstammelingen, en de hoogste tarieven voor iedereen zonder directe familieband: broers, zussen, neven, nichten, vrienden en goede doelen die niet als ANBI zijn aangemerkt.
Vrijstellingen erfbelasting 2026: dit erf je belastingvrij
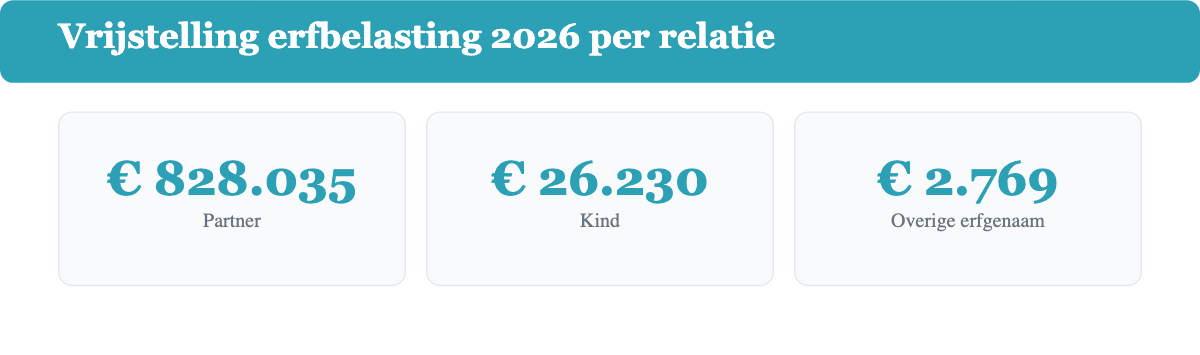
Voordat er belasting wordt berekend, trekt de Belastingdienst eerst je persoonlijke vrijstelling af van je erfdeel. Pas over het restant betaal je erfbelasting tegen het tarief van jouw groep.
| Relatie tot de overledene | Vrijstelling erfbelasting 2026 |
|---|---|
| Partner of geregistreerd partner | 828.035 euro |
| Kind of pleegkind | 26.230 euro |
| Kleinkind | 26.230 euro |
| Kind met een beperking | 78.671 euro |
| Ouder (bij overlijden van een kind) | 62.110 euro |
| Overige erfgenamen | 2.769 euro |
De partnervrijstelling wordt verminderd met de waarde van een eventueel nabestaandenpensioen, maar zakt daardoor nooit onder ongeveer 200.000 euro. De vrijstelling voor ouders geldt gezamenlijk: hebben beide ouders nog een kind verloren, dan delen zij de 62.110 euro.
Partnervrijstelling: wanneer geldt de hoge vrijstelling voor samenwonenden?
Getrouwde stellen en geregistreerd partners krijgen de partnervrijstelling automatisch. Voor ongehuwd samenwonenden gelden strengere voorwaarden. Je hebt alleen recht op de volledige partnervrijstelling van 828.035 euro als je aan alle onderstaande eisen voldoet:
- Jullie zijn beiden meerderjarig.
- Jullie staan op hetzelfde adres in de Basisregistratie Personen ingeschreven.
- Jullie hebben minstens zes maanden een notarieel samenlevingscontract met wederzijdse zorgplicht, of jullie staan al minstens vijf jaar samen op hetzelfde adres ingeschreven.
Voldoe je niet aan deze voorwaarden, dan val je automatisch in de groep overige erfgenamen: een vrijstelling van slechts 2.769 euro en een tarief tot 40 procent. Voor samenwonende stellen zonder samenlevingscontract is het regelen van een notarieel contract daarom een van de goedkoopste manieren om een aanzienlijk bedrag aan erfbelasting te besparen.
Erfbelasting berekenen: een rekenvoorbeeld
De berekening bestaat steeds uit dezelfde drie stappen: bepaal je erfdeel, trek je vrijstelling ervan af, en bereken het tarief over wat overblijft.
Voorbeeld 1: een kind erft 100.000 euro. Lisa is enig kind en erft na aftrek van schulden en uitvaartkosten 100.000 euro van haar moeder. Haar vrijstelling als kind is 26.230 euro, dus haar belastbare bedrag is 73.770 euro. Omdat dit bedrag onder de schijfgrens van 158.669 euro blijft, betaalt Lisa 10 procent erfbelasting: 7.377 euro. Van de 100.000 euro houdt zij 92.623 euro over.
Voorbeeld 2: een kind erft 250.000 euro. Erft Lisa in plaats daarvan 250.000 euro, dan is haar belastbare bedrag 250.000 min 26.230 is 223.770 euro. Over de eerste 158.669 euro betaalt ze 10 procent (15.867 euro), over het restant van 65.101 euro betaalt ze 20 procent (13.020 euro). Samen komt dat neer op 28.887 euro erfbelasting.
Voorbeeld 3: een broer of zus erft 20.000 euro. Voor overige erfgenamen valt de vrijstelling van 2.769 euro veel lager uit. Het belastbare bedrag is dan 17.231 euro, waarover 30 procent erfbelasting is verschuldigd: 5.169 euro. Van de 20.000 euro blijft zo 14.831 euro over, ruim een kwart minder dan bij een kind met hetzelfde erfdeel.
Erf je geld dat je op korte termijn niet nodig hebt, dan is het de moeite waard om te vergelijken waar je het na aftrek van erfbelasting het beste kunt onderbrengen. Een vergelijking van de actuele rentes vind je in ons overzicht van de beste spaarrekeningen.
Aangifte erfbelasting doen: de nieuwe termijn van 20 maanden
Voor mensen die vanaf 1 januari 2026 zijn overleden, geldt een ruimere aangiftetermijn. Waar erfgenamen voorheen slechts acht maanden de tijd hadden, moet de aangifte erfbelasting nu binnen 20 maanden na het overlijden bij de Belastingdienst binnen zijn. Deze verruiming voorkomt dat erfgenamen overhaast aangifte moeten doen terwijl belangrijke gegevens, zoals de WOZ-waarde van een woning of de laatste aangifte inkomstenbelasting van de overledene, nog niet beschikbaar zijn.
Een aangifte is alleen verplicht als er daadwerkelijk erfbelasting verschuldigd is, dus als je erfdeel boven je vrijstelling uitkomt. Binnen ongeveer vier maanden na het overlijden stuurt de Belastingdienst de erfgenamen of de executeur een brief met informatie en een inschatting. Blijft de nalatenschap onder de vrijstelling, dan hoeft er in de meeste gevallen geen aangifte te worden gedaan. Wordt er wel op tijd aangifte gedaan, dan begint de belastingrente pas te lopen na afloop van de nieuwe termijn van 20 maanden, zodat tijdig aangeven geen extra kosten oplevert.
Voor de praktische kant van het aangifteproces, los van erfbelasting, is onze uitleg over hoe de belastingaangifte werkt een handig vertrekpunt.
Schenking vlak voor overlijden: de 180-dagenregel
Overlijdt iemand binnen 180 dagen nadat hij of zij een schenking heeft gedaan, dan telt de Belastingdienst die schenking mee bij de nalatenschap. De ontvanger betaalt er dan alsnog erfbelasting over in plaats van schenkbelasting. Was er al schenkbelasting betaald, dan wordt dat bedrag verrekend met de verschuldigde erfbelasting, maar het eventuele belastingvoordeel van een aparte schenkingsvrijstelling gaat in dat geval verloren. Sinds 2026 wordt deze schenking bovendien automatisch via de aangifte erfbelasting afgehandeld, in plaats van via een losse aangifte schenkbelasting.
Erfbelasting besparen: schenken bij leven en een testament
Wie op tijd nadenkt over zijn nalatenschap, kan legaal een flink bedrag aan erfbelasting besparen. De twee bekendste manieren zijn schenken tijdens het leven en een testament dat vrijstellingen optimaal benut.
- Jaarlijks schenken. Ouders mogen hun kind in 2026 jaarlijks 6.908 euro belastingvrij schenken. Deze vrijstelling geldt per schenker, per ontvanger en per jaar, en een niet-gebruikt bedrag schuift niet door naar het volgende jaar.
- Eenmalige verhoogde schenking. Eén keer in zijn of haar leven mag een kind tussen 18 en 40 jaar van een ouder een verhoogde schenking van 33.129 euro belastingvrij ontvangen, bovenop de jaarlijkse vrijstelling.
- Spreiden over meerdere jaren. Door de jaarlijkse vrijstelling meerdere jaren achter elkaar te benutten, verklein je de nalatenschap geleidelijk en daarmee ook de latere erfbelasting.
- Testament op maat. Een testament kan bijvoorbeeld bepalen dat kleinkinderen rechtstreeks meeerven, zodat hun eigen vrijstelling wordt benut in plaats van dat het vermogen eerst via de kinderen loopt.
Houd bij het schenken wel rekening met de 180-dagenregel hierboven: een schenking vlak voor een overlijden levert doorgaans geen belastingvoordeel meer op. Wil je structureel vermogen overdragen aan (klein)kinderen, dan is het combineren van een spaarrekening voor het kind met de jaarlijkse schenkingsvrijstelling een populaire aanpak. Een overzicht van geschikte rekeningen staat in ons artikel over de spaarrekening voor kinderen.
Veelgestelde vragen over erfbelasting
Hoeveel mag ik belastingvrij erven in 2026?
Dat hangt af van je relatie tot de overledene. Een partner mag 828.035 euro belastingvrij erven, een kind 26.230 euro, een kind met een beperking 78.671 euro, een ouder 62.110 euro en een overige erfgenaam slechts 2.769 euro. Pas over het bedrag boven jouw vrijstelling betaal je erfbelasting.
Hoeveel erfbelasting betaal ik als kind?
Kinderen betalen 10 procent erfbelasting over het belastbare bedrag tot 158.669 euro en 20 procent over het meerdere. Het belastbare bedrag is je erfdeel min de kindvrijstelling van 26.230 euro. Erf je bijvoorbeeld 100.000 euro, dan betaal je ongeveer 7.377 euro erfbelasting.
Moet ik altijd aangifte erfbelasting doen?
Nee, alleen als je erfdeel boven je persoonlijke vrijstelling uitkomt en je dus daadwerkelijk erfbelasting verschuldigd bent. Blijft je erfdeel onder de vrijstelling, dan is aangifte in de meeste gevallen niet nodig.
Binnen welke termijn moet de aangifte erfbelasting binnen zijn?
Voor personen die vanaf 1 januari 2026 zijn overleden, geldt een termijn van 20 maanden na het overlijden. Voor eerdere overlijdens gold nog de oude termijn van 8 maanden. Wie op tijd aangifte doet, betaalt geen belastingrente over de periode tot het einde van deze termijn.
Krijgt een samenwonende partner ook de hoge partnervrijstelling?
Alleen als jullie beiden meerderjarig zijn, op hetzelfde adres staan ingeschreven en minstens zes maanden een notarieel samenlevingscontract met zorgplicht hebben, of al minstens vijf jaar samenwonen. Voldoe je niet aan deze voorwaarden, dan geldt de veel lagere vrijstelling voor overige erfgenamen van 2.769 euro.
Hoe kan ik erfbelasting legaal besparen?
De bekendste manieren zijn tijdens het leven jaarlijks belastingvrij schenken (6.908 euro per kind in 2026), eenmalig een verhoogde schenking doen aan een kind tussen 18 en 40 jaar (33.129 euro), en een testament opstellen dat de vrijstellingen van alle erfgenamen, waaronder kleinkinderen, optimaal benut. Let wel op de 180-dagenregel bij schenkingen kort voor een overlijden.