
BancoPosta: recensione e opinioni 2026
Ultimo aggiornamento: 13.10.2026
Indice
In sintesi
BancoPosta è il conto corrente di Poste Italiane, pensato per chi vuole combinare la comodità degli uffici postali con una gestione digitale del proprio denaro. L'offerta attuale parte da 2,00 €/mese (Opzione Start Giovani, under 30) e sale a seconda della formula scelta, con una rete fisica tra le più capillari d'Italia: si rivolge a chi preferisce avere un punto di riferimento fisico, soprattutto anziani, pensionati e residenti in aree meno servite dalle banche tradizionali. Chi cerca un conto a canone realmente azzerabile per chiunque troverà alternative più competitive sul mercato.
Vantaggi
- Rete di uffici postali capillare su tutto il territorio italiano
- Carta di debito Postepay Mastercard inclusa con Apple Pay e Google Pay
- App BancoPosta e Postepay integrate e aggiornate
- Apertura del conto gratuita, online o in ufficio postale
- Marchio Poste Italiane solido e riconoscibile
Svantaggi
- Canone mensile sempre a pagamento: 2,00 €/mese per under 30 (Start Giovani), 6,00 €/mese da 30 anni in su (Start), più per Medium/Plus
- Operazioni allo sportello più costose che online
- Nessuna carta di credito inclusa nel canone base
- Nessuna garanzia FITD sui depositi, tutela basata sull'investimento in titoli di Stato
Condizioni in dettaglio
| Canone mensile | 2,00 €/mese under 30 (Start Giovani); 6,00 €/mese da 30 anni (Start); Medium/Plus più cari |
| Carta di debito | ✓ |
| Carta di credito | ✗ |
| Apple Pay | ✓ |
| Google Pay | ✓ |
| Prelievo contante all'estero | Commissione applicabile |
| Apertura conto online | ✓ |
| Garanzia depositi | Titoli di Stato (no FITD) |
| App iOS | ✓ |
| Filiali | ✓ |
| Voto | 3.0 /5 |
Punti di forza in dettaglio
Quanto bene copre le aree più importanti.
BancoPosta: panoramica e per chi è davvero adatto
BancoPosta è il conto corrente di Poste Italiane, l'operatore postale più capillare d'Italia con oltre 12.500 uffici distribuiti su tutto il territorio nazionale, dalle grandi città ai comuni montani più remoti. Non è una banca tradizionale in senso stretto. La gestione del conto fa capo al Patrimonio BancoPosta, un patrimonio separato di Poste Italiane S.p.A. disciplinato dal D.P.R. 14 marzo 2001, n. 144 e sottoposto alla vigilanza della Banca d'Italia, e questo dettaglio determina sia il profilo del servizio sia le garanzie di cui gode il correntista, come vedremo più avanti occupandoci nel dettaglio di costi e tutela dei depositi.
Il conto si rivolge in particolare a chi vuole un punto di riferimento fisico sotto casa, agli anziani o a chi è meno a proprio agio con il banking digitale puro, ai lavoratori dipendenti con domiciliazione dello stipendio, e a chiunque riceva o invii raccomandate, paghi bollettini o gestisca pratiche della pubblica amministrazione. La rete postale diventa in questo caso un vantaggio concreto, non solo un numero sulla carta.
Recarsi in un ufficio postale per operazioni ordinarie comporta spesso attese significative, specialmente nelle filiali urbane nelle ore di punta. Per questo BancoPosta non è la scelta giusta per chi cerca un conto a canone azzerabile in modo stabile, per chi opera prevalentemente online senza mai aver bisogno di uno sportello fisico, oppure per chi viaggia spesso all'estero e vuole prelievi e pagamenti in valuta estera senza commissioni. I nativi digitali, i liberi professionisti con esigenze flessibili o i viaggiatori frequenti troveranno offerte più competitive altrove.
Costi reali e commissioni: quanto costa davvero BancoPosta
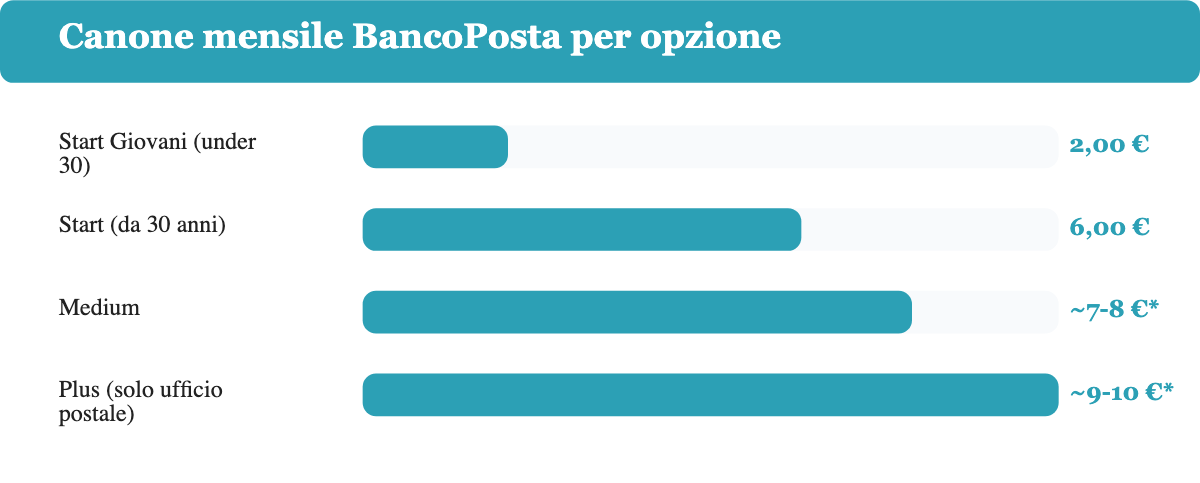
Per chi apre il conto oggi, la formula di ingresso è l'Opzione Start Giovani, riservata a chi non ha ancora 30 anni: canone di 2,00 € al mese (24,00 € all'anno), comprensivo di carta di debito Postepay e servizi di banca multicanale, secondo il documento informativo ufficiale di Poste Italiane. Al compimento dei 30 anni si passa automaticamente all'Opzione Start, con canone di 6,00 € al mese (72,00 € all'anno). Poste Italiane commercializza inoltre le formule Medium e Plus, quest'ultima attivabile solo in ufficio postale; la pagina ufficiale dei conti correnti BancoPosta non pubblica la cifra esatta di queste due formule, ma fonti di settore indicano circa 7-8 € al mese per Medium e 9-10 € al mese per Plus, con carta di credito incluso solo in quest'ultima.
Chi mantiene una giacenza media superiore a 5.000 € paga inoltre l'imposta di bollo di legge, fino a 34,20 € all'anno; sotto questa soglia l'imposta non si applica. Il canone di Start Giovani può essere ridotto fino all'azzeramento totale: 2-4 € al mese di sconto con un accredito di stipendio, pensione o bonifico (la cifra sale con l'importo accreditato), altri 2-6 € con un patrimonio di prodotti Poste da almeno 10.000 € collegato a un contratto MiFID attivo, più 1 € se si possiede anche una Postepay Evolution.
Occhio alle promozioni "a canone zero" lette in giro: il codice promozionale PROMODIGITAL26, che azzerava il canone fino a 24 mesi per le aperture online di Start Giovani, Start e Medium, era valido solo dal 15 dicembre 2025 al 30 aprile 2026 ed è quindi scaduto. Verificate sempre sul sito di Poste se è attiva una nuova iniziativa prima di aprire il conto contando su un periodo gratuito. Chi ha aperto il conto prima dell'attuale gamma Start/Medium/Plus può ancora trovarsi su una versione precedente del Conto BancoPosta "Persone Fisiche", non più sottoscrivibile dai nuovi clienti, con un canone diverso da quello descritto qui.
Le operazioni allo sportello fisico sono spesso soggette a commissioni più alte rispetto alle stesse operazioni disposte online: un bonifico SEPA ordinario verso l'area SEE costa 3,50 € se disposto a sportello, contro 1,00 € se disposto tramite internet banking o app. I prelievi di contante agli sportelli automatici postali (ATM Postamat) con la carta di debito sono gratuiti; un prelievo a uno sportello automatico bancario in Italia con la stessa carta costa invece 1,75 €, e sale a 2,58 € più l'1,30% dell'importo se il prelievo avviene all'estero in valuta diversa dall'euro. L'apertura del conto è sempre gratuita (0 €).
Non è prevista alcuna carta di credito nel canone base di Start Giovani o Start: viene rilasciata solo la carta di debito. Chi desidera una carta di credito può richiederne una separatamente, a pagamento: la Classica costa 44 € di canone annuo, la Oro 70 €, entrambe emesse da Deutsche Bank S.p.A. in collaborazione con Poste Italiane e non da Poste stessa.
Carta e pagamenti: cosa include davvero il conto
Con BancoPosta si riceve una carta di debito Postepay Mastercard: un'unica carta che funziona sul circuito nazionale Postamat per i prelievi in Italia e sul circuito internazionale Mastercard per pagamenti e prelievi all'estero, è contactless ed è compatibile con Apple Pay e Google Pay. L'integrazione con i wallet digitali è quindi completa, mentre le carte virtuali monouso non fanno parte dell'offerta standard di BancoPosta, a differenza di alcune fintech concorrenti.
L'IBAN è italiano, con prefisso IT. Questo elimina qualsiasi frizione per i pagamenti domestici: datori di lavoro, enti previdenziali e utility non pongono riserve su conti BancoPosta come talvolta accade con IBAN stranieri di neobank europee, e per chi riceve lo stipendio o la pensione è una garanzia pratica non trascurabile. I pagamenti all'estero tramite il circuito Mastercard sono accettati ovunque il marchio sia presente, ma si applicano le commissioni di cambio valuta applicate da Poste Italiane: non è quindi un conto pensato per chi acquista spesso su siti internazionali o viaggia abitualmente fuori dall'Eurozona.
Apertura del conto: procedura, documenti e tempi
BancoPosta si apre online tramite il sito ufficiale di Poste Italiane o direttamente in ufficio postale (l'apertura è gratuita in entrambi i casi). La procedura online prevede il riconoscimento dell'identità via video-identificazione oppure tramite SPID, la soluzione di identità digitale italiana. Chi dispone di SPID di livello 2 o 3 può completare la procedura in modo completamente digitale senza recarsi fisicamente in nessun ufficio. Chi non ha SPID può avviare la procedura online e concludere la firma in ufficio postale.
I documenti richiesti sono un documento d'identità valido (carta d'identità o passaporto) e il codice fiscale; per la domiciliazione di utenze o stipendio servono anche le coordinate del conto di provenienza se si effettua una migrazione da un altro istituto. I tempi di attivazione variano: con SPID l'accesso online è disponibile in giornata, mentre la carta fisica arriva per posta entro 5-10 giorni lavorativi dalla conferma.
Non esistono vincoli o periodi minimi di mantenimento del conto nella formula standard.
Prima di sottoscrivere è comunque utile leggere le condizioni specifiche della formula scelta, Start Giovani, Start, Medium o Plus, perché canoni e requisiti di riduzione variano da una formula all'altra.
App, funzionalità digitali e qualità del servizio clienti
L'app BancoPosta è disponibile su iOS e Android e integra la gestione del conto corrente con i servizi Postepay, consentendo di visualizzare saldo e movimenti, disporre bonifici, ricaricare Postepay, pagare bollettini MAV/RAV e F24, e gestire le utenze tramite addebito automatico. L'interfaccia ha subito aggiornamenti progressivi negli ultimi anni e si è avvicinata agli standard delle principali app bancarie italiane, anche se alcune funzioni avanzate rimangono accessibili solo da desktop.
Le notifiche push per ogni transazione sono attivabili e funzionano correttamente, contribuendo alla sicurezza e al controllo in tempo reale, e la funzione di blocco e sblocco della carta dall'app è presente. Mancano però alcune funzioni tipiche delle fintech: niente analisi automatica delle spese per categoria, niente risparmio programmato integrato nel conto base.
Il servizio clienti di Poste Italiane è raggiungibile via telefono, chat nell'app e naturalmente allo sportello. I tempi di attesa al telefono sono stati criticati da molti utenti, specialmente per problematiche complesse. La disponibilità fisica dell'ufficio postale rimane il principale punto di forza per chi ha bisogno di assistenza non risolvibile in autonomia: su questo aspetto BancoPosta non ha eguali tra i conti italiani per densità territoriale.
Reputazione e opinioni reali dei clienti
BancoPosta raccoglie un panorama di opinioni molto polarizzato. Chi apprezza il conto sottolinea sistematicamente la comodità della rete fisica, la possibilità di effettuare operazioni postali e bancarie nello stesso luogo, e la fiducia verso un marchio pubblico con decenni di storia, e gli utenti anziani o meno avvezzi al digitale esprimono soddisfazione elevata: sanno dove andare, trovano un operatore fisico e risolvono anche pratiche burocratiche complesse. Le critiche ricorrenti riguardano invece le attese agli sportelli, le commissioni sulle operazioni in filiale percepite come eccessive rispetto alle alternative digitali, e una certa rigidità nelle procedure di reclamo. Diversi utenti segnalano difficoltà nel raggiungere l'assistenza telefonica in tempi ragionevoli. Sul fronte digitale, chi arriva da esperienze con neobank nota l'assenza di funzionalità analitiche e la minore immediatezza di alcune operazioni.
Il punteggio aggregato di 60/100 assegnato dalla nostra redazione riflette un equilibrio tra questi due poli: il conto funziona bene per il suo target tradizionale, ma non compete con le offerte digitali più avanzate sul piano dei costi e dell'innovazione. Non ci sono segnali di problemi strutturali di affidabilità. I pagamenti vengono elaborati correttamente e le carte funzionano senza intoppi particolari.
Sicurezza e tutela del risparmio: come è davvero protetto il conto
A differenza di quanto si legge spesso online, i depositi sul Conto BancoPosta non rientrano nella garanzia del Fondo Interbancario di Tutela dei Depositi (FITD), lo schema italiano conforme alla direttiva europea DGSD che copre i conti delle banche tradizionali fino a 100.000 € per depositante. Nel Foglio Informativo ufficiale di Poste Italiane, il riferimento al FITD compare infatti nella sezione dedicata a Deutsche Bank S.p.A., l'emittente delle carte di credito opzionali e del Fido BancoPosta, e non nella sezione relativa al conto corrente in sé. La tutela del Conto BancoPosta si basa invece su un vincolo di legge, il D.P.R. 144/2001: la raccolta di Patrimonio BancoPosta deve essere investita esclusivamente in titoli governativi. È proprio per questo motivo che Poste Italiane definisce "minimo" il rischio che il correntista non riesca a farsi rimborsare il saldo disponibile. Le FAQ sul bail-in pubblicate dalla Banca d'Italia confermano inoltre che i depositi sul Conto BancoPosta non sono soggetti al meccanismo del bail-in bancario. Si tratta quindi di un meccanismo di tutela diverso da quello delle banche tradizionali, non necessariamente più debole: la raccolta BancoPosta è di fatto investita in titoli di Stato, un profilo per certi versi simile a quello dei Libretti Postali e dei Buoni Fruttiferi Postali, questi ultimi garantiti direttamente dallo Stato tramite Cassa Depositi e Prestiti ma su un prodotto diverso dal conto corrente. Chi tiene somme rilevanti su BancoPosta non beneficia però della stessa soglia esplicita di 100.000 € prevista dal FITD per le banche tradizionali.
Per importi elevati vale la pena informarsi direttamente presso Poste Italiane sulle modalità di tutela applicabili.
Verdetto: chi dovrebbe aprire BancoPosta e chi dovrebbe cercare altro
BancoPosta ha senso per chi valorizza la presenza fisica capillare su tutto il territorio italiano, per chi riceve lo stipendio o la pensione e vuole un IBAN italiano senza ambiguità, per chi gestisce pratiche postali e bancarie nello stesso luogo, e per chi preferisce avere un interlocutore fisico in caso di problemi. La solidità del marchio pubblico e il meccanismo di tutela basato sui titoli di Stato completano un profilo rassicurante per chi non vuole sperimentare, anche se non si tratta della classica garanzia FITD da 100.000 € delle banche tradizionali. Non è invece il conto giusto per chi vuole azzerare stabilmente i costi fissi, per i viaggiatori frequenti che operano in valute diverse dall'euro, o per i digital-first che vogliono analisi delle spese, carte virtuali e operatività completamente da smartphone senza mai metter piede in un ufficio postale, perché in questi casi le alternative disponibili sul mercato italiano offrono condizioni significativamente più vantaggiose.
La valutazione finale di 3 stelle su 5 non è una bocciatura: è una fotografia onesta di un prodotto solido ma più costoso dei migliori conti digitali, che rimane la scelta naturale per un segmento specifico di utenti italiani.
Quanto è sicuro BancoPosta?
BancoPosta a confronto con le alternative
Confronto diretto delle condizioni principali con i concorrenti più forti del mercato.
 BancoPostaIn esame | Conto Corrente Arancio | SelfyConto | Fineco Conto | |
| Voto | 3.0 /5 | 4.0 /5 | 4.0 /5 | 4.0 /5 |
| Canone mensile | 2,00 €/mese under 30 (Start Giovani); 6,00 €/mese da 30 anni (Start); Medium/Plus più cari | 0 €/mese (azzerabile con accredito stipendio >= 1.000 €/mese o under 30); 5,00 €/mese altrimenti | 0 €/mese (primo anno; under 30 sempre gratis; azzerabile con accredito stipendio o spesa >= 500 €/mese fino al 31/12/2027); 3,75 €/mese altrimenti | 0 €/mese (Fineco One); 3,95 €/mese (Fineco Classic, azzerabile); 29,95 €/mese (Fineco Max) |
| Carta di debito | ✓ | ✓ | ✓ | ✓ |
| Carta di credito | ✗ | ✓ | ✗ | ✓ |
| Apple Pay | ✓ | ✓ | ✓ | ✓ |
| Google Pay | ✓ | ✓ | ✓ | ✓ |
| Prelievo contante all'estero | Commissione applicabile | 0,95 € per prelievo (Light); condizioni Piu applicabili anche all'estero | Gratis (nessuna commissione anche su ATM extra-UE) | Gratis per importi >= 100 € (zona euro); commissioni su extra-UE |
| Apertura conto online | ✓ | ✓ | ✓ | ✓ |
| Garanzia depositi | Titoli di Stato (no FITD) | 100.000 | 100.000 | 100.000 |
| App iOS | ✓ | ✓ | ✓ | ✓ |
| Filiali | ✓ | ✗ | ✗ | ✗ |
Come valutiamo
L'autore
Domande frequenti
BancoPosta u00e8 accessibile a qualsiasi cittadino italiano o straniero residente in Italia e maggiorenne, in possesso di un documento d'identitu00e0 valido e di un codice fiscale. u00c8 possibile aprire il conto anche per un minore, con l'intervento del genitore o tutore legale.
Chi ha meno di 30 anni paga 2,00 u20ac al mese con l'Opzione Start Giovani; al compimento dei 30 anni si passa automaticamente a 6,00 u20ac al mese (Opzione Start). Poste Italiane commercializza anche le formule Medium e Plus, con canoni piu00f9 alti secondo fonti di settore (quest'ultima solo in ufficio postale). Il canone puu00f2 essere ridotto fino all'azzeramento con accredito di stipendio/pensione o un patrimonio Poste consistente, ma non u00e8 mai garantito a zero.
No. A differenza delle banche tradizionali, il Conto BancoPosta non rientra nella garanzia del Fondo Interbancario di Tutela dei Depositi (FITD). Nei Fogli Informativi ufficiali, il riferimento al FITD riguarda Deutsche Bank S.p.A., l'emittente delle carte di credito opzionali, non il conto corrente. La tutela del conto si basa sull'obbligo di legge di investire la raccolta BancoPosta esclusivamente in titoli governativi.
Il conto puu00f2 essere aperto online tramite il sito o l'app di Poste Italiane, con riconoscimento tramite SPID o video-identificazione, oppure di persona presso qualsiasi ufficio postale abilitato. L'apertura u00e8 sempre gratuita; con SPID l'accesso online u00e8 attivo in giornata, mentre la carta fisica arriva per posta in 5-10 giorni lavorativi.
Su00ec. L'app BancoPosta utilizza l'autenticazione a due fattori e invia notifiche per ogni operazione. La carta di debito Postepay Mastercard supporta i pagamenti contactless, Apple Pay e Google Pay. Poste Italiane u00e8 vigilata dalla Banca d'Italia.
Gli interessi eventualmente maturati sul conto BancoPosta sono soggetti a una ritenuta fiscale del 26% sugli interessi, prevista dalla normativa fiscale italiana per i redditi di natura finanziaria. Poste Italiane applica la ritenuta alla fonte direttamente, senza necessitu00e0 di dichiarazione separata da parte del correntista.