
Laatst bijgewerkt:
Een gewone creditcard met een kredietfaciliteit toetst bij vrijwel elke aanbieder uw BKR-registratie, en een negatieve registratie maakt een aanvraag meestal lastig. Een creditcard zonder enige BKR-betrokkenheid bestaat wel, maar dan gaat het om een prepaid kaart of een gedekte (secured) kaart, niet om een reguliere creditcard met leenruimte. Dit artikel laat precies zien wanneer BKR wel en niet in beeld komt, welke kaarten daarbuiten vallen, en wat u zelf kunt doen als er al een negatieve registratie op uw naam staat.
Bestaat een creditcard zonder BKR-toetsing in Nederland?
Ja en nee. Een reguliere creditcard met een kredietfaciliteit, waarbij u het opgenomen bedrag gespreid mag terugbetalen, wordt door bijna elke grote aanbieder gecombineerd met een BKR-toetsing. ICS, de grootste onafhankelijke kaartuitgever van Nederland, stelt dit zelf letterlijk: een aanvraag is niet mogelijk als u een negatieve BKR-registratie heeft. Daarnaast geldt bij ICS een minimaal netto-inkomen van ongeveer €1.500 per maand, met een jaarlijkse bijdrage van €42,95 voor de instapvariant tot €175 voor de Platinum-kaart.
Kaarten zonder kredietfaciliteit vallen buiten die toetsing. Een prepaid creditcard en een gedekte (secured) creditcard verstrekken geen krediet, dus is er ook niets te toetsen bij BKR. Wie specifiek zoekt naar "zonder BKR" bedoelt meestal een van deze twee categorieën, of wil weten wat een eerdere negatieve registratie betekent voor een nieuwe aanvraag. Beide vragen komen in dit artikel aan de orde.
Wat registreert BKR eigenlijk bij een creditcard?
Stichting BKR registreert sinds 1965 kredieten, betalingsachterstanden en schuldhulp in drie registers, waaronder het Kredietregister. Een creditcard komt daarin terecht zodra er sprake is van een kredietfaciliteit met een limiet van meer dan €250 waarbij u gespreid mag terugbetalen (doorlopend krediet). Betaalt u elke maand het volledige openstaande bedrag terug, dan is er geen doorlopend krediet en blijft een positieve registratie meestal uit. Ook als u de kaart niet gebruikt, telt de toegekende kredietruimte in principe mee.
BKR benadrukt zelf dat het doel is om Nederland financieel gezond te houden door risico's voor kredietverstrekkers en consumenten te beperken. Volgens de eigen cijfers van BKR stonden er op 31 december 2025 ongeveer 434.000 personen geregistreerd met een betalingsachterstand, een indicatie van hoeveel gewicht kredietverstrekkers aan deze gegevens hechten bij een aanvraag.
De toegekende kredietruimte telt bovendien mee als vaste last bij een latere hypotheekaanvraag, ook als u de kaart niet gebruikt. Als vuistregel rekenen hypotheekverstrekkers ongeveer 2% van de kredietlimiet als maandlast: bij een creditcardlimiet van €2.500 kan uw maximale hypotheek daardoor zo'n €11.000 lager uitvallen. Dit is geen BKR-probleem in de zin van een afwijzing, maar wel een concrete reden om een kredietlimiet niet onnodig hoog te laten vaststellen.
Toetsing is niet hetzelfde als registratie
Dit is het punt waarover de meeste uitleg online onduidelijk blijft: geen BKR-registratie krijgen is niet hetzelfde als geen controle ondergaan. Een kaart zonder doorlopend krediet, zoals een chargecard waarbij u altijd het volledige bedrag binnen een vaste termijn terugbetaalt, levert bij normaal gebruik geen positieve registratie op. Toch kan de aanbieder bij de aanvraag zelf nog wel uw bestaande BKR-dossier raadplegen, inclusief een eventuele negatieve registratie uit het verleden. Een kaart "zonder registratie achteraf" is dus niet automatisch een kaart "zonder toetsing vooraf". Alleen prepaid- en gedekte kaarten, waarbij geen krediet wordt verstrekt, vallen volledig buiten dit onderscheid.
4 manieren om een creditcard te krijgen zonder (zware) BKR-toetsing
Wie geen vast inkomen heeft, geen doorlopend krediet wil, of rekening houdt met een lastige BKR-aanvraag, heeft vier reële opties. Onderstaande tabel geeft het overzicht, de toelichting volgt per kaart.
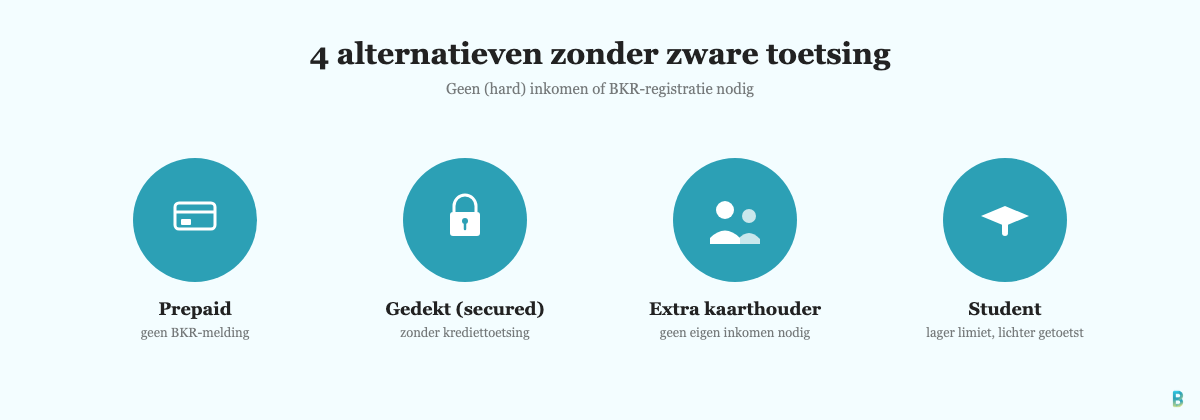
| Alternatief | Inkomen nodig? | BKR-toetsing? | Typisch kredietlimiet |
|---|---|---|---|
| Prepaid creditcard | Nee | Nee | Gelijk aan het opgeladen bedrag |
| Gedekte (secured) creditcard | Meestal nee | Meestal niet | Gelijk aan het gestorte bedrag |
| Extra kaart op naam van een ander | Nee (hoofdhouder wel) | Nee, voor de extra houder | Gelijk aan de hoofdkaart |
| Studentencreditcard | Beperkt (studiefinanciering/bijbaan) | Vaak lichter getoetst | Circa €500 tot €1.000 |
1. Prepaid creditcard
Bij een prepaid creditcard laadt u eerst geld op de kaart en geeft u vervolgens alleen dat tegoed uit. Er wordt geen krediet verstrekt, dus wordt een prepaid creditcard niet bij BKR gemeld en is er ook geen voorafgaande BKR-toetsing. Dit maakt de prepaid kaart het meest toegankelijke alternatief voor wie geen inkomen heeft of een negatieve registratie wil vermijden. De keerzijde: voor waarborgsommen bij autoverhuur of hotels wordt een prepaid kaart vaak niet geaccepteerd, omdat de aanbieder daarbij juist een echte kredietfaciliteit wil kunnen aanspreken. Vergelijk bij een prepaid kaart vooral de jaarlijkse kosten en eventuele kosten voor opladen, opnemen of inactiviteit, deze lopen per aanbieder uiteen.
2. Gedekte (secured) creditcard
Een gedekte creditcard, ook wel secured card genoemd, koppelt uw bestedingsruimte aan een tegoed dat u zelf aanhoudt in plaats van aan een beoordeeld krediet. bunq biedt bijvoorbeeld een creditcard aan die gedekt is door het saldo op uw bunq-rekening en die u zonder kredietoetsing kunt aanvragen, met een goedkeuring die in de app binnen enkele minuten rond kan zijn. Omdat uitgaven direct uit uw eigen tegoed komen, kunt u geen schuld opbouwen en is er doorgaans geen reden voor een BKR-melding. Dit type kaart werkt wel goed voor waarborgsommen bij autoverhuur en hotels, in tegenstelling tot een prepaid kaart of pinpas, omdat de kaart feitelijk als creditcard wordt herkend door de aanbieder.
3. Extra kaart op naam van een ander
Een partner, ouder of ander familielid met een eigen creditcard kan voor u een extra kaart aanvragen op de bestaande rekening. U heeft hiervoor zelf geen inkomen of BKR-toetsing nodig, omdat de hoofdkaarthouder verantwoordelijk blijft voor alle betalingen, ook de uwe. Dit maakt een extra kaart snel te regelen, maar het legt wel de volledige financiële verantwoordelijkheid en afhankelijkheid bij de hoofdhouder, iets wat beide partijen vooraf helder moeten afspreken.
4. Studentencreditcard
Sommige aanbieders hebben een aparte studentencreditcard met een lagere inkomensdrempel, vaak voldoende aan studiefinanciering of een bijbaantje, en een beperkter kredietlimiet van ongeveer €500 tot €1.000. De toetsing is hierdoor doorgaans lichter dan bij een reguliere kaart, al blijft een negatieve BKR-registratie ook hier een aandachtspunt. Voor studenten die vooral incidenteel online willen betalen of reizen, is dit vaak de goedkoopste instap naar een echte creditcard met opbouw van een eigen kredietgeschiedenis.
Heb je al een negatieve BKR-registratie? Dit betekent het voor je aanvraag, en dit kun je er zelf aan doen
Een negatieve BKR-registratie, bijvoorbeeld door een betalingsachterstand, maakt een reguliere creditcard-aanvraag bij de meeste aanbieders lastig. ICS stelt bijvoorbeeld expliciet dat een aanvraag niet mogelijk is met een negatieve registratie. Dit is niet in alle gevallen absoluut onmogelijk bij elke aanbieder, maar reken wel op een afwijzing bij de grote kaartuitgevers zolang de registratie actief staat. Een negatieve registratie blijft na een herstelmelding doorgaans ongeveer 5 jaar zichtbaar in uw dossier.
Staat de registratie er onterecht of staat er een fout in, dan kunt u dit gratis en zelf laten corrigeren, zonder betaalde tussenpartij:
- Vraag uw eigen dossier op bij BKR om te zien welke registratie er precies staat en welke kredietverstrekker die heeft aangeleverd.
- Meld de fout schriftelijk bij die kredietverstrekker, met bewijs zoals afschriften of betalingsbewijzen. De kredietverstrekker is zelf verantwoordelijk voor het corrigeren van onjuiste gegevens, niet ICS of een andere kaartuitgever waarbij u toevallig een nieuwe aanvraag deed.
- Komt u er met de kredietverstrekker niet uit, dien dan een klacht in bij Kifid, de onafhankelijke geschillencommissie voor de financiële sector. Kifid kan een bindend advies geven.
- Alleen als ook Kifid geen oplossing biedt, kan een rechter een kredietverstrekker verplichten een registratie aan te passen of te verwijderen.
Is de registratie wel terecht, dan verandert deze route niets en helpt alleen tijd of het daadwerkelijk aflossen van de onderliggende achterstand. Overbrug die periode liever met een prepaid of gedekte creditcard uit de vorige sectie dan met een betaalde "BKR-cleaning"-dienst: zulke bedrijven bieden aan een registratie tegen betaling vroegtijdig te laten verwijderen, maar garanderen daarbij geen lager risico-oordeel bij een volgende aanvraag. Dat oordeel blijft altijd bij de aanbieder zelf liggen, dus betaalt u in dat geval voor iets zonder gegarandeerd resultaat.
Veelgestelde vragen
Kan je een creditcard krijgen met een BKR-registratie?
Ja, een positieve BKR-registratie op zichzelf is geen probleem en betekent alleen dat u ergens krediet heeft of heeft gehad zonder betalingsachterstand. Een negatieve registratie, dus met een achterstand of bijzonderheid, is de registratie die een nieuwe aanvraag daadwerkelijk kan blokkeren. De beperking van een positieve registratie zit elders: de toegekende kredietruimte telt mee bij een hypotheekaanvraag, ook zonder dat er iets is misgegaan.
Hoeveel moet je minimaal verdienen voor een creditcard?
Bij de meeste reguliere aanbieders ligt de inkomensgrens rond €1.500 netto per maand, zoals ICS die zelf hanteert. Sommige kaarten hebben geen harde inkomenseis, maar werken dan vaak met een lager kredietlimiet of met een gedekte constructie.
Wordt een prepaid creditcard geregistreerd bij BKR?
Nee. Bij een prepaid creditcard wordt geen krediet verstrekt, u geeft alleen uw eigen opgeladen tegoed uit, waardoor er niets is om bij BKR te melden. Wel gelden praktische beperkingen, zoals een beperktere acceptatie bij waarborgsommen voor autoverhuur en hotels.
Hoe lang blijft een negatieve BKR-registratie staan?
Een negatieve registratie blijft doorgaans ongeveer 5 jaar zichtbaar nadat de achterstand is ingelopen of het krediet is afgelost. De exacte startdatum van die termijn kan per situatie verschillen, dus controleer bij twijfel uw eigen dossier via BKR.
Wat kost een creditcard zonder BKR-toetsing?
Bij een prepaid of gedekte creditcard betaalt u vooral een jaarlijkse bijdrage, die sterk per aanbieder verschilt; vergelijk dit altijd zelf, want eenduidige actuele tarieven ontbreken op veel vergelijkingssites. Voor een reguliere creditcard met kredietfaciliteit, waarbij BKR-toetsing wel een rol speelt, hanteert ICS bijvoorbeeld €42,95 per jaar voor de instapvariant tot €175 per jaar voor de Platinum-kaart. Een lage jaarbijdrage zegt niets over de BKR-toetsing: die hangt af van het kaarttype, niet van de prijs.
Kan ik een creditcard aanvragen zonder vast inkomen?
Ja, via een prepaid creditcard, een gedekte (secured) creditcard of als extra kaarthouder op de rekening van iemand anders heeft u geen eigen vast inkomen nodig. Een reguliere creditcard met kredietfaciliteit vraagt bij vrijwel elke aanbieder wel een minimaal netto-inkomen.
Hoe vraag ik een creditcard aan als ik BKR-gevoelig ben?
Kies eerst het kaarttype dat bij uw situatie past: prepaid of gedekt zonder inkomenseis, regulier met kredietfaciliteit als u wel aan de inkomens- en BKR-voorwaarden voldoet. Vraag daarna aan via de website of app van de aanbieder, met een geldig legitimatiebewijs en, bij een reguliere kaart, een recent inkomensbewijs. Bij een prepaid of gedekte kaart is de goedkeuring vaak binnen enkele minuten tot een werkdag rond; bij een reguliere kaart met BKR-toetsing moet u rekenen op een beoordelingstermijn van enkele werkdagen.
Welke optie past bij jouw situatie?
De keuze hangt vooral af van uw inkomen en uw BKR-status. Heeft u geen vast inkomen en wilt u vooral online of in het buitenland kunnen betalen, dan is een prepaid creditcard de snelste en goedkoopste route. Heeft u wel inkomen maar een negatieve BKR-registratie, bijvoorbeeld door eerdere schulden, dan is een gedekte creditcard een praktischer alternatief dan steeds opnieuw afgewezen worden, en is het de moeite waard om tegelijk uw dossier bij BKR te laten controleren en zo nodig gratis te corrigeren. Houd bij schulden wel rekening met de beperking van een gedekte of prepaid kaart: u moet eerst zelf voldoende saldo aanhouden, de kaart verstrekt geen nieuw krediet en bouwt dus ook geen nieuwe, positieve kredietgeschiedenis op. Bent u student, dan is een studentencreditcard vaak de goedkoopste manier om toch een echte creditcard met kredietopbouw te krijgen.