
Een creditcard geeft je een aparte kredietlimiet los van je betaalrekening: je koopt nu en betaalt pas later, meestal aan het einde van de maand, in één keer terug. In Nederland geven ICS (International Card Services) en American Express de meeste losse creditcards uit, maar ook grote banken als ING, Rabobank en ABN AMRO hebben een eigen creditcard in hun pakket. De jaarlijkse kosten lopen uiteen van 24 euro tot ruim 900 euro per jaar. Dit artikel zet de echte opties, de kosten en de voorwaarden op een rij, en legt ook uit welke populaire "creditcards" van neobanken helemaal geen creditcard zijn.
Wat is een creditcard precies?
Een creditcard is een betaalkaart met een eigen kredietlimiet die los staat van het saldo op je betaalrekening. Je maakt kosten gedurende de maand en betaalt het volledige bedrag daarna in één keer terug, uitgesteld betalen genoemd. Bij de meeste uitgevers moet je dat bedrag binnen een vaste termijn na afloop van de betalingscyclus voldoen, meestal 21 tot 30 dagen na de datum van je rekeningoverzicht. Zolang je op tijd en volledig aflost, betaal je meestal geen rente over het opgenomen bedrag, alleen de vaste jaarlijkse kosten van de kaart. Ben je nog aan het vergelijken, begin dan hier: Zakelijke rekening vergelijken.
Dat is het belangrijkste verschil met een betaalpas of debitcard: bij een betaalpas gaat elk bedrag direct van je eigen rekeningsaldo af. Bij een creditcard leen je tijdelijk bij de uitgever, ICS of American Express in de meeste gevallen, en betaal je pas later terug. Sommige creditcards laten je nog een deel van het bedrag spreiden tegen rente, maar veel uitgevers zijn daarmee gestopt, dus reken er niet blind op.
Creditcard of gewoon een Mastercard/Visa-kaart? Het verschil
In veel vergelijkingen op internet staan de fintech-apps Revolut, bunq (een Nederlandse neobank) en Trade Republic (een Duitse broker/neobank) tussen de "creditcards". Dat is niet helemaal correct, en het is goed om dat helder te hebben voordat je gaat vergelijken.
- Revolut, bunq, N26 en Trade Republic geven een Mastercard of Visa-kaart uit die gekoppeld is aan je eigen saldo op die rekening. Je geeft je eigen geld uit, niet geleend geld. Er is geen kredietlimiet en dus ook geen uitgesteld betalen.
- Deze kaarten zijn in de praktijk prepaid- of debitkaarten die overal ter wereld werken zoals een creditcard (denk aan hotels of autoverhuur die een creditcard vragen), maar ze zijn geen echte creditcard in de zin van geleend geld.
- Een echte creditcard krijg je bij ICS, bij American Express, of via een betaalpakket van je eigen bank dat een creditcard van ICS bevat.
- De creditcardlicentie zit bij de kaartuitgever, niet per se bij een rekeninghoudende bank: ANWB, een wegenwachtorganisatie zonder banklicentie, geeft via ICS drie eigen Visa-creditcards uit aan elk lid met een gewoon Nederlands rekeningnummer.
Zoek je eigenlijk een moderne betaalrekening met internationale kaart, en geen echte kredietlimiet, kijk dan liever naar onze vergelijking van Nederlandse betaalrekeningen of de beste betaalrekening van 2026. Wil je juist een zakelijke kaart met kredietfaciliteit, bekijk dan onze pagina over de zakelijke creditcard. En als je op zoek bent naar een prepaid alternatief, hebben we die apart op een rij gezet op onze pagina over de prepaid creditcard.
De grootste aanbieders van creditcards in Nederland

ICS (International Card Services)
ICS is de grootste onafhankelijke creditcarduitgever van Nederland. ICS geeft niet alleen eigen Visa World Card-producten uit, maar verzorgt ook de creditcard die je via veel Nederlandse banken en betaalpakketten krijgt aangeboden. De eigen Visa World Card-lijn kent vier varianten: de reguliere Visa World Card, de Visa World Card Panda, de Visa World Card Gold en de Visa World Card Platinum, elk met een oplopende jaarlijkse bijdrage en meer verzekeringen en voordelen. Daarnaast biedt ICS ook Mastercard-varianten (Classic, Gold, Black) aan, met jaarlijkse kosten die volgens ICS zelf ergens tussen de 38,95 en 225 euro per jaar liggen, afhankelijk van het niveau.
American Express Nederland
American Express geeft in Nederland zelf rechtstreeks charge cards uit, dus niet via een bank of ICS. Een charge card werkt net als een creditcard met uitgesteld betalen, maar met één belangrijk verschil: je moet het volledige verschuldigde bedrag elke maand in zijn geheel aflossen. Gespreid betalen of een doorlopend krediet is bij American Express niet mogelijk. De instapkaart is de Green Card, met een oplopende reeks naar de Gold Card en de Platinum Card, die allebei meer reis- en verzekeringsvoordelen bieden en geen vooraf vastgesteld bestedingslimiet kennen. Opvallend: voor alle drie de kaarten geldt hetzelfde minimuminkomen van € 30.000 bruto per jaar, dus een duurdere kaart vraagt bij American Express niet automatisch een hoger inkomen.
Creditcards van Nederlandse banken
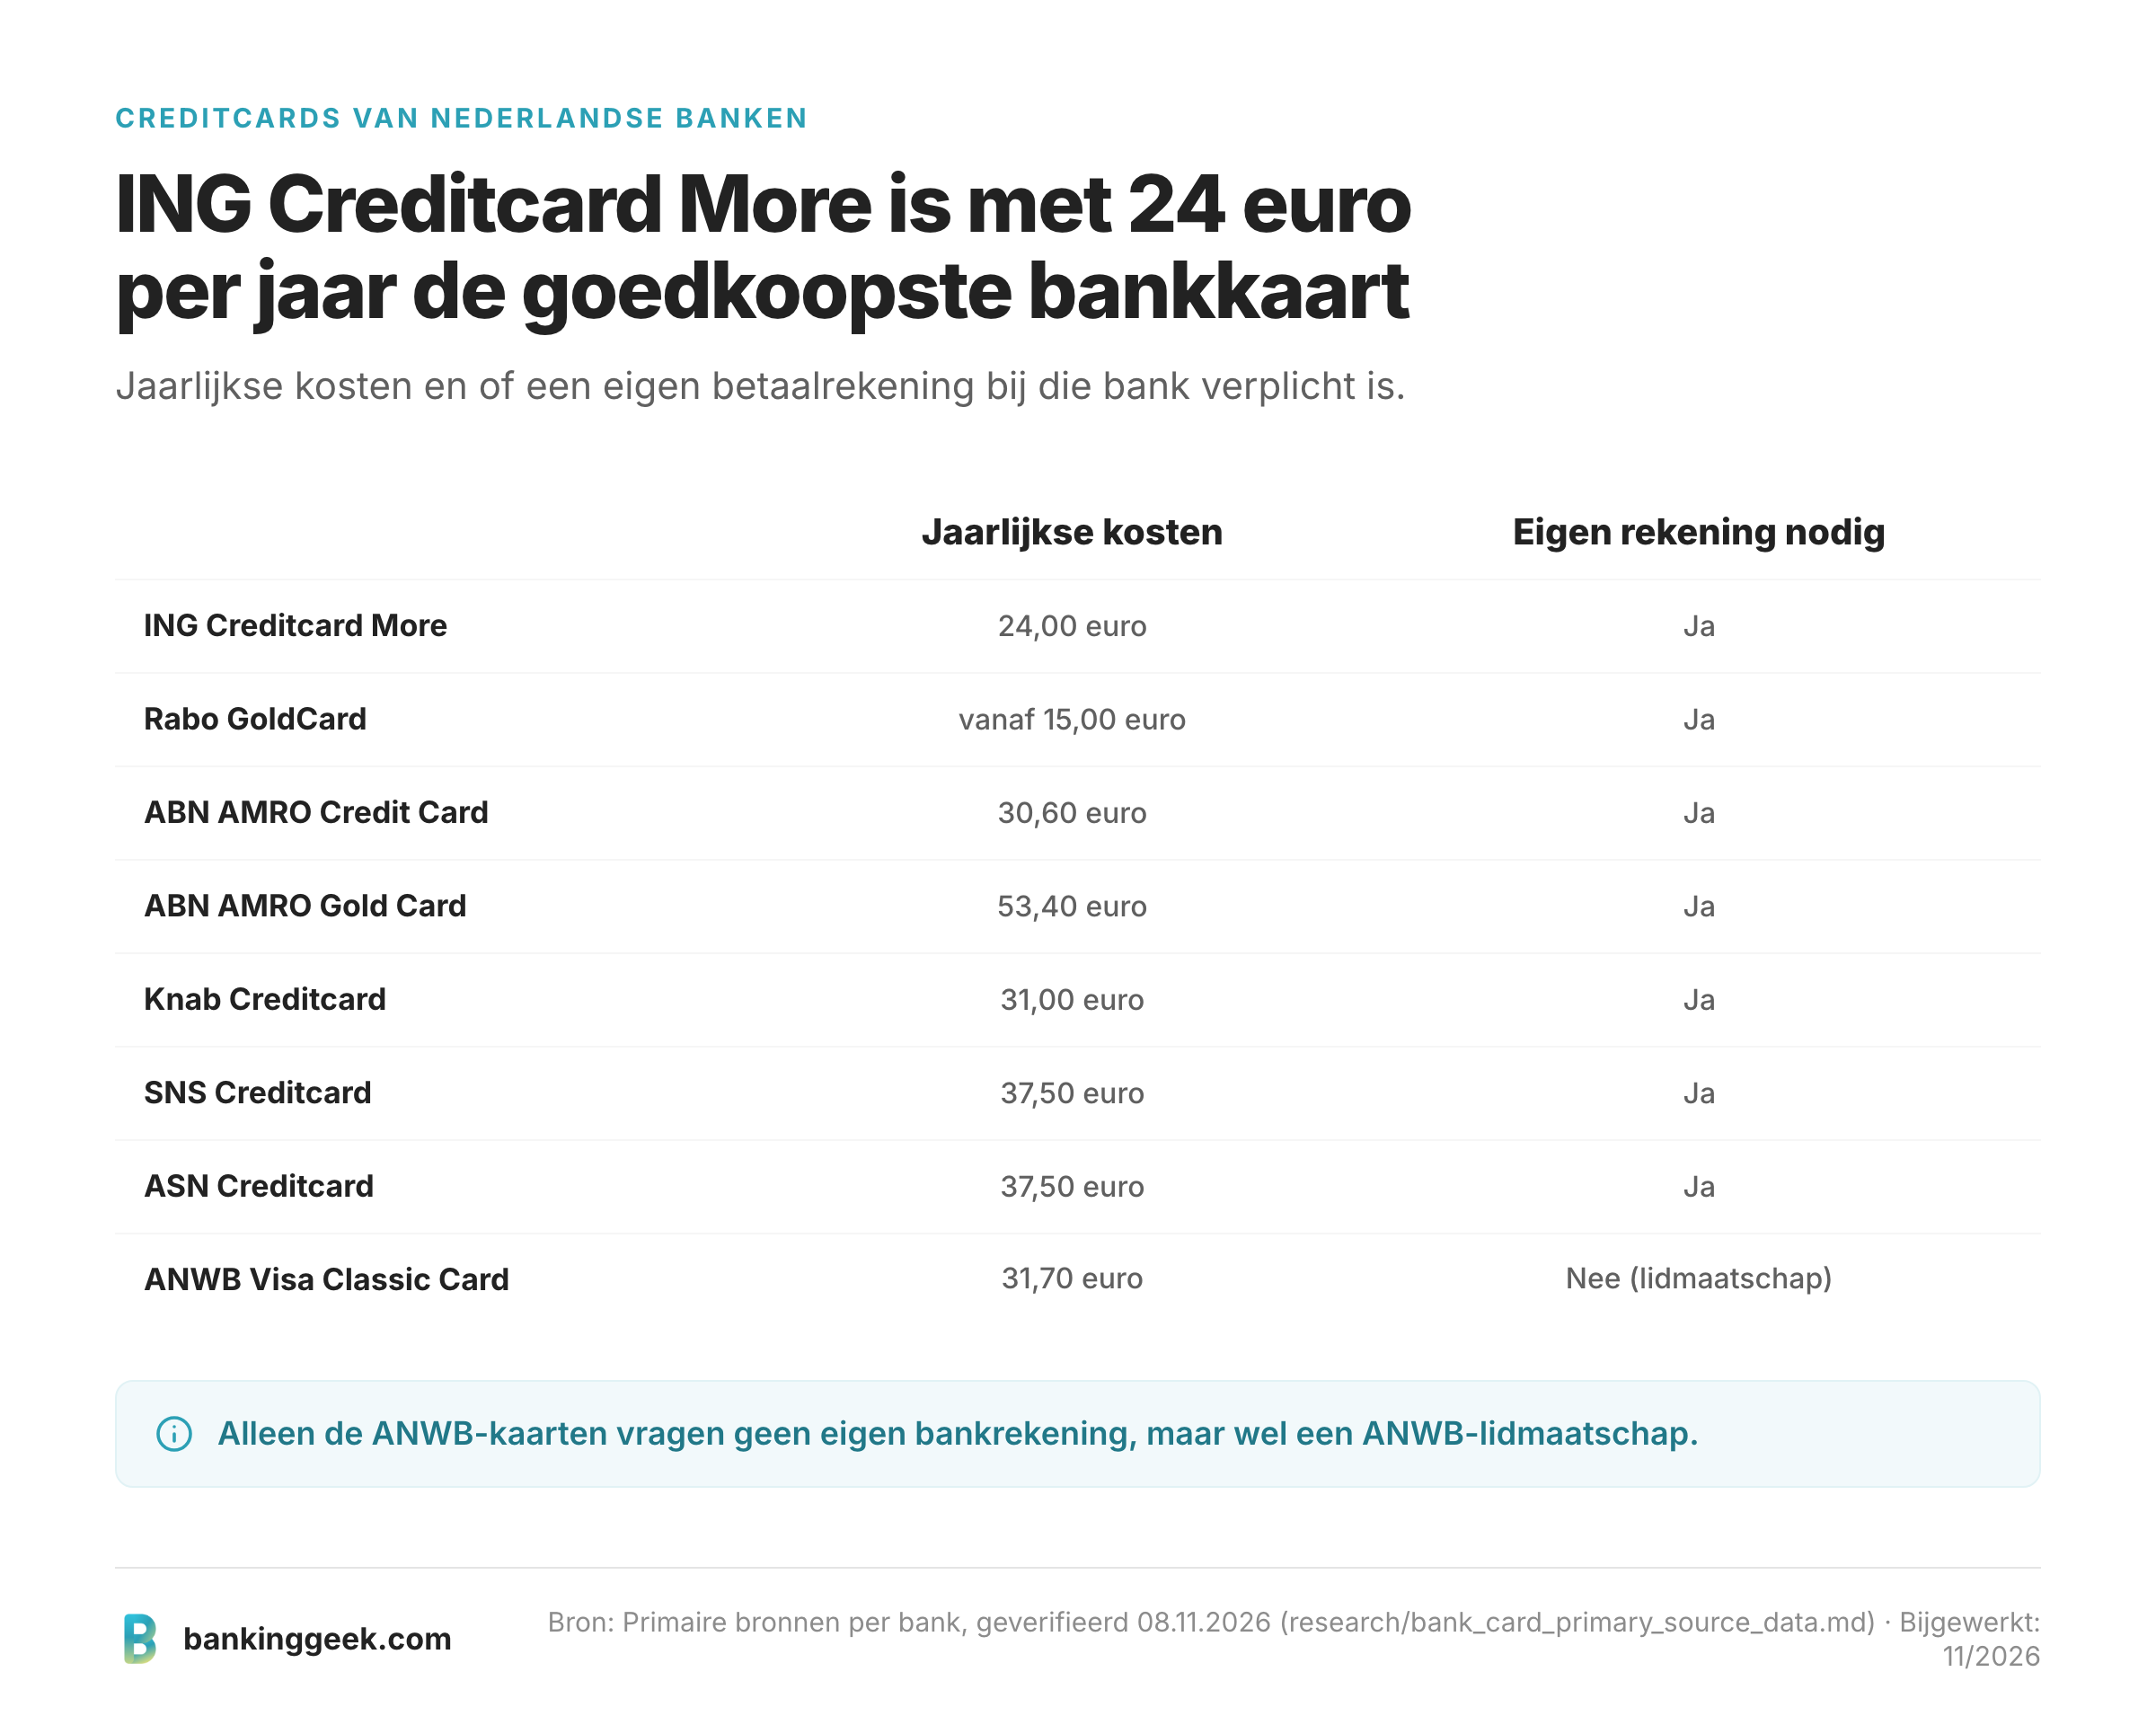
Naast ICS en American Express geven ook grote Nederlandse banken een eigen creditcard uit, meestal als onderdeel van een betaalpakket. ING, Rabobank, ABN AMRO, Knab, SNS Bank, ASN Bank en ANWB bieden allemaal een eigen creditcard, en bij zes van deze zeven uitgevers kun je de kaart alleen aanvragen als je ook een rekening of betaalpakket bij diezelfde instelling hebt.
ING Creditcard
De ING Creditcard More kost 24 euro per jaar als losse kaart bij pakket ING Go (2 euro per maand), en is gratis inbegrepen bij pakket ING More. De kaart heeft een bestedingslimiet tot 5.000 euro per maand en 365 dagen aankoopbescherming. De duurdere ING Creditcard Extra, voorheen de ING Platinumcard, kost 52,20 euro per jaar los of is gratis bij pakket ING Extra, met een limiet tot 20.000 euro per maand en 0% koersopslag op betalingen tot 1.000 euro per maand. Er bestaat ook een ING Studenten Creditcard More voor 14,40 euro per jaar, met een limiet tot 1.000 euro per maand. Voor elke ING-creditcard is een ING-betaalrekening vereist, waarvan de maandelijkse afschrijving loopt.
Rabobank Rabo GoldCard
Rabobank biedt alleen nog de Rabo GoldCard aan; de losse RaboCard wordt niet meer aangeboden. De Rabo GoldCard is gratis inbegrepen bij de pakketten Rabo Comfort en Rabo RiantPakket, en kost 24 euro per jaar bij het Rabo Standaard-pakket of 15 euro per jaar bij Rabo Free. De kaart heeft een bestedingslimiet tot 10.000 euro per maand en 360 dagen aankoopverzekering. Rabobank vereist een minimuminkomen van 1.000 euro netto per maand op de gekoppelde betaalrekening, of 500 euro bij het Rabo Free-pakket, en toetst dit samen met een BKR-check.
ABN AMRO Credit Card
ABN AMRO geeft zijn creditcards uit via partner ICS. De ABN AMRO Credit Card kost 30,60 euro per jaar met 180 dagen aankoopverzekering, en de ABN AMRO Gold Card kost 53,40 euro per jaar met 365 dagen aankoopverzekering en een uitgebreidere reisverzekering. Voor beide kaarten geldt een netto maandinkomen van minimaal 1.500 euro, of als alternatief een vrij belastbaar vermogen in box 3 van minimaal 27.500 euro over de afgelopen twee jaar. Er is ook een ABN AMRO Studenten Creditcard van 15,72 euro per jaar, met een verlaagde inkomenseis van 500 euro per maand voor wie jonger is dan 25.
Knab, SNS Bank, ASN Bank en ANWB
Ook Knab, SNS Bank, ASN Bank en ANWB geven een eigen creditcard uit, telkens uitgegeven door ICS. De Knab Creditcard kost 31 euro per jaar en vereist een Knab-rekening met een netto maandinkomen vanaf 1.500 euro. De SNS Creditcard en de ASN Creditcard kosten allebei 37,50 euro per jaar, of 27,50 euro voor wie een jongeren- of studentenrekening heeft, en zijn alleen te koppelen aan een betaalrekening bij respectievelijk SNS Bank of ASN Bank. De ANWB-creditcards zijn de uitzondering op de regel: in plaats van een rekening bij een bank is alleen een ANWB-lidmaatschap nodig, met een gewoon Nederlands rekeningnummer. De ANWB Visa Classic Card kost 31,70 euro per jaar, de Silver Card 41,70 euro en de Gold Card 53,70 euro, elk met een oplopende aankoopverzekering van 180, 270 en 365 dagen. Van alle bankkaarten in dit overzicht blijft de ING Creditcard More met 24 euro per jaar de goedkoopste losse creditcard; Knab, SNS, ASN en ANWB liggen daar met 31 tot 53,70 euro per jaar boven.
Wat kost een creditcard? Vergelijk de tarieven

De jaarlijkse kosten van een creditcard in Nederland lopen uiteen van 24 euro tot ruim 900 euro per jaar, afhankelijk van de uitgever en het niveau. Hieronder staan de tarieven van ICS, American Express en de zeven belangrijkste bank-uitgegeven creditcards op een rij, inclusief de kosten voor een extra kaart, met de datum waarop een tarief wijzigt erbij vermeld zodat je niet met een verouderd cijfer rekent.
| Kaart | Uitgever | Jaarlijkse kosten | Extra kaart | Type | Bijzonderheden |
|---|---|---|---|---|---|
| Visa World Card | ICS | € 42,95 | € 21,95 per jaar | Uitgesteld betalen | 180 dagen aankoopverzekering, max. € 2.000 opnemen per dag (na drie maanden als klant) |
| Visa World Card Panda | ICS | € 42,95 | € 21,95 per jaar | Uitgesteld betalen | Gelijk aan de reguliere World Card, ander kaartontwerp |
| Visa World Card Gold | ICS | € 57,95 (vanaf 15-09-2026 € 59,50) | € 15 per jaar | Uitgesteld betalen | 365 dagen aankoopverzekering, reisverzekering, max. € 3.000 opnemen per dag (na drie maanden als klant) |
| Visa World Card Platinum | ICS | € 175 | € 25 per jaar | Uitgesteld betalen | Uitgebreide reisverzekering, € 2.000 noodgeld in het buitenland, spaarrente 1,75% vanaf € 500 saldo |
| Mastercard Classic | ICS | € 38,95 | € 21,95 per jaar | Uitgesteld betalen | Instapniveau, vergelijkbare opbouw als de reguliere Visa World Card |
| Mastercard Gold / Black | ICS | Oplopend tot € 225 | Varieert per niveau | Uitgesteld betalen | Hoogste ICS-niveau, uitgebreide verzekeringen en voordelen |
| Green Card | American Express | € 6,50 per maand (eerste jaar gratis), circa € 78 per jaar | Gratis, tot 2 extra kaarten | Charge card | Volledige aflossing verplicht, geen gespreid betalen mogelijk, minimuminkomen € 30.000 bruto per jaar |
| Gold Card | American Express | € 20 per maand, circa € 240 per jaar | Niet apart vermeld door Amex | Charge card | Meer reis- en verzekeringsvoordelen dan de Green Card, minimuminkomen € 30.000 bruto per jaar |
| Platinum Card | American Express | € 75 per maand, circa € 900 per jaar | € 120 per jaar | Charge card | Geen vooraf ingesteld bestedingslimiet, uitgebreide reis- en lounge-voordelen, minimuminkomen € 30.000 bruto per jaar |
| ING Creditcard More | ING | € 24,00 (gratis bij pakket ING More) | € 15,00 per jaar | Uitgesteld betalen | Limiet tot € 5.000/maand, 365 dagen aankoopverzekering, vereist ING-rekening |
| ING Creditcard Extra | ING | € 52,20 (gratis bij pakket ING Extra) | € 31,20 per jaar | Uitgesteld betalen | Limiet tot € 20.000/maand, 0% koersopslag tot € 1.000/maand, vereist ING-rekening |
| Rabo GoldCard | Rabobank | Gratis bij Rabo Comfort/RiantPakket, vanaf € 15,00 bij lichtere pakketten | € 0,50 tot € 0,75 per maand | Uitgesteld betalen | Limiet tot € 10.000/maand, 360 dagen aankoopverzekering, vereist Rabobank-betaalpakket |
| ABN AMRO Credit Card | ABN AMRO (via ICS) | € 30,60 | Niet apart vermeld | Uitgesteld betalen | 180 dagen aankoopverzekering, vereist ABN AMRO-klantrelatie |
| ABN AMRO Gold Card | ABN AMRO (via ICS) | € 53,40 | Niet apart vermeld | Uitgesteld betalen | 365 dagen aankoopverzekering, uitgebreide reisverzekering, vereist ABN AMRO-klantrelatie |
| Knab Creditcard | Knab (via ICS) | € 31,00 | Niet apart vermeld | Uitgesteld betalen | Bestedingslimiet € 500-5.000/maand, vereist Knab-rekening |
| SNS Creditcard | SNS Bank (via ICS) | € 37,50 (€ 27,50 voor studenten) | € 37,50 per jaar | Uitgesteld betalen | Vereist SNS-betaalrekening |
| ASN Creditcard | ASN Bank (via ICS) | € 37,50 (€ 27,50 voor studenten) | Niet apart vermeld | Uitgesteld betalen | Bestedingslimiet € 1.000-5.000/maand, vereist ASN-betaalrekening |
| ANWB Visa Classic Card | ANWB (via ICS) | € 31,70 | € 29,95 per jaar | Uitgesteld betalen | 180 dagen aankoopverzekering, alleen ANWB-lidmaatschap nodig (geen bankrekening) |
| ANWB Visa Gold Card | ANWB (via ICS) | € 53,70 | € 19,95 per jaar | Uitgesteld betalen | 365 dagen aankoopverzekering, alleen ANWB-lidmaatschap nodig (geen bankrekening) |
De bank-uitgegeven kaarten van ING en Rabobank zijn vaak het goedkoopst of zelfs gratis als onderdeel van een betaalpakket dat je toch al hebt, terwijl American Express zich met de Platinum Card puur op het premiumsegment richt. Kijk niet alleen naar de jaarlijkse kosten: de verzekeringen, het opnamelimiet per dag en of een eigen rekening of lidmaatschap vereist is, verschillen flink tussen de uitgevers.
Verborgen kosten: waar moet je op letten?
De jaarlijkse bijdrage is meestal niet de enige kostenpost. Let op deze drie punten voordat je een creditcard aanvraagt:
- Koersopslag in het buitenland: betaal je buiten de eurozone, dan reken je op een koersopslag van doorgaans 2 tot 2,5 procent bovenop de wisselkoers.
- Geld opnemen is duur: contant geld opnemen met een creditcard kost al snel rond de 4 procent van het opgenomen bedrag, vaak met een minimum van ongeveer 4,50 euro per opname, plus de koersopslag als je dat in vreemde valuta doet. Dit geldt ook bij de bank-uitgegeven ICS-kaarten van onder meer SNS Bank en ASN Bank. Bij veel ICS-kaarten (Visa World Card, Panda, Gold en de Mastercard-varianten) geldt hierop een uitzondering: haal je geld op dat je zelf eerst op de kaart had gestort, dan betaal je meestal maar 1 procent, met een maximum van ongeveer 1,50 euro, in plaats van de standaard 4 procent. Bij de Platinum Card geldt die lagere uitzondering niet. Zie een creditcard dus niet als pinpas voor contant geld.
- Rente bij niet volledig aflossen: veel uitgevers hebben gespreid betalen (termijnbetaling) inmiddels afgeschaft. Betaal je toch niet op tijd of niet volledig, dan reken je bij de kaarten die dit nog aanbieden al snel op een rente van 14 tot 15 procent op jaarbasis over het openstaande bedrag. Ga er niet automatisch van uit dat spreiden nog mogelijk is bij de kaart die je overweegt, check dat vooraf bij de uitgever.
Wie komt in aanmerking voor een creditcard?
Om een creditcard aan te vragen moet je meestal minimaal 18 jaar zijn en een BKR-toetsing doorlopen, waarbij de uitgever checkt of je eerder betalingsproblemen hebt gehad. Het vereiste minimuminkomen verschilt sterk per uitgever. ICS vermeldt op zijn eigen vergelijkingspagina een vast minimum van € 1.500 netto per maand voor een reguliere creditcard, voor elk van de vier Visa World Card-niveaus. American Express werkt met een ander model: voor de Green, Gold en Platinum Card geldt steeds hetzelfde vlakke minimum van € 30.000 bruto per jaar. Bij de bank-uitgegeven kaarten loopt de bandbreedte het verst uiteen: Rabobank vraagt het minst met € 1.000 netto per maand, of € 500 bij het Rabo Free-pakket, terwijl ABN AMRO, Knab, SNS Bank en ANWB allemaal € 1.500 netto per maand vereisen, met een verlaagde grens van € 500 per maand voor de ABN AMRO Studenten Creditcard. ING publiceert geen vast minimuminkomen, maar toetst de aanvraag intern op je bestedingspatroon en inkomen. Deze grenzen verschillen per uitgever, dus reken vooraf even na bij de aanbieder zelf voordat je aanvraagt.
Hoeveel kun je uitgeven met een creditcard?
De bestedingslimiet van een creditcard verschilt sterk per uitgever en kaarttype. Aan de onderkant beginnen de ASN Creditcard en de Knab Creditcard vanaf 500 tot 1.000 euro per maand, afhankelijk van je inkomen. De meeste ICS- en bankkaarten zitten rond de 5.000 euro per maand, zoals de reguliere Visa World Card en de ING Creditcard More. Aan de bovenkant gaat de Rabo GoldCard tot 10.000 euro per maand, en heeft de ING Creditcard Extra de hoogste standaardlimiet in deze vergelijking met tot 20.000 euro per maand. Verdien je minder, dan stelt de uitgever doorgaans een lagere limiet in, en dat bedrag kun je in veel gevallen later laten verhogen als je inkomen stijgt of je betaalgedrag positief is. Let op het verschil met de daglimiet voor contant geld opnemen: bij de ICS-kaarten is die apart begrensd op 2.000 tot 3.000 euro per dag na drie maanden klantschap, los van de maandelijkse bestedingslimiet.
Welke creditcard past bij jou?
Voor de laagste vaste kosten is de ING Creditcard More (24 euro per jaar, gratis bij pakket ING More) over het algemeen de beste standaardkeuze zonder beperkingen vooraf. Heb je al een betaalpakket bij een andere bank met een eigen creditcard, zoals Rabobank of ABN AMRO, dan is die meestal voordeliger dan een nieuwe losse kaart aanvragen. Dit overzicht vertaalt die afweging naar vijf concrete situaties, zonder nieuwe cijfers die niet al eerder in dit artikel zijn genoemd.
- Je bankiert al bij ING, Rabobank, ABN AMRO, Knab, SNS Bank of ASN Bank, of bent lid van ANWB: vraag eerst de eigen creditcard van die instelling aan. Die is vaak goedkoper of zelfs gratis, en je hoeft geen nieuwe klantrelatie aan te gaan.
- Je wilt de laagste prijs en hebt nog geen voorkeur: de ING Creditcard More (24 euro per jaar, of gratis bij pakket ING More) is in deze vergelijking de goedkoopste losse creditcard.
- Je bent student met een laag inkomen: de ING Studenten Creditcard More (14,40 euro per jaar) en de ABN AMRO Studenten Creditcard (15,72 euro per jaar, inkomenseis vanaf 500 euro per maand) zijn de voordeligste opties.
- Je reist veel of wilt uitgebreide verzekeringen en lounge-toegang: kijk naar de ICS Visa World Card Platinum of de American Express Platinum Card, de twee kaarten met de meeste reis- en verzekeringsvoordelen in deze vergelijking.
- Je kunt het volledige bedrag niet elke maand in één keer terugbetalen: een creditcard is dan niet de juiste keuze. Kijk in plaats daarvan naar een prepaid creditcard, waarmee je nooit meer uitgeeft dan je zelf hebt gestort.
Hoe vraag je een creditcard aan?
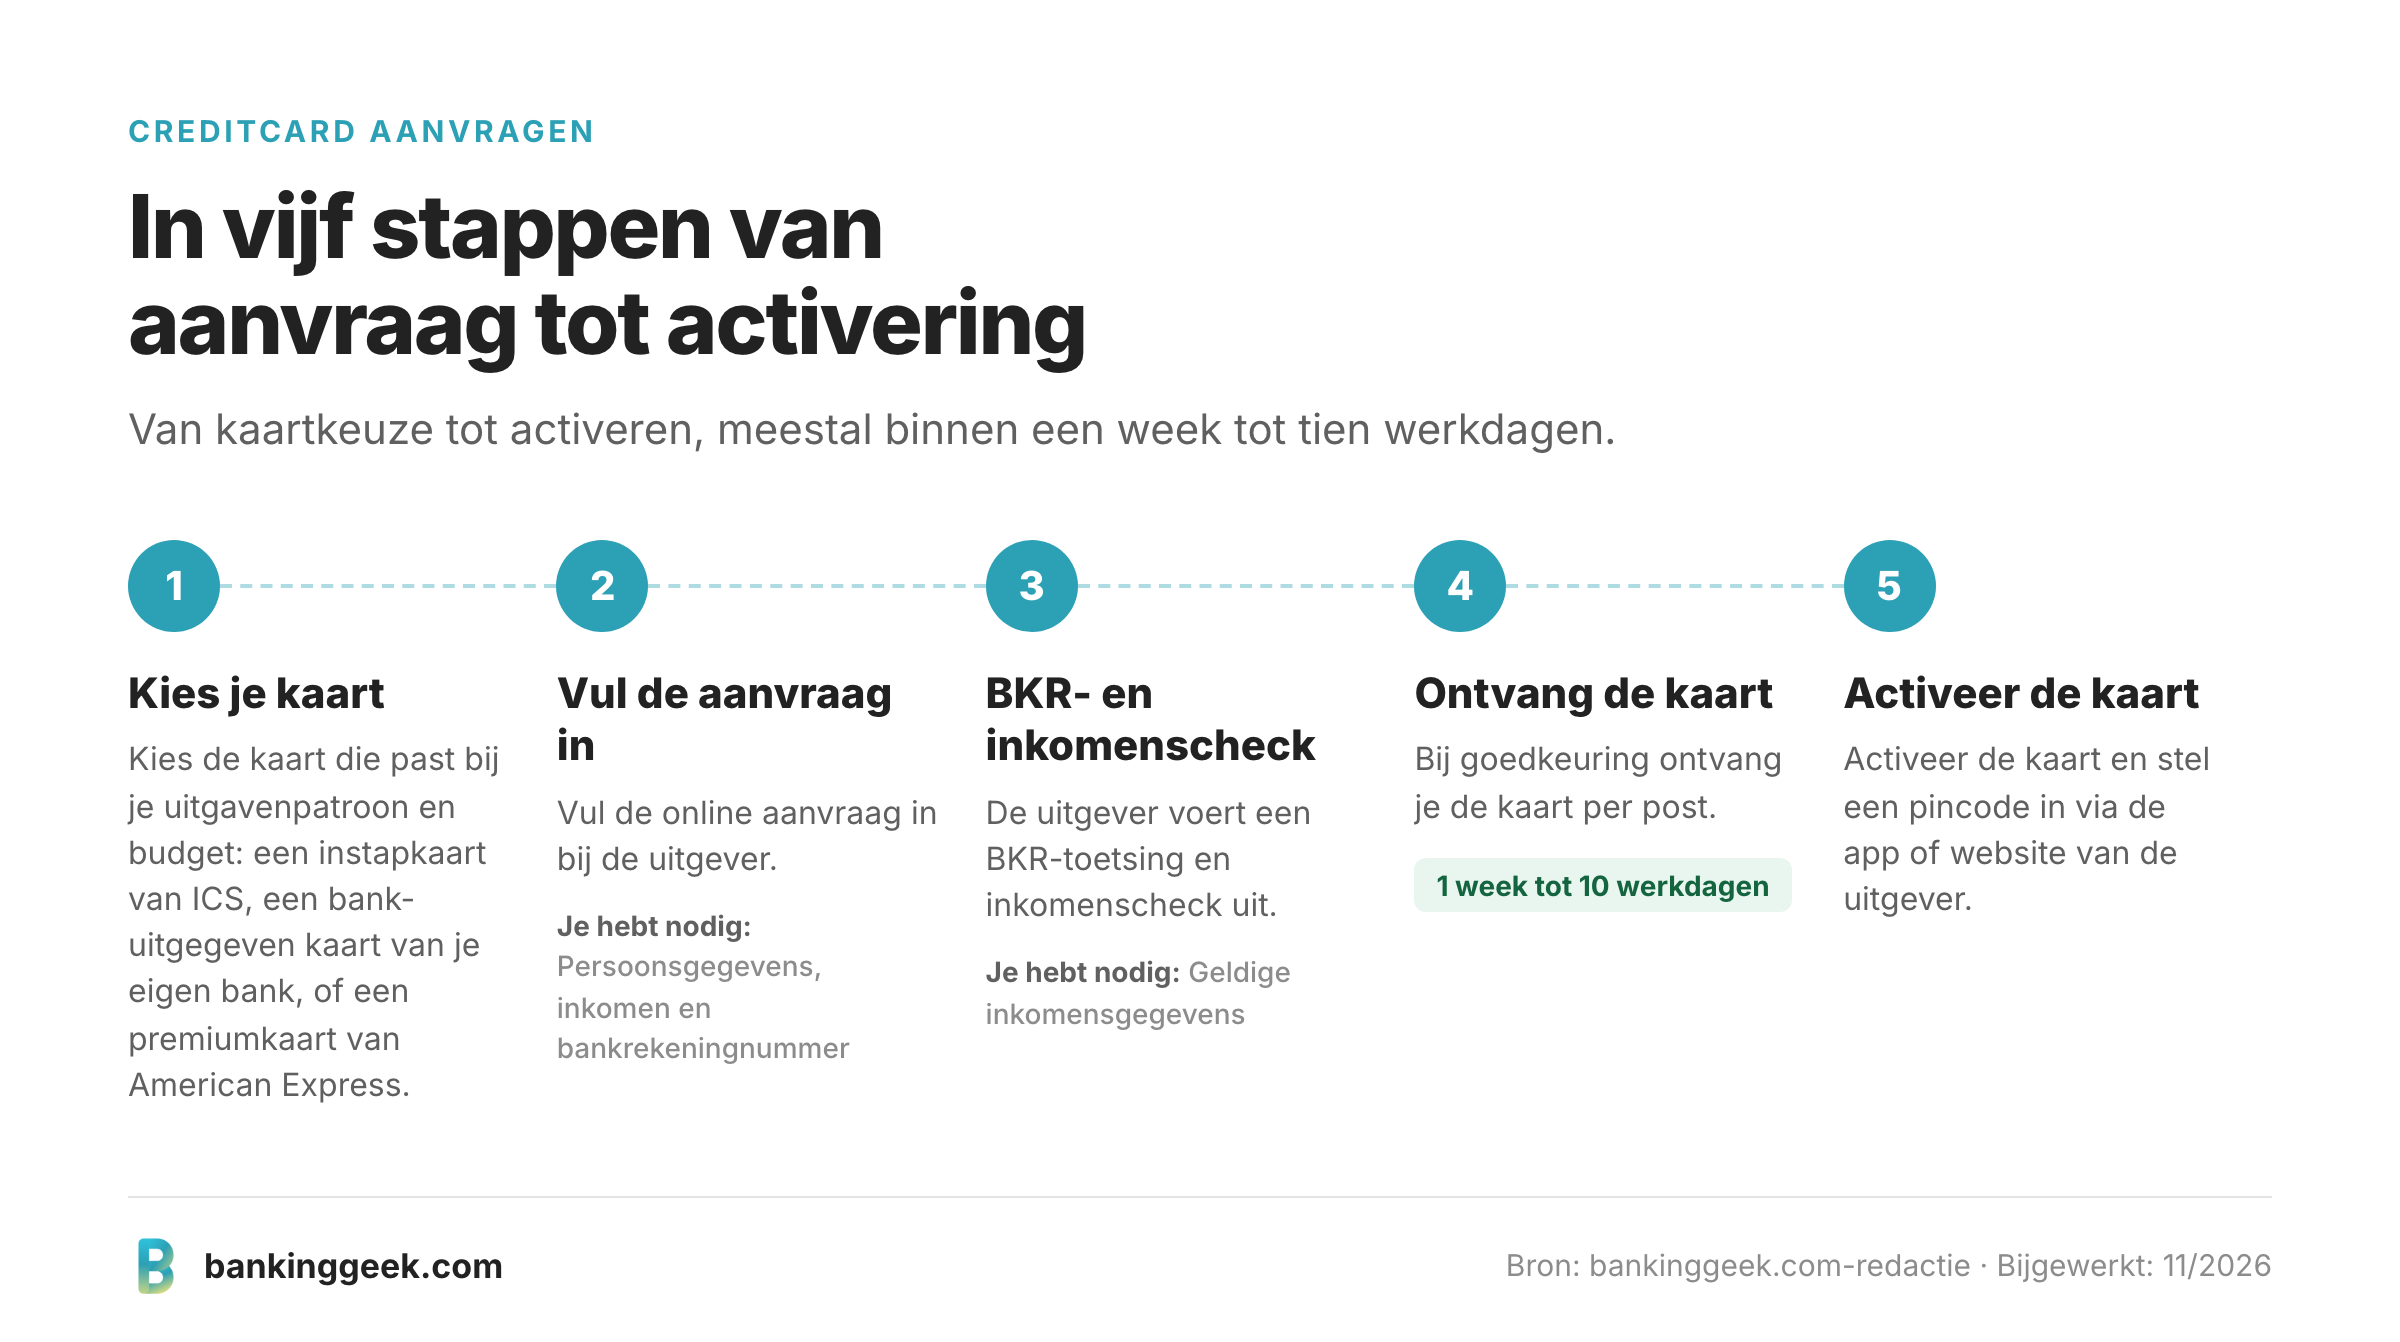
Een creditcard aanvragen doe je tegenwoordig volledig online, meestal in een paar stappen:
- Kies de kaart die past bij je uitgavenpatroon en budget, bijvoorbeeld een instapkaart van ICS, een bank-uitgegeven kaart van je eigen bank, of een premiumkaart van American Express.
- Vul de online aanvraag in met je persoonsgegevens, inkomen en bankrekeningnummer.
- De uitgever voert een BKR-toetsing en inkomenscheck uit.
- Bij goedkeuring ontvang je de kaart per post, meestal binnen een week tot tien werkdagen.
- Activeer de kaart en stel eventueel een pincode in via de app of website van de uitgever.
Veelgestelde vragen over creditcards vergelijken
Is een creditcard hetzelfde als een betaalpas?
Een creditcard is niet hetzelfde als een betaalpas: een betaalpas trekt geld direct van je eigen rekeningsaldo af, terwijl een creditcard je een aparte kredietlimiet geeft die je later in één keer terugbetaalt.
Zijn Revolut, bunq of Trade Republic echte creditcards?
Revolut, bunq en Trade Republic zijn geen echte creditcards: deze aanbieders geven Mastercard- of Visa-kaarten uit die gekoppeld zijn aan je eigen saldo. Er is geen kredietlimiet en dus geen uitgesteld betalen, ook al werkt de kaart online en in het buitenland vaak zoals een creditcard.
Wat is de goedkoopste creditcard in Nederland?
De ING Creditcard More is in deze vergelijking de goedkoopste losse creditcard, met 24 euro per jaar als je geen ING-betaalpakket hebt, of gratis als onderdeel van pakket ING More. Zit je al bij een andere bank met een eigen creditcard, zoals Rabobank met de Rabo GoldCard die vaak gratis is bij een vol betaalpakket, dan kan die in de praktijk nog voordeliger uitpakken dan een nieuwe kaart aanvragen.
Is er een gratis creditcard?
Een creditcard zonder enige jaarlijkse kosten bestaat niet als losse kaart, maar verschillende bank-uitgegeven creditcards zijn wel gratis als onderdeel van een betaalpakket dat je toch al hebt, zoals de ING Creditcard More bij pakket ING More en de Rabo GoldCard bij Rabo Comfort of het RiantPakket. De Amex Green Card is het eerste jaar gratis en kost daarna circa 78 euro per jaar.
Is er een studentencreditcard?
Er bestaat een studentencreditcard: naast de Mastercard Classic van ICS, die 38,95 euro per jaar kost vanaf 18 jaar, bestaan er goedkopere studentenvarianten. De ING Studenten Creditcard More kost 14,40 euro per jaar en de ABN AMRO Studenten Creditcard 15,72 euro per jaar, allebei met een verlaagde inkomenseis van 500 euro netto per maand tot 25 jaar.
Kan ik een creditcard aanvragen zonder BKR-toetsing?
Vrijwel alle reguliere creditcarduitgevers in Nederland, waaronder ICS en American Express, voeren standaard een BKR-toetsing uit zodra er sprake is van een kredietfaciliteit. Een negatieve BKR-registratie, bijvoorbeeld door een betalingsachterstand, leidt bij deze uitgevers in de praktijk bijna altijd tot een afwijzing van de aanvraag. Een prepaid of gedekte (secured) creditcard verstrekt geen krediet en valt daarom wel buiten die toetsing. Het volledige overzicht van die alternatieven lees je in creditcard zonder BKR.
Wat kost een creditcard gemiddeld per jaar?
De kosten lopen uiteen van 24 euro per jaar voor de ING Creditcard More tot ruim 900 euro per jaar voor de Platinum Card van American Express. De meeste mensen kiezen een kaart in het middensegment, tussen de 30 en 60 euro per jaar.
Kan ik nog steeds gespreid betalen met een creditcard?
Gespreid betalen is bij veel uitgevers inmiddels afgebouwd. Ga er niet automatisch van uit dat je het verschuldigde bedrag over meerdere maanden kunt uitsmeren, controleer dit vooraf bij de specifieke kaart en uitgever.
Is een creditcard nodig voor autohuur of hotels in het buitenland?
Veel autoverhuurbedrijven en hotels in het buitenland vragen om een creditcard als borg. Een prepaid- of debitkaart van een neobank wordt daarvoor niet altijd geaccepteerd, dus als je vaak in het buitenland huurt of verblijft, is een echte creditcard van ICS, American Express of je eigen bank de veiligere keuze.
Kan ik mijn creditcard opzeggen wanneer ik wil?
Ja, een creditcard opzeggen kan meestal op elk moment via de website of klantenservice van de uitgever, zolang je openstaande saldo volledig is afgelost. Let op de opzegtermijn en eventuele resterende jaarlijkse kosten die al in rekening zijn gebracht.
Een creditcard vergelijken begint dus bij de vraag wat je er echt voor nodig hebt: zit je al bij een bank met een eigen creditcard, dan is die vaak de snelste en goedkoopste weg. Heb je nog geen voorkeur, dan is een instapkaart van ICS of de ING Creditcard More voor de meeste mensen ruim voldoende, terwijl veelreizigers en wie extra verzekeringen wil eerder bij de Gold- of Platinum-varianten van ICS of American Express uitkomt. Zoek je eigenlijk alleen een internationale betaalkaart zonder kredietlimiet, dan is een moderne betaalrekening vaak de eenvoudigere en goedkopere oplossing.
Overweeg je in plaats van een losse creditcard de betaalkaart van een neobank, bekijk dan onze Revolut kosten-pagina voor alle tarieven.
Vergelijk je liever internationale betaaldiensten in plaats van een creditcard, bekijk dan onze Wise kosten-pagina (Wise is een internationale betaaldienst voor geld overmaken en betalen in vreemde valuta).