
In breve: la portabilità del conto corrente è sempre gratuita, va richiesta alla banca nuova (mai alla vecchia) e deve concludersi entro 12 giorni lavorativi. In questa guida trovi la procedura passo dopo passo, la tabella con tempi e costi, l'esempio numerico dell'indennizzo in caso di ritardo e i casi particolari come conto cointestato, pensione, carte di credito e Telepass.
Cos'è la portabilità del conto corrente
La portabilità del conto corrente è il diritto, previsto dalla normativa sui servizi di pagamento (art. 126-septiesdecies del Testo Unico Bancario, introdotto dal D.Lgs. 15 marzo 2017 n. 37 in attuazione della direttiva 2014/92/UE), di trasferire i servizi di pagamento collegati al conto corrente verso un altro intermediario senza dover chiudere il vecchio conto e senza che la vecchia banca possa opporsi o rallentare la procedura. Il servizio è gratuito e non serve alcun consenso della banca originaria: la richiesta va presentata direttamente alla banca che si vuole scegliere come nuova banca.
Nel linguaggio tecnico delle banche questa procedura viene a volte distinta in due versanti: la portabilità attiva, quando la richiesta viene presentata alla banca nuova, e la portabilità passiva, quando è la banca originaria a dover gestire la cessione dei servizi su richiesta della banca nuova. Per il cliente il risultato è lo stesso: non serve occuparsi personalmente dei contatti con la vecchia banca, perché a farlo è la banca nuova.
Cosa si trasferisce (e cosa resta escluso)
Con la portabilità vengono trasferiti automaticamente:
- il saldo disponibile sul conto originario
- gli ordini permanenti di bonifico
- gli addebiti diretti ricorrenti (utenze, abbonamenti, rate)
- i bonifici ricorrenti in entrata (ad esempio lo stipendio, se domiciliato)
Sono inoltre trasferibili, oltre al conto corrente in senso stretto, anche la carta prepagata con IBAN e il libretto di risparmio con IBAN, se dotati di propri servizi di pagamento collegati.
Restano invece esclusi dalla procedura semplificata:
- i pagamenti della pensione INPS, che vanno comunicati direttamente all'ente pensionistico e non rientrano nel trasferimento automatico
- le carte di credito e i contratti Telepass collegati al vecchio conto, che tipicamente richiedono una gestione separata con l'emittente
- il trasferimento verso una banca estera o verso un conto già aperto presso la stessa banca, casi che non sono coperti dalla procedura di portabilità semplificata
Chi può richiedere la portabilità e requisiti del nuovo conto
La portabilità gratuita è riservata ai consumatori, cioè alle persone fisiche che agiscono per scopi estranei alla propria attività professionale. Il nuovo conto deve inoltre rispettare alcune condizioni:
- deve essere intestato alla stessa persona o alle stesse persone del conto originario (stessa intestazione)
- deve essere nella stessa valuta del conto di partenza
- non può coincidere con un conto già aperto presso la stessa banca di origine, né con un conto presso una banca estera
Per i conti cointestati la richiesta deve essere firmata da tutti i cointestatari: alcune banche gestiscono questo caso solo tramite modulo cartaceo, e in caso di firma digitale può essere richiesto che tutti i cointestatari completino la procedura nella stessa giornata, altrimenti la richiesta viene annullata automaticamente.
Come attivare la portabilità: la procedura passo dopo passo
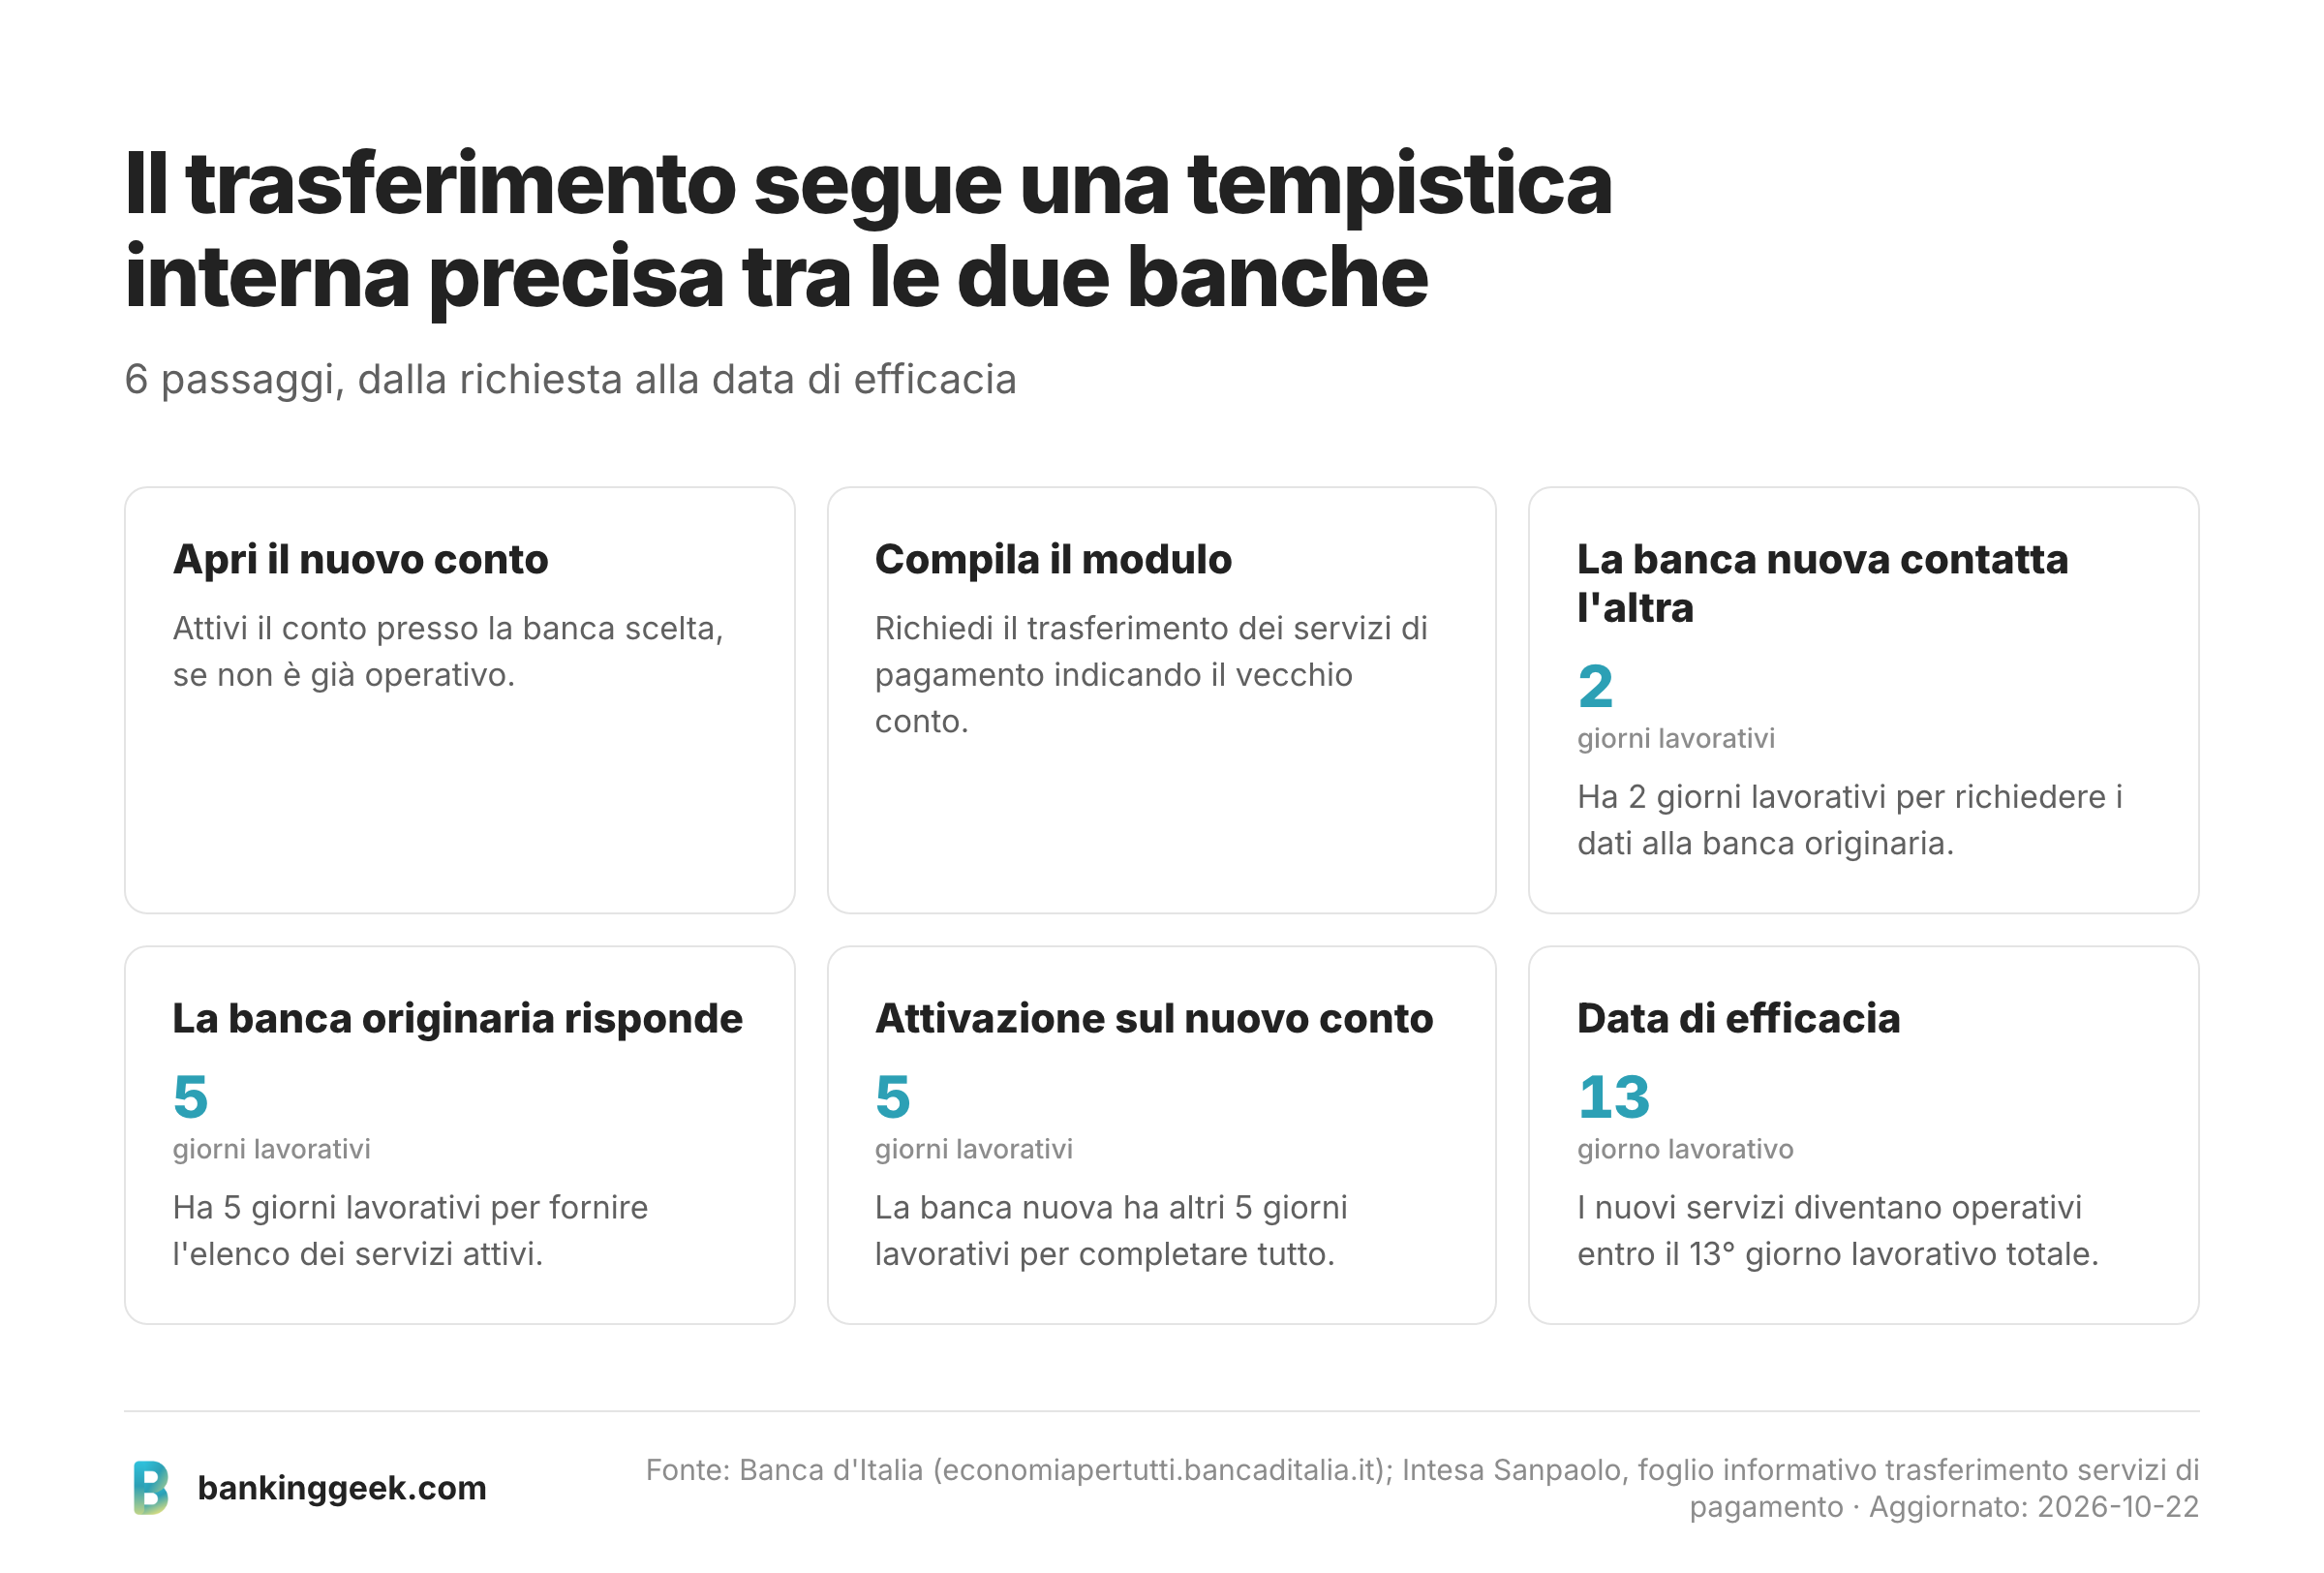
Ecco i passaggi concreti, dall'apertura del nuovo conto alla data in cui i servizi diventano operativi:
- Si apre il nuovo conto corrente (se non è già attivo) presso la banca scelta.
- Si compila il modulo di richiesta di trasferimento dei servizi di pagamento, indicando il vecchio conto e i servizi da trasferire.
- La banca nuova si occupa di contattare la banca originaria per ottenere le informazioni necessarie.
- La banca originaria fornisce alla banca nuova l'elenco dei servizi di pagamento attivi collegati al vecchio conto.
- La banca nuova attiva i servizi di pagamento sul nuovo conto e, se richiesto, trasferisce il saldo disponibile.
- La procedura si conclude con la "data di efficacia", dalla quale i nuovi servizi sono operativi sul nuovo conto.
Cosa tenere pronto prima di iniziare: il codice IBAN del vecchio conto, il proprio codice fiscale e un elenco preciso di quali addebiti diretti e ordini permanenti si vogliono effettivamente trasferire, utile per verificare che nulla venga dimenticato.
Dietro le quinte, questi passaggi si svolgono con tempistiche interne precise tra le due banche: la banca nuova ha 2 giorni lavorativi per richiedere le informazioni, la banca originaria ne ha 5 per rispondere, e la banca nuova ne ha altri 5 per completare l'attivazione dei servizi.
Quanto tempo ci vuole per trasferire il conto
La portabilità del conto corrente deve concludersi entro 12 giorni lavorativi dal momento in cui la banca nuova riceve una richiesta completa di tutti i dati necessari. Se la richiesta è incompleta, il termine decorre solo da quando la banca nuova dispone di tutte le informazioni richieste. In pratica, la nuova banca può fissare la data di efficacia dei nuovi servizi non prima del 13° giorno lavorativo successivo alla richiesta, in modo da avere la certezza che tutti i passaggi tra le due banche siano stati completati.
| Cosa sapere | Dettaglio |
|---|---|
| Tempo massimo | 12 giorni lavorativi dalla richiesta completa |
| Costo | Gratuito |
| A chi richiederla | Alla banca nuova (mai alla vecchia banca) |
| Cosa si trasferisce | Saldo, addebiti diretti, ordini permanenti, bonifici ricorrenti in entrata |
| Cosa resta escluso | Pensione INPS, carta di credito/Telepass, conto presso la stessa banca o all'estero |
Quanto costa la portabilità e cosa succede in caso di ritardo
Il servizio di portabilità è gratuito: la banca non può applicare alcun costo per il trasferimento dei servizi di pagamento. Se però la procedura non viene completata entro i 12 giorni lavorativi previsti, il cliente ha diritto a un indennizzo per il ritardo.
L'indennizzo si calcola con una parte fissa più una parte variabile: 40 euro fissi, più un importo pari al tasso soglia antiusura (pubblicato trimestralmente dal Ministero dell'Economia e delle Finanze su indicazione della Banca d'Italia) applicato al saldo trasferito, moltiplicato per i giorni di ritardo e diviso 365.
Un esempio concreto, con un tasso soglia esemplificativo del 27%, un saldo di 8.000 euro e 7 giorni di ritardo: la parte variabile è pari a (27% x 8.000 euro) x (7 / 365), cioè circa 41,42 euro. L'indennizzo totale dovuto al cliente è quindi di 40 + 41,42 euro, ovvero 81,42 euro, e non solo i 41,42 euro della parte variabile: i due importi si somma, non si sostituiscono.
Il tasso soglia antiusura utilizzato nel calcolo cambia ogni trimestre: l'esempio sopra è illustrativo e serve solo a mostrare come si applica la formula, non a indicare l'importo effettivo in un dato periodo. Chi vuole approfondire un altro costo spesso confuso con questo, l'imposta di bollo sul conto corrente, può consultare la guida dedicata: si tratta di un'imposta distinta, non collegata alla portabilità.
Cosa succede al vecchio conto
Il vecchio conto non viene chiuso automaticamente dalla portabilità: la chiusura va richiesta separatamente alla banca originaria, se il cliente lo desidera. Chi preferisce può anche mantenerlo aperto.
Per evitare che bonifici in arrivo vadano persi, la banca originaria è tenuta a reindirizzare gratuitamente verso il nuovo conto i bonifici ricorrenti in entrata per 12 mesi dalla data di efficacia della portabilità, anche se nel frattempo il vecchio conto viene chiuso. Trascorsi i 12 mesi, la vecchia banca deve avvisare chi continua a inviare bonifici sul vecchio IBAN che l'account non è più attivo per quel servizio.
Un periodo diverso e più breve riguarda invece l'accesso ai dati: per 6 mesi dalla richiesta di portabilità, la banca originaria deve garantire gratuitamente l'accesso alle informazioni necessarie a completare eventuali operazioni ancora in corso legate al vecchio conto. Si tratta di una finestra temporale distinta dai 12 mesi del reindirizzamento dei bonifici, e riguarda uno scopo diverso: non bisogna confondere i due periodi.
Casi particolari: conto cointestato, pensione, carte e libretti
Conto cointestato. La richiesta di portabilità per un conto cointestato deve essere firmata da tutti i cointestatari. Alcune banche gestiscono questo caso solo con modulo cartaceo, non tramite la procedura digitale standard; se la firma avviene online, può essere richiesto che tutti i cointestatari completino la propria firma nella stessa giornata, perché una firma mancante entro la mezzanotte può far annullare automaticamente la richiesta.
Pensione INPS. I pagamenti della pensione non rientrano nella procedura di portabilità semplificata. Chi percepisce la pensione sul conto che intende trasferire deve comunicare direttamente il cambio di IBAN all'ente pensionistico, perché l'accredito non viene reindirizzato automaticamente come i normali bonifici ricorrenti.
Carta di credito e Telepass. Carte di credito e contratti Telepass collegati al vecchio conto solitamente non vengono trasferiti insieme agli altri servizi di pagamento: vanno gestiti separatamente contattando l'emittente della carta o del dispositivo.
Carta prepagata e libretto di risparmio. Oltre al conto corrente, anche una carta prepagata con IBAN o un libretto di risparmio con IBAN possono essere oggetto di portabilità, a condizione che abbiano servizi di pagamento collegati analoghi a quelli di un conto corrente.
Cosa fare in caso di reclamo
Se la portabilità non viene completata nei tempi previsti o si riscontrano problemi nella procedura, il primo passo è presentare un reclamo scritto sia alla banca nuova che alla banca originaria. Se il reclamo non riceve risposta entro i tempi previsti o la risposta non è satisfacente, è possibile rivolgersi all'Arbitro Bancario Finanziario (ABF) oppure, in alternativa, a un giudice civile.
È utile distinguere il reclamo dall'esposto: il reclamo serve a ottenere un rimedio o un indennizzo per il proprio caso specifico, mentre l'esposto alla Banca d'Italia serve a segnalare un comportamento scorretto della banca su un piano più generale di supervisione, e non sostituisce il reclamo individuale.