
Ultimo aggiornamento:
Cos’è l’imposta di bollo sul conto corrente
L’imposta di bollo sul conto corrente è un tributo fisso a carico del titolare del conto, dovuto ogni anno quando la giacenza media supera una soglia stabilita per legge. La norma di riferimento resta il DPR n. 642 del 26 ottobre 1972, integrato dal decreto legge n. 201/2011, il cosiddetto Salva Italia, che ha fissato gli importi ancora oggi in vigore per le persone fisiche. Non serve versarla a parte: la banca la addebita direttamente sull’estratto conto, in sede di rendicontazione periodica.
Il tributo colpisce conti correnti bancari e postali, libretti di risparmio e, con importi diversi, i conti titoli. A determinare quanto si paga è soprattutto la natura del titolare. Le imprese, le associazioni e gli enti versano un importo fisso indipendentemente dal saldo. I privati, invece, pagano solo sopra una soglia minima di giacenza.
Quanto costa l’imposta di bollo nel 2026
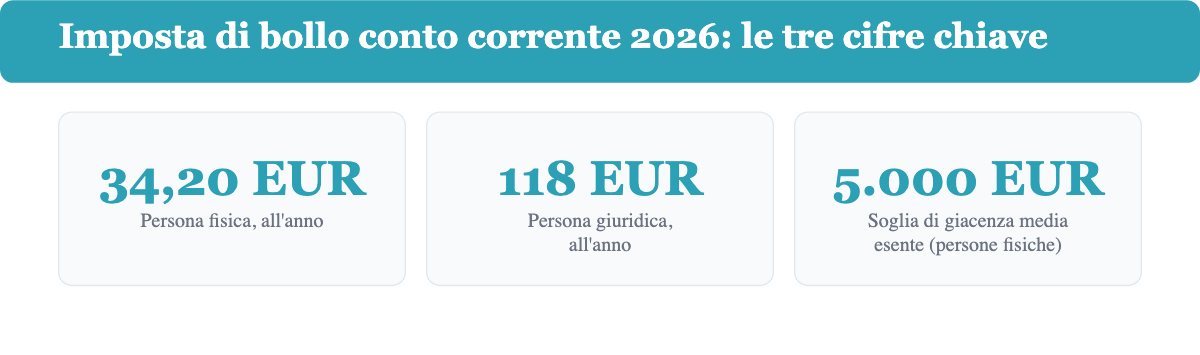
Nel 2026 l’imposta di bollo sul conto corrente è pari a 34,20 euro l’anno per le persone fisiche e a 118 euro l’anno per le persone giuridiche. L’aumento per i soggetti diversi dalle persone fisiche non è un refuso: il decreto legge n. 38/2026, convertito nella legge n. 88/2026, ha alzato l’importo da 100 a 118 euro, il 18% in più, per i conti intestati a società, associazioni ed enti. La nuova soglia si applica agli estratti conto emessi dal 28 marzo 2026 in avanti. Per i conti delle persone fisiche, invece, nulla è cambiato: resta 34,20 euro.
Questa differenza ha una conseguenza pratica per chi ha una partita IVA o una società. Chi apre un conto corrente business deve mettere in conto un costo fisso di 118 euro l’anno di sola imposta di bollo, a prescindere da quanto tiene sul conto. Un conto personale, al contrario, può restare del tutto esente se la giacenza resta sotto soglia.
| Titolare del conto | Imposta annua 2026 | Soglia di esenzione | In vigore dal |
|---|---|---|---|
| Persona fisica | 34,20 euro | Giacenza media fino a 5.000 euro | Invariata dal 2012 |
| Persona giuridica (società, enti, associazioni) | 118 euro | Nessuna, sempre dovuta | 28 marzo 2026 (prima: 100 euro) |
Persona fisica: 34,20 euro l’anno
L’imposta annuale di 34,20 euro viene suddivisa in base alla periodicità di rendicontazione scelta dalla banca. Con l’estratto conto trimestrale, l’addebito è di 8,55 euro ogni tre mesi. Con la rendicontazione annuale, invece, l’intero importo viene prelevato in un’unica soluzione.
Persona giuridica: 118 euro l’anno
Per società, ditte individuali con conto intestato all’attività, associazioni ed enti, l’imposta di 118 euro è dovuta sempre. Non conta la giacenza media: anche un conto aziendale che resta quasi sempre a zero paga comunque l’imposta piena, perché per questi soggetti non esiste alcuna soglia di esenzione legata al saldo.
Quando scatta l’imposta e la soglia dei 5.000 euro
Per le persone fisiche, l’imposta di bollo si paga solo se la giacenza media annua sul conto corrente, sommata a quella di eventuali altri conti e libretti intestati alla stessa persona presso la stessa banca, supera i 5.000 euro. Sotto questa soglia, il bollo non viene addebitato: il conto risulta completamente esente per quell’anno.
La giacenza media non è il saldo che vedi in un giorno qualsiasi sull’app della banca. È la media aritmetica dei saldi giornalieri, calcolata sull’intero periodo di riferimento. Per questo un conto molto movimentato, con picchi alti seguiti da prelievi importanti, può restare sotto soglia anche se in certi momenti dell’anno il saldo visibile supera abbondantemente i 5.000 euro.
Come si calcola la giacenza media
La banca somma il saldo di ogni singolo giorno del periodo considerato e divide il totale per il numero di giorni. Il calcolo è automatico e compare, quando richiesto, nel dettaglio dell’estratto conto. Il titolare non deve fare nulla: verificare il superamento della soglia spetta alla banca.
Conto cointestato: la soglia non raddoppia
Un errore comune riguarda i conti cointestati. Molti pensano che la soglia di 5.000 euro valga per ogni intestatario, arrivando quindi a 10.000 euro per un conto con due titolari. Non è così: il limite è riferito al rapporto nel suo complesso, non alla singola persona. Un conto cointestato tra coniugi o conviventi con giacenza media di 7.000 euro supera la soglia e paga l’imposta piena, esattamente come un conto a firma singola con lo stesso saldo.
Ogni quanto si paga l’imposta di bollo
La periodicità dipende dal tipo di rendicontazione applicata al singolo conto. Nella maggior parte dei casi i conti correnti ordinari seguono una rendicontazione trimestrale, con addebito di 8,55 euro ogni tre mesi per le persone fisiche. Alcuni prodotti, in particolare i conti deposito e i libretti, applicano invece una rendicontazione annuale, con addebito in un’unica soluzione a fine anno o alla chiusura del rapporto.
Chiudi il conto a metà anno? La banca calcola l’imposta dovuta in proporzione al periodo effettivo in cui il conto è rimasto aperto, e alla giacenza media di quel periodo, non dell’anno intero.
Quando non si paga l’imposta di bollo
Oltre al caso generale della giacenza media inferiore a 5.000 euro per le persone fisiche, esistono alcune categorie di conti esenti a prescindere dal saldo:
- i conti correnti di base con ISEE fino a 11.600 euro, previsti dalla convenzione ABI-MEF per i clienti economicamente più fragili
- i libretti di risparmio intestati a minori, fino al compimento dei 18 anni
- i conti correnti dedicati esclusivamente a procedure concorsuali
- gli enti specificamente esentati per legge e i depositi a garanzia entro i limiti fissati dalla normativa
Fuori da questi casi, non esiste un modo legale per evitare l’imposta su un conto con giacenza media sopra i 5.000 euro. Vale per qualsiasi banca operi in Italia, italiana o estera che sia.
Come ridurre l’impatto dell’imposta di bollo
Per chi ha una giacenza media vicina alla soglia, alcune scelte pratiche possono fare la differenza tra pagare o restare esenti. Tenere il conto corrente sotto i 5.000 euro e spostare la liquidità in eccesso su un conto deposito separato non elimina l’imposta in assoluto: anche i conti deposito e i libretti sono soggetti allo stesso tributo, sopra soglia. Ma permette di distribuire la liquidità tra prodotti diversi e di tenere sotto controllo la giacenza media di ciascuno.
Vale anche la pena confrontare le condizioni generali di gestione. La scelta tra un conto corrente a zero spese e un conto tradizionale incide sui costi complessivi, anche se l’imposta di bollo resta identica su qualsiasi conto corrente ordinario, online o tradizionale.
Domande frequenti sull’imposta di bollo sul conto corrente
Chi deve pagare l’imposta di bollo sul conto corrente?
La pagano le persone fisiche la cui giacenza media annua supera i 5.000 euro e tutte le persone giuridiche, come società, associazioni ed enti, per le quali l’imposta è sempre dovuta indipendentemente dal saldo.
Quanto si paga di imposta di bollo nel 2026?
Nel 2026 si pagano 34,20 euro l’anno su un conto intestato a una persona fisica e 118 euro l’anno su un conto intestato a una persona giuridica. Quest’ultimo importo è salito dai precedenti 100 euro il 28 marzo 2026, con il decreto legge n. 38/2026.
Cosa succede se la giacenza media supera i 5.000 euro?
Scatta l’imposta piena. La banca applica automaticamente i 34,20 euro sull’intero anno, addebitandoli in una o più rate secondo la periodicità di rendicontazione del conto, senza che il titolare debba fare alcuna richiesta.
L’imposta di bollo raddoppia su un conto cointestato?
No. La soglia di 5.000 euro resta unica per il rapporto anche con due o più intestatari, perché il fisco tratta il conto cointestato come un’unica posizione, non come somma di quote singole.
Esistono conti esenti dall’imposta di bollo?
Sì: i conti correnti di base per titolari con ISEE fino a 11.600 euro previsti dalla convenzione ABI-MEF, i libretti di risparmio intestati a minori fino ai 18 anni, e alcune tipologie di conti vincolati a procedure specifiche previste dalla legge.