
Il codice IBAN compare su ogni estratto conto e su quasi ogni bonifico. Eppure non è raro trovarsi a fissare quella sequenza di 27 caratteri senza sapere davvero cosa stia dicendo, o dove andare a riprenderla quando serve con urgenza. In questa guida vediamo cos'è l'IBAN, come si legge carattere per carattere, dove trovarlo e cosa cambia dal 2025 con la verifica del beneficiario sui bonifici.
Cos'è il codice IBAN
L'IBAN (International Bank Account Number, in italiano "numero internazionale di conto bancario") è lo standard internazionale che identifica in modo univoco un conto corrente per i bonifici SEPA e per le operazioni internazionali. Si può pensare come l'indirizzo completo di un conto: in un'unica sequenza di caratteri racchiude il paese, la banca, la filiale e il numero di conto, così che una banca all'estero possa recapitare il denaro al punto esatto senza bisogno di altre informazioni. Serve per fare bonifici, per accreditare stipendio o pensione e per autorizzare la domiciliazione di bollette e abbonamenti. Non è però uno standard universale. Stati Uniti, Cina e Brasile, tra gli altri, usano sistemi di identificazione completamente diversi.
Come è composto l'IBAN italiano
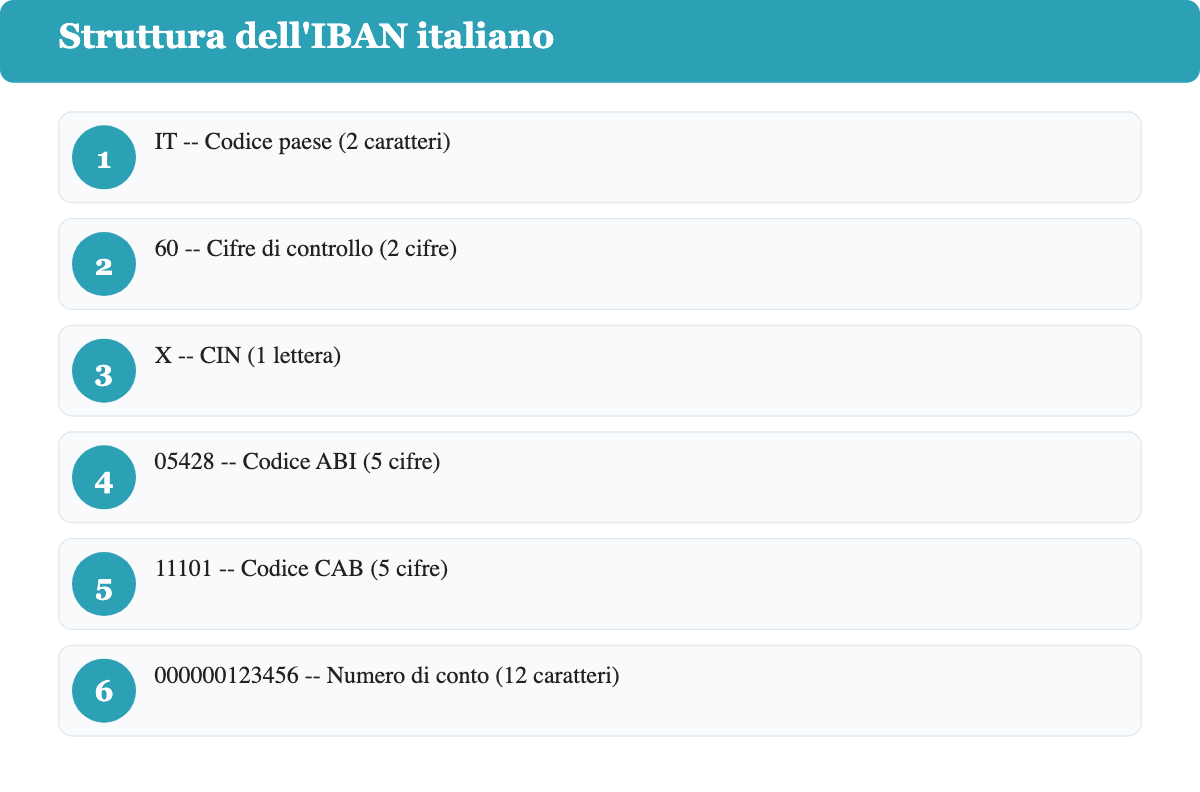
L'IBAN italiano è lungo 27 caratteri. Ogni blocco ha un ruolo preciso:
| Posizione | Lunghezza | Componente | Cosa identifica |
|---|---|---|---|
| 1-2 | 2 caratteri | Codice paese | Sempre "IT" per i conti italiani |
| 3-4 | 2 cifre | Cifre di controllo | Permettono di rilevare automaticamente un errore di digitazione |
| 5 | 1 lettera | CIN | Carattere di controllo interno al sistema bancario italiano |
| 6-10 | 5 cifre | Codice ABI | La banca presso cui è aperto il conto |
| 11-15 | 5 cifre | Codice CAB | La filiale o agenzia |
| 16-27 | 12 caratteri | Numero di conto | Il singolo rapporto, con zeri iniziali se più corto |
Ecco un esempio fittizio, costruito solo per mostrare la struttura: IT60X0542811101000000123456. Le due cifre di controllo in posizione 3-4 esistono proprio per intercettare gli errori di trascrizione prima che diventino un problema reale. Quando inserisci un IBAN con anche un solo carattere sbagliato, il portale di home banking lo confronta con lo schema di calcolo previsto e, nella grande maggioranza dei casi, rifiuta l'operazione prima ancora che tu possa confermarla.
Dove trovare il proprio codice IBAN
Se non ricordi il tuo IBAN, puoi recuperarlo in uno di questi punti, in ordine di comodità:
- Estratto conto: è la fonte più affidabile, di solito nella testata del documento.
- App o home banking: nella sezione dedicata ai dati del conto o del rapporto.
- Contratto di apertura del conto: riportato in modo esplicito nella documentazione firmata.
- Servizio clienti o filiale: su richiesta, dopo la normale identificazione.
- Carta prepagata con IBAN: sulle cosiddette "carte conto", spesso è stampato direttamente sul fronte o sul retro della carta.
Nessuna di queste fonti richiede calcoli.
IBAN, numero di conto e BIC/SWIFT: le differenze
L'IBAN identifica il conto a livello internazionale, ma non è stato creato dal nulla: contiene già, incorporato al suo interno, il numero di conto corrente, che corrisponde proprio agli ultimi 12 caratteri della sequenza. Il BIC (chiamato anche SWIFT) è tutt'altra cosa: un codice separato, di 8 o 11 caratteri, che identifica la banca e non il singolo conto. Per un bonifico SEPA in euro basta quasi sempre l'IBAN da solo. Il BIC torna utile altrove: nelle operazioni extra-SEPA, in valute diverse dall'euro, o quando lo richiede esplicitamente il tuo istituto.
La lunghezza dell'IBAN nei diversi paesi
In Italia l'IBAN è sempre di 27 caratteri, ma non è così in tutto il mondo. A livello globale la lunghezza varia da un minimo di 15 caratteri in Norvegia a un massimo di 31 a Malta, e anche tra i principali paesi europei le differenze sono più marcate di quanto si pensi. Ecco alcuni esempi tra i paesi SEPA più comuni:
| Paese | Lunghezza IBAN |
|---|---|
| Italia (IT) | 27 caratteri |
| Germania (DE) | 22 caratteri |
| Francia (FR) | 27 caratteri |
| Spagna (ES) | 24 caratteri |
| Regno Unito (GB) | 22 caratteri |
| Norvegia (NO) | 15 caratteri |
| Malta (MT) | 31 caratteri |
L'IBAN nel Regno Unito (IBAN inglese): struttura e quando serve
La sigla IBAN resta identica in inglese e in italiano, mentre cambia il formato da un paese all'altro. Un esempio frequente è il Regno Unito: pur non facendo più parte dell'Unione Europea, le banche britanniche continuano a generare un IBAN per chi deve ricevere o inviare bonifici dall'estero.
Un IBAN britannico è lungo 22 caratteri, quindi più corto di quello italiano:
| Posizione | Lunghezza | Componente | Cosa identifica |
|---|---|---|---|
| 1-2 | 2 lettere | Codice paese | Sempre "GB" per i conti del Regno Unito |
| 3-4 | 2 cifre | Cifre di controllo | Stessa funzione delle cifre di controllo italiane |
| 5-8 | 4 lettere | Codice banca | Identifica l'istituto, ad esempio "NWBK" per NatWest |
| 9-14 | 6 cifre | Sort code | L'equivalente britannico del codice di filiale |
| 15-22 | 8 cifre | Numero di conto | Il singolo rapporto bancario |
Un esempio fittizio, riportato con la stessa struttura usata dai principali fornitori di pagamento internazionali: GB29 NWBK 601613 31926819.
Nel Regno Unito l'IBAN non serve sempre. Per i bonifici nazionali tramite Faster Payments, Bacs o CHAPS bastano sort code e numero di conto, senza alcun IBAN. L'IBAN, spesso insieme al BIC/SWIFT della banca, diventa necessario solo per i bonifici internazionali, incluse le operazioni in euro verso l'area SEPA.
Per trovare il proprio IBAN britannico valgono gli stessi canali già visti per quello italiano: home banking o app, di solito nella sezione dedicata ai pagamenti internazionali, estratto conto cartaceo o in PDF, oppure richiesta diretta alla banca. In alternativa è possibile ricostruirlo da soli partendo da sort code e numero di conto, anteponendo il codice della banca e le due cifre di controllo, e verificando poi il risultato con un controllo MOD-97.
Errori comuni e verifica del beneficiario (VoP)
Dal 9 ottobre 2025, in base al Regolamento (UE) 2024/886, banche, Poste Italiane e gli altri prestatori di servizi di pagamento dell'area euro devono offrire la Verifica del Beneficiario (Verification of Payee, o VoP): prima di eseguire un bonifico, il sistema confronta il nome del destinatario indicato con il titolare effettivo dell'IBAN. Il servizio sarà esteso anche ai paesi UE che non adottano l'euro da luglio 2027.
Il controllo restituisce uno di questi tre esiti:
- Corrispondenza: il nome coincide con il titolare. Se per un errore dell'intermediario il bonifico finisce comunque a un altro destinatario, è l'intermediario a doverti rimborsare.
- Corrispondenza parziale: il nome è simile ma non identico; il sistema suggerisce il nome corretto e, se procedi senza correggerlo, il rischio di un eventuale errore resta a tuo carico.
- Mancata corrispondenza: il nome non coincide con il titolare; puoi comunque procedere, ma in questo caso le conseguenze di un IBAN sbagliato sono interamente a tuo carico.
Tre esiti, nessun calcolo da fare. Per il resto, gli errori più frequenti restano gli stessi di sempre: un carattere digitato male, spazi o il prefisso "IBAN" lasciati nel campo online, oppure un IBAN corretto nel formato ma relativo a un conto diverso da quello del destinatario dichiarato. Se te ne accorgi dopo l'invio, contatta subito il tuo intermediario. Deve fare ogni ragionevole sforzo per recuperare il denaro, ma il risultato non è garantito.
Domande frequenti sul codice IBAN
Come posso verificare se un IBAN è corretto?
Il sistema di home banking o dell'app della tua banca controlla automaticamente le cifre di controllo non appena inserisci un IBAN per un bonifico: se il formato non è valido, ricevi un messaggio di errore prima di poter confermare l'operazione. Puoi anche fare un controllo visivo veloce: un IBAN italiano deve iniziare con "IT" ed essere lungo esattamente 27 caratteri.
È rischioso condividere il proprio IBAN?
No: condividere il tuo IBAN per ricevere un bonifico è sicuro, perché da solo non permette a nessuno di prelevare denaro dal conto o di effettuare pagamenti in tua vece. Evita invece di condividere dati più sensibili, come le credenziali di home banking, i codici OTP o i dati della carta.
L'IBAN cambia se cambio banca?
Sì. L'IBAN contiene il codice ABI della banca e il codice CAB della filiale, quindi cambia sempre quando apri un conto presso un nuovo istituto, anche a parità di numero di conto.
Posso risalire al nome del titolare partendo solo dall'IBAN?
In generale no: l'IBAN da solo non rivela il nome del titolare per motivi di privacy. L'unica eccezione è il meccanismo di Verifica del Beneficiario descritto sopra, che però confronta un nome già dichiarato dal pagatore con l'IBAN, senza restituirlo a chi effettua la verifica.
Come si dice "codice IBAN" in inglese?
"IBAN" è già la sigla inglese di International Bank Account Number; in italiano si usa la stessa sigla, a volte accompagnata dall'espressione "numero internazionale di conto bancario".
Il Regno Unito ha il codice IBAN?
Sì. Il Regno Unito non fa più parte dell'Unione Europea, ma le banche britanniche possono generare un IBAN di 22 caratteri (GB, cifre di controllo, codice banca, sort code e numero di conto), richiesto per i bonifici internazionali e in euro. Per i pagamenti nazionali nel Regno Unito bastano invece sort code e numero di conto, senza bisogno dell'IBAN.