
Conto Deposito BPER (DiPiù): recensione e opinioni 2026
Ultimo aggiornamento: 16.09.2026

3.4 /5 ★★★☆☆Discreto
Posizione 21 su 32 nel nostro confronto
Indice
In sintesi
BPER Banca non propone un conto deposito in senso stretto ma il Servizio DiPiù, un deposito vincolato abbinabile al conto corrente che offre fino al 3,40% lordo annuo. Esiste una versione standalone da 185 giorni che non richiede l'acquisto di altri prodotti, con importo minimo di 10.000 euro, e una versione abbinata da 182 giorni che richiede di sottoscrivere fondi, gestioni patrimoniali o polizze vita per almeno lo stesso importo investito. Dopo la fusione con Banca Popolare di Sondrio, completata il 20 aprile 2026, BPER è oggi uno dei maggiori gruppi bancari italiani con oltre 420 miliardi di euro di attivo, e i depositi restano protetti dal Fondo Interbancario di Tutela dei Depositi fino a 100.000 euro. Il tasso è in linea con i migliori specialisti del settore, ma la sottoscrizione avviene solo in filiale e la promozione ha una scadenza fissata al 30 settembre 2026.
Vantaggi
- Tasso del 3,40% lordo su 185 giorni anche nella versione standalone, senza obbligo di prodotti collegati
- BPER è ora uno dei maggiori gruppi bancari italiani dopo la fusione con Banca Popolare di Sondrio (aprile 2026), oltre 420 miliardi di euro di attivo
- Tutela FITD fino a 100.000 euro per depositante
- Importo minimo accessibile di 10.000 euro per la versione standalone
- Nessuna commissione di apertura o di chiusura a scadenza
Svantaggi
- Sottoscrizione riservata alla filiale, nessuna apertura online
- Durata fissa breve di 185 giorni legata a una promozione con scadenza 30 settembre 2026, salvo proroga
- La versione con tasso più alto pubblicizzata richiede spesso l'abbinamento a fondi o polizze di pari importo
- Rimborso anticipato penalizzato: perdita del tasso promozionale più commissione di 15 euro
- Rendimento netto eroso da ritenuta del 26% e imposta di bollo dello 0,20%
Condizioni in dettaglio
| Interessi sul conto deposito | Standalone: fino al 3,40% lordo per 185 giorni, min. 10.000 euro, senza abbinamento obbligatorio; Abbinato: fino al 3,40% lordo per 182 giorni con sottoscrizione di fondi/polizze per pari importo, min. 20.000 euro; Somme in conversione: 1,50% per 183 giorni |
| Garanzia depositi | 100.000 |
| Apertura conto online | No |
| Bonus di benvenuto | No |
| Conto cointestato | No |
| Voto | 3.4 /5 |
Interessi a confronto
Il tasso annuo effettivo a confronto diretto con le alternative.
Anteprima
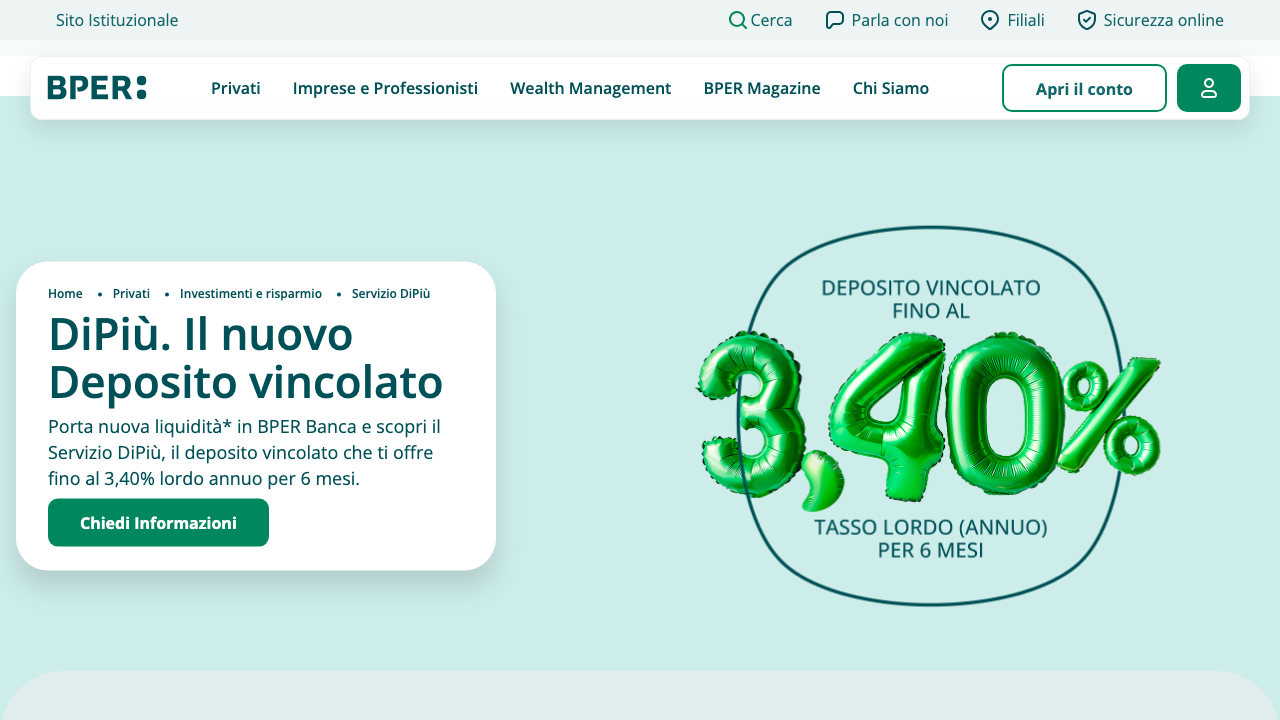
Panoramica: a chi si adatta il Conto Deposito BPER (DiPiù) e a chi no
BPER Banca non ha, a differenza di molti specialisti del risparmio, un prodotto chiamato semplicemente “conto deposito”. Il suo strumento per vincolare liquidità si chiama Servizio DiPiù, un deposito vincolato accessorio al conto corrente che promette fino al 3,40% lordo annuo. Dopo l’incorporazione di Banca Popolare di Sondrio, resa civilisticamente efficace dal 20 aprile 2026, BPER è oggi uno dei maggiori gruppi bancari italiani: oltre 420 miliardi di euro di attivo complessivo, circa 2.000 filiali e 23.000 dipendenti. È un dato che pesa per chi cerca solidità percepita prima ancora del rendimento.
Chi troverà utile questo prodotto: chi ha già un conto corrente BPER (o è disposto ad aprirne uno) e vuole parcheggiare liquidità per un periodo breve senza rinunciare del tutto al rendimento, ottenendo un tasso in linea con i migliori specialisti del mercato anche senza sottoscrivere altri prodotti. È adatto anche a chi preferisce gestire l’operazione di persona allo sportello, con un consulente, piuttosto che online.
Chi dovrebbe guardare altrove: chi cerca un’apertura interamente digitale, chi vuole vincolare somme per periodi più lunghi di sei mesi con un tasso fisso garantito, o chi rischia di lasciarsi convincere dalla variante più remunerativa senza aver letto le condizioni di abbinamento a fondi o polizze. Il confronto con specialisti come Rendimax o Conto Deposito illimity, che offrono vincoli fino a 60 mesi e apertura interamente online, va fatto prima di firmare.
Vale la pena dirlo subito: non tutti i “3,40%” pubblicizzati da BPER sono uguali.
Come funziona il Servizio DiPiù: i tre tassi spiegati
Il Servizio DiPiù non è un unico prodotto a tasso fisso, ma tre varianti distinte, e la comunicazione commerciale di BPER tende a mettere in evidenza solo il tasso più alto. Vale la pena distinguerle con chiarezza prima di sottoscrivere.
La prima variante è il deposito standalone: un vincolo puro, senza obbligo di abbinamento ad altri prodotti finanziari, che offre fino al 3,40% lordo annuo per 185 giorni. L’importo minimo è di 10.000 euro, il massimo di 500.000 euro. È l’opzione più semplice e, per chi vuole solo parcheggiare liquidità senza altri impegni, quella da preferire.
La seconda variante è il deposito abbinato: stesso tasso massimo del 3,40% lordo, ma su una durata leggermente più corta di 182 giorni, e con l’obbligo di sottoscrivere contestualmente fondi comuni, Sicav, gestioni patrimoniali o polizze vita per un importo almeno pari a quello vincolato. L’importo minimo complessivo sale così a 20.000 euro (10.000 nel deposito più almeno altrettanto nei prodotti collegati). Su questa variante conviene fare attenzione: i costi di ingresso e di gestione dei fondi o delle polizze abbinate possono erodere, in alcuni casi superare, il guadagno netto ottenuto dal deposito, e l’orizzonte di uscita di questi prodotti finanziari è spesso molto più lungo dei sei mesi del vincolo.
La terza variante riguarda le somme in conversione da prodotti BPER già in scadenza, remunerate all’1,50% per 183 giorni: un tasso nettamente più basso, riservato a chi sta semplicemente rinnovando un deposito precedente anziché portare denaro nuovo in banca.
In tutti i casi gli interessi maturano e vengono accreditati solo a scadenza, non periodicamente. L’offerta attuale, secondo le condizioni pubblicate da BPER, resta valida fino al 30 settembre 2026, salvo proroga o chiusura anticipata. Chi valuta questo prodotto in una fase successiva dovrà verificare se le condizioni sono state rinnovate, modificate o sostituite del tutto, dato che le promozioni di questo tipo cambiano spesso di trimestre in trimestre a seconda della raccolta che la banca vuole ottenere.
Quanto rende davvero: tasse, bollo e commissioni
Il 3,40% lordo annuo non è la cifra che finisce in tasca. Come su tutti i conti deposito italiani, gli interessi sono soggetti a una ritenuta alla fonte del 26%, applicata direttamente dalla banca, oltre all’imposta di bollo dello 0,20% annuo sulla giacenza media, dovuta dalle persone fisiche quando la giacenza media supera i 5.000 euro. Su un deposito di 10.000 euro vincolato a 185 giorni al 3,40% lordo, il calcolo approssimativo porta a un interesse lordo di circa 172 euro, che scende a circa 127 euro netti dopo ritenuta e bollo: un rendimento netto sul periodo di poco più dell’1,2%, corrispondente a un tasso annuo effettivo netto di circa il 2,5%. È una cifra onesta per un vincolo di sei mesi, ma va confrontata con l’offerta di mercato prima di considerarla automaticamente conveniente.
Va aggiunta la commissione di 15 euro prevista in caso di svincolo anticipato. Chi chiede la liquidità prima della scadenza perde il tasso promozionale, tornando a una remunerazione minima, e paga comunque questa commissione fissa. Non sono previsti svincoli parziali. L’uscita anticipata riguarda sempre l’intero importo vincolato, mai solo una parte, il che rende questo prodotto poco adatto a chi potrebbe avere bisogno di liquidità frazionata durante i sei mesi di vincolo.
Come aprire il Conto Deposito BPER
A differenza della maggior parte degli specialisti del conto deposito, il Servizio DiPiù non si apre online. La sottoscrizione avviene esclusivamente in filiale, con un gestore. Chi non è già cliente BPER deve prima diventarlo aprendo un conto corrente collegato, poi può sottoscrivere il vincolo allo sportello scegliendo tra la variante standalone e quella abbinata a prodotti finanziari. Per chi cerca un processo interamente digitale, senza appuntamenti in filiale, questo è probabilmente il limite più concreto del prodotto rispetto a concorrenti come ING o Rendimax, dove l’intera procedura si completa da app o da internet banking in pochi minuti.
Niente firma digitale a distanza, quindi, e niente apertura la sera dal divano.
Protezione dei depositi e sicurezza
I depositi presso BPER Banca, incluse le somme vincolate nel Servizio DiPiù, sono tutelati dal Fondo Interbancario di Tutela dei Depositi (FITD) fino a 100.000 euro per depositante, sommando tutti i saldi detenuti presso la banca, compreso l’eventuale conto corrente collegato. BPER Banca è vigilata dalla Banca d’Italia e, in quanto gruppo bancario di rilevanza sistemica dopo la fusione con Banca Popolare di Sondrio, rientra nel Meccanismo di Vigilanza Unico della Banca Centrale Europea. La solidità patrimoniale del gruppo, ora tra i maggiori in Italia per attivo, è un elemento che molti risparmiatori considerano nella scelta, pur non cambiando il tetto di garanzia legale, identico per tutte le banche aderenti al FITD.
Conto Deposito BPER vs Rendimax, illimity e Credem: chi conviene davvero
Nella variante standalone, il tasso del 3,40% lordo per 185 giorni di BPER regge il confronto con i migliori specialisti del mercato: Conto Deposito illimity offre fino al 3,65% lordo ma su vincoli lunghi da 24 a 60 mesi non svincolabili, mentre Rendimax arriva al 3,00% sui 24 mesi e propone anche soluzioni svincolabili con tassi più contenuti. Credem Conto Deposito Più offre fino al 3,75% lordo per 9 mesi, un orizzonte più lungo dello stesso 3,40% BPER a parità di assenza di vincoli aggiuntivi.
La differenza pratica sta altrove: gli specialisti si aprono interamente online in pochi minuti, mentre BPER richiede una visita in filiale. Chi valorizza la velocità e la comodità digitale probabilmente preferirà uno specialista puro; chi preferisce affidarsi a un gruppo bancario tradizionale, magari già cliente, e non ha fretta di completare la pratica da remoto, può considerare BPER una scelta ragionevole, a patto di scegliere la variante standalone e di ignorare la sirena del 3,40% “gratuito” della versione abbinata, che in realtà comporta l’acquisto di prodotti finanziari con costi propri. Il confronto diretto con il prodotto di UniCredit, fermo allo 0,10% lordo sul suo MoneyBox CD, mostra comunque quanto le condizioni possano variare anche tra le grandi banche tradizionali italiane.
Conto Deposito BPER conviene? Il nostro verdetto
Il Servizio DiPiù di BPER, nella sua versione standalone, è un prodotto onesto: il tasso del 3,40% lordo per 185 giorni è realmente competitivo e non nasconde l’obbligo di acquistare altro, a patto di scegliere consapevolmente questa opzione e non quella abbinata. È una soluzione sensata per chi è già cliente BPER o preferisce gestire l’operazione allo sportello, meno indicata per chi cerca la massima comodità digitale o un vincolo più lungo di sei mesi con lo stesso livello di rendimento. Prima di sottoscrivere, vale sempre la pena confrontare il tasso netto effettivo, non quello lordo pubblicizzato, e verificare la data di scadenza della promozione, fissata al 30 settembre 2026 salvo proroga.
Quanto è sicuro Conto Deposito BPER (DiPiù)?
Conto Deposito BPER (DiPiù) a confronto con le alternative
Confronto diretto delle condizioni principali con i concorrenti più forti del mercato.
| Conto Deposito BPER (DiPiù)In esame | Rendimax | Conto Deposito illimity | Credem Conto Deposito Più | |
| Voto | 3.4 /5 | 4.0 /5 | 4.0 /5 | 3.8 /5 |
| Interessi sul conto deposito | Standalone: fino al 3,40% lordo per 185 giorni, min. 10.000 euro, senza abbinamento obbligatorio; Abbinato: fino al 3,40% lordo per 182 giorni con sottoscrizione di fondi/polizze per pari importo, min. 20.000 euro; Somme in conversione: 1,50% per 183 giorni | Libero ca. 0,25 % p.a.; Like (svincolabile) 1,25 % p.a.; Vincolato 6 mesi ca. 2,50 %, 12 mesi ca. 2,75 %, 24 mesi ca. 3,00 %, fino a 60 mesi fino al 3,00 % (lordo) | Fino al 3,65% lordo (non svincolabile, 24-60 mesi, Premium); base 3,35% (non svincolabile) o 2,75% (svincolabile) sulle stesse durate; da 2,00% a 6 mesi | fino al 3,75% lordo annuo (9 mesi, nuovi clienti) |
| Garanzia depositi | 100.000 | 100.000 | 100.000 | 100.000 € |
| Apertura conto online | No | ✓ | ✓ | ✓ |
| Bonus di benvenuto | No | – | – | ✗ |
| Conto cointestato | No | – | – | ✗ |
Come valutiamo
L'autore
Domande frequenti
Il conto è gratuito e senza canone. Tasso attuale: Standalone: fino al 3,40% lordo per 185 giorni, min. 10.000 euro, senza abbinamento obbligatorio; Abbinato: fino al 3,40% lordo per 182 giorni con sottoscrizione di fondi/polizze per pari importo, min. 20.000 euro; Somme in conversione: 1,50% per 183 giorni.
Il Servizio DiPiù è il deposito vincolato accessorio al conto corrente offerto da BPER Banca. Non è un conto deposito autonomo in senso stretto, ma un servizio che permette di vincolare somme per un periodo prestabilito ottenendo un tasso più favorevole rispetto alle somme libere sul conto. Esiste in tre varianti: standalone, abbinata a prodotti finanziari e per somme in conversione da depositi precedenti.
Non necessariamente. Esiste una variante standalone che offre fino al 3,40% lordo per 185 giorni senza alcun obbligo di sottoscrivere fondi, gestioni patrimoniali o polizze. La variante abbinata offre lo stesso tasso massimo su 182 giorni, ma richiede di investire contestualmente un importo almeno pari a quello vincolato in prodotti finanziari collegati, con costi propri che vanno valutati separatamente.
Nella variante standalone l'importo minimo è di 10.000 euro, con un massimo di 500.000 euro. Nella variante abbinata a prodotti finanziari l'importo minimo complessivo sale a 20.000 euro, ripartiti tra almeno 10.000 euro nel deposito vincolato e almeno altrettanto nei fondi, nelle Sicav, nelle gestioni patrimoniali o nelle polizze vita sottoscritte in abbinamento.
La sottoscrizione avviene esclusivamente in filiale, non è prevista un'apertura online. Chi non è già cliente BPER deve prima aprire un conto corrente collegato, poi può sottoscrivere il vincolo allo sportello con un gestore, scegliendo tra la variante standalone e quella abbinata a prodotti finanziari.
Lo svincolo anticipato comporta la perdita del tasso promozionale, che torna a una remunerazione minima, oltre a una commissione fissa di 15 euro. Non sono previsti svincoli parziali: l'uscita anticipata riguarda sempre l'intero importo vincolato, non una sua quota.
Gli interessi maturati sono soggetti a una ritenuta alla fonte del 26%, applicata direttamente dalla banca al momento dell'accredito a scadenza. Si applica inoltre l'imposta di bollo dello 0,20% annuo sulla giacenza media, dovuta dalle persone fisiche quando la giacenza media supera i 5.000 euro.
Sì. I depositi presso BPER Banca, incluse le somme vincolate nel Servizio DiPiù, sono tutelati dal Fondo Interbancario di Tutela dei Depositi fino a 100.000 euro per depositante. BPER è vigilata dalla Banca d'Italia e, dopo la fusione con Banca Popolare di Sondrio completata il 20 aprile 2026, è oggi uno dei maggiori gruppi bancari italiani per attivo complessivo.
Il tasso della variante standalone è competitivo e in linea con specialisti come Rendimax o Credem Conto Deposito Più, ma questi ultimi offrono apertura interamente online e, in alcuni casi, vincoli più lunghi allo stesso livello di rendimento. BPER conviene soprattutto a chi è già cliente della banca o preferisce sottoscrivere il prodotto allo sportello anziché online.