
Millones de espanoles tienen una tarjeta revolving sin saberlo, muchas veces asociada a un gran almacen o a una marca comercial en lugar de a un banco. En 2020 el Tribunal Supremo declaro usuraria una de estas tarjetas por aplicar un TAE del 26,82%, y desde entonces se ha ido asentando tanto jurisprudencia como normativa especifica sobre sus limites de coste. Este articulo explica, con cifras y sentencias concretas, cuanto puede estar costandote realmente la tuya, que proteccion legal tienes desde 2026 y los pasos exactos para reducirla, reclamarla o anularla.
¿Que es una tarjeta revolving?
Una tarjeta revolving es un producto de credito al consumo en el que el titular dispone de un limite (por ejemplo, 1.500 o 3.000 euros) y lo devuelve mediante una cuota periodica, en lugar de pagar el saldo integro a fin de mes como ocurre con una tarjeta de credito convencional. Esa cuota puede ser un importe fijo o un porcentaje de la deuda, y suele poder elegirse o modificarse dentro de unos minimos que marca la entidad. A medida que se devuelve capital, ese importe vuelve a estar disponible para gastar, de ahi el nombre "revolving" (renovable). Muchas de estas tarjetas no se identifican claramente como revolving en el momento de la contratacion, por lo que conviene revisar el contrato o el extracto para saber si la tarjeta que ya tienes funciona asi. El nombre comercial que figura en la tarjeta (por ejemplo, el de un comercio o una marca de gran consumo) tampoco es una pista fiable, ya que la entidad financiera que realmente emite y financia la tarjeta suele ser distinta de la marca que aparece en el plastico. Por eso la unica forma segura de saberlo es mirar la modalidad de pago indicada en las condiciones contractuales, no el nombre ni el diseno de la tarjeta.
¿Como funciona el credito revolving? El efecto bola de nieve
Cada mes, la entidad calcula los intereses sobre el saldo pendiente y los suma a la cuota. Si la cuota elegida es baja, buena parte de ese pago cubre solo los intereses generados y muy poco amortiza capital real, lo que puede alargar la deuda durante anos (efecto conocido como "bola de nieve" o "deudor cautivo"). Esto se agrava si el titular sigue usando la tarjeta para nuevas compras o para sacar efectivo en cajero, porque esos importes se suman a la misma deuda y se financian junto con el resto.
Un ejemplo numerico ayuda a verlo con claridad: con un limite de 1.500 euros utilizado al completo y un TAE del 24%, una cuota mensual de 45 euros (3% del limite) puede tardar mas de 4 anos en liquidar la deuda y suponer varios cientos de euros adicionales solo en intereses, siempre que no se realicen nuevas compras con la tarjeta mientras tanto. Cuanto mas baja es la cuota elegida en proporcion al limite, mayor es el peso de los intereses sobre el total pagado.
Si no estas seguro de si tu tarjeta es revolving, revisa estas senales en tu contrato o en el extracto:
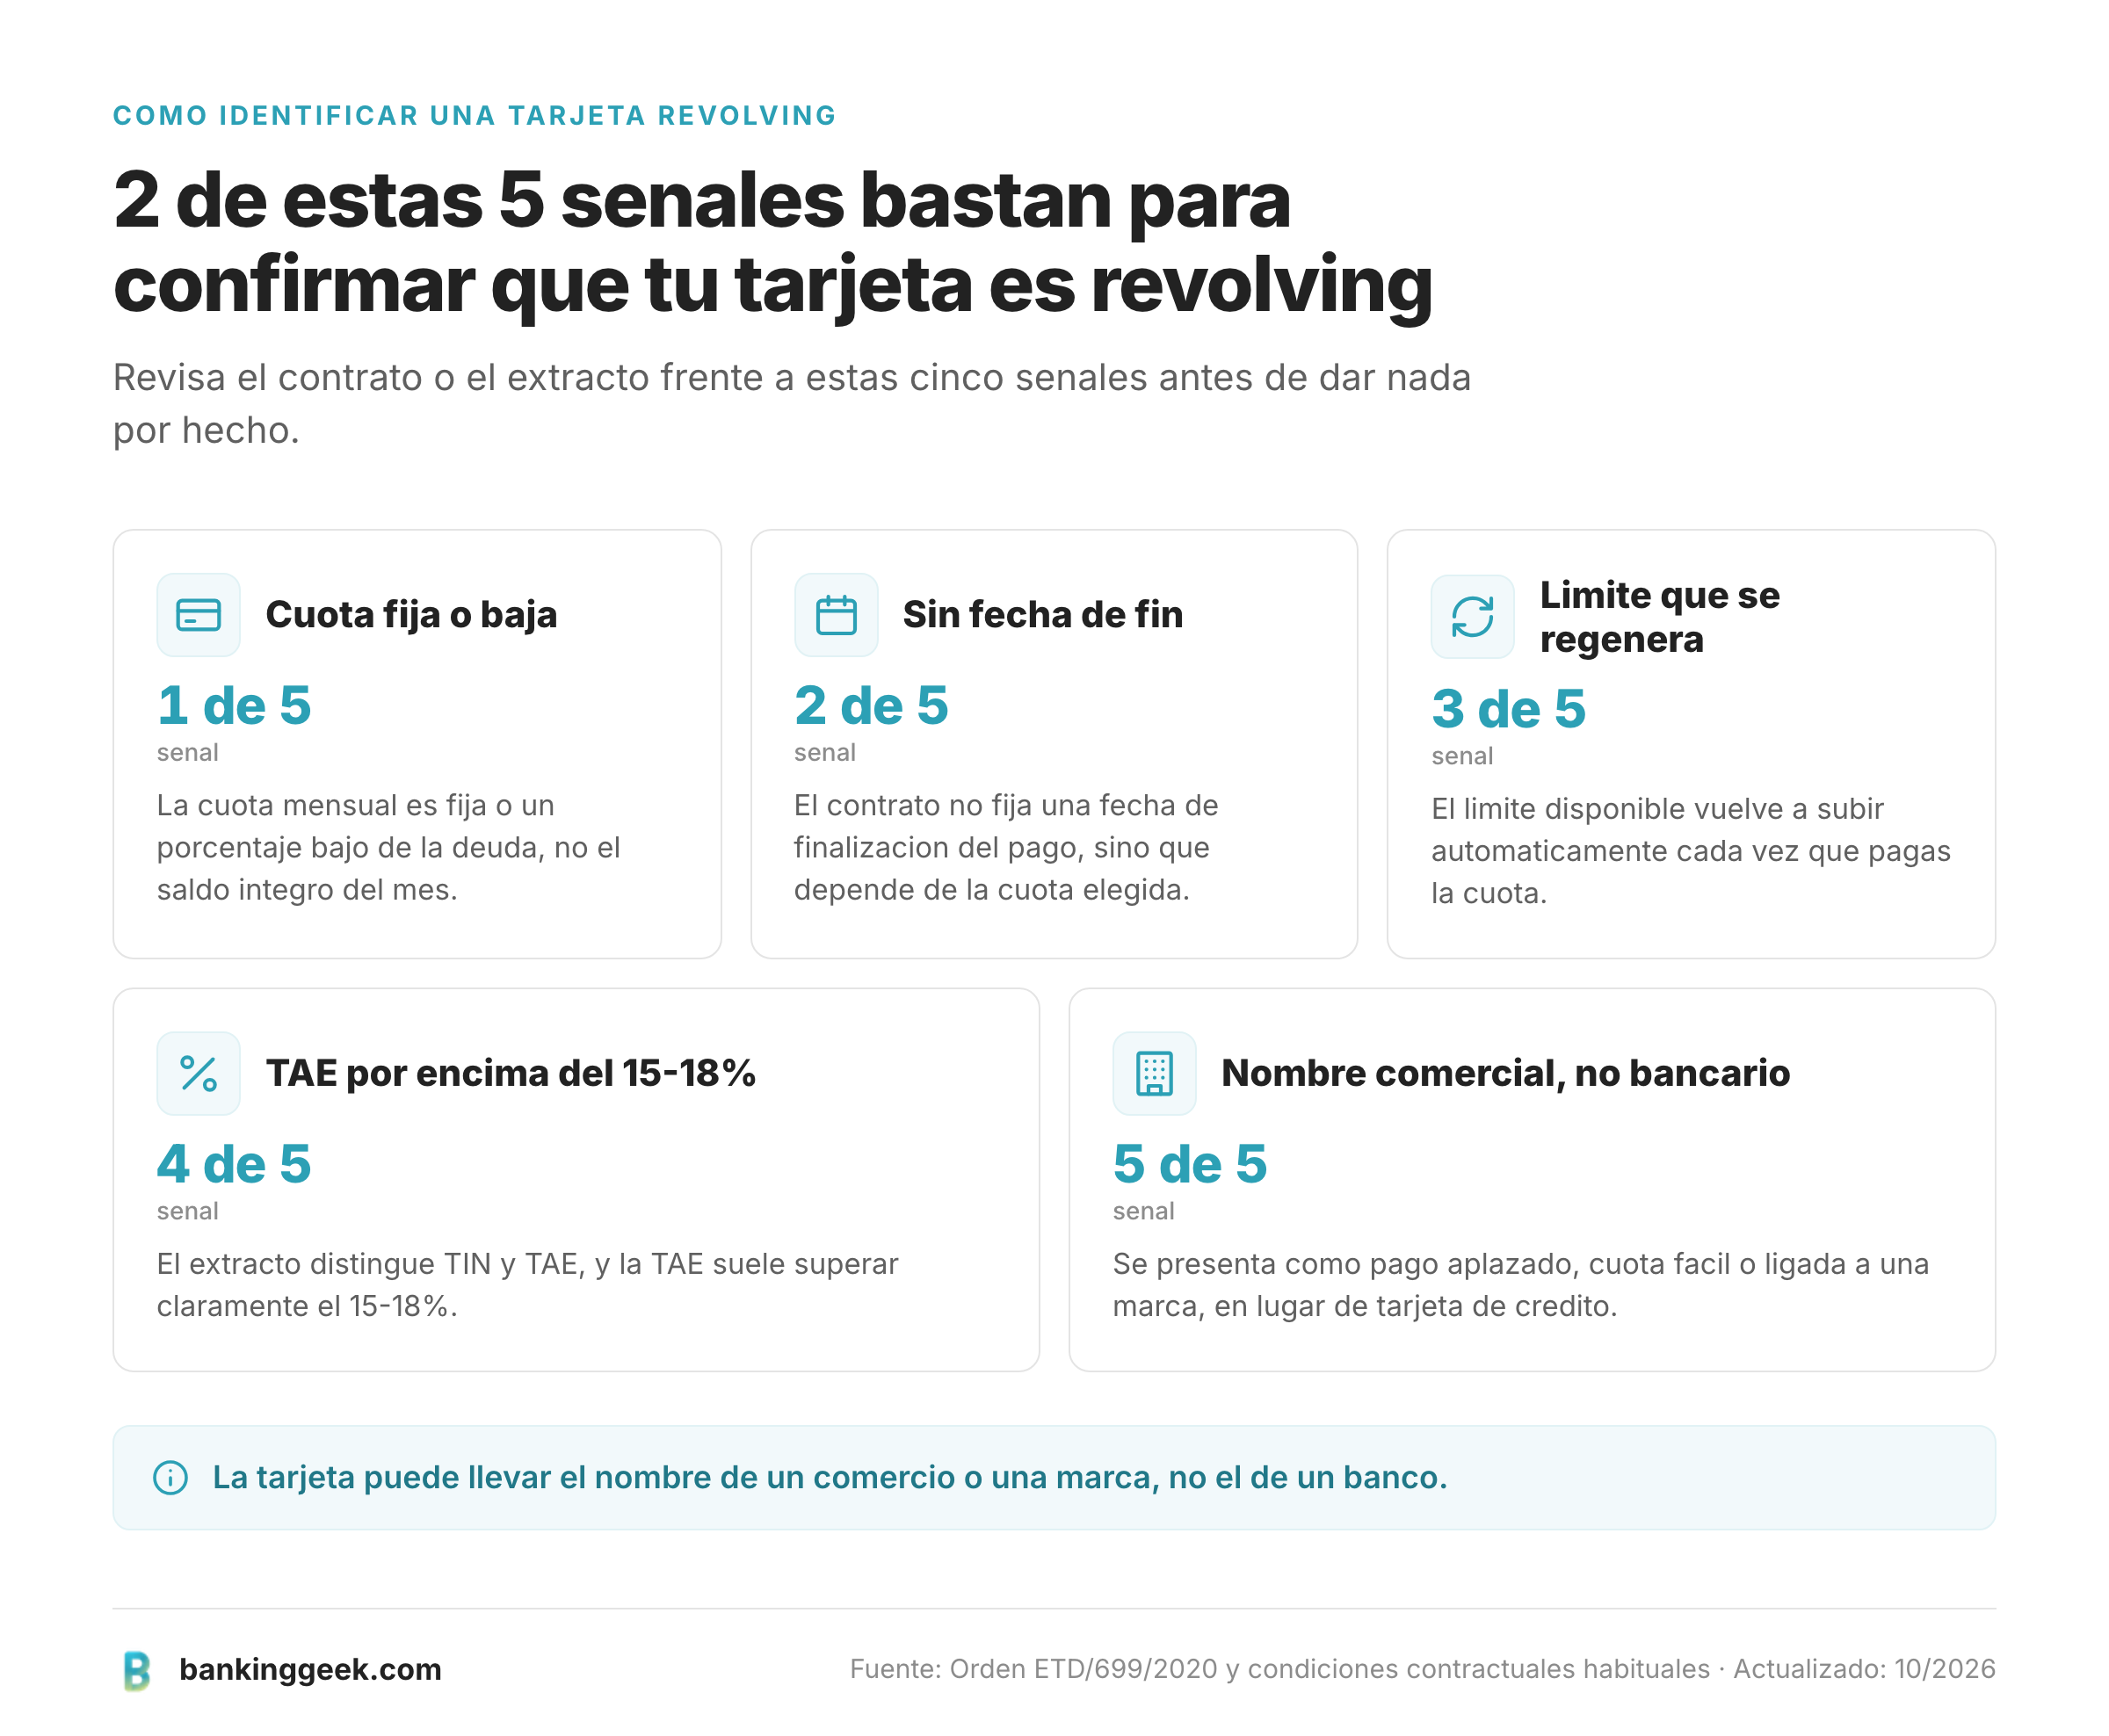
- La cuota mensual es fija o un porcentaje bajo de la deuda, no el saldo integro del mes.
- El contrato no fija una fecha de finalizacion del pago, sino que depende de la cuota elegida.
- El limite disponible vuelve a subir automaticamente cada vez que pagas la cuota.
- El extracto distingue entre TIN (interes nominal) y TAE, y la TAE suele superar claramente el 15-18%.
- La tarjeta se presenta como "tarjeta de pago aplazado", "cuota facil" o similar, en lugar de "tarjeta de credito", o viene asociada a una marca comercial o un gran almacen (como suele ocurrir con la tarjeta de El Corte Ingles o con Bankintercard) en lugar de presentarse como un producto bancario independiente.
Si reconoces dos o mas de estas senales, es muy probable que tengas una tarjeta revolving.
¿Cuanto cuesta una tarjeta revolving? TAE real
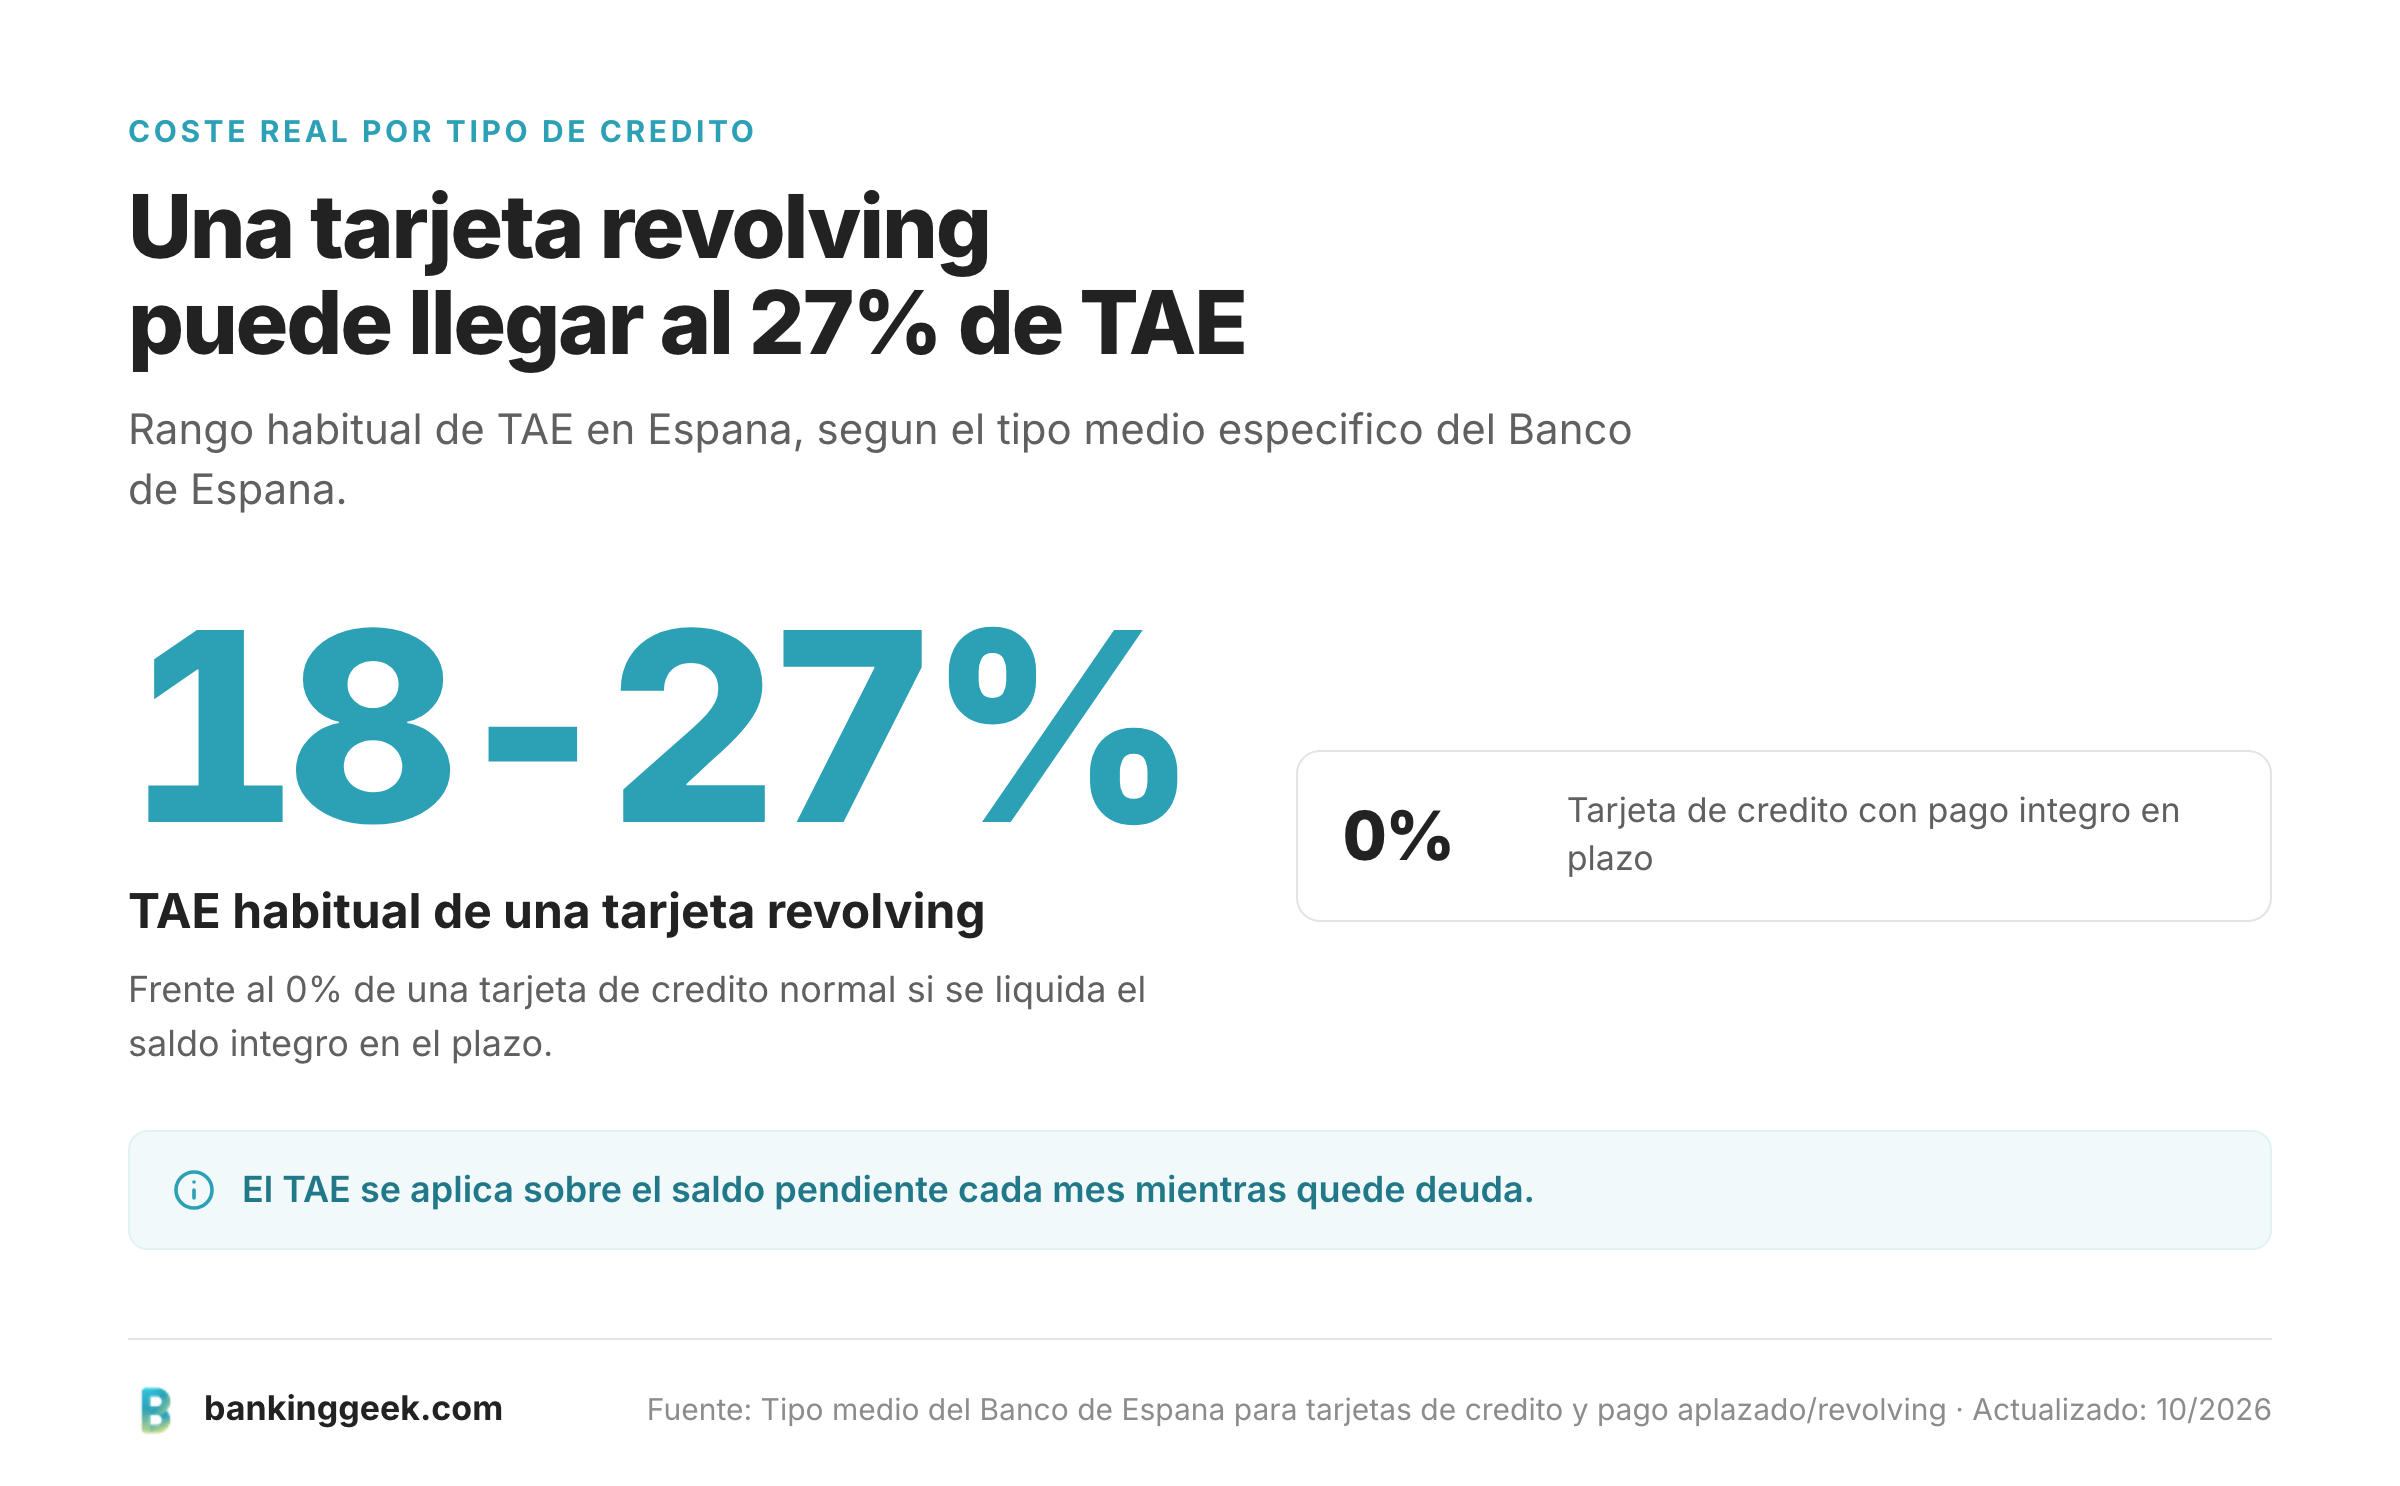
El coste de una tarjeta revolving en Espana se situa habitualmente entre el 18% y el 27% TAE, muy por encima de otros productos de financiacion al consumo. Para comparar:
| Producto | TAE habitual | Como se paga |
|---|---|---|
| Tarjeta revolving | Aproximadamente entre el 18% y el 27% | Cuota fija o elegida; intereses sobre saldo pendiente mientras quede deuda |
| Tarjeta de credito normal (pago a fin de mes) | 0% si se liquida el saldo integro en el plazo | Saldo completo cada mes, sin intereses si no hay aplazamiento |
| Prestamo personal al consumo | Una cifra o baja doble cifra, segun perfil y entidad | Cuotas fijas con plazo e importe total conocidos desde el inicio |
Esa referencia no la fija cada banco a su gusto: el regulador publica mensualmente, en su boletin estadistico, una serie especifica para pago aplazado/revolving distinta de la del credito al consumo general, y es precisamente esa serie la que los juzgados usan como vara de medir en los litigios, segun se explica en el siguiente apartado.
¿Es legal el interes de una tarjeta revolving? La doctrina del Tribunal Supremo sobre usura
Si, una tarjeta revolving es un producto legal, pero su TAE puede llegar a declararse nulo por usurario si se demuestra que es "notablemente superior al normal del dinero" en el momento de la contratacion. La referencia para medir ese "interes normal" no es el tipo medio de cualquier credito al consumo, sino el tipo medio especifico de las tarjetas de credito y revolving que publica el Banco de Espana.
- STS 149/2020 (4 de marzo de 2020, caso Wizink): el Tribunal Supremo confirmo la nulidad de una tarjeta revolving con un TAE inicial del 26,82% (27,24% en el momento de la demanda), frente a un tipo medio de la categoria entonces algo superior al 20%. La sentencia no fijo un umbral numerico cerrado, lo que genero resoluciones contradictorias en juzgados y audiencias provinciales durante los dos anos siguientes.
- STS 367/2022 (4 de mayo de 2022): el Supremo considero que un TAE del 24,5% no era usurario, senalando que en esas fechas era habitual que las tarjetas revolving superasen el 23%-26%.
- La regla de los 6 puntos (STS 258/2023): para acabar con esa inseguridad, el Supremo fijo despues un margen concreto: por encima de 6 puntos porcentuales sobre el tipo medio de su categoria especifica, segun el Banco de Espana, el contrato se considera usurario. Esta sentencia tambien valido el indice TEDR del boletin estadistico como referencia oficial para hacer esa comparacion.
La jurisprudencia mas reciente sigue aplicando este mismo criterio de comparacion por categoria especifica, incluso a contratos antiguos. Ademas, desde 2025 el Tribunal Supremo distingue tambien el control de transparencia (una clausula puede ser abusiva por falta de informacion clara, aunque su TAE no llegue a ser usurario) de la usura propiamente dicha, lo que abre una segunda via de reclamacion independiente. En cualquier caso, cada sentencia depende de la fecha de firma, el TAE pactado y el tipo medio vigente en ese momento, por lo que esta informacion es general y no sustituye el analisis de un caso concreto por un profesional.
La nueva normativa de 2026: amortizacion minima y el limite del 22% pendiente
Desde el 2 de enero de 2021 esta en vigor la Orden ETD/699/2020, de 24 de julio, que reformo la regulacion del credito revolving con dos protecciones clave para el consumidor:
- Amortizacion minima del 25% anual: las cuotas deben amortizar al menos un 25% del limite del credito concedido cada ano, lo que impide a las entidades disenar cuotas tan bajas que la deuda nunca se reduzca de forma significativa.
- Derecho a un cuadro de amortizacion: el titular puede solicitar en cualquier momento (en un plazo maximo de 5 dias habiles) un cuadro detallado con el saldo pendiente, los intereses aplicados y la fecha estimada en la que terminaria de pagar la deuda al ritmo actual.
Hay, ademas, un cambio mas profundo en camino. El 7 de enero de 2026 el Consejo de Ministros dio luz verde a un anteproyecto de Ley de Credito al Consumo con un tope transitorio fijado en el 22%, aplicable incluso a las tarjetas que ya tienes contratadas, mientras el regulador no empiece a publicar sus propios limites trimestrales por categoria de producto. Ese tope todavia no esta en vigor: falta el visto bueno de otros ministerios, el informe del Consejo de Estado y el paso por el Parlamento, y mientras tanto varias entidades siguen anunciando tarjetas revolving con un TAE superior al 22%. Antes de dar por hecho que esta cifra ya te protege, conviene comprobar en que punto se encuentra la tramitacion.
¿Como saber si tu tarjeta revolving es usuraria?
No hay una respuesta automatica, pero este listado ayuda a situar tu caso:
- Localiza el TAE exacto que figura en tu contrato o en el extracto anual de condiciones.
- Compara ese TAE con el tipo medio especifico de tarjetas de credito y revolving que publicaba el Banco de Espana en el mes en que firmaste el contrato (no con el tipo medio general del credito al consumo).
- Un TAE que supera en varios puntos ese tipo medio especifico es un indicio a revisar, especialmente por encima del margen de 6 puntos que aplico el Tribunal Supremo en la STS 258/2023.
- Un TAE dentro o ligeramente por encima de la media de su categoria no suele considerarse usurario, como confirmo la STS 367/2022 para un 24,5%.
Si tienes dudas sobre tu caso concreto, una asociacion de consumidores o un abogado especializado en revolving puede revisar el contrato y calcular la comparacion exacta con los datos oficiales del mes de firma.
Como salir de una tarjeta revolving paso a paso
- Revisa el contrato y solicita el cuadro de amortizacion. Es un derecho reconocido desde 2021 (Orden ETD/699/2020): la entidad debe entregartelo en un maximo de 5 dias habiles e indicarte cuanto te queda por pagar y cuando terminarias al ritmo actual.
- Sube la cuota si puedes permitirtelo. Aumentar el importe mensual reduce directamente el total de intereses pagados y acorta el tiempo de la deuda, sin necesidad de ningun tramite legal.
- Presenta una reclamacion previa a la entidad. Dirigela al servicio de atencion al cliente del banco, por escrito, explicando el motivo (por ejemplo, un TAE que consideras excesivo o falta de informacion al contratar).
- Reclama ante el Banco de Espana si no hay respuesta satisfactoria. Si la entidad no responde en el plazo o la respuesta no te convence, puedes acudir al Departamento de Conducta de Mercado y Reclamaciones del Banco de Espana.
- Via judicial: demanda de nulidad por usura o falta de transparencia. Si el TAE es notablemente superior al tipo medio de su categoria, o el contrato no se explico con la claridad exigida, se puede demandar la nulidad. Si el juzgado la estima, la consecuencia es que solo debes devolver el capital que realmente te prestaron, sin intereses ni comisiones, y el banco debe devolverte todo lo que hayas pagado por encima de ese capital. Desde el 3 de abril de 2025, la Ley Organica 1/2025 exige en muchos litigios civiles haber intentado antes un medio adecuado de solucion de controversias (MASC); para consumidores suele bastar la reclamacion previa al banco de los pasos anteriores, aunque las audiencias provinciales todavia no aplican el requisito de forma uniforme en las demandas de nulidad por usura, asi que conviene confirmarlo con un abogado antes de presentar la demanda.
- Apoyate en asociaciones de consumidores o un abogado especializado. Organizaciones como la OCU, Asufin o Adicae, o un despacho especializado en revolving, pueden ayudarte a preparar la reclamacion y calcular lo que te corresponderia recuperar.
Alternativas a la tarjeta revolving
- Prestamo personal de reunificacion de deudas: suele tener un TAE mas bajo y cuotas fijas con un plazo conocido desde el inicio, lo que facilita planificar cuando terminaras de pagar.
- Tarjeta de credito de pago unico: si liquidas el saldo integro cada mes dentro del plazo sin intereses, el coste real es 0%, siempre que no uses la opcion de pago aplazado de esa misma tarjeta.
- Tarjeta de debito para el gasto corriente: al usar solo el dinero disponible en la cuenta, elimina por completo el riesgo de acumular deuda con intereses.
Preguntas frecuentes sobre la tarjeta revolving
¿Prescribe la reclamacion por usura en una tarjeta revolving?
El Tribunal Supremo distingue dos acciones en su sentencia 350/2025 (5 de marzo de 2025): la nulidad del contrato por usura no prescribe cuando la nulidad es absoluta, pero la restitucion del dinero pagado de mas es una accion distinta sujeta al plazo general de 5 anos del articulo 1964 del Codigo Civil. En la practica, esto significa que puedes recuperar lo pagado por encima del capital en los 5 anos anteriores a tu reclamacion extrajudicial o tu demanda, con sus intereses legales, aunque la fecha exacta desde la que se cuenta ese plazo depende de tu caso.
¿Necesito un abogado para reclamar?
No es obligatorio para la reclamacion previa ante el banco ni ante el Banco de Espana, pero si decides ir a la via judicial, contar con un abogado especializado en revolving facilita acreditar el TAE aplicable y el tipo medio de comparacion correcto.
¿Que pasa con el fichero de morosidad (ASNEF) si reclamo?
El articulo 20 de la Ley Organica 3/2018 (LOPDGDD) exige que una deuda sea cierta, vencida, exigible y no discutida para que su inclusion en un fichero como ASNEF sea licita. Si impugnas la deuda por via administrativa, judicial o arbitral, el acreedor deberia dejar de mantenerla en el fichero mientras dure la controversia; si no lo hace, puedes pedir el certificado de inclusion y reclamar ante la Agencia Espanola de Proteccion de Datos.
¿Cuanto tarda una reclamacion ante el Banco de Espana?
Antes de llegar al Banco de Espana, el servicio de atencion al cliente del banco tiene entre uno y dos meses (segun tu condicion de consumidor) para responder a tu reclamacion previa. El Departamento de Conducta de Mercado y Reclamaciones del Banco de Espana no tiene despues un plazo legal vinculante para resolver, por lo que el tiempo total del proceso varia de un caso a otro.
¿Puedo seguir usando la tarjeta mientras reclamo?
Puedes seguir usandola, pero cada nueva compra se suma a la deuda que estas intentando reducir o anular, por lo que lo habitual es dejar de usarla y centrarse en amortizar o resolver la reclamacion.