
Las Letras del Tesoro son títulos de deuda pública a corto plazo que emite el Tesoro Público español para financiarse. Hay cuatro plazos: 3, 6, 9 y 12 meses. Cualquier residente puede comprarlas desde 1.000 euros. En octubre de 2026 pagan entre el 2,635% y el 2,999% de tipo medio según el plazo, sin retención a cuenta. Los mejores depósitos a plazo fijo, sin embargo, ofrecen ahora una rentabilidad similar o algo superior. Aquí tienes las rentabilidades verificadas de la última subasta, los pasos reales para comprarlas, lo que cuesta hacerlo, cómo tributan y cuándo conviene más un depósito bancario.
¿Qué son las Letras del Tesoro?
Las Letras del Tesoro son deuda que emite el Estado español a través del Tesoro Público. Sirven para cubrir sus necesidades de financiación a corto plazo. Al comprarlas, le prestas dinero al Estado durante un plazo fijo y, a cambio, recibes un interés. El riesgo es mínimo: la probabilidad de que el Estado no pague a tan corto plazo es muy baja, lo que las convierte en uno de los productos más seguros del mercado.
Sus características principales:
- Plazos disponibles: 3, 6, 9 o 12 meses.
- Se emiten al descuento: las compras por debajo de su valor nominal (por ejemplo, pagas 970 euros por una Letra que te devuelve 1.000 euros al vencimiento) y la diferencia es tu interés.
- Importe mínimo de 1.000 euros, en múltiplos de 1.000.
- El dinero queda inmovilizado hasta el vencimiento, salvo que la vendas antes en el mercado secundario.
- Las subastas son mensuales y las organiza el Tesoro Público, con resultados publicados el mismo día.
¿Qué diferencia a las Letras del Tesoro de los Bonos y Obligaciones del Estado?
Los tres son deuda pública española. Se distinguen por el plazo de amortización:
- Letras del Tesoro: 3, 6, 9 o 12 meses. Se emiten al descuento, sin cupón periódico.
- Bonos del Estado: entre 2 y 5 años, con pago de cupón (interés) anual.
- Obligaciones del Estado: más de 5 años (10, 15, 30 e incluso 50 años en algunas emisiones), también con cupón anual.
Para un ahorrador que quiere mover dinero a corto plazo sin asumir riesgo de tipos a largo, las Letras son el instrumento más directo de los tres.
¿Qué rentabilidad tienen las Letras del Tesoro ahora?
La rentabilidad se fija en cada subasta. Ha seguido subiendo durante 2026. Estos son los tipos oficiales de la última subasta de cada plazo, según los datos publicados por el Tesoro Público:
| Plazo | Fecha de subasta | Vencimiento | Tipo de interés marginal | Tipo de interés medio |
|---|---|---|---|---|
| 3 meses | 13/10/2026 | 15/01/2027 | 2,645% | 2,635% |
| 6 meses | 06/10/2026 | 09/04/2027 | 2,798% | 2,769% |
| 9 meses | 13/10/2026 | 09/07/2027 | 2,968% | 2,960% |
| 12 meses | 06/10/2026 | 08/10/2027 | 3,026% | 2,999% |
Fuente: Tesoro Público, resultados de las últimas subastas (consultado el 22/10/2026). El tipo medio es el que recibe la mayoría de peticiones no competitivas; el marginal es el tipo más alto aceptado en la subasta.
La referencia a 12 meses superó el 3% de tipo marginal por primera vez desde julio de 2024. El contexto ayuda a entenderlo: la inflación sigue elevada y el Banco Central Europeo ha subido tipos dos veces este año. Pero nada de esto está garantizado de una subasta a otra. Los tipos dependen de la demanda de los inversores y de las expectativas del momento, así que la próxima subasta puede arrojar un resultado distinto.
Requisitos y cómo comprar Letras del Tesoro paso a paso
Hay tres vías para comprar Letras del Tesoro: directamente a través de tesoro.es o del Banco de España, a través de tu banco habitual, o mediante un bróker. La primera es la más económica. Para comprarlas por la vía directa necesitas:
- Ser residente en España y tener DNI o NIE en vigor.
- Ser titular de una cuenta bancaria donde domiciliar los abonos de capital e intereses.
- Contar con certificado digital o Cl@ve para identificarte, ya que las compras son nominativas.
- Invertir un mínimo de 1.000 euros, en múltiplos de 1.000.
Abrir una Cuenta Directa en el Banco de España
Antes de pujar en una subasta necesitas una Cuenta Directa en el Banco de España. Puedes abrirla de dos formas. Presencialmente, con cita previa en una oficina del Banco de España, llevando tu DNI y un justificante de la cuenta bancaria donde quieres recibir los pagos. O de forma telemática, a través de tesoro.es, firmando la solicitud con certificado digital o Cl@ve. Si ya tienes Letras a través de tu banco, también puedes traspasarlas a una Cuenta Directa para dejar de pagar comisiones de custodia.
Presentar la solicitud en la subasta
Con la Cuenta Directa abierta, consulta el calendario de subastas en tesoro.es y presenta tu solicitud antes de la fecha límite, normalmente unos días antes de la subasta. Tienes dos opciones. Una oferta no competitiva, en la que aceptas el tipo de interés que resulte de la subasta y tienes prioridad de adjudicación; o una oferta competitiva, en la que fijas el tipo mínimo que estás dispuesto a aceptar, con el riesgo de quedarte fuera si el tipo final es más bajo. Para un particular que no quiere especular con el tipo, la no competitiva es la más sencilla.
Pago, adjudicación y confirmación
Tras la subasta, el Tesoro Público publica el volumen adjudicado y el tipo de interés final. Debes transferir el importe a la Cuenta Directa antes de la fecha límite de pago. Lo habitual es hacerlo en el momento de presentar la solicitud, para evitar problemas de plazo. Una vez liquidada la operación, el Banco de España te envía a casa un resguardo confirmando la compra, y el importe se abonará en tu cuenta corriente en la fecha de amortización.
¿Cuánto cuesta comprar Letras del Tesoro? Comisiones y gastos
Comprar directamente a través de tesoro.es o del Banco de España no tiene comisión de compra ni de mantenimiento. Solo hay un coste: la comisión de transferencia de efectivo, que cobra el Tesoro cuando te devuelve el dinero, al vencimiento o al pagar intereses. Es un 0,15% del importe que recibes, con un mínimo de 0,90 euros y un máximo de 200 euros. Por ejemplo, si al vencimiento te devuelven 10.000 euros, pagarías 15 euros de comisión; si recibes 1.000 euros, pagarías 1,50 euros.
Comprar a través de tu banco habitual es distinto. Suelen aplicarse comisiones adicionales que reducen la rentabilidad:
- Comisión de compra o tramitación de la operación.
- Comisión de custodia por mantener las Letras en tu cartera.
- Otros gastos que varían según la entidad.
Las Letras del Tesoro son un producto de bajo riesgo y rentabilidad moderada. Unas comisiones bancarias elevadas pueden absorber buena parte de la ganancia. Por eso, si no tienes prisa ni necesitas ayuda, la Cuenta Directa suele ser la opción más rentable.
¿Cómo tributan las Letras del Tesoro?
Las Letras del Tesoro no sufren retención a cuenta. Pero sí tributan. La ganancia entre la compra y el reembolso se considera rendimiento del capital mobiliario y se integra en la base del ahorro del IRPF, igual que los intereses de un depósito. La diferencia real está en el momento del cobro del impuesto: un banco retiene de forma automática un 19% de los intereses de un depósito antes de abonártelos, mientras que el Tesoro Público te entrega el importe íntegro. Eres tú quien debe reservar la parte correspondiente a Hacienda para la siguiente declaración de la renta.
Los tramos de la base del ahorro, aplicables tanto a Letras como a depósitos, son:
| Tramo de la ganancia | Tipo aplicable |
|---|---|
| Hasta 6.000 € | 19% |
| De 6.000 € a 50.000 € | 21% |
| De 50.000 € a 200.000 € | 23% |
| De 200.000 € a 300.000 € | 27% |
| Más de 300.000 € | 30% |
En la práctica, con una Letra recibes el 100% de la ganancia en el momento del vencimiento. Pero debes presupuestar el pago del impuesto correspondiente, para no llevarte una sorpresa en la siguiente campaña de la renta.
¿Letras del Tesoro o depósito a plazo fijo: qué conviene más?
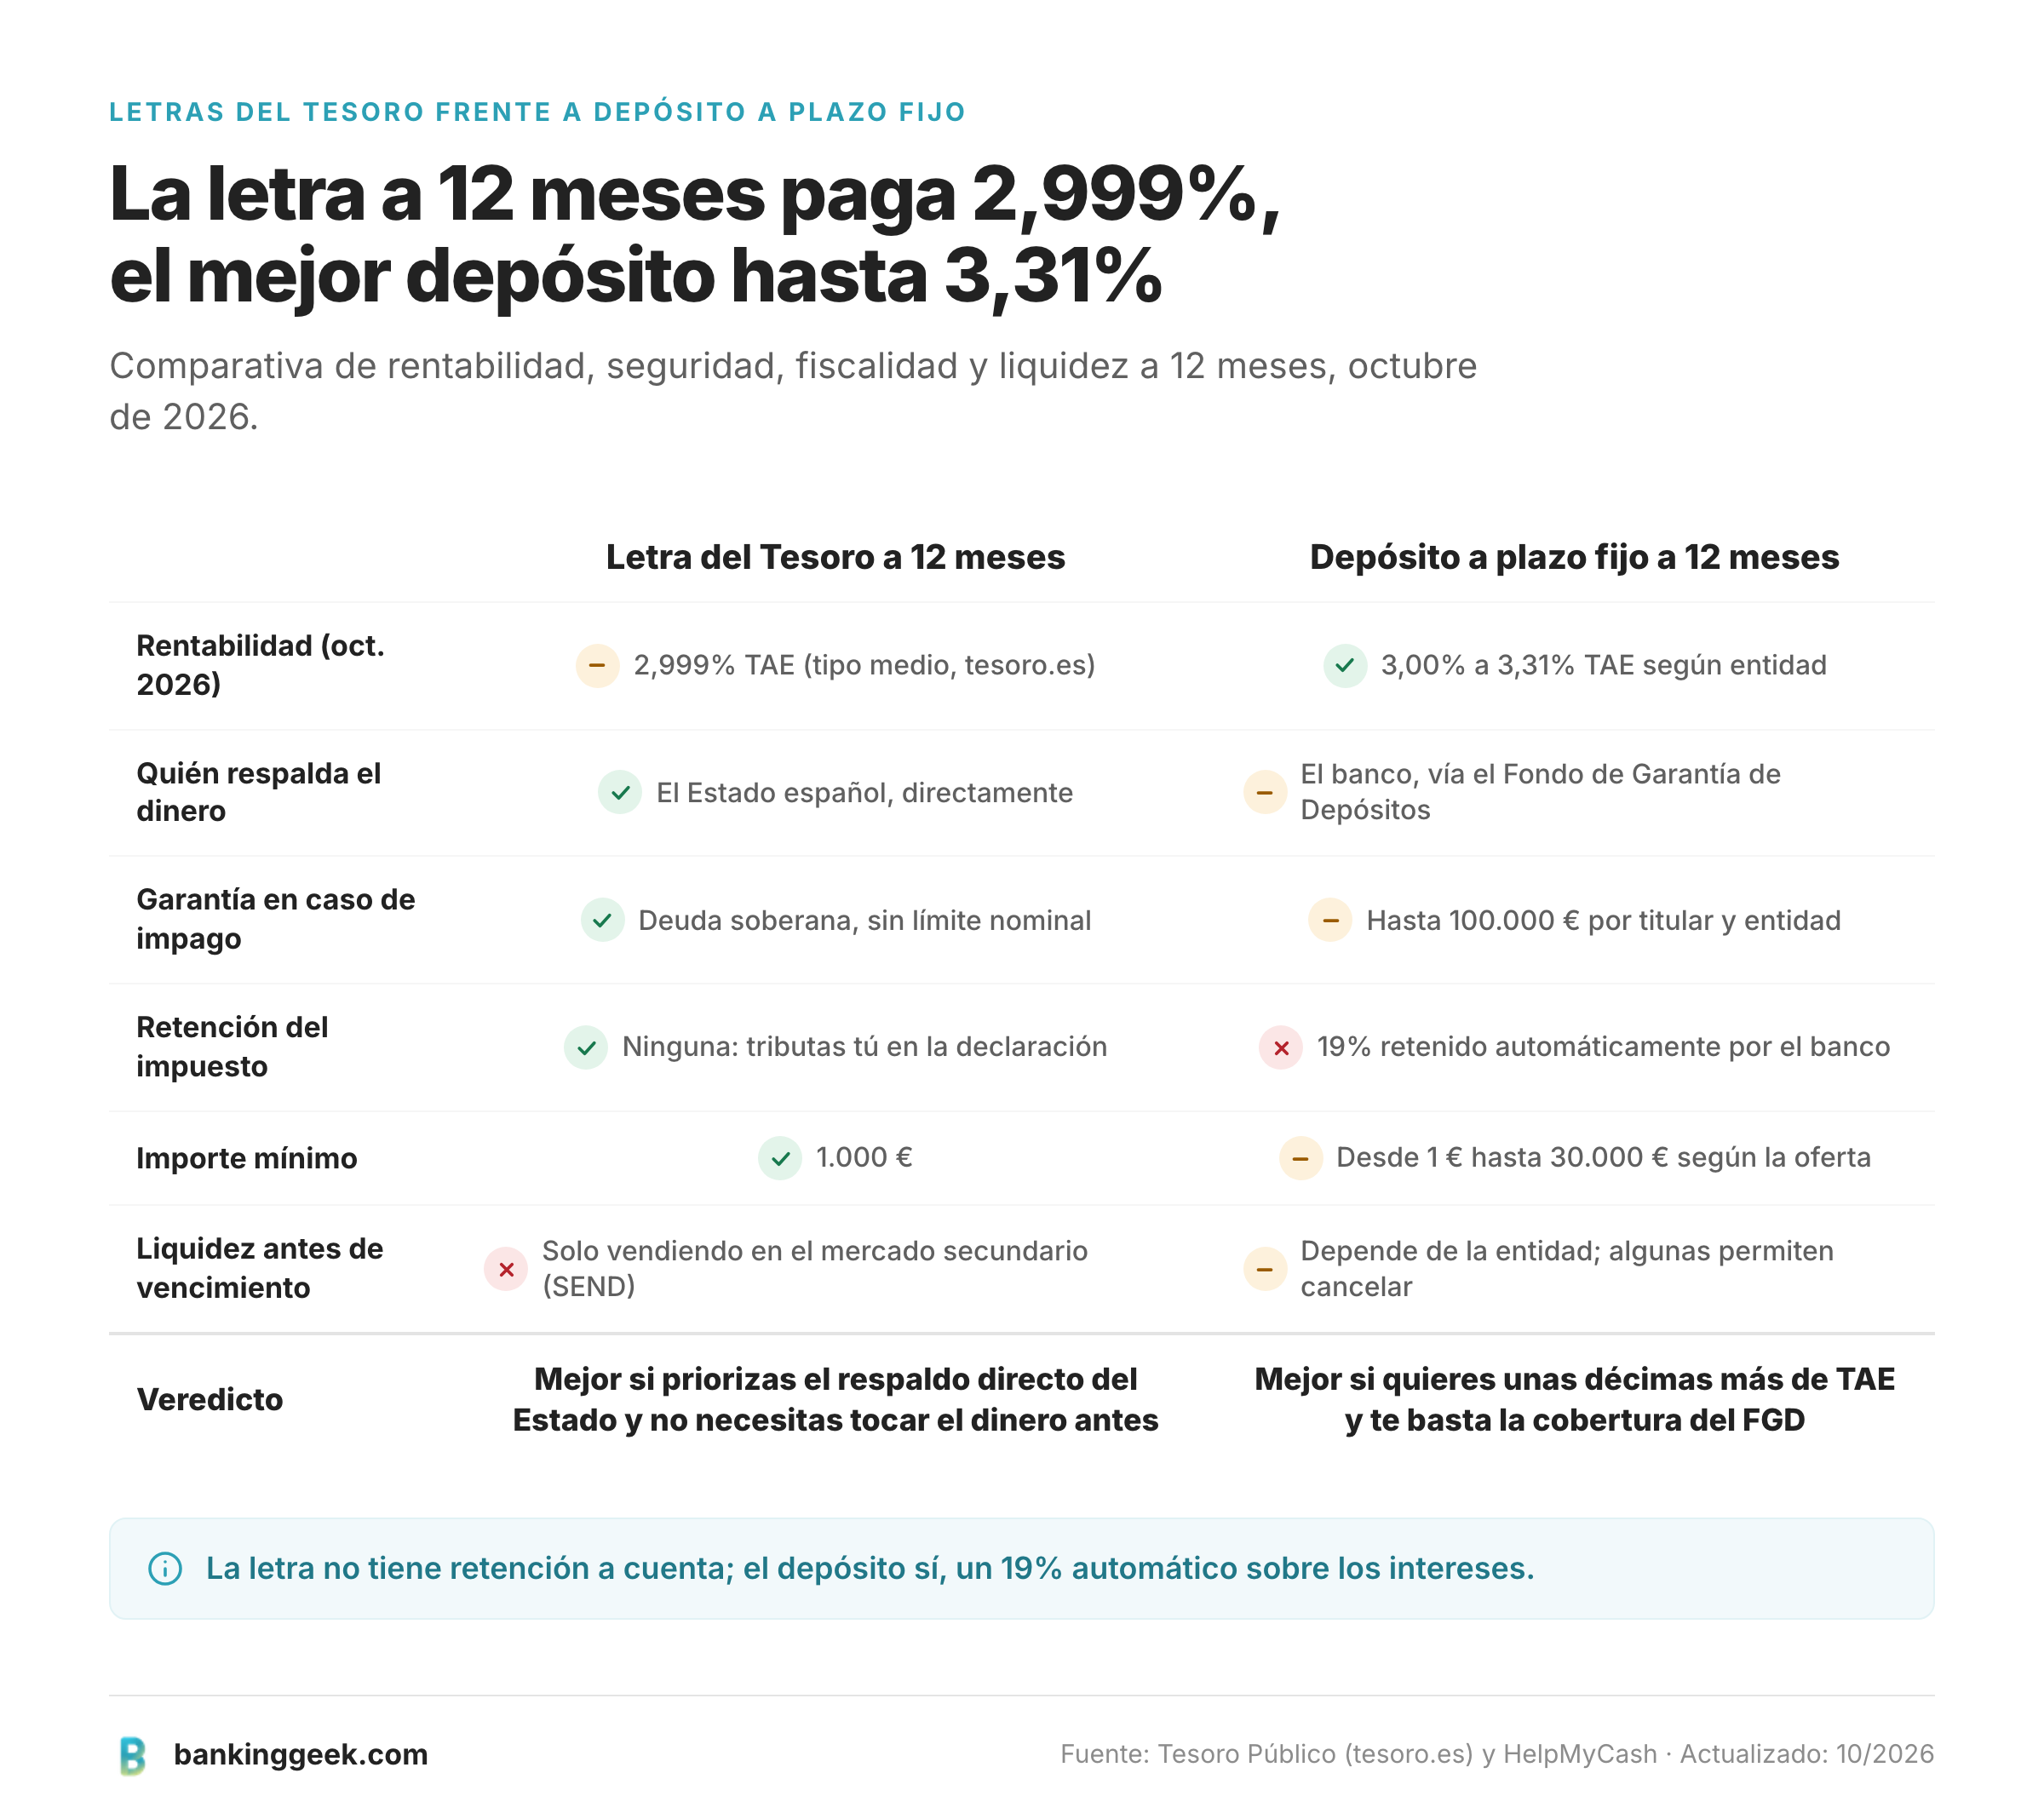
A día de hoy, los mejores depósitos a plazo fijo igualan o superan ligeramente la rentabilidad de la Letra a 12 meses. Así que la elección depende más de la seguridad, la fiscalidad y la liquidez que buscas que de una diferencia de rentabilidad decisiva. ¿Priorizas el respaldo directo del Estado y no necesitas tocar el dinero antes de tiempo? La Letra sigue siendo una opción sólida. ¿Quieres aprovechar unas décimas más de interés y no te importa la cobertura de un fondo de garantía en lugar del Estado? Un buen depósito puede rendir algo más.
| Criterio | Letra del Tesoro a 12 meses | Depósito a plazo fijo a 12 meses |
|---|---|---|
| Rentabilidad de referencia (oct. 2026) | 2,999% TAE (tipo medio, tesoro.es) | 3,00% a 3,31% TAE según entidad (helpmycash, actualizado 21.10.2026) |
| Quién te debe el dinero | El Estado español, directamente | El banco, respaldado por el Fondo de Garantía de Depósitos |
| Garantía en caso de impago | Deuda soberana, sin límite nominal | Hasta 100.000 € por titular y entidad (FGD) |
| Retención del impuesto | Ninguna: tributas tú mismo en la declaración | 19% retenido automáticamente por el banco |
| Importe mínimo | 1.000 € | Desde 1 € a 30.000 € según la oferta |
| Liquidez antes de vencimiento | Solo vendiendo en el mercado secundario (SEND), a precio de mercado | Depende de la entidad: algunos permiten cancelación anticipada con penalización |
Rentabilidad: un ejemplo con 10.000 euros a 12 meses
Imagina que inviertes 10.000 euros en la Letra a 12 meses, al precio medio de la última subasta. Pagarías unos 9.705,70 euros y recibirías 10.000 euros al vencimiento. Eso es una ganancia bruta de 294,30 euros. Réstale unos 15 euros de comisión de transferencia (0,15% del importe devuelto) y te quedan unos 279,30 euros netos de comisión, antes de impuestos y sin ninguna retención previa.
Con los mismos 10.000 euros en un depósito accesible al 3% TAE, como el que ofrecía WiZink a fecha de publicación desde 5.000 euros, obtendrías unos 300 euros brutos de interés. El banco, sin embargo, te retendría de forma automática un 19% (57 euros) antes de abonártelos, dejándote un ingreso inmediato de unos 243 euros; la diferencia se ajusta después en la declaración, según tu tramo del ahorro. Si dispones de un importe mayor, algunas ofertas de depósitos europeos gestionadas a través de plataformas como Raisin han llegado a pagar un 3,31% TAE a 12 meses. El importe mínimo, eso sí, suele rondar los 20.000 euros, y la cobertura corresponde al fondo de garantía de otro país de la Unión Europea.
Seguridad: el Estado frente al Fondo de Garantía de Depósitos
Una Letra del Tesoro está respaldada directamente por el Estado español, sin límite de importe garantizado. Es deuda soberana. Un depósito bancario, en cambio, está protegido por el Fondo de Garantía de Depósitos hasta 100.000 euros por titular y entidad. Si tienes más de esa cantidad en un mismo banco, el exceso no está cubierto. Para importes elevados, repartir el dinero entre Letras y varios bancos distintos es una forma habitual de diversificar el riesgo.
Fiscalidad: la diferencia de la retención
Ambos productos tributan según los mismos tramos del ahorro. Lo que cambia es el momento del pago: el banco adelanta un 19% a Hacienda sobre los intereses del depósito, mientras que con la Letra recibes el importe íntegro. Tú mismo deberás reservar la parte correspondiente al impuesto hasta la siguiente declaración de la renta.
Liquidez: qué pasa si necesitas el dinero antes de vencimiento
Las Letras del Tesoro no se pueden rescatar anticipadamente ante el propio Tesoro. Si necesitas el dinero antes del vencimiento, solo puedes venderlas en el mercado secundario oficial, el SEND, dentro de la Bolsa de Madrid, normalmente a través de tu intermediario financiero. El precio de venta depende de los tipos del momento y puede ser mejor o peor que el precio de compra. Además, el volumen de este mercado para particulares es reducido. Por eso conviene comprar pensando en mantener la Letra hasta su vencimiento. Algunos depósitos, en cambio, permiten la cancelación anticipada desde el primer día, aunque normalmente a cambio de perder parte del interés pactado.
Preguntas frecuentes sobre las Letras del Tesoro
¿Qué rentabilidad tienen las Letras del Tesoro ahora?
En la última subasta (octubre de 2026), la Letra a 12 meses pagó un tipo medio del 2,999% y un tipo marginal del 3,026%; la de 9 meses, un 2,960%/2,968%; la de 6 meses, un 2,769%/2,798%; y la de 3 meses, un 2,635%/2,645%. Estos tipos se fijan en cada subasta y pueden variar en la siguiente.
¿Cuánto gano si invierto 10.000 euros en Letras del Tesoro?
A 12 meses, al precio medio de la última subasta, ganarías unos 294 euros brutos. Descuenta unos 15 euros de comisión de transferencia y te quedan unos 279 euros netos de comisión, antes de impuestos.
¿Es posible perder dinero con las Letras del Tesoro?
Si las mantienes hasta el vencimiento, el riesgo de pérdida es prácticamente nulo: el Estado español te devuelve el nominal íntegro y el riesgo de impago a tan corto plazo es muy bajo. El único escenario de pérdida real es vender antes de vencimiento en el mercado secundario, en un momento en que los tipos hayan subido, lo que puede obligarte a venderlas por debajo del precio de compra.
¿Puedo vender mis Letras del Tesoro antes de que venzan?
Sí, a través del mercado secundario oficial (el SEND, dentro de la Bolsa de Madrid), normalmente con la ayuda de tu intermediario financiero. El precio dependerá de los tipos del momento, así que podrías ganar o perder respecto al precio al que las compraste.
¿Es recomendable invertir en Letras del Tesoro?
Son una opción razonable si buscas seguridad máxima para tu dinero a corto plazo y no necesitas tocarlo antes del vencimiento. Si tu prioridad es exprimir cada décima de rentabilidad, compara siempre con los mejores depósitos del momento. A veces pagan un poco más.
¿Qué pasa si compro Letras del Tesoro a través de mi banco en lugar de hacerlo directamente?
Normalmente pagarás comisiones adicionales de compra y custodia que no existen si operas directamente con una Cuenta Directa en el Banco de España. Eso reduce la rentabilidad final de la inversión.