
Última actualización:
El Fondo de Garantía de Depósitos (FGD) protege hasta 100.000 euros por titular y por entidad si un banco español quiebra o no puede devolver tu dinero. Esta cifra se aplica por persona y por banco, no por cuenta, y cubre el efectivo en cuentas corrientes, cuentas de ahorro y depósitos a plazo, supervisado por el Banco de España. En este artículo encontrarás cuánto cubre exactamente, qué pasa si tienes una cuenta conjunta, si tu neobanco está protegido por el mismo fondo y cuánto tarda el pago si una entidad llega a fallar.
¿Qué es el Fondo de Garantía de Depósitos?
El Fondo de Garantía de Depósitos de Entidades de Crédito (FGD) es la entidad pública española encargada de devolver el dinero de los clientes si un banco, caja de ahorros o cooperativa de crédito no puede hacerlo. Se creó mediante el Real Decreto-ley 16/2011, de 14 de octubre, que unificó en un solo fondo los tres que existían hasta entonces por separado para bancos, cajas y cooperativas. El FGD funciona bajo la supervisión del Banco de España y se financia con las aportaciones anuales que hacen las propias entidades adheridas, no con dinero público, salvo en situaciones extraordinarias.
¿Cuánto dinero cubre el Fondo de Garantía de Depósitos?
El FGD garantiza hasta 100.000 euros por titular y por entidad. Este límite no es por cuenta ni por producto: se suma todo el dinero que tengas en la misma entidad, ya sea en una cuenta corriente, una cuenta de ahorro, un depósito a plazo o un certificado de depósito. Por ejemplo, si tienes 50.000 euros en una cuenta corriente y 80.000 euros en un depósito a plazo en el mismo banco, el FGD solo cubre 100.000 euros de esos 130.000 euros; el resto quedaría sujeto al proceso de insolvencia de la entidad.
Lo que cuenta para el límite de 100.000 euros:
- Cuentas corrientes y cuentas de ahorro
- Depósitos a plazo fijo
- Certificados de depósito
- Deuda bancaria garantizada emitida por la propia entidad, siempre que el banco garantice la devolución íntegra del nominal
Si tienes dinero en varios bancos distintos, el límite de 100.000 euros se aplica de forma independiente en cada uno. Repartir tus ahorros entre dos o tres entidades distintas es la forma más directa de proteger más de 100.000 euros en total.
¿Qué depósitos están cubiertos y cuáles no?
El FGD cubre el dinero en efectivo depositado en cuentas y depósitos a plazo, además de los valores (acciones, bonos y otros instrumentos financieros) que tengas depositados en custodia en el banco, si es el banco el que quiebra. En este segundo caso, el fondo no cubre las pérdidas de valor de esos activos por una caída del mercado, solo que el banco te los devuelva o te compense si desaparecen por la insolvencia de la entidad depositaria.
| Cubierto por el FGD | No cubierto por el FGD |
|---|---|
| Cuentas corrientes y de ahorro | Pérdidas de valor de acciones o fondos de inversión por caída de mercado |
| Depósitos a plazo y certificados de depósito | Depósitos de compañías de seguros y sociedades de inversión |
| Valores en custodia, si el banco quiebra | Productos sin garantía de devolución del 100% del nominal (ciertos estructurados) |
| Deuda bancaria garantizada de la propia entidad | Clientes de empresas de servicios de inversión (cubiertos por el FOGAIN, no por el FGD) |
Es importante no confundir el FGD con el Fondo de Garantía de Inversiones (FOGAIN), que es una entidad distinta y cubre a los clientes de empresas de servicios de inversión (ESIs) y sociedades de valores si esa empresa quiebra, no los depósitos bancarios.
¿Cómo se aplica el límite en una cuenta conjunta?
En una cuenta conjunta, el límite de 100.000 euros se aplica a cada cotitular por separado, no una sola vez para toda la cuenta. El reparto se calcula dividiendo el saldo entre el número de titulares, independientemente de quién haya aportado el dinero realmente. La siguiente imagen muestra cómo se multiplica la protección según el número de cotitulares.
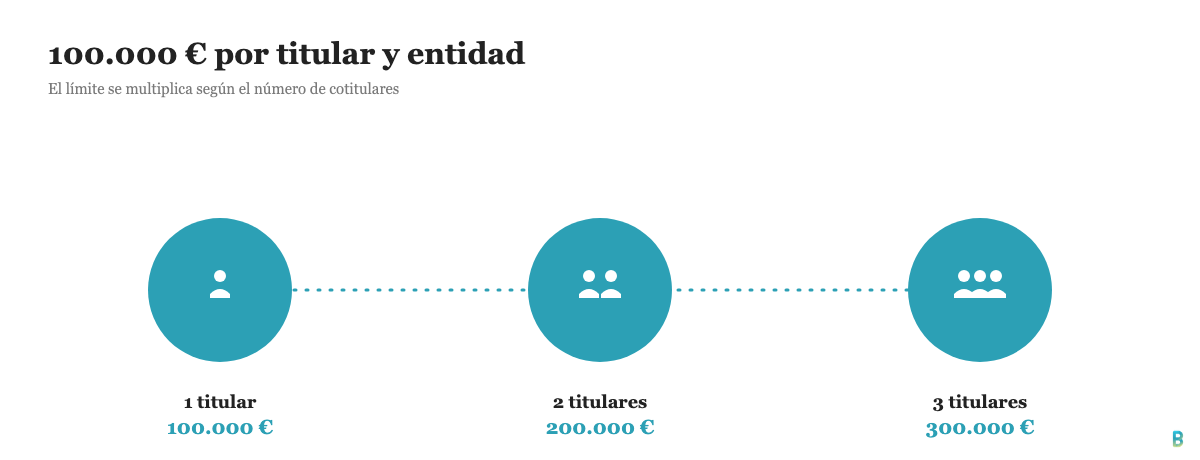
- Cuenta con 2 titulares: hasta 200.000 euros protegidos en esa cuenta (100.000 euros por cada cotitular)
- Cuenta con 3 titulares: hasta 300.000 euros protegidos en esa cuenta
Por ejemplo, una cuenta conjunta con 180.000 euros y tres titulares estaría totalmente cubierta, porque a cada uno le corresponderían 60.000 euros, muy por debajo del límite individual. Los menores de edad que figuren como cotitulares también cuentan a estos efectos. Eso sí, la protección de cada cotitular en la cuenta conjunta se suma a lo que esa misma persona tenga a su nombre en otros productos individuales en el mismo banco, ya que el límite de 100.000 euros es por titular y por entidad en conjunto, no una cifra aparte para cada producto.
Protección temporal de saldos elevados: ¿cuándo se cubre más de 100.000€?
Existen situaciones en las que el FGD puede cubrir un importe superior a 100.000 euros durante un tiempo limitado. Esta protección especial se aplica a depósitos ingresados en los tres meses anteriores a la fecha en que se declara que la entidad no puede hacer frente a sus pagos, y está pensada para proteger dinero recibido por eventos puntuales de la vida, no ahorros acumulados de forma habitual.
Situaciones que pueden optar a esta protección temporal:
- El importe procedente de la venta de una vivienda habitual
- Pagos únicos vinculados a matrimonio, divorcio, jubilación, despido o incapacidad
- Indemnizaciones por fallecimiento
- Indemnizaciones de seguros o compensaciones por daños derivados de un delito o de un error judicial
El FGD no publica una cifra fija de cobertura adicional para estos casos: la protección se analiza según el origen y la fecha del ingreso, dentro de la ventana de tres meses. Si has recibido un ingreso elevado por alguno de estos motivos, conviene documentarlo y consultarlo directamente con tu entidad o con el propio FGD en lugar de asumir una cifra concreta.
¿Qué bancos están adheridos al Fondo de Garantía de Depósitos español?
Prácticamente todos los bancos, cajas de ahorros y cooperativas de crédito con licencia bancaria española están adheridos al FGD: BBVA, Santander, CaixaBank, Banco Sabadell, Bankinter, Openbank, ABANCA, Unicaja, Kutxabank, Ibercaja y el resto de entidades que operan en España con licencia nacional. Puedes comprobar el listado completo y actualizado en el buscador de entidades adheridas de la propia web del FGD.
La matización importante llega con los neobancos y bancos digitales que operan en España desde otro país de la Unión Europea: su licencia bancaria determina qué fondo de garantía los protege, no el hecho de operar en España. El límite sigue siendo de 100.000 euros, pero el organismo responsable y el idioma del trámite cambian.
| Entidad | País de la licencia bancaria | Esquema de garantía de depósitos | Límite |
|---|---|---|---|
| Bancos españoles (BBVA, Santander, CaixaBank, Sabadell, Openbank, etc.) | España | Fondo de Garantía de Depósitos (FGD) | 100.000 € |
| ING | Países Bajos (sucursal de ING Bank N.V.) | Esquema de garantía de depósitos neerlandés | 100.000 € |
| Revolut | Lituania (Revolut Bank UAB) | VĮ "Indėlių ir investicijų draudimas" (Lituania) | 100.000 € |
| N26 | Alemania (licencia BaFin) | Entschädigungseinrichtung deutscher Banken (Alemania) | 100.000 € |
| bunq | Países Bajos | Esquema de garantía de depósitos neerlandés | 100.000 € |
Todos estos esquemas nacionales ofrecen el mismo límite de 100.000 euros porque están armonizados a nivel de la Unión Europea, pero el proceso de reclamación y el idioma de la comunicación dependen del país de la licencia, no de dónde vivas tú. Los casos de Qonto y Vivid Money son menos claros en este momento: Qonto ha operado históricamente como entidad de pago (no banco) y solicitó su licencia bancaria francesa en 2025, sin que se haya podido confirmar su concesión definitiva; Vivid Money, por su parte, custodia los fondos de sus clientes mediante cuentas de salvaguarda y fondos del mercado monetario en Luxemburgo y Países Bajos, un modelo distinto al de un depósito bancario tradicional cubierto por un FGD. Antes de dar por hecho cualquier cobertura, comprueba siempre la información legal de tu entidad, ya que las licencias y estructuras pueden cambiar.
¿Cómo reclamo y cuánto tarda el pago del FGD?
No es necesario reclamar nada de forma activa: si un banco adherido al FGD es declarado en situación de insolvencia, el fondo paga automáticamente en un plazo de 7 días hábiles para los depósitos en efectivo. Para los depósitos en valores, el plazo de pago es de 3 meses.
El proceso, de forma resumida:
- El Banco de España o la autoridad competente declara que la entidad no puede hacer frente a sus pagos
- El FGD recibe de la propia entidad los datos de los depositantes y los importes garantizados
- El FGD realiza el pago directamente, sin que el cliente tenga que presentar ninguna solicitud ni reclamación
Si el saldo supera el límite garantizado, la parte no cubierta por el FGD se reclama como un crédito más dentro del proceso de insolvencia de la entidad, lo que no tiene un plazo garantizado ni una cuantía asegurada.
Preguntas frecuentes sobre el Fondo de Garantía de Depósitos
¿Cuánto cubre el Fondo de Garantía de Depósitos?
Hasta 100.000 euros por titular y por entidad, sumando todas las cuentas y depósitos que tengas en ese mismo banco.
¿Qué pasa si tengo más de 100.000 euros en un solo banco?
La parte que supere los 100.000 euros no está cubierta por el FGD y quedaría sujeta al proceso de insolvencia de la entidad, salvo que se trate de un caso de protección temporal por un evento vital reciente.
¿Cómo se reparte el límite en una cuenta conjunta?
El límite de 100.000 euros se aplica a cada cotitular por separado, así que una cuenta con dos titulares puede llegar a tener hasta 200.000 euros protegidos.
¿Está mi neobanco protegido por el Fondo de Garantía de Depósitos español?
Depende de dónde tenga su licencia bancaria. Revolut, N26, bunq e ING, por ejemplo, están protegidos por el esquema de garantía de depósitos de su país de licencia (Lituania, Alemania o Países Bajos), no por el FGD español, aunque el límite de 100.000 euros es el mismo en toda la Unión Europea.
¿Es fiable el Fondo de Garantía de Depósitos?
Es un organismo público supervisado por el Banco de España y financiado con aportaciones obligatorias de las entidades adheridas, con un historial de pagos a depositantes en casos de intervención bancaria en España.
¿Cuánto tarda el FGD en pagar si un banco quiebra?
7 días hábiles para depósitos en efectivo y 3 meses para depósitos en valores, sin que el cliente tenga que presentar ninguna reclamación.
¿El Fondo de Garantía de Depósitos es lo mismo que el Fondo de Garantía de Inversiones (FOGAIN)?
No. El FGD cubre depósitos bancarios; el FOGAIN cubre a los clientes de empresas de servicios de inversión y sociedades de valores si esa empresa, distinta de un banco, quiebra.
¿Puedo tener más de 100.000 euros protegidos en total?
Sí, repartiendo tus ahorros entre varias entidades distintas, ya que el límite de 100.000 euros se aplica de forma independiente en cada banco.