
Kutxabank Cuenta OK: opiniones y análisis 2026
Última actualización: 01.10.2026
Contenido
En resumen
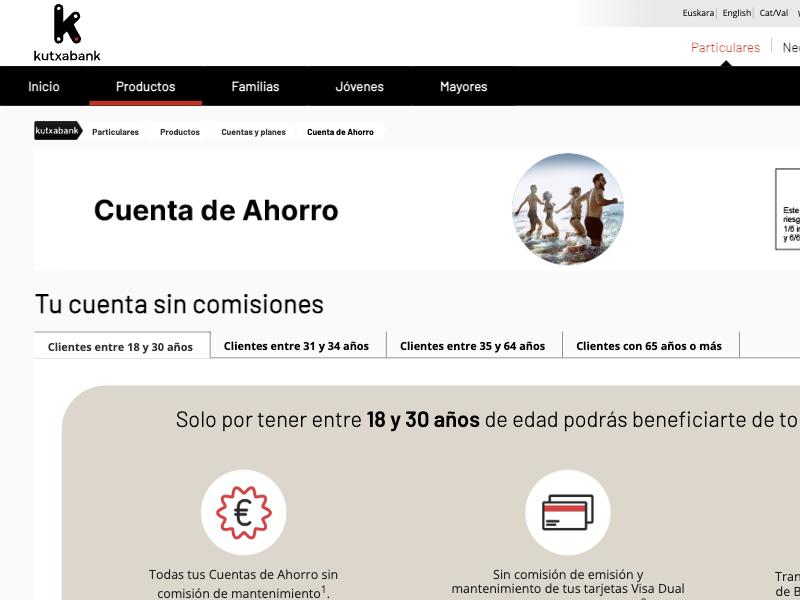
La Cuenta OK de Kutxabank ha sido sustituida en el catálogo activo del banco por la Cuenta de Ahorro, que mantiene la misma idea (sin comisión de mantenimiento si hay vinculación) pero con requisitos que ahora varían según la edad del titular: gratuita sin condiciones entre 18 y 30 años, un único requisito entre 31 y 34 o a partir de 65, y dos requisitos entre 35 y 64 años. Ofrece acceso a casi 2.000 cajeros propios en el País Vasco y Navarra, compatibilidad con Bizum, Apple Pay y Google Pay, y una promoción de hasta 600 euros por domiciliar nómina o pensión antes del 31 de diciembre de 2026. Es más adecuada para residentes del norte de España con vinculación bancaria estable; quienes no cumplan las condiciones de su tramo de edad pagarán entre 10 y 35 euros por trimestre.
Ventajas
- Sin comisión de mantenimiento para menores de 31 años sin ninguna condición
- tarjeta Visa Dual gratuita si se cumplen los requisitos
- red de casi 2.000 cajeros propios sin coste en el País Vasco y Navarra
- compatible con Bizum, Apple Pay y Google Pay
- promoción de hasta 600 euros brutos por domiciliar nómina o pensión antes del 31/12/2026
Desventajas
- El nombre Cuenta OK ya no se comercializa, lo que puede confundir a quien la busque por ese nombre
- apertura requiere visita a oficina para nuevos clientes no digitalizados
- transferencias urgentes con comisión de 3 euros online (6 euros en oficina)
- clientes de 35 a 64 años deben cumplir dos requisitos, no uno, para librarse de la comisión trimestral de hasta 35 euros
- la promoción de nómina exige una permanencia de 36 meses (12 para menores de 31 años)
Condiciones en detalle
| Comisiones de mantenimiento | 0 euros/mes con vinculación (gratis sin condiciones de 18 a 30 años; nómina/pensión + requisito adicional según edad de 31 a 64 años; pensión o inversión a partir de 65); 10-35 euros/trimestre si no se cumplen los requisitos del tramo de edad |
| Tarjeta de débito | ✓ |
| Tarjeta de crédito | ✓ |
| Apple Pay | ✓ |
| Google Pay | ✓ |
| Retirada de efectivo en el extranjero | Comision segun tarifa fuera de red Kutxabank |
| Apertura de cuenta online | ✗ |
| Garantía de depósitos | 100.000 euros |
| App iOS | ✓ |
| Sucursales | ✓ |
| Valoración | 3.5 /5 |
Puntos fuertes en detalle
Cómo de bien cubre las áreas más importantes.
Vistazo
Qué ha pasado con la Cuenta OK de Kutxabank
Si buscas la Cuenta OK de Kutxabank porque la conoces de referencias anteriores, el primer dato relevante es que ese nombre comercial ya no existe en el catálogo activo del banco.
La página que durante años alojó la Cuenta OK en la web oficial de Kutxabank sigue existiendo como URL, pero está vacía de contenido, y el listado actual de "Cuentas y planes" para particulares ya no la incluye. En su lugar, Kutxabank comercializa la Cuenta de Ahorro, un producto que cumple la misma función (cuenta sin comisión de mantenimiento vinculada a nómina o pensión) pero con una estructura de requisitos por tramos de edad que sustituye a la antigua regla única de "nómina de 600 euros más seis recibos".
Si ya eres titular de una Cuenta OK, tu cuenta sigue operativa: el cambio de nombre comercial no obliga a migrar de producto ni afecta al IBAN o a los contratos en vigor. El contenido de este análisis se centra en la Cuenta de Ahorro, que es el producto equivalente que cualquier persona que busque abrir cuenta hoy en Kutxabank va a encontrar bajo ese nombre. Si todavía estás comparando antes de decidir, empieza por aquí: Mejor banco para autónomos.
Cómo funciona la Cuenta de Ahorro y para quién es adecuada
Kutxabank es una entidad con raíces profundas en el País Vasco y Navarra, nacida de la fusión de las cajas de ahorro BBK, Kutxa y Vital, y su red de casi 2.000 cajeros propios en esa zona geográfica sigue siendo su principal activo diferencial. La Cuenta de Ahorro es ahora su producto de captación de clientes particulares: una cuenta sin comisión de mantenimiento siempre que se cumplan unas condiciones de vinculación que varían según la edad del titular.
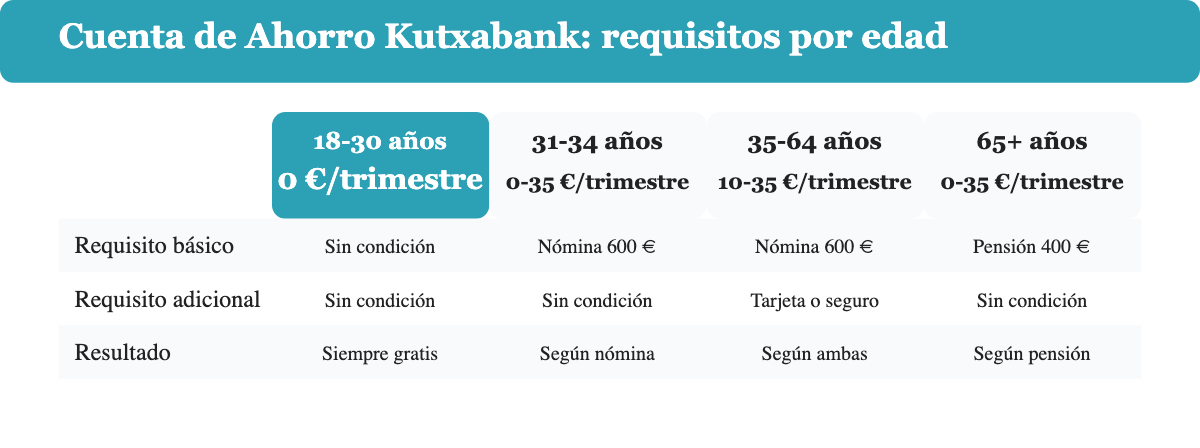
La novedad frente al antiguo esquema de la Cuenta OK es que los requisitos ya no son los mismos para todo el mundo. Entre 18 y 30 años, la cuenta es gratuita sin ninguna condición. Entre 31 y 34 años, basta con domiciliar una nómina de al menos 600 euros al mes (o el recibo de autónomos) o mantener un saldo medio trimestral de 10.000 euros en fondos de inversión o planes de pensiones en Kutxabank. Entre 35 y 64 años, además de ese requisito básico hace falta cumplir uno adicional: 5 compras trimestrales con tarjeta (o 2.400 euros acumulados en 12 meses), tener un seguro contratado con el banco, o mantener 5.000 euros en fondos o planes de pensiones. A partir de 65 años, basta con domiciliar una pensión de 400 euros al mes (o la nómina equivalente) o mantener 10.000 euros en fondos o planes de pensiones.
El perfil al que mejor encaja esta cuenta sigue siendo el de una persona residente en el País Vasco o Navarra, con nómina estable y, si tiene entre 35 y 64 años, dispuesta a cumplir un segundo requisito de vinculación además de la nómina. También resulta especialmente ventajosa para menores de 31 años, que no necesitan cumplir ninguna condición. Fuera de esos perfiles, especialmente para clientes de 35 a 64 años sin seguros ni inversiones adicionales en el banco, la cuenta puede generar comisiones si solo se dispone de la nómina domiciliada. Esta comparativa muestra dónde queda la oferta frente a otras cuentas sin condiciones: Cuenta sin comisiones.
Costes reales y comisiones que hay que conocer
Cuando no se cumplen los requisitos de bonificación, la comisión no es fija para todo el mundo: depende del tramo de edad y de cuántos requisitos se cumplen. Para clientes de 31 a 34 años y para mayores de 65 años, no cumplir ningún requisito supone una comisión de 35 euros al trimestre (140 euros al año). Para el tramo de 35 a 64 años existe un escalón intermedio: si solo se cumple el requisito básico (nómina o inversión) pero no el adicional, la comisión baja a 10 euros al trimestre; si no se cumple ninguno, sube también a 35 euros al trimestre. Es un cambio relevante frente al esquema anterior de la Cuenta OK, que aplicaba una comisión única de 30 euros al trimestre sin distinguir por edad ni por cumplimiento parcial. Pusimos a la competencia una al lado de otra aquí: Mejor cuenta para empresa en España.
La tarjeta Visa Dual (débito y crédito en una) no tiene coste de emisión ni mantenimiento si se cumplen los requisitos de la cuenta; fuera de esas condiciones, la tarjeta pasa a tener coste anual según la tarifa vigente del banco. Las transferencias SEPA realizadas por banca online o banca móvil no tienen coste, pero quedan excluidas las transferencias urgentes o target: estas mantienen un coste aproximado de 3 euros si se tramitan por banca digital y 6 euros si se hacen en oficina, en línea con lo que ya aplicaba en la antigua Cuenta OK.
Las retiradas de efectivo en cajeros de la propia red Kutxabank y Cajasur son gratuitas y sin comisión para operaciones a débito. Fuera de esa red, incluidos cajeros de otras entidades españolas y cajeros en el extranjero, se aplica la tarifa general del banco. Cómo funciona en el día a día lo explicamos en nuestro análisis de Kutxabank.
Promoción vigente por domiciliar nómina o pensión
Kutxabank mantiene activa una campaña de captación de nómina y pensión con una fecha límite concreta: hay que domiciliar por primera vez la nómina o pensión en una cuenta de ahorro antes del 31 de diciembre de 2026. No se considera nueva domiciliación la de clientes que ya hayan tenido la nómina domiciliada previamente en el banco.
El importe del abono depende de los ingresos domiciliados. Para nóminas de importe neto igual o superior a 800 euros al mes, el banco abona 300 euros brutos en cuenta, con un compromiso de permanencia de 36 meses (12 meses para quienes tengan hasta 30 años inclusive). Para nóminas de al menos 2.500 euros netos al mes, pensiones de al menos 2.000 euros netos al mes, o nóminas de jóvenes de hasta 30 años de al menos 1.800 euros netos al mes, el abono sube a 600 euros brutos, también con permanencia de 36 meses. La promoción exige mantener un saldo mínimo de 250 euros en cuenta y tener Bizum activo durante todo el periodo de permanencia; incumplir las condiciones antes de ese plazo genera una penalización. Conviene leer la letra pequeña antes de contar con el bonus como ingreso seguro.
Apertura de la cuenta y aplicación móvil
Aquí la Cuenta de Ahorro mantiene la misma limitación que tenía la antigua Cuenta OK frente a la competencia digital. La apertura para nuevos clientes que no estén ya digitalizados en Kutxabank requiere acudir físicamente a una oficina; no existe un proceso 100% online con verificación de identidad por videollamada o carga de documentos desde el móvil, a diferencia de lo que ofrecen entidades como Bankinter o los neobancos europeos. Lo explicamos paso a paso en este artículo: Cuenta remunerada Bankinter.
El proceso en oficina es el estándar de la banca tradicional española: presentar DNI o NIE en vigor, firmar la documentación contractual y, si se desea domiciliar la nómina de inmediato, aportar el último recibo o datos del empleador. El IBAN asignado es español, con prefijo ES, lo que simplifica la domiciliación de recibos nacionales sin fricción adicional. Una vez abierta la cuenta, el acceso a la banca digital se activa en pocas horas y la app está disponible tanto en iOS como en Android.
La aplicación de Kutxabank ofrece consulta de saldos y movimientos en tiempo real, gestión de transferencias, domiciliación de recibos, activación y bloqueo de tarjetas, y acceso a productos vinculados. El diseño es sobrio, más cercano a la banca tradicional que a la experiencia ultrasimplificada de los neobancos, pero es funcional y estable. La atención al cliente combina el canal presencial en la red de oficinas del País Vasco y Navarra, teléfono y banca digital; para incidencias urgentes como el bloqueo de una tarjeta, la app permite actuar sin necesidad de llamar. Puedes ampliar la información sobre otros productos del banco aquí: Cuenta Negocio Kutxabank.
Reputación y experiencia real de los clientes
Kutxabank tiene una base de clientes fiel en su mercado natural, algo que se refleja en las valoraciones en plataformas de opinión y en foros de finanzas personales en español. Las alabanzas recurrentes se centran en la atención presencial en oficina, la fiabilidad de la app en operaciones del día a día y la amplitud de la red de cajeros en el País Vasco y Navarra. Muchos usuarios destacan la sensación de seguridad que da tratar con una entidad con raigambre regional clara.
Las críticas se repiten en torno a varios puntos concretos. Primero, la rigidez del proceso de apertura: varios usuarios señalan que no poder abrir cuenta desde casa es un paso atrás respecto a la competencia digital. Segundo, el coste de las transferencias urgentes, que genera sorpresa en clientes acostumbrados a la gratuidad en otros bancos. Tercero, la complejidad del nuevo esquema de requisitos por edad: clientes de 35 a 64 años que antes solo necesitaban domiciliar la nómina ahora deben cumplir un segundo requisito (compras con tarjeta, seguro o inversión) para librarse de la comisión, algo que no siempre queda claro al contratar la cuenta.
No hay quejas sistemáticas sobre la seguridad de la plataforma ni sobre problemas graves de liquidación de operaciones. La entidad está adherida al Fondo de Garantía de Depósitos de Entidades de Crédito (FGD) de España, supervisada por el Banco de España y sujeta a la regulación del Banco Central Europeo como entidad significativa. Los depósitos están garantizados hasta 100.000 euros por titular, dentro del marco europeo de protección al depositante.
Veredicto: para quién es y para quién no
La Cuenta de Ahorro de Kutxabank (la sucesora directa de la antigua Cuenta OK) es una cuenta sólida para un perfil específico. Si tienes entre 18 y 30 años, la cuenta es gratuita sin condiciones y resulta difícil de mejorar dentro de la oferta tradicional. Si tienes entre 31 y 34, o más de 65, con nómina o pensión estable, también evitas comisiones con un único requisito. El perfil que debe prestar más atención es el de 35 a 64 años: ahí hace falta cumplir dos condiciones, no solo una, para no pagar la comisión trimestral.
Para quién no encaja: si buscas apertura completamente digital, transferencias urgentes gratuitas o una experiencia de neobanco con control granular de gastos en tiempo real, hay alternativas más adecuadas en el mercado español. Tampoco es la opción ideal si resides fuera del País Vasco o Navarra, donde la ventaja principal (la red de cajeros propios) se diluye casi por completo. Antes de domiciliar la nómina por la promoción vigente, conviene calcular si el compromiso de permanencia de 36 meses compensa frente a otras ofertas del mercado sin ese condicionante.
Desde el punto de vista fiscal, los intereses que puedan generar los productos de ahorro vinculados a la cuenta tributan en el IRPF como rendimientos del capital mobiliario, con los tramos vigentes en 2026: 19% hasta 6.000 euros, 21% entre 6.000 y 50.000 euros, 23% entre 50.000 y 200.000 euros, 27% entre 200.000 y 300.000 euros, y 30% a partir de 300.000 euros.
La entidad retiene un porcentaje a cuenta en origen, y la liquidación definitiva depende de la base total del ahorro en la declaración anual. Es un aspecto que conviene tener presente al comparar el rendimiento neto real frente a otras alternativas de ahorro disponibles.
Qué tan seguro es Kutxabank Cuenta de Ahorro?
Kutxabank Cuenta de Ahorro frente a las alternativas
Comparación directa de las condiciones clave con los competidores más fuertes del mercado.
 |  |  | | |
| Valoración | 3.5 /5 | 5.0 /5 | 4.2 /5 | 4.2 /5 |
| Comisiones de mantenimiento | 0 euros/mes con vinculación (gratis sin condiciones de 18 a 30 años; nómina/pensión + requisito adicional según edad de 31 a 64 años; pensión o inversión a partir de 65); 10-35 euros/trimestre si no se cumplen los requisitos del tramo de edad | 0 € | 0 EUR | 0 € |
| Tarjeta de débito | ✓ | ✓ | ✓ | ✓ |
| Tarjeta de crédito | ✓ | ✗ | ✓ | ✗ |
| Apple Pay | ✓ | ✓ | ✓ | ✓ |
| Google Pay | ✓ | ✓ | ✓ | ✓ |
| Retirada de efectivo en el extranjero | Comision segun tarifa fuera de red Kutxabank | Gratis desde 100 € en todo el mundo; 1 € de comisión por debajo de 100 € | ✓ | Comisión del 3% |
| Apertura de cuenta online | ✗ | ✓ | ✓ | ✓ |
| Garantía de depósitos | 100.000 euros | 100.000 € | 100.000 EUR | 100.000 € |
| App iOS | ✓ | ✓ | ✓ | ✓ |
| Sucursales | ✓ | ✗ | ✓ | ✓ |
Cómo valoramos
Sobre el autor
Preguntas frecuentes
No bajo ese nombre. Kutxabank ha retirado la Cuenta OK de su catálogo activo de productos y la ha sustituido por la Cuenta de Ahorro, que cumple la misma función con una estructura de requisitos por tramos de edad. Los clientes que ya tenían una Cuenta OK abierta mantienen su cuenta sin cambios.
Entre 18 y 30 años no hay ninguna condición. Entre 31 y 34 años, o a partir de 65, basta con domiciliar nómina o pensión, o mantener un saldo mínimo en fondos o planes de pensiones. Entre 35 y 64 años hace falta cumplir ese requisito básico más uno adicional, como compras con tarjeta, un seguro contratado o un saldo mínimo en inversión.
La comisión trimestral varía según el tramo de edad y cuántos requisitos se cumplen: 35 euros al trimestre para quienes no cumplan ninguno (31-34 años y mayores de 65), y entre 10 y 35 euros al trimestre para el tramo de 35 a 64 años según se cumpla uno o ningún requisito.
La campaña actual exige domiciliar por primera vez la nómina o pensión antes del 31 de diciembre de 2026. El abono es de 300 euros brutos para nóminas desde 800 euros netos al mes, o 600 euros brutos para nóminas desde 2.500 euros netos o pensiones desde 2.000 euros netos, con una permanencia de 36 meses (12 para menores de 31 años).
Los depósitos en Kutxabank están cubiertos por el Fondo de Garantía de Depósitos (FGD) hasta 100.000 euros por titular. El banco está supervisado por el Banco de España y sujeto a la regulación del Banco Central Europeo.
Los intereses se declaran como rendimientos del capital mobiliario en el IRPF del ahorro. Los tramos vigentes en 2026 son 19% hasta 6.000 euros, 21% entre 6.000 y 50.000 euros, 23% entre 50.000 y 200.000 euros, 27% entre 200.000 y 300.000 euros, y 30% a partir de 300.000 euros.