
Cuenta Estandar Revolut: opiniones y analisis 2026
Última actualización: 24.09.2026
Contenido
En resumen
La Cuenta Estandar Revolut es una opcion solida para quienes buscan una cuenta gratuita con operativa internacional sin complicaciones. Destaca por la conversion de divisas competitiva, los pagos con Apple Pay y Google Pay, y una app repleta de funciones; sin embargo, la tarjeta fisica tiene coste de envio y las prestaciones mas avanzadas exigen suscribirse a un plan de pago. Es la cuenta ideal para viajeros frecuentes y usuarios digitales que gestionan varias monedas, pero no para quien necesita oficina fisica o domiciliacion clasica.
Ventajas
- Sin cuota mensual de mantenimiento en el plan Estandar
- Pagos en multiples divisas con tipo de cambio interbancario competitivo
- Compatible con Apple Pay y Google Pay para pagos moviles inmediatos
- Retirada de efectivo en el extranjero gratuita hasta 200 euros al mes
- App con funciones integradas de ahorro e inversion
Desventajas
- La tarjeta fisica tiene coste de envio en el plan gratuito
- Sin tarjeta de credito en el plan Estandar
- Retiradas de cajero con comision del 2% (minimo 1 euro) superado el limite mensual
- Las funciones premium solo estan disponibles en planes de pago
Condiciones en detalle
| Comisiones de mantenimiento | 0 € |
| Tarjeta de débito | ✓ |
| Tarjeta de crédito | ✗ |
| Apple Pay | ✓ |
| Google Pay | ✓ |
| Retirada de efectivo en el extranjero | Hasta 200 €/mes gratuito; después 2 % (mín. 1 €) |
| Apertura de cuenta online | ✓ |
| Garantía de depósitos | 100.000 |
| App iOS | ✓ |
| Sucursales | ✗ |
| Valoración | 4.0 /5 |
Puntos fuertes en detalle
Cómo de bien cubre las áreas más importantes.
Vistazo

Qué es la Cuenta Estándar de Revolut y para quién tiene sentido
La Cuenta Estándar de Revolut es una cuenta de pago gratuita, sin cuota mensual, pensada para quien quiere operar en varias divisas sin pagar cada vez una comisión elevada. Revolut llegó al mercado español con esa propuesta directa: en nuestra prueba, la apertura completa desde el móvil tardó menos de diez minutos y el IBAN español (ES) quedó activo al instante. La tarjeta de débito Visa llega por correo, aunque en el plan gratuito el envío tiene coste; la tarjeta virtual, en cambio, está disponible de forma inmediata dentro de la app.
El perfil natural de este usuario es el viajero frecuente, el freelance que cobra en libras o dólares, o el residente en España que compra habitualmente en tiendas extranjeras. Revolut procesa pagos en más de 150 divisas al tipo de cambio interbancario, sin recargo en días laborables. Para alguien que mueve dinero entre países cada semana, el ahorro frente a una cuenta bancaria tradicional puede ser considerable. Puedes leer más sobre alternativas a Revolut en un artículo aparte.
Sin embargo, la Cuenta Estándar no es la opción adecuada para todo el mundo. Quien necesite una cuenta nómina con bonificación de hipoteca, acceso a una red de oficinas físicas o una línea de crédito asociada encontrará aquí un vacío evidente: Revolut no dispone de sucursales en España, no ofrece tarjeta de crédito en este plan y no está orientada al crédito al consumo. Tampoco es la mejor elección para quienes reciben salarios altos y valoran la atención personalizada de un gestor dedicado.
Hemos enfrentado a ambos perfiles cara a cara en Revolut o Openbank.
Costes reales y comisiones que no siempre se ven a primera vista
La cuota de mantenimiento mensual es cero euros.
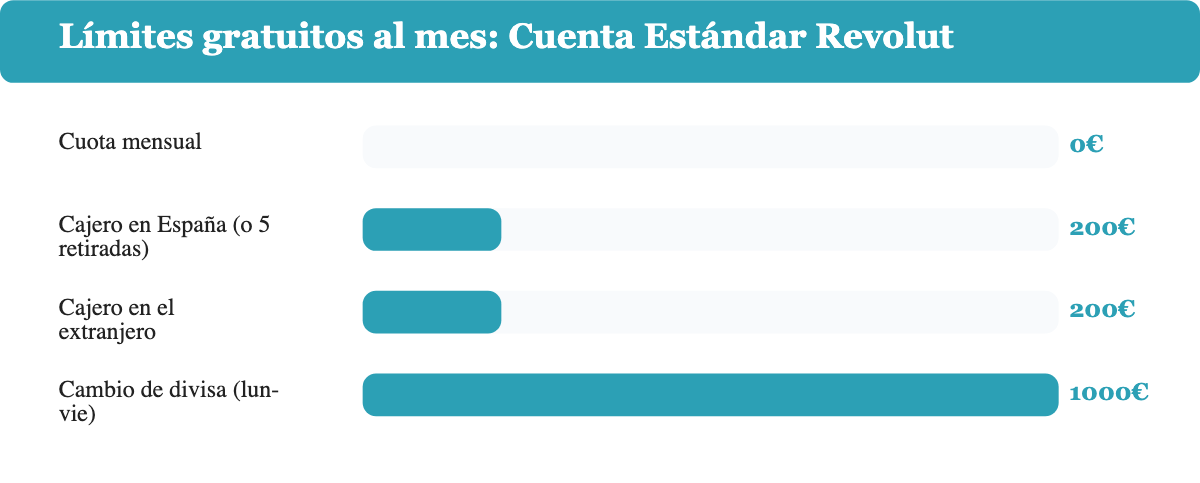
Este dato es real y sin condiciones de uso mínimo ni saldo medio exigido. Domiciliar la nómina no es obligatorio para mantener la gratuidad, algo que no ocurre con la mayoría de cuentas "gratuitas" de la banca tradicional española. Si no encaja, hemos comparado las mejores alternativas a PayPal. Donde aparecen los costes es en el uso intensivo de efectivo y en el envío de la tarjeta física. Los cajeros automáticos en el extranjero son gratuitos hasta 200 euros al mes; a partir de ese límite, Revolut aplica una comisión del 2 % con un mínimo de 1 euro por operación. En España, los cajeros de la red Mastercard/Visa funcionan igual bajo el mismo techo mensual. Los fines de semana y festivos, el tipo de cambio incluye un margen del 1 %, algo que conviene tener en cuenta si se viaja con frecuencia en esas fechas. Si quieres cifras exactas, mira nuestro repaso de comisiones de Revolut. Las transferencias SEPA en euros entre cuentas Revolut son gratuitas e inmediatas. Las transferencias SEPA ordinarias hacia otros bancos españoles tampoco tienen coste en el plan Estándar. Existen límites de transferencia instantánea que pueden requerir verificación adicional para importes elevados, aunque para el uso cotidiano resultan suficientes. Los planes de pago superiores (Plus, Premium, Metal) desbloquean límites más altos, retirada de efectivo mayor y seguros de viaje, pero suponen un desembolso mensual adicional que hay que valorar según el volumen de uso. La tarjeta física en sí es del mismo material en el plan Plus. La diferencia real está en los límites y las coberturas, no en la tarjeta como objeto. Un matiz que pasa desapercibido es que, dentro de España, el límite gratuito no es solo un techo en euros: Revolut lo define como hasta 5 retiradas o 200 euros al mes, lo que ocurra primero. Alguien que hace muchas retiradas pequeñas puede agotar la gratuidad por número de operaciones antes de llegar a los 200 euros, mientras que en el extranjero el límite es únicamente el importe, sin tope de operaciones. Merece la pena planificar las retiradas en consecuencia, sobre todo si se prefiere sacar poco dinero varias veces en lugar de una cantidad mayor de una sola vez.
Si no encaja, merece la pena mirar las alternativas a Revolut.
Tarjetas, pagos móviles y límites prácticos
La cuenta incluye una tarjeta de débito Visa; no hay tarjeta de crédito en el plan gratuito. La tarjeta virtual, disponible de inmediato, permite compras online desde el primer momento sin esperar al plástico físico. Para el plástico, el envío tiene un coste que varía según el método de entrega elegido en el proceso de activación; merece la pena compararlo con el coste de mantener una cuenta de pago en cualquier neobanco comparable.
Apple Pay y Google Pay están plenamente operativos desde el día de la apertura. En nuestra prueba, añadimos la tarjeta a ambas plataformas sin ningún paso adicional de verificación telefónica; el proceso fue fluido y rápido. Esto permite pagar con el móvil o el reloj inteligente en comercios físicos antes incluso de recibir la tarjeta por correo, lo cual es un detalle práctico que muchos bancos tradicionales todavía no ofrecen con la misma agilidad. Revolut también integra Bizum en España, así que enviar o recibir dinero entre contactos con solo un número de teléfono funciona igual que en cualquier banco local, sin necesidad de compartir el IBAN.
Los límites de pago con tarjeta para compras en punto de venta son generosos para el uso diario y pueden ajustarse temporalmente desde la propia app. Revolut permite congelar la tarjeta, activar o desactivar pagos en el extranjero, pagos contactless y compras online de forma independiente, todo desde el panel de control de la aplicación. Esta granularidad de control es uno de los puntos donde Revolut supera con claridad a la banca convencional.
Para el panorama completo, mira nuestra comparativa: Revolut vs N26.
Cómo abrir la cuenta: pasos concretos, identificación y tiempo real
El proceso de apertura es completamente digital. Se realiza desde la app de Revolut, disponible para iOS y Android. No existe la posibilidad de abrirla a través de una sucursal porque Revolut no tiene oficinas físicas en España. El usuario necesita un número de teléfono móvil español, una dirección de correo electrónico válida y un documento de identidad: DNI o NIE para residentes en España, pasaporte para ciudadanos extranjeros. La verificación de identidad se completa mediante fotografía del documento y un vídeo selfie breve. El proceso de reconocimiento es automático y, en la mayoría de los casos, queda aprobado en minutos. Cuando Revolut solicita una revisión manual adicional, el propio soporte oficial de Revolut indica que puede extenderse varios días hábiles en los casos más complejos, aunque esto es la excepción y no la norma. Una vez verificada la identidad, el IBAN español (ES) queda asignado de forma inmediata. No existe periodo de permanencia ni penalización por cerrar la cuenta. Tampoco hay un saldo mínimo inicial exigido para activarla.
El IBAN español permite domiciliar recibos, recibir transferencias SEPA y recibir el salario sin ningún inconveniente técnico frente a un banco convencional.
App, funciones complementarias y atención al cliente
La aplicación de Revolut es, en la práctica, el único canal de gestión de la cuenta. Está disponible en iOS y Android, con una interfaz actualizada con frecuencia. Incluye funciones de presupuesto por categorías, cuentas de ahorro (Vaults) con redondeo automático hasta un máximo de 5 subcuentas, estadísticas de gasto y la posibilidad de invertir en acciones fraccionadas o criptomonedas directamente desde la misma app. Estas funciones de inversión no están cubiertas por el Fondo de Garantía de Depósitos y conllevan riesgo de mercado; los Vaults con interés remunerado, por su parte, tienen una TAE que Revolut ajusta periódicamente, así que consulta el porcentaje vigente en nuestra Cuenta Remunerada Revolut antes de decidir en base a ese dato.
El soporte al cliente funciona exclusivamente a través del chat en la aplicación. No hay teléfono de atención directa ni servicio presencial. En los planes gratuitos, la prioridad en la cola de soporte es inferior a la de los planes de pago. En situaciones de bloqueo de cuenta o problemas urgentes esto puede resultar frustrante, ya que los tiempos de respuesta en horas punta pueden superar la hora. Es uno de los puntos que los usuarios mencionan con mayor frecuencia en reseñas negativas.
Dicho esto, para consultas habituales, la sección de ayuda de la app es completa y el chatbot resuelve la mayoría de dudas frecuentes sin necesidad de intervención humana. Las notificaciones en tiempo real de cada movimiento, la geolocalización de transacciones y la posibilidad de enviar dinero entre usuarios Revolut de forma instantánea y gratuita son funciones que el usuario del día a día valora.
La app también permite crear tarjetas virtuales desechables para compras en sitios de confianza desconocida. Es una función de seguridad que va más allá de lo que ofrece la mayoría de bancos españoles.
Reputación y experiencia real de los clientes en España
Revolut acumula un volumen enorme de reseñas en plataformas como Trustpilot y en foros de finanzas personales en español. La puntuación global es elevada en términos absolutos, pero la lectura de los comentarios revela patrones claros tanto en los elogios como en las quejas. Los usuarios satisfechos destacan de forma recurrente la comodidad de operar en varias divisas sin sorpresas, la rapidez de las transferencias entre usuarios y la sensación de control que da la app. Los viajeros frecuentes y los trabajadores remotos que cobran en moneda extranjera son los perfiles más agradecidos. La posibilidad de abrir la cuenta sin papeleos ni citas y tener un IBAN funcional en minutos aparece citada una y otra vez como diferencial frente a la banca tradicional.
Las críticas recurrentes apuntan en tres direcciones. La primera es el bloqueo preventivo de cuentas ante actividad inusual: varios usuarios describen haber tenido la cuenta inaccesible durante días sin una explicación clara, una situación especialmente delicada cuando la cuenta es el único método de pago disponible. La segunda es la lentitud del soporte humano en el plan gratuito. La tercera es la percepción de que Revolut sube precios o cambia condiciones con cierta frecuencia, lo que genera incertidumbre en usuarios que llevan años con la plataforma. Ninguna de estas quejas implica mala fe, pero sí señalan una experiencia menos sólida en momentos críticos.
Seguridad, garantía de depósitos y marco regulatorio en España
Revolut opera en España a través de Revolut Bank UAB, entidad bancaria con licencia bancaria lituana supervisada por el Banco de Lituania y, en el marco europeo, por el Banco Central Europeo. Esto significa que los depósitos en la Cuenta Estándar están cubiertos por el Fondo de Garantía de Depósitos lituano (IDD), que protege hasta 100.000 euros por titular en caso de insolvencia de la entidad, en línea con la directiva europea de garantía de depósitos.
Aunque la cobertura es equivalente a la del Fondo de Garantía de Depósitos español (FGD), algunos usuarios prefieren la familiaridad de un depósito supervisado directamente por el Banco de España; la distinción es más psicológica que práctica, ya que ambos esquemas responden al mismo marco europeo armonizado. Los intereses de cualquier producto de ahorro vinculado a la cuenta están sujetos a IRPF como rendimiento del capital mobiliario, con una retención del 19 % sobre los primeros 6.000 euros de base, el 21 % entre 6.000 y 50.000 euros, y el 26 % a partir de 50.000 euros, según la escala vigente en 2026. La Cuenta Estándar en sí no genera intereses: es una cuenta de pago, no un depósito remunerado.
Preguntas frecuentes sobre la Cuenta Estándar de Revolut
Estas son las dudas que más nos repiten los lectores sobre este plan concreto, resueltas en una frase antes de entrar en detalle.
¿Es gratuita la tarjeta Revolut Estándar?
Sí: la cuota mensual del plan Estándar es 0 €, tanto para la cuenta como para la tarjeta virtual. La única excepción es la primera tarjeta física, cuyo envío tiene un pequeño coste, y las tarjetas de reemplazo, que cuestan 6 € cada una.
¿Puedo usar la Cuenta Estándar de Revolut para viajar?
Sí, es uno de sus puntos fuertes: los pagos en el extranjero se hacen al tipo de cambio interbancario sin recargo entre semana, y los cajeros fuera de España son gratuitos hasta 200 € al mes (después, comisión del 2 %, mínimo 1 €). Los fines de semana y festivos se aplica un margen del 1 % sobre el cambio.
¿Qué incluye el plan Estándar de Revolut?
Una cuenta de pago con IBAN español, tarjeta de débito Visa (física y virtual), pagos en más de 150 divisas, Apple Pay y Google Pay, hasta 5 Vaults de ahorro con redondeo automático, y soporte por chat en la app. No incluye tarjeta de crédito, oficinas físicas ni un gestor personal.
Veredicto: para quién es y para quién no
La Cuenta Estándar de Revolut es una opción sólida y sin coste mensual para un perfil específico: el usuario digital que viaja con frecuencia, opera en varias divisas o quiere una cuenta secundaria ligera con buena app y pagos móviles integrados. En nuestra prueba, ningún paso resultó complicado y el IBAN español funcionó sin incidencias desde el primer día.
No es, en cambio, la cuenta ideal para quien busca una relación bancaria completa con crédito, hipoteca, seguros o atención presencial. Tampoco para quienes tienen aversión al riesgo de bloqueos preventivos o necesitan un soporte humano rápido y garantizado. Y desde luego no sustituye a una cuenta nómina bonificada si el usuario tiene hipoteca en un banco español y puede beneficiarse de la bonificación de tipo de interés.
El veredicto neto es claro: como cuenta principal para un perfil digital y móvil, cumple. Como cuenta única para un perfil financiero complejo, queda corta. La decisión depende de si las ventajas en divisas y comodidad digital compensan la ausencia de sucursales y la calidad variable del soporte en momentos críticos.
Qué tan seguro es Cuenta Estandar Revolut?
Cuenta Estandar Revolut frente a las alternativas
Comparación directa de las condiciones clave con los competidores más fuertes del mercado.
 Cuenta Estandar RevolutAnalizado | Cuenta Trade Republic | Cuenta Online Openbank | Cuenta Nómina ING | |
| Valoración | 4.0 /5 | 5.0 /5 | 4.0 /5 | 4.0 /5 |
| Comisiones de mantenimiento | 0 € | 0 € | 0 € | 0 € (con ingreso ≥700 €/mes) |
| Tarjeta de débito | ✓ | ✓ | ✓ | ✓ |
| Tarjeta de crédito | ✗ | ✗ | ✗ | ✓ |
| Apple Pay | ✓ | ✓ | ✓ | ✓ |
| Google Pay | ✓ | ✓ | ✓ | ✓ |
| Retirada de efectivo en el extranjero | Hasta 200 €/mes gratuito; después 2 % (mín. 1 €) | Gratis desde 100 € en todo el mundo; 1 € de comisión por debajo de 100 € | Costes según el operador del cajero | Gratis en la zona euro; fuera según el país de uso |
| Apertura de cuenta online | ✓ | ✓ | ✓ | ✓ |
| Garantía de depósitos | 100.000 | 100.000 | 100.000 | 100.000 |
| App iOS | ✓ | ✓ | ✓ | ✓ |
| Sucursales | ✗ | ✗ | ✗ | ✗ |
Cómo valoramos
Más comparativas
- Revolut vs MyInvestor: ¿cuál conviene más en 2026? →
- Las 5 mejores alternativas a PayPal en España (2026): cuentas con IBAN y tarjeta real →
- Las mejores alternativas a Bizum en España 2026: cuentas con IBAN, tarjeta y pagos instantáneos →
- Los mejores neobancos en España 2026: comparativa completa →
- Revolut o Openbank: cual es mejor en 2026? →
- Mejores alternativas a Revolut 2026: 6 cuentas corrientes en Espana →
Sobre el autor
Preguntas frecuentes
Puede solicitarla cualquier residente en Espana mayor de 18 anos con un documento de identidad valido (DNI o pasaporte). El proceso es 100% online y no exige nomina ni saldo minimo previo.
No. El plan Estandar no cobra cuota de mantenimiento. Algunos servicios opcionales, como el envio de la tarjeta fisica o determinadas transferencias fuera del EEE, pueden tener coste; conviene revisar el tarifario actualizado en la app antes de usarlos.
Los fondos depositados estan protegidos por el FGD (Fondo de Garantia de Depositos), que cubre hasta 100.000 euros por titular en caso de insolvencia de la entidad, de acuerdo con la normativa europea aplicable en Espana.
La apertura se realiza por completo desde la app de Revolut: se descarga, se introduce el numero de movil, se verifica la identidad con DNI o pasaporte mediante camara y en la mayoria de los casos la cuenta queda activa en menos de quince minutos.
Revolut opera con licencia bancaria lituana pasaportada al Espacio Economico Europeo y esta sujeta a supervision regulatoria. La app permite bloquear la tarjeta, recibir alertas por cada operacion y activar autenticacion biometrica, lo que proporciona un nivel de control elevado sobre los movimientos de la cuenta.
Los intereses o ganancias derivados de las funciones de ahorro e inversion de Revolut se consideran rendimientos del capital mobiliario y tributan en la base del ahorro del IRPF, con tipos que van del 19% al 28% en funcion del importe acumulado durante el ejercicio fiscal.