
Abrir una cuenta con tu pareja, un familiar o un socio parece sencillo. Pero la primera decisión real no es qué banco elegir, sino qué régimen de disposición va a tener la cuenta, porque de eso depende quién puede mover el dinero, qué pasa si uno de los titulares fallece y qué ocurre si la relación se rompe. Esta guía explica, con los criterios del Banco de España como referencia, la diferencia entre una cuenta indistinta y una mancomunada, y cómo elegir entre ellas.
Qué es una cuenta conjunta
Una cuenta conjunta es una cuenta bancaria con dos o más titulares. Todos firman el contrato con la entidad y, frente al banco, son titulares de la cuenta. Pero el Banco de España es claro en un punto que mucha gente da por hecho sin comprobarlo: ser titular de una cuenta no significa automáticamente ser propietario de la mitad del dinero. La titularidad bancaria (quién puede operar la cuenta) y la propiedad real de los fondos (de quién es el dinero) son dos cosas distintas, y la segunda se rige por los pactos privados entre los titulares, no por el contrato de la cuenta.
Donde sí hay una regla clara es en materia fiscal. A efectos tributarios, la Agencia Tributaria presume que los fondos de una cuenta se reparten a partes iguales entre los titulares, salvo que se demuestre lo contrario. Si dos personas abren una cuenta conjunta e ingresan 1.500 euros, Hacienda entiende, salvo prueba en contra, que cada una es propietaria de 750 euros a efectos de tributación. Esa presunción del 50% no dice nada sobre quién puede sacar el dinero del cajero mañana; eso lo decide el régimen de disposición que elijáis al abrir la cuenta.
Diferencia entre cuenta indistinta y mancomunada
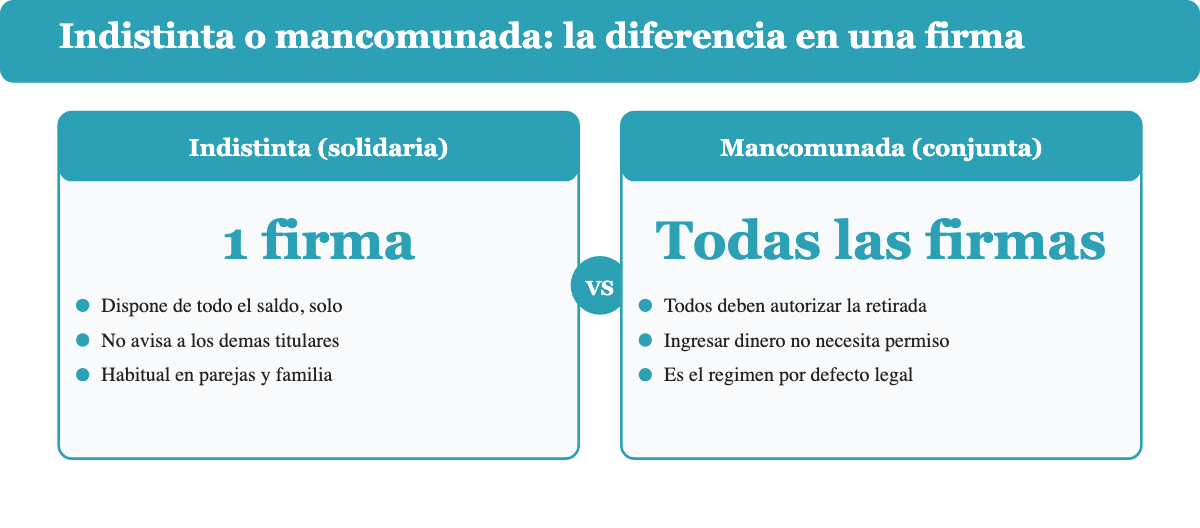
Al abrir una cuenta con varios titulares hay que elegir, o se elige por defecto, uno de dos regímenes de disposición: indistinto o mancomunado. La diferencia se resume en una sola pregunta. ¿Hace falta una firma o hacen falta todas?
Cuenta indistinta o solidaria
En la cuenta indistinta, también llamada solidaria, cualquier titular puede disponer de la totalidad del saldo con su sola firma, sin pedir permiso a los demás. El Banco de España señala que este modelo suele darse entre personas con una relación de confianza previa, como parejas, familiares directos o socios de muchos años. Es el régimen más cómodo en el día a día: cualquiera puede pagar un recibo, hacer una transferencia o retirar efectivo sin esperar al otro titular.
Tiene un matiz importante que casi ninguna guía menciona: si uno de los titulares genera un descubierto por una deuda que es solo suya (por ejemplo, las cuotas de su propia tarjeta de crédito o de un préstamo personal a su nombre), el Banco de España considera que no es buena práctica bancaria cargar ese descubierto contra el titular que no contrajo la deuda, salvo que el contrato de la cuenta lo recoja expresamente. Un ejemplo ilustrativo: si un titular debe 300 euros de la cuota de su tarjeta personal y el banco los carga contra el saldo de la cuenta indistinta dejándola en descubierto, el otro titular no es automáticamente responsable de esos 300 euros solo por compartir la cuenta; la Dirección de Conducta de Mercado y Reclamaciones del Banco de España considera que exigírselo lo convertiría en avalista involuntario de una deuda ajena. Dicho de otro modo: la facilidad para disponer del dinero no convierte automáticamente al otro titular en garante de las deudas personales del primero.
Cuenta mancomunada o conjunta
En la cuenta mancomunada, el banco exige la firma o el consentimiento de todos los titulares (o de los que se haya pactado, por ejemplo dos de tres) para cualquier reintegro u operación que reduzca el saldo. Cualquier titular puede ingresar dinero libremente; lo que está restringido es sacarlo. Es el régimen habitual en cuentas de empresa con varios socios, o en situaciones donde se quiere un control compartido explícito, por ejemplo entre personas que no tienen aún una relación de confianza plena.
Un dato que conviene conocer antes de firmar: si el contrato de la cuenta no dice nada sobre el régimen de disposición, la ley no deja la cuestión abierta. Por aplicación del artículo 1137 del Código Civil, el Banco de España establece que, a falta de pacto expreso, se entiende que rige el régimen mancomunado. Así que si no se especifica nada, la cuenta no es indistinta por defecto, es mancomunada.
Cómo elegir entre cuenta indistinta y mancomunada
No hay una respuesta universal. Todo depende de quién sois y para qué vais a usar la cuenta.
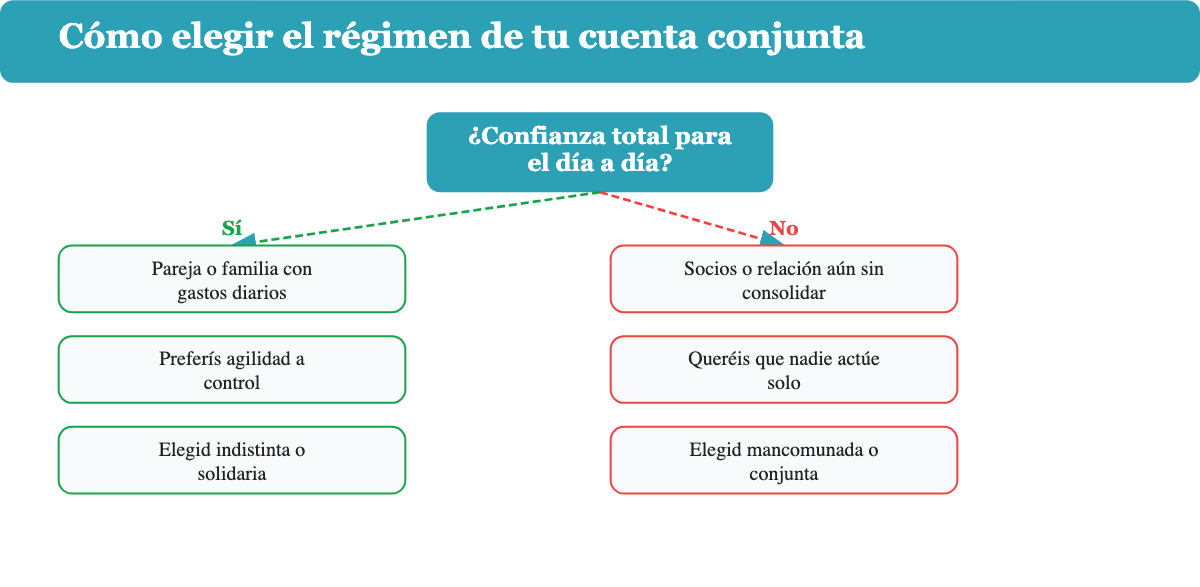
- Pareja con gastos comunes del día a día (alquiler, compra, recibos): la indistinta suele ser más práctica, porque evita bloqueos para gestiones cotidianas y ambos tenéis el mismo nivel de confianza esperado.
- Familia que ayuda a gestionar la cuenta de un mayor o un hijo: la indistinta facilita el día a día, pero conviene hablar antes de los límites de uso, precisamente porque cualquiera puede disponer de todo el saldo.
- Socios de un negocio o personas sin una relación de confianza consolidada: la mancomunada da más control, porque ningún titular puede mover fondos relevantes en solitario, a cambio de menos agilidad en el día a día.
- Cuenta pensada para un objetivo de ahorro conjunto que no debe tocarse por impulso: la mancomunada actúa como un freno natural frente a disposiciones unilaterales.
- Si no tenéis claro cuál elegir: empezar como mancomunada y pasar a indistinta más adelante es más sencillo que al revés, porque el cambio de mancomunada a solidaria solo necesita el acuerdo expreso de todos los titulares (lo explicamos en el siguiente apartado).
Qué pasa con una cuenta conjunta si fallece un titular
Esta es la pregunta que más preocupa a quien ya tiene una cuenta conjunta abierta. La respuesta depende por completo del régimen de disposición.
Si la cuenta es mancomunada, al fallecer un titular los demás no pueden disponer libremente del dinero. Necesitan el consentimiento expreso de todos los herederos del titular fallecido, acreditado documentalmente, normalmente con el certificado de defunción, el certificado de últimas voluntades, una copia del testamento o la declaración de herederos, y en su caso la liquidación del Impuesto de Sucesiones (o la justificación de que está exento o prescrito). En la práctica, el banco suele bloquear tarjetas y acceso online en cuanto conoce el fallecimiento.
Si la cuenta es indistinta, el criterio habitual de los servicios de reclamaciones bancarias es que la solidaridad de la cuenta no se extingue con la muerte, de modo que permitir que el titular superviviente siga disponiendo del saldo se considera ajustado a la buena práctica bancaria. Esto no es una garantía absoluta en todas las entidades (cada banco puede aplicar sus propios protocolos internos al enterarse de un fallecimiento) y, sobre todo, no elimina las obligaciones frente a la herencia: si el superviviente retira fondos que en realidad pertenecían a la parte del fallecido, sigue expuesto a reclamaciones posteriores de los herederos.
La recomendación práctica, en ambos casos, es la misma: comunicar el fallecimiento a la entidad cuanto antes y no dar por supuesto que "la cuenta es nuestra" resuelve la situación legal, sobre todo si hay herederos distintos al titular superviviente.
Se puede cambiar el régimen de una cuenta conjunta
Sí.
Una cuenta mancomunada puede convertirse en indistinta o solidaria si todos los titulares lo autorizan expresamente ante la entidad. El cambio inverso también tiene cobertura: salvo que el contrato establezca otra cosa, si uno de los titulares se opone al funcionamiento solidario de la cuenta o pide su bloqueo, el banco debe abstenerse de realizar operaciones que no estén autorizadas por todos los titulares, e informar de ello a todos ellos cuanto antes. En la práctica, esto significa que ningún régimen es una decisión cerrada para siempre, porque si la relación de confianza cambia, cualquiera de los titulares puede pedir el cambio formalmente a la entidad y reabrir la conversación sobre cómo queréis operar la cuenta a partir de ese momento.
Qué pasa con una cuenta conjunta en caso de separación o ruptura
Cuando una pareja se separa, la cuenta conjunta no se cierra sola ni queda congelada automáticamente.
Cualquier titular puede solicitar a la entidad darse de baja como titular de la cuenta, y no necesita la aprobación de los demás titulares para pedirlo. El banco debe atender esa solicitud, salvo que exista una causa justificada para no hacerlo, como que la cuenta esté en números rojos en ese momento. Tras la baja, la entidad puede modificar la cuenta existente o abrir una nueva para los titulares que permanecen, y en ese caso debe consultarlo con ellos.
Lo que la baja de titularidad no resuelve es el reparto del saldo acumulado hasta ese momento; eso sigue dependiendo de los acuerdos privados entre los titulares (o, en su defecto, de la presunción fiscal del 50% mencionada al principio), no de lo que diga el contrato bancario. Si la ruptura es conflictiva, lo más seguro es dejar por escrito, antes de pedir la baja, cómo se reparte el saldo existente.
Requisitos para abrir una cuenta conjunta
Los requisitos habituales en la banca española, tanto en oficina como en apertura 100% online, son los mismos para una cuenta individual que para una conjunta, multiplicados por cada titular:
- Ser mayor de edad (18 años o más).
- DNI o TIE en vigor para cada titular.
- Un teléfono móvil para firmar el contrato por SMS.
- Cámara (en el móvil o el ordenador) para la verificación de identidad si la apertura es online.
- Conexión a internet estable durante el proceso, para evitar que la identificación falle a mitad de camino.
Algunos bancos, como Bankinter, comercializan directamente una cuenta pensada para dos titulares, mientras que otros simplemente permiten añadir un segundo titular a su cuenta estándar durante la contratación. Si lo que buscáis es mantener finanzas separadas y solo compartir algunos gastos, también podéis valorar mantener cuentas individuales, por ejemplo una cuenta nómina para cada uno, y usar la conjunta solo para los gastos comunes.
Ventajas y desventajas de la cuenta conjunta
- Ventaja: simplifica la gestión de gastos compartidos, sin transferencias constantes entre cuentas individuales.
- Ventaja: facilita crear un presupuesto común y hacer seguimiento conjunto de los gastos.
- Ventaja: transparencia total entre los titulares, ya que todos ven los mismos movimientos.
- Desventaja: en el régimen indistinto, cualquier titular puede disponer de todo el saldo sin avisar, lo que exige confianza real, no solo formal.
- Desventaja: en caso de fallecimiento o ruptura, la situación puede complicarse si no se ha hablado antes del reparto real del dinero.
- Desventaja: no es el mejor vehículo para ahorrar a largo plazo; para eso suele compensar separar el dinero en un producto específico, como un depósito a plazo fijo, en lugar de dejarlo mezclado con el saldo de gastos corrientes.
Preguntas frecuentes sobre la cuenta conjunta
Es lo mismo cuenta conjunta que cuenta mancomunada
No exactamente. "Cuenta conjunta" describe cualquier cuenta con varios titulares, sea indistinta o mancomunada. En España, en la práctica, "conjunta" y "mancomunada" se usan a menudo como sinónimos para referirse al régimen que exige todas las firmas, mientras que "indistinta" o "solidaria" es el otro régimen posible dentro de una cuenta de varios titulares.
Qué pasa si no se especifica el tipo de cuenta conjunta al abrirla
Se aplica por defecto el régimen mancomunado, según el artículo 1137 del Código Civil, tal como recoge el Banco de España en sus criterios de buenas prácticas. Conviene revisar el contrato antes de firmar para confirmar qué régimen queda realmente establecido, en lugar de asumirlo.
Puede un titular quedarse con todo el dinero de una cuenta conjunta indistinta
Puede disponer de él, porque el régimen indistinto lo permite con su sola firma, pero eso no cambia quién es realmente el propietario de ese dinero según los acuerdos privados entre los titulares. Retirar fondos que correspondían al otro titular sigue pudiendo dar lugar a una reclamación posterior.