
Ultimo aggiornamento:
Il bonifico istantaneo (SEPA Instant Credit Transfer) trasferisce denaro tra conti in circa 10 secondi, 24 ore su 24 e 7 giorni su 7, festivi compresi. Dal 9 ottobre 2025 il Regolamento UE 2024/886 obbliga le banche italiane ed europee a offrirlo senza sovrapprezzo rispetto al bonifico ordinario e a verificare gratuitamente il nome del beneficiario prima dell'invio. In questa guida trovi costi aggiornati, limiti di importo, come funziona a livello tecnico, i rischi da conoscere e le differenze pratiche con il bonifico tradizionale.
Che cos'è il bonifico istantaneo
Il bonifico istantaneo, tecnicamente chiamato SEPA Instant Credit Transfer (SCT Inst), è un bonifico che trasferisce fondi al beneficiario in tempo reale, in genere entro 10 secondi dall'invio, invece dei tempi tipici di uno o due giorni lavorativi del bonifico ordinario. È disponibile 24 ore su 24, 7 giorni su 7, inclusi weekend e festivi, perché si appoggia a un'infrastruttura di pagamento dedicata che non dipende dagli orari di apertura delle banche.
Il servizio è regolato a livello europeo dal Regolamento (UE) 2024/886, entrato in vigore l'8 aprile 2024, che ha reso il bonifico istantaneo un servizio standard e non più opzionale o a pagamento extra per le banche dell'area euro.
Come funziona un bonifico istantaneo
In sintesi: disponi l'ordine, la tua banca lo instrada sull'infrastruttura di regolamento europea, il denaro arriva sul conto del beneficiario e ricevi conferma, tutto in pochi secondi. Nel dettaglio il processo si articola in quattro passaggi:
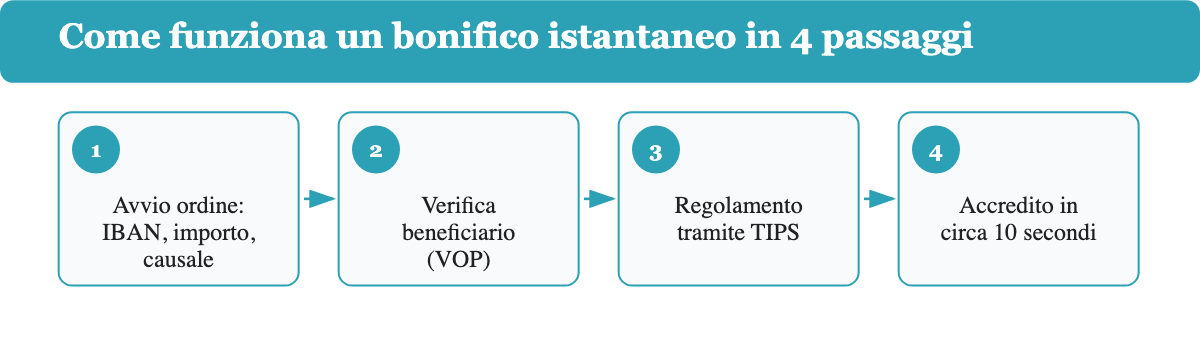
- Avvio dell'ordine. Inserisci IBAN, importo e causale dall'app o dal sito della tua banca e confermi l'operazione (di solito con OTP, app di firma o biometria).
- Verifica del beneficiario. Prima dell'esecuzione la banca controlla la corrispondenza tra nome e IBAN inserito (VOP, vedi sotto) e ti segnala eventuali discordanze.
- Regolamento tramite TIPS. La banca ordinante instrada l'operazione su TIPS (TARGET Instant Payment Settlement), l'infrastruttura della Banca Centrale Europea che regola i pagamenti istantanei tra le banche partecipanti in tempo reale.
- Accredito e conferma. La banca del beneficiario riceve i fondi e li accredita immediatamente sul conto; entrambe le parti ricevono una conferma dell'operazione avvenuta, di norma entro 10 secondi dall'avvio.
Quanto costa il bonifico istantaneo nel 2026
Dal 9 ottobre 2025 le banche non possono più applicare un sovrapprezzo per il bonifico istantaneo rispetto al bonifico ordinario: il Regolamento UE 2024/886 impone la parità di prezzo tra i due servizi. Se il tuo conto include bonifici SEPA gratuiti nel canone, anche il bonifico istantaneo è gratuito; se il tuo piano prevede un costo per bonifico, lo stesso costo si applica sia all'ordinario sia all'istantaneo, senza differenza.
Prima del 9 ottobre 2025 molte banche italiane applicavano una commissione aggiuntiva (spesso 1-2,50 euro) per il bonifico istantaneo rispetto a quello ordinario, spesso gratuito. Se leggi ancora online di un sovrapprezzo specifico per l'istantaneo, si tratta quasi certamente di un'informazione superata da questa norma: verifica sempre il foglio informativo aggiornato del tuo conto per l'importo esatto applicato dalla tua banca, ma la regola di parità di prezzo è ormai un obbligo di legge, non una scelta commerciale della banca.
Limiti di importo del bonifico istantaneo
Lo schema SEPA Instant prevede un tetto tecnico massimo di 100.000 euro per singola operazione, valido in tutta l'area SEPA. Sopra questo importo un bonifico deve essere eseguito come bonifico ordinario.
Le banche italiane, salvo diversa richiesta del cliente, applicano di norma limiti predefiniti più bassi per operazione o su base giornaliera:
- fino a 15.000 euro per operazione per i clienti privati;
- fino a 100.000 euro per operazione per le persone giuridiche (aziende, liberi professionisti con conto business).
Puoi chiedere alla tua banca di modificare questi limiti, sia al rialzo (fino al tetto tecnico di 100.000 euro) sia al ribasso, per una maggiore sicurezza contro operazioni non autorizzate. Il limite si trova solitamente nelle impostazioni di sicurezza dell'app o del sito della banca, oppure va richiesto allo sportello.
Verifica del beneficiario (VOP): cos'è e come funziona
La Verifica del Beneficiario, nota anche con l'acronimo inglese VOP (Verification of Payee), è un controllo automatico che confronta il nome del beneficiario inserito con il nome effettivamente associato all'IBAN di destinazione. Dal 9 ottobre 2025 è obbligatoria per legge su tutti i bonifici SEPA, istantanei e ordinari, ed è sempre gratuita per chi invia il bonifico.
Se il sistema rileva una discordanza, riceverai un avviso prima di confermare l'operazione, con indicazioni diverse a seconda del grado di mancata corrispondenza:
- corrispondenza esatta: puoi procedere senza avvisi;
- corrispondenza parziale (per esempio un nome abbreviato o con un refuso): la banca ti segnala la differenza e ti chiede di confermare comunque, a tuo rischio;
- nessuna corrispondenza: la banca ti avvisa chiaramente che nome e IBAN non coincidono; puoi comunque procedere, ma solo assumendoti la responsabilità dell'operazione.
La VOP non blocca automaticamente il bonifico: resta sempre l'utente a decidere se procedere dopo l'avviso. Per questo motivo è comunque importante leggere l'esito del controllo prima di confermare, soprattutto per importi elevati o beneficiari nuovi.
Bonifico istantaneo e rischi: cosa sapere prima di inviarlo
Il rischio principale del bonifico istantaneo riguarda la sua stessa velocità: una volta eseguito e accreditato sul conto del beneficiario, non è revocabile. A differenza del bonifico ordinario, che ha una finestra di uno o due giorni lavorativi durante la quale una richiesta di storno ha ragionevoli probabilità di successo prima che i fondi vengano accreditati, il bonifico istantaneo arriva a destinazione in pochi secondi: non c'è alcuna finestra utile per bloccarlo prima dell'accredito.
Questo rende il bonifico istantaneo un bersaglio privilegiato per le truffe che sfruttano la fretta o l'urgenza (falsi operatori bancari, finti fornitori, truffe romantiche, phishing). La VOP descritta sopra è la protezione principale introdotta dalla normativa contro l'errore o la frode, ma non sostituisce la prudenza dell'utente.
Prima di confermare un bonifico istantaneo, soprattutto verso un IBAN nuovo o per un importo elevato:
- controlla con attenzione l'esito della verifica del beneficiario (VOP) e non ignorare un avviso di mancata corrispondenza;
- verifica l'IBAN direttamente con il beneficiario tramite un canale diverso da quello con cui hai ricevuto la richiesta di pagamento (telefono, non solo email o chat);
- diffida di richieste di bonifico urgente sotto pressione temporale, tipiche delle truffe più comuni;
- in caso di sospetta frode, contatta subito la tua banca: dopo l'accredito il recupero dei fondi dipende dalla collaborazione della banca ricevente e non è garantito.
Bonifico istantaneo vs bonifico ordinario: le differenze
La differenza principale tra i due tipi di bonifico riguarda la velocità di accredito e, di conseguenza, la possibilità di bloccarli prima che arrivino a destinazione.
| Caratteristica | Bonifico istantaneo | Bonifico ordinario |
|---|---|---|
| Tempo di accredito | Circa 10 secondi | 1-2 giorni lavorativi |
| Disponibilità | 24 ore su 24, 7 giorni su 7, festivi inclusi | Solo nei giorni lavorativi bancari |
| Costo (dal 9/10/2025) | Uguale al bonifico ordinario per legge | Uguale al bonifico istantaneo per legge |
| Limite di importo | Fino a 100.000 euro (tetto tecnico SEPA Instant) | Nessun limite fisso dello schema |
| Revocabilità | Non revocabile dopo l'accredito | Storno possibile fino alla data valuta, se richiesto in tempo |
| Verifica del beneficiario (VOP) | Obbligatoria | Obbligatoria |
In pratica, per un pagamento urgente o verso un beneficiario che deve disporre subito dei fondi il bonifico istantaneo è la scelta corretta; per pagamenti pianificati senza urgenza, entrambi i tipi hanno oggi lo stesso costo, quindi la scelta dell'ordinario ha senso solo se preferisci mantenere la possibilità teorica di richiedere uno storno nei giorni successivi.
Come fare un bonifico istantaneo online o da app
La procedura è identica a quella di un bonifico ordinario nella maggior parte delle banche italiane; cambia solo la selezione del tipo di bonifico:
- Accedi all'app o al sito della tua banca e vai alla sezione bonifici.
- Inserisci IBAN del beneficiario, nome, importo e causale.
- Seleziona l'opzione "bonifico istantaneo" (spesso preselezionata di default dopo la riforma del 2025, ma verificala sempre prima di confermare).
- Controlla l'esito della verifica del beneficiario (VOP) mostrato a schermo.
- Conferma con il metodo di autenticazione richiesto (OTP via SMS, app di firma, impronta digitale o Face ID).
- Ricevi la conferma di accredito, in genere entro pochi secondi.
Se la tua banca non mostra l'opzione "istantaneo" separatamente, è possibile che tutti i bonifici SEPA vengano già instradati come istantanei di default quando l'importo rientra nei limiti previsti: controlla le condizioni specifiche del tuo conto.
Domande frequenti sul bonifico istantaneo
Il bonifico istantaneo Poste Italiane è gratuito?
Anche Poste Italiane, come tutte le banche e i prestatori di servizi di pagamento dell'area euro, deve applicare dal 9 ottobre 2025 lo stesso costo tra bonifico istantaneo e ordinario per i conti che lo prevedono. Verifica il foglio informativo del tuo conto BancoPosta per l'importo esatto eventualmente applicato a entrambi i tipi di bonifico.
Il bonifico istantaneo con Intesa Sanpaolo ha limiti diversi dagli altri istituti?
I limiti di importo predefiniti (in genere fino a 15.000 euro per i privati) sono una prassi comune a molte banche italiane, Intesa Sanpaolo inclusa, ma possono variare leggermente da istituto a istituto e sono comunque modificabili su richiesta del cliente fino al tetto tecnico di 100.000 euro. Verifica sempre le condizioni specifiche nell'app o nel contratto del tuo conto.
Come si dice "bonifico istantaneo" in inglese?
Il termine tecnico è "SEPA Instant Credit Transfer", spesso abbreviato in "SEPA Instant" o "SCT Inst".
Si può revocare un bonifico istantaneo già inviato?
No. Una volta che i fondi risultano accreditati sul conto del beneficiario, in genere entro 10 secondi, il bonifico istantaneo non è più revocabile. Se sospetti un errore o una frode, contatta immediatamente la tua banca: il recupero dei fondi dipende dalla collaborazione della banca del beneficiario e non è garantito.
Qual è il limite giornaliero per i bonifici istantanei?
Non esiste un limite giornaliero unico fissato dalla normativa oltre al tetto tecnico di 100.000 euro per operazione dello schema SEPA Instant. Ogni banca può però applicare un proprio limite giornaliero complessivo per motivi di sicurezza, modificabile su richiesta del cliente.