
Aprire un conto corrente all'estero è perfettamente legale per un cittadino italiano, ma comporta obblighi fiscali precisi da rispettare fin dal primo euro depositato. Questa guida spiega come aprirlo, quali documenti servono e, soprattutto, come riconoscere correttamente le regole di dichiarazione fiscale che accompagnano il conto, un punto su cui anche le guide online più complete si confondono.
In breve:
- aprire un conto all'estero è legale, grazie anche al diritto UE al "conto di pagamento di base";
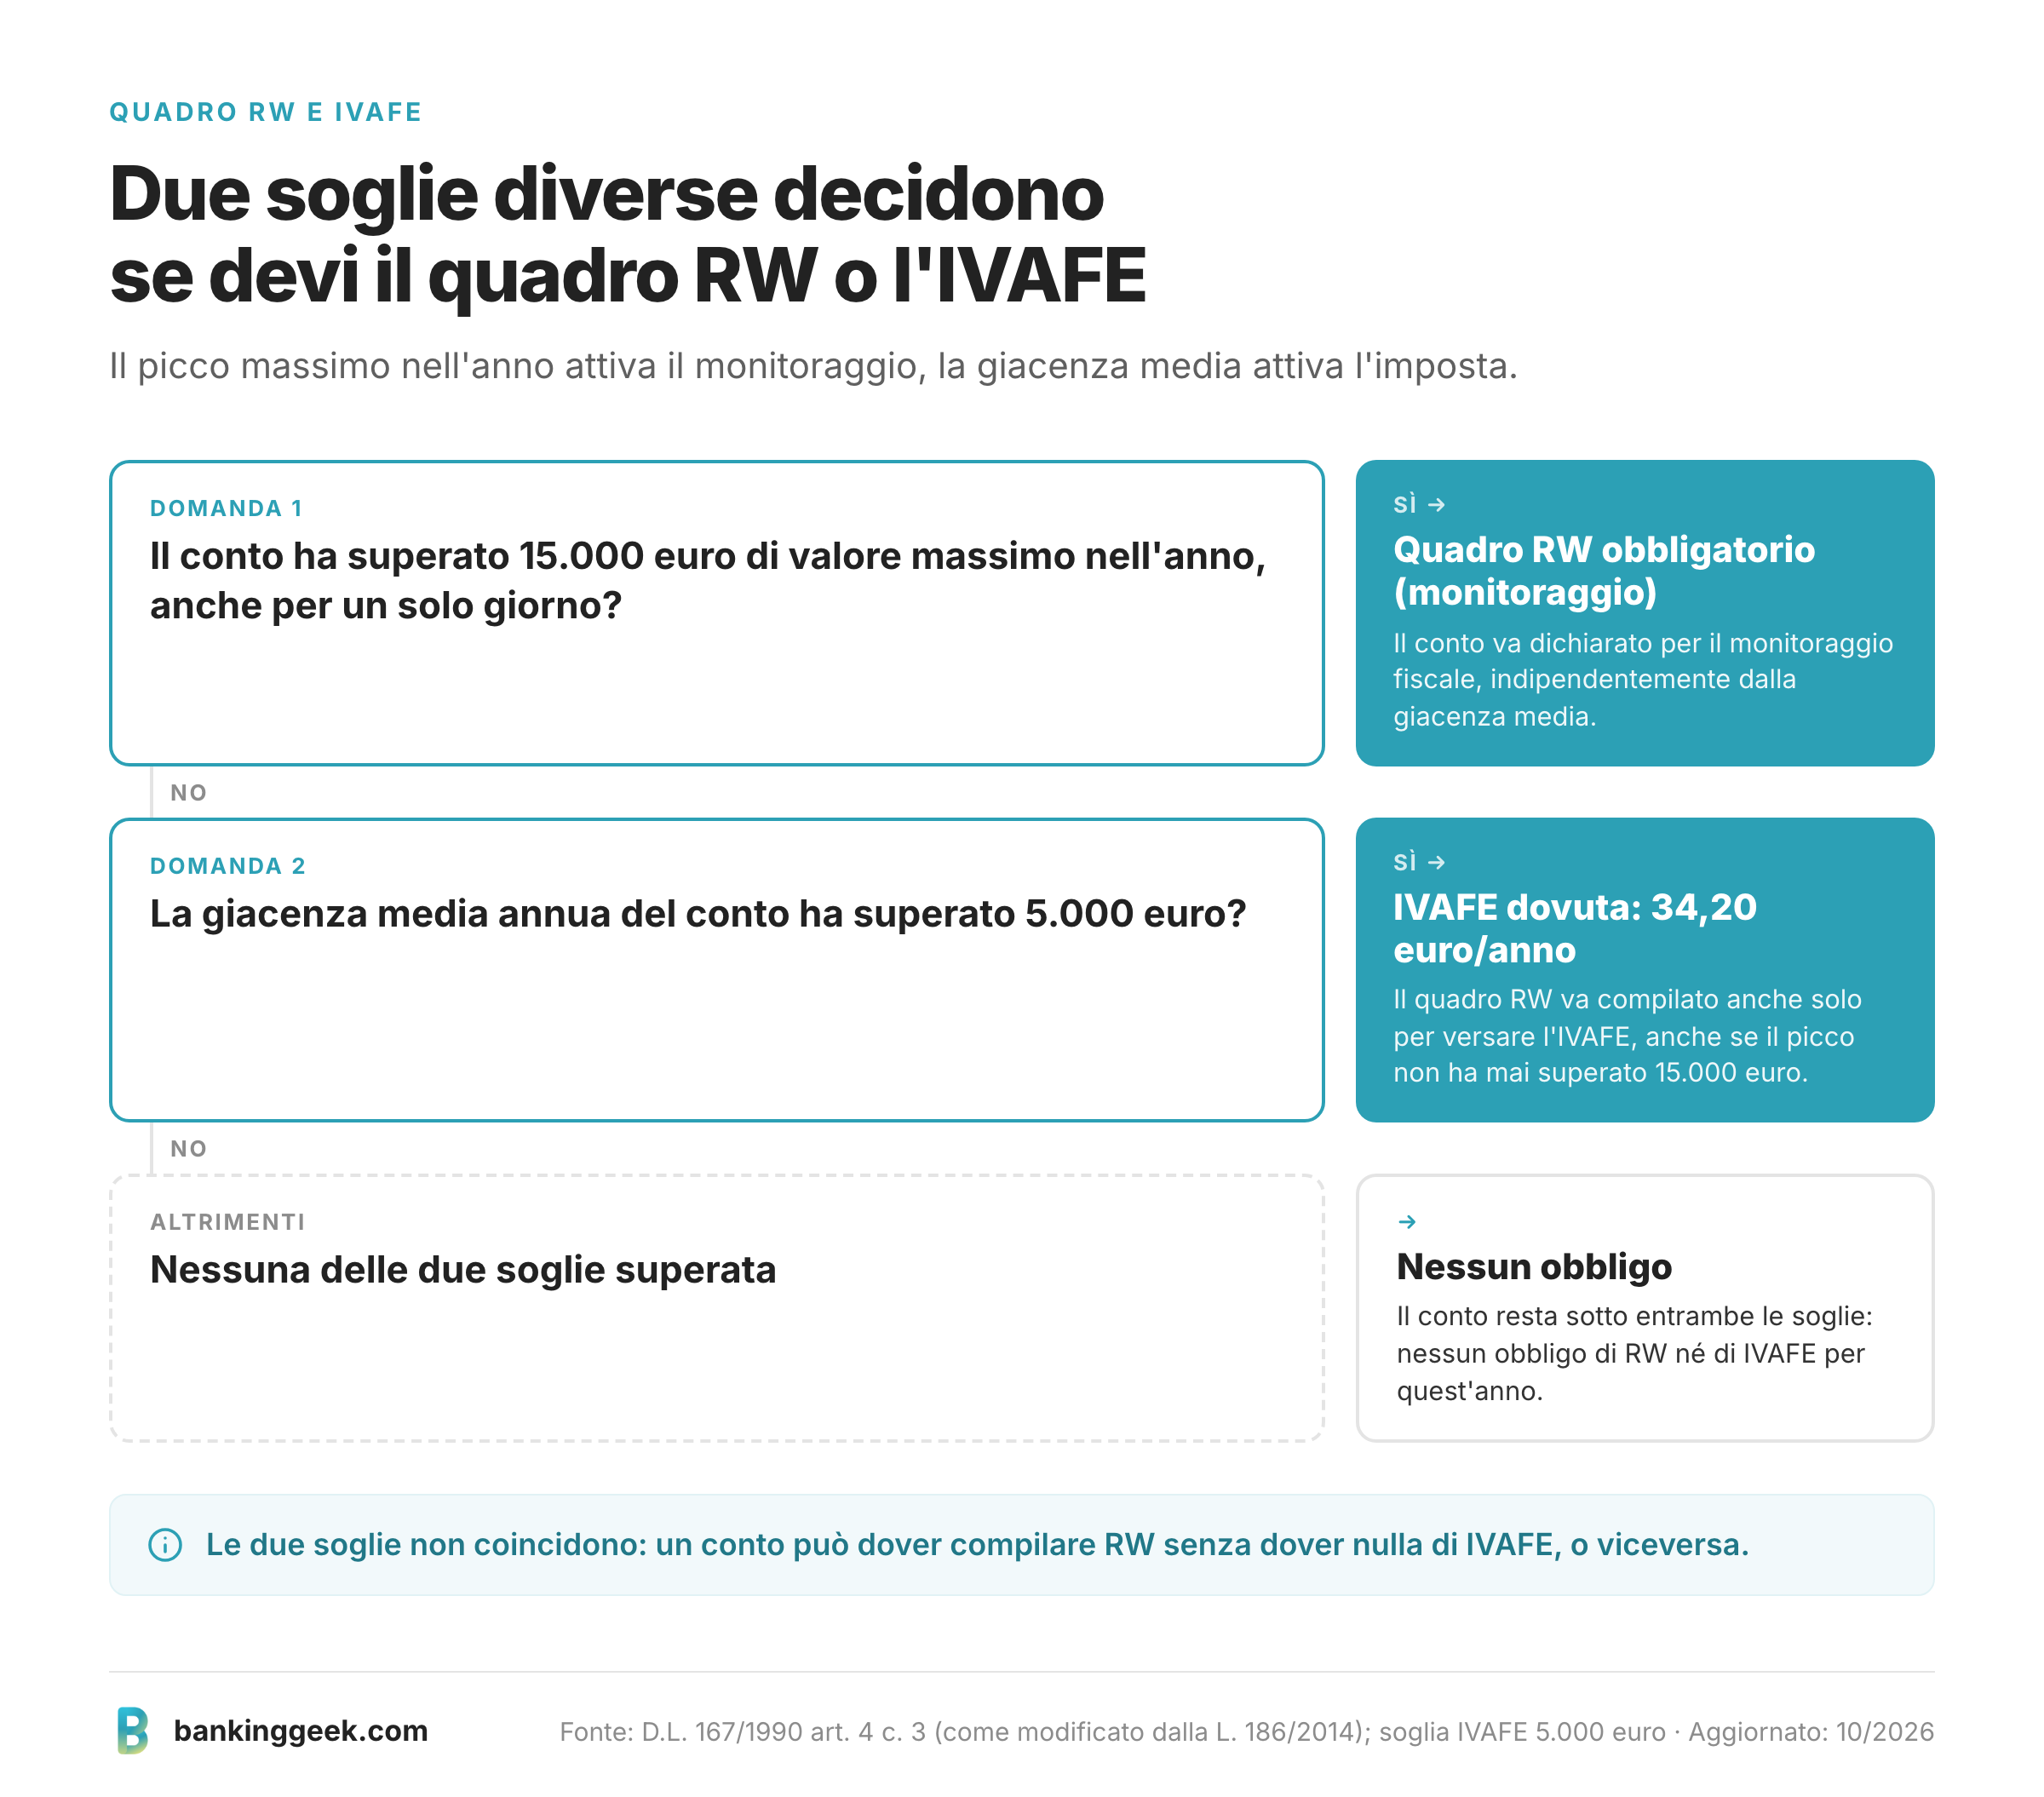
- il conto va monitorato nel quadro RW se il suo valore massimo nell'anno supera 15.000 euro, anche per un solo giorno;
- l'IVAFE (imposta sulle attività estere) scatta invece in base alla giacenza media annua, con una soglia e un calcolo diversi dal monitoraggio RW;
- nessun conto estero è davvero "al sicuro" da controlli: lo scambio automatico di dati tra banche e Fisco rende la dichiarazione la scelta più sicura.
È legale aprire un conto corrente all'estero?
Sì, aprire un conto corrente all'estero è legale per un cittadino italiano, senza alcuna autorizzazione particolare. Il diritto è rafforzato a livello europeo dalla Direttiva 2014/92/UE sui conti di pagamento, recepita in Italia con il D.Lgs. 37/2017 e inserita nel Testo Unico Bancario agli articoli 126-noviesdecies e seguenti: chiunque risieda legalmente in un paese UE può aprire un "conto di pagamento di base" in qualsiasi altro Stato membro, a prescindere dal luogo di residenza.
Una banca europea non può quindi rifiutare l'apertura solo perché il richiedente vive in un altro paese. Può farlo, invece, se il richiedente non supera i controlli antiriciclaggio e antiterrorismo (AML/CFT), oppure, in alcuni Stati membri, se possiede già un conto equivalente presso un'altra banca locale. Il diritto garantito dalla direttiva copre le operazioni essenziali:
- effettuare depositi e prelievi di contante;
- ricevere ed eseguire pagamenti, inclusi bonifici e addebiti ricorrenti;
- utilizzare una carta di pagamento spendibile online e in negozio.
Non comprende necessariamente scoperti di conto o linee di credito, e le banche possono applicare commissioni annue, purché restino "ragionevoli". Fuori dall'Unione Europea la libertà di apertura resta, ma le condizioni variano molto da paese a paese: alcuni istituti extra-UE richiedono una prova di residenza locale o una visita in filiale, allungando i tempi rispetto a un conto online aperto da remoto.
Quali documenti servono per aprire un conto estero?
Servono in genere cinque documenti: un'identità valida, il codice fiscale, una prova di residenza, la provenienza dei fondi e, a volte, documenti reddituali aggiuntivi. Nel dettaglio:
- un documento d'identità valido (carta d'identità o passaporto);
- il codice fiscale;
- una prova di residenza in Italia, come una bolletta recente o un contratto di locazione;
- una dichiarazione sulla provenienza dei fondi che verranno depositati, richiesta dalle procedure antiriciclaggio (KYC - Know Your Customer);
- in alcuni casi, documenti reddituali aggiuntivi (busta paga, dichiarazione dei redditi) o una lettera di referenze dalla banca italiana.
Il canale di apertura cambia tempi e modalità di verifica di questi documenti: una banca tradizionale extra-UE richiede quasi sempre una visita in filiale per completare l'identificazione fisica, con tempi di apertura di giorni o settimane, mentre un istituto di pagamento o una banca digitale con IBAN estero verifica l'identità interamente da remoto (videochiamata o caricamento di documenti digitali) e attiva il conto in genere entro pochi giorni lavorativi.
Dove aprire un conto corrente estero: banca tradizionale o conto online?
Si può scegliere tra una banca tradizionale estera, più completa ma più lenta da aprire, e un conto online, più rapido ed economico ma con meno servizi: la tabella seguente riassume le differenze pratiche tra i due percorsi.
| Caratteristica | Banca tradizionale estera | Conto online / istituto di pagamento |
|---|---|---|
| Apertura | Spesso richiede filiale o residenza locale | Interamente online, pochi minuti |
| Documenti | ID, prova di residenza, talvolta referenze bancarie | ID e verifica identità da remoto |
| Tempi di attivazione | Da alcuni giorni a settimane | Generalmente 1-3 giorni lavorativi |
| Valute disponibili | Di norma la valuta locale | Spesso multivaluta |
| Servizi | Gamma completa (credito, conto deposito remunerato) | Pagamenti, IBAN, carta; raramente credito |
Sul fronte dei costi, molti conti online pubblicizzano l'apertura e la gestione "gratis": nella maggior parte dei casi questo significa assenza di canone mensile, non assenza totale di costi. Restano quasi sempre a pagamento i prelievi di contante sopra una soglia mensile gratuita, l'emissione di una carta fisica aggiuntiva o la conversione valutaria oltre il cambio interbancario di base. Prima di scegliere un conto "gratuito", conviene quindi controllare il foglio informativo dell'istituto per queste voci accessorie, non solo il canone annuo.
Qualunque sia il canale scelto, il conto resta un conto estero a tutti gli effetti fiscali: cambia la comodità di apertura, non gli obblighi di dichiarazione descritti nelle prossime sezioni. L'IBAN del conto estero segue inoltre lo standard internazionale IBAN (International Bank Account Number): un codice che identifica in modo univoco il conto e il paese in cui è detenuto, necessario per inviare o ricevere bonifici SEPA all'interno dell'area euro senza costi aggiuntivi di conversione.
Quando devo dichiarare il conto corrente estero nel quadro RW?
Devi dichiarare il conto corrente estero nel quadro RW quando il suo valore massimo nell'anno supera 15.000 euro, anche per un solo giorno. La soglia è fissata dall'articolo 4, comma 3, del D.L. 167/1990 (come modificato dalla L. 186/2014) ed è cumulativa su tutti i conti correnti e i libretti di risparmio detenuti presso lo stesso intermediario estero: due conti da 9.000 euro ciascuno presso la stessa banca superano insieme la soglia, anche se nessuno dei due la supera singolarmente.
Dal 2023 (Legge di Bilancio 2023), una precisazione spesso assente dalle guide online riguarda le criptovalute: quelle detenute su wallet o exchange estero vanno sempre indicate nel quadro RW, indipendentemente dal loro valore. La soglia dei 15.000 euro vale infatti solo per conti correnti e libretti bancari o postali, non per le attività finanziarie estere in generale.
Esempio pratico. Un conto estero tocca 18.000 euro per un solo giorno di agosto, poi scende e chiude l'anno con una giacenza media di 6.000 euro. Il conto va comunque dichiarato nel quadro RW, per due motivi distinti: il picco di 18.000 euro fa scattare l'obbligo di monitoraggio (soglia 15.000 €), mentre la giacenza media di 6.000 euro fa scattare separatamente l'obbligo di versare l'IVAFE (soglia 5.000 €, vedi sezione successiva).
Quanto costa l'IVAFE sul conto corrente estero?
L'IVAFE su un conto corrente o libretto di risparmio estero intestato a una persona fisica costa 34,20 euro all'anno (100 euro per i soggetti diversi dalle persone fisiche), ed è dovuta quando la giacenza media annua del conto supera 5.000 euro. Questo è un obbligo distinto dal monitoraggio RW appena descritto: scatta in base alla giacenza media, non al picco massimo, quindi può essere dovuto anche se il conto non ha mai superato i 15.000 euro della soglia di monitoraggio. Se il conto è stato aperto o chiuso durante l'anno, l'importo si riduce in proporzione ai giorni di effettiva disponibilità; nei conti cointestati, soglia e imposta si calcolano sulla sola quota di competenza di ciascun titolare. È l'equivalente estero dell'imposta di bollo sui conti correnti italiani, con soglie e importi diversi.
Per le altre attività finanziarie estere diverse dai conti correnti - ad esempio conti deposito, titoli, fondi o polizze detenuti all'estero - il calcolo cambia radicalmente: non più un importo fisso, ma un'aliquota proporzionale del 2 per mille (0,2%) sul valore della attività. Dal 2024, la Legge di Bilancio ha introdotto un'aliquota raddoppiata al 4 per mille (0,4%) per le attività finanziarie detenute in paesi o territori a fiscalità privilegiata.
Poiché le due soglie misurano grandezze diverse (valore massimo raggiunto contro giacenza media) e generano obblighi che possono anche non coincidere, la tabella seguente riassume le quattro combinazioni possibili:
| Picco massimo nell'anno | Giacenza media annua | Obbligo quadro RW (monitoraggio) | IVAFE da versare |
|---|---|---|---|
| Sopra 15.000 € | Sopra 5.000 € | Sì | Sì (34,20 €) |
| Sopra 15.000 € | Sotto 5.000 € | Sì | No |
| Sotto 15.000 € | Sopra 5.000 € | Sì (solo per IVAFE) | Sì (34,20 €) |
| Sotto 15.000 € | Sotto 5.000 € | No | No |
Cosa succede se non dichiari il conto corrente estero?
Le sanzioni per il conto corrente estero non dichiarato nel quadro RW vanno dal 3% al 15% del valore non dichiarato per i paesi che applicano lo scambio di informazioni con l'Italia, e dal 6% al 30% per i conti detenuti in paesi o territori a fiscalità privilegiata (black list). Se la dichiarazione viene presentata in ritardo ma entro 90 giorni dalla scadenza, si applica invece una sanzione fissa di 250 euro. Per le attività detenute in paesi black list si applica inoltre una presunzione legale, prevista dall'articolo 12 del D.L. 78/2009: le somme non dichiarate si considerano derivanti da reddito sottratto a tassazione, salvo prova contraria del contribuente, con un conseguente raddoppio delle sanzioni per l'imposta sul reddito evasa.
In pratica, l'omissione viene scoperta più spesso di quanto si pensi. Gran parte dei paesi europei e numerosi paesi extra-UE partecipano allo scambio automatico di informazioni finanziarie (CRS - Common Reporting Standard, e la direttiva DAC europea): le banche estere trasmettono periodicamente i dati dei conti dei clienti italiani all'Agenzia delle Entrate. Quando i dati ricevuti non coincidono con quanto dichiarato, l'Agenzia invia una lettera di compliance, con cui invita il contribuente a regolarizzare la propria posizione presentando una dichiarazione integrativa prima che la mancata dichiarazione si trasformi in un accertamento con sanzioni piene.
Un conto corrente estero è pignorabile?
Sì, un conto corrente estero è pignorabile: non esiste alcun conto, in nessun paese, che sia immune per legge dal pignoramento. Il denaro depositato su un conto all'estero resta parte del patrimonio del titolare e può essere raggiunto dai creditori italiani, incluso il Fisco, attraverso gli strumenti di cooperazione fiscale e di recupero crediti transfrontaliero previsti tra gli Stati membri dell'Unione Europea (in particolare la Direttiva 2010/24/UE sull'assistenza reciproca per il recupero dei crediti fiscali) e, in misura variabile, attraverso accordi bilaterali con paesi extra-UE. La procedura è più lenta e più costosa di un pignoramento su un conto italiano, ma non è impossibile.
Lo stesso scambio automatico di informazioni (CRS/DAC) descritto nella sezione precedente rende, nella pratica, sempre più difficile che un conto estero resti davvero "invisibile" al Fisco italiano: un conto dichiarato correttamente è anche un conto che le autorità italiane sanno dove si trova, e quindi possono raggiungere se necessario. L'idea di un conto all'estero come scudo automatico contro pignoramenti o accertamenti è quindi un mito, non una strategia legale affidabile.
Domande frequenti sul conto corrente estero
Qual è il conto corrente estero migliore?
Non esiste un conto estero migliore in assoluto: la scelta dipende dalla valuta che serve più spesso, dalla frequenza di utilizzo e dal tipo di operazioni (semplici pagamenti o anche credito e risparmio). Un conto online è in genere la via più rapida ed economica per iniziare; una banca tradizionale resta preferibile per chi ha bisogno di una gamma di servizi più ampia.
Cos'è l'IBAN di un conto corrente estero?
È il codice che identifica in modo univoco il conto e il paese in cui è detenuto, secondo lo standard internazionale IBAN. Serve per inviare o ricevere bonifici, inclusi quelli SEPA all'interno dell'area euro, senza costi aggiuntivi di conversione.
Un conto corrente estero può essere davvero gratuito?
Nella maggior parte dei casi "gratuito" significa solo assenza di canone mensile. Restano quasi sempre a pagamento i prelievi di contante sopra una soglia gratuita, l'emissione di una carta fisica aggiuntiva o la conversione valutaria oltre il cambio interbancario di base.
Le criptovalute detenute all'estero vanno dichiarate nel quadro RW?
Sì, sempre. Dal 2023 (Legge di Bilancio 2023) le criptovalute su wallet o exchange estero vanno indicate nel quadro RW indipendentemente dal loro valore: la soglia dei 15.000 euro vale solo per conti correnti e libretti bancari o postali.
Qual è la differenza tra quadro RW e IVAFE?
Il quadro RW è l'obbligo di monitoraggio: scatta se il valore massimo del conto nell'anno supera 15.000 euro, anche per un solo giorno. L'IVAFE è un'imposta separata, dovuta se la giacenza media annua supera 5.000 euro. Le due soglie misurano cose diverse e possono non coincidere.
Se ho più conti esteri con la stessa banca, le soglie si contano separatamente?
No. La soglia di 15.000 euro per il monitoraggio RW è cumulativa su tutti i conti correnti e i libretti detenuti presso lo stesso intermediario estero: due conti da 9.000 euro ciascuno superano insieme la soglia.
Un conto estero con saldo sotto i 5.000 euro va dichiarato?
Se il conto non supera mai 15.000 euro di picco nell'anno e la giacenza media resta sotto i 5.000 euro, non ci sono obblighi né di monitoraggio RW né di IVAFE. Basta però un solo giorno sopra 15.000 euro di picco per far scattare comunque l'obbligo di monitoraggio.