
In breve: un'associazione deve aprire un conto corrente intestato all'ente stesso, non al presidente o a un socio, e per farlo serve lo statuto, l'atto costitutivo, il codice fiscale dell'associazione e il verbale di nomina del legale rappresentante. L'imposta di bollo è di 100 euro l'anno come per qualsiasi ente, ma le ASD affiliate al CONI e gli ETS iscritti al RUNTS possono essere esenti. In questa guida trovi il confronto tra le principali banche (alcune, come Sparkasse, senza canone), i documenti da preparare e le regole fiscali per ogni tipo di associazione.
Perché un'associazione ha bisogno di un conto corrente dedicato
Un'associazione deve avere un conto corrente intestato all'ente stesso, non al presidente o a un socio. Non è solo una buona pratica: è un requisito di trasparenza che condiziona l'accesso a diversi regimi, dal regime forfettario della Legge 398/1991 per le associazioni sportive alle agevolazioni fiscali riservate agli Enti del Terzo Settore (ETS) iscritti al RUNTS. Usare il conto personale di un socio per i movimenti dell'associazione rende difficile dimostrare la natura non lucrativa delle entrate e delle uscite in caso di controllo, ed è una delle cause più comuni di contestazioni fiscali alle piccole associazioni.
Un conto dedicato serve inoltre a separare con chiarezza le quote associative, i contributi, le entrate da eventi o sponsorizzazioni e le spese di gestione dal patrimonio personale di chi amministra l'associazione, un passaggio che banche, revisori e in alcuni casi lo stesso statuto richiedono esplicitamente.
Niente di complicato, ma è il primo passo da non saltare.
Quali documenti servono per aprire un conto corrente per un'associazione
Le banche richiedono generalmente lo stesso nucleo di documenti, a prescindere dal tipo di associazione:
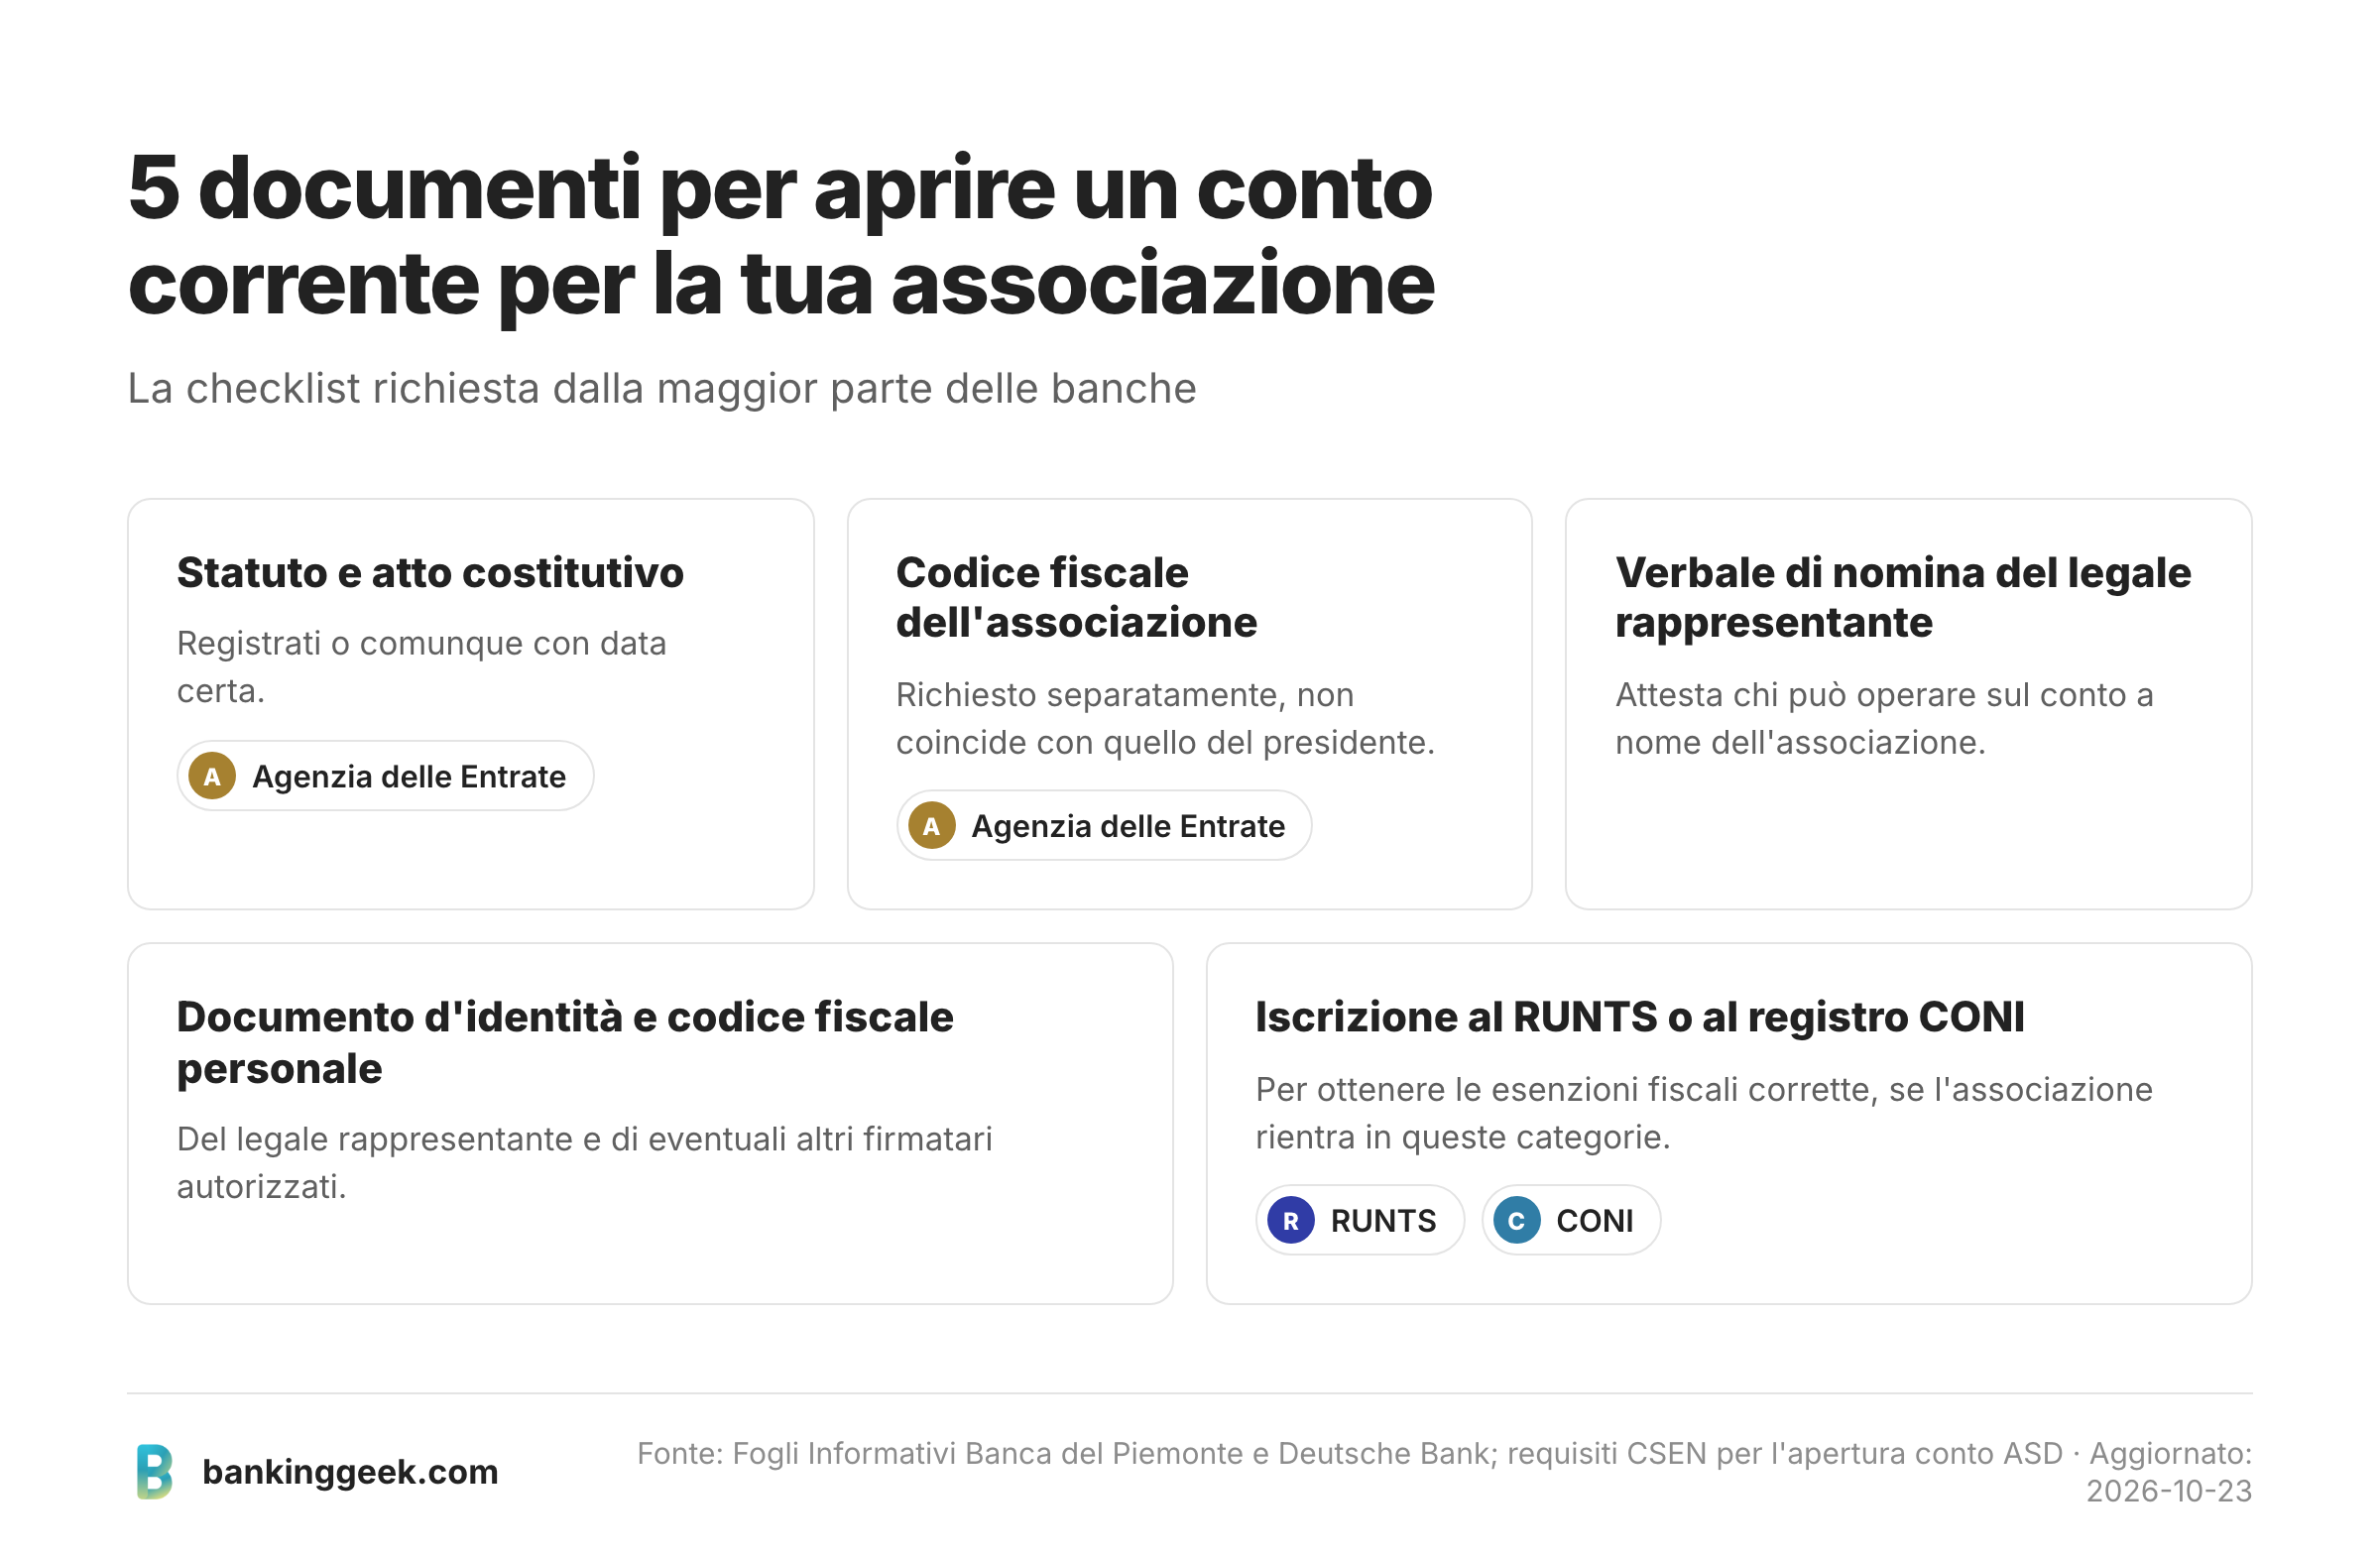
- Statuto e atto costitutivo dell'associazione, registrati o comunque con data certa
- Codice fiscale dell'associazione (richiesto all'Agenzia delle Entrate, non coincide con quello del presidente)
- Verbale di nomina del legale rappresentante (presidente o altra carica con potere di firma), che attesti chi può operare sul conto
- Documento d'identità e codice fiscale personale del legale rappresentante e di eventuali altri firmatari autorizzati
- Iscrizione al RUNTS o al registro CONI, se l'associazione rientra in queste categorie, perché è il documento che permette alla banca di applicare le esenzioni fiscali corrette (vedi la sezione sull'imposta di bollo più avanti)
Le banche sottopongono comunque l'apertura a una propria valutazione (lo segnalano esplicitamente, ad esempio, sia Banca del Piemonte che Deutsche Bank nei rispettivi Fogli Informativi), quindi è utile prenotare un appuntamento in filiale piuttosto che tentare l'apertura online per un conto associativo, soprattutto la prima volta.
Le associazioni pagano l'imposta di bollo sul conto corrente?
Sì, in linea generale: le associazioni pagano 100 euro l'anno di imposta di bollo sul conto corrente, lo stesso importo previsto per imprese, titolari di partita IVA ed enti in generale (contro i 34,20 euro l'anno applicati ai conti di persone fisiche). Attenzione a un equivoco frequente: l'esenzione prevista per i conti con giacenza media annua sotto i 5.000 euro si applica solo ai conti intestati a persone fisiche, non alle associazioni, quindi non è un modo per evitare il bollo su un conto associativo.
Esistono però due esenzioni specifiche:
- Associazioni sportive dilettantistiche (ASD/SSD) affiliate al CONI: dal 1° gennaio 2019 sono esenti dall'imposta di bollo su documenti, estratti conto e ricevute, grazie alla Legge di Bilancio 2019 (Legge n. 145/2018, comma 646). Prima di questa norma l'esenzione era riservata solo alle ONLUS.
- Enti del Terzo Settore (ETS) iscritti al RUNTS, incluse le Associazioni di Promozione Sociale (APS) e le Organizzazioni di Volontariato (ODV): l'esenzione dal bollo sugli atti e documenti, inclusi gli estratti conto, è prevista dall'articolo 82 del Codice del Terzo Settore (D.Lgs. 117/2017), ma si applica solo alle associazioni effettivamente iscritte nel Registro Unico Nazionale del Terzo Settore o nei registri regionali APS.
In entrambi i casi è la banca a dover verificare l'iscrizione (al registro CONI o al RUNTS) prima di applicare l'esenzione: alcune banche richiedono una dichiarazione sostitutiva firmata o l'invio della documentazione via PEC, quindi è utile portare già pronta la prova di iscrizione al momento dell'apertura del conto.
Senza una di queste due iscrizioni, l'associazione paga il bollo per intero.
Conto corrente per associazioni: confronto tra le principali banche
Ogni banca propone condizioni diverse per i conti dedicati alle associazioni. Ecco un confronto basato sulle condizioni pubblicate dalle singole banche al momento della verifica:
| Banca / conto | Canone | Operazioni incluse | Carta | Home banking |
|---|---|---|---|---|
| Sparkasse: Conto Non Profit | 0 euro (nessun canone di tenuta conto) | Registrazione operazioni in accredito e addebito gratuita | Sparkasse Card Business inclusa | Servizio ISI-business incluso |
| BCC Abruzzi e Molise: Conto Associazione | 0 euro di canone base (zero spese Internet Banking) | Non pubblicato in modo uniforme | Carnet assegni a costo zero | INBANK incluso |
| BCC / Conto Corrente Semplice (Gruppo Iccrea, per piccole e medie non profit) | 2 euro/mese | 40 operazioni/anno allo sportello + operazioni illimitate da self-service | Carta di debito gratuita | Attivazione e canone gratuiti |
| Deutsche Bank: conto per enti, trust e associazioni | 3 euro/mese | 50 operazioni/trimestre, poi 1,25 euro a operazione | Non specificata sul sito pubblico | "La Mia Banca" gratuita; db Corporate Banking Web2 a 5 euro/mese |
| Intesa Sanpaolo: Conto corrente per il Terzo Settore | da 3 euro/mese (fino a 25 euro/mese per operazioni illimitate; sconto a 15 euro/mese per enti religiosi) | Da 30 a 80 operazioni trimestrali secondo il piano, illimitate nei piani superiori | Carta Debit Plus a 1,50 euro/mese | Incluso, dettagli tramite il Gestore Terzo Settore |
| Credit Agricole: Conto Associazioni | 5 euro/mese | Non pubblicato in modo uniforme | Carta di debito Crédit Agricole BANCOMAT incluso | Home Banking versione Piccole Imprese incluso |
| Banca del Piemonte: Conto BP Non Profit | 9 euro/trimestre | Operazioni illimitate incluse nel canone | Debito gratuita, credito 40,65 euro/anno | CO.RE. Banking gratuito |
| Civibank / Volksbank: conti non profit regionali (Alto Adige/Trentino) | Fino a "zero spese" per alcune categorie, importo non sempre pubblicato: chiedere una quotazione in filiale | Non pubblicato in modo uniforme | Carta business inclusa | Variabile, spesso a costo ridotto con l'internet banking della banca |
| Poste Italiane: Conto BancoPosta Business Link (non dedicato alle associazioni, ma spesso usato per comodità di sportello) | 12 euro/mese, azzerabile per 9-12 mesi con promozione attiva fino al 15.12.2026 | Bonifici online gratuiti | Debito con cashback 0,5% | App e internet banking inclusi |
Due dettagli aggiuntivi su Credit Agricole e Intesa Sanpaolo meritano attenzione. Il Conto Associazioni di Credit Agricole pubblicizza anche l'esenzione dall'imposta di bollo come caratteristica del prodotto e la possibilità di anticipare fino all'80% dei crediti maturati dall'Agenzia delle Entrate per il 5 per mille, un servizio pensato proprio per le associazioni beneficiarie di questo contributo. Intesa Sanpaolo riserva un'offerta più conveniente, a canone ridotto, alle organizzazioni non profit che sono anche enti religiosi.
Esiste infine una categoria diversa di conto, quella dei conti di pagamento offerti da fintech come Tot, che non sono conti correnti bancari in senso tecnico ma strumenti di pagamento con IBAN italiano. Tot pubblicizza per la propria associazione un'imposta di bollo di soli 2 euro l'anno invece dei 100 euro previsti per un conto corrente aziendale tradizionale: la differenza dipende dalla classificazione normativa dello strumento (conto di pagamento assimilato a una carta prepagata con IBAN, tariffata diversamente dal conto corrente bancario) e non da un'esenzione generale per le associazioni, quindi va verificata caso per caso con il fornitore prima di considerarla una regola generale. Tot richiede inoltre che l'associazione abbia un massimo di 5 soci fondatori per poter aprire il conto.
Le banche regionali dell'Alto Adige e del Trentino (Civibank, Sparkasse, Volksbank) meritano una menzione separata: pubblicizzano conti "a zero spese" per associazioni culturali, sociali e sportive, ma non indicano un importo verificabile sul sito pubblico. Se la propria associazione ha sede in quell'area, vale la pena chiedere direttamente in filiale: il risparmio rispetto alle altre opzioni può essere significativo.
Poste Italiane non ha, tra i prodotti pubblicamente consultabili, un conto corrente specificamente dedicato alle associazioni: i Conti BancoPosta Business sono pensati per liberi professionisti e piccole imprese. Resta un'opzione praticabile per associazioni che hanno già rapporti con gli uffici postali o che preferiscono una rete di sportelli molto ampia, ma non offre le condizioni pensate per il non profit che si trovano altrove.
Conto corrente per ASD (associazioni sportive dilettantistiche): cosa cambia
Per le ASD e le SSD (società sportive dilettantistiche) affiliate al CONI, il punto fiscale più rilevante è l'esenzione dall'imposta di bollo sugli estratti conto, in vigore dal 2019 (Legge 145/2018, comma 646). È una norma distinta dal regime forfettario della Legge 398/1991, che riguarda invece la tassazione dei proventi commerciali dell'associazione: le due agevolazioni possono coesistere, ma rispondono a esigenze diverse e vanno verificate separatamente con il proprio commercialista.
Per ottenere l'esenzione dal bollo, la banca deve poter verificare l'affiliazione al CONI: in genere basta presentare il certificato di affiliazione in corso di validità al momento dell'apertura o del rinnovo del conto.
Conto corrente per ETS, APS e ODV: cosa cambia
Per gli Enti del Terzo Settore, incluse le Associazioni di Promozione Sociale (APS) e le Organizzazioni di Volontariato (ODV), l'esenzione dall'imposta di bollo discende dall'articolo 82 del Codice del Terzo Settore (D.Lgs. 117/2017) ed è condizionata all'iscrizione effettiva nel RUNTS o nel relativo registro regionale o provinciale APS, dove l'ente ha la propria sede legale. Senza questa iscrizione formale, anche un'associazione che svolge di fatto attività di terzo settore non ha diritto all'esenzione e paga l'imposta ordinaria di 100 euro l'anno.
Alcune banche, come riportano analisi specializzate sul tema, chiedono una dichiarazione sostitutiva o l'invio via PEC della prova di iscrizione prima di applicare l'esenzione in automatico: è quindi consigliabile portare già pronta questa documentazione al momento dell'apertura o del primo rinnovo annuale del conto, per evitare di pagare il bollo per errore e doverlo poi recuperare.
Conto corrente per un'associazione non riconosciuta: cosa sapere
Un'associazione non riconosciuta, cioè senza iscrizione al RUNTS, al registro CONI o ad altri registri che diano accesso a esenzioni specifiche, può aprire comunque un conto corrente dedicato seguendo lo stesso percorso documentale descritto sopra (statuto, atto costitutivo, codice fiscale, verbale di nomina del legale rappresentante). La differenza principale è fiscale: senza una delle due iscrizioni che danno diritto all'esenzione, l'associazione paga l'imposta di bollo per intero, 100 euro l'anno, come qualunque altro ente.
Questo non significa che l'associazione non possa comunque scegliere un conto a basso costo: diversi istituti, in particolare le BCC, propongono canoni contenuti anche senza richiedere lo status di ETS o ASD, proprio perché pensati per organizzazioni di piccole dimensioni con esigenze operative semplici.
Come scegliere il conto corrente giusto per la propria associazione
La scelta dipende soprattutto da due fattori: il volume di operazioni annue e la disponibilità di una filiale fisica vicina.
- Per un'associazione piccola, con pochi movimenti all'anno e attenzione ai costi, Sparkasse Conto Non Profit (zero canone) o il Conto Corrente Semplice delle BCC (2 euro/mese, 40 operazioni gratuite allo sportello) restano le opzioni più economiche tra quelle con condizioni pubblicate in modo trasparente.
- Per un'associazione che vuole una rete di filiali più ampia o servizi di home banking più strutturati, Intesa Sanpaolo, Banca del Piemonte, Credit Agricole o Deutsche Bank offrono condizioni competitive, con piani a canone crescente in base al volume di operazioni.
- Per un'associazione con sede in Alto Adige o Trentino, vale la pena chiedere direttamente a Civibank o Volksbank: i conti "zero spese" per il non profit, se applicabili alla propria categoria, possono eliminare del tutto il canone.
- Per un'associazione che riceve il 5 per mille e vuole anticiparne l'incasso, il Conto Associazioni di Credit Agricole offre questa possibilità fino all'80% del credito maturato, un servizio che nessun altro conto in questo confronto offre.
- Un'associazione che preferisce un conto di pagamento 100% online, senza filiale, può valutare anche Tot, verificando con il fornitore l'esatta classificazione fiscale dello strumento prima di contare su un'imposta di bollo ridotta.
- In ogni caso, prima di scegliere la banca, verificare se l'associazione ha diritto all'esenzione dal bollo (ASD affiliata al CONI o ETS iscritto al RUNTS): è un risparmio di 100 euro l'anno che vale la pena richiedere fin dall'apertura del conto, non recuperare in un secondo momento.
Domande frequenti
Un'associazione non riconosciuta può aprire un conto corrente?
Sì. Serve comunque lo statuto, l'atto costitutivo, il codice fiscale dell'associazione e il verbale di nomina del legale rappresentante, ma non è richiesta nessuna iscrizione a registri speciali. L'unica differenza è che l'associazione non ha diritto alle esenzioni dal bollo riservate alle ASD affiliate al CONI o agli ETS iscritti al RUNTS.
Quanto costa un conto corrente per un'associazione?
Varia da circa 2 euro al mese (BCC Conto Corrente Semplice) a 9 euro a trimestre (Banca del Piemonte) tra le opzioni con un canone pubblicato chiaramente, più l'eventuale imposta di bollo di 100 euro l'anno se l'associazione non ha diritto a un'esenzione.
Un'ASD deve avere un conto corrente intestato all'associazione?
Sì, il conto deve essere a nome dell'associazione e non del presidente o di un socio, per garantire la trasparenza richiesta dal regime della Legge 398/1991 e dalle regole di affiliazione CONI.
Le ONLUS pagano l'imposta di bollo sul conto corrente?
Le ONLUS storiche, in attesa della piena operatività del RUNTS, mantengono generalmente le agevolazioni fiscali previgenti; con il passaggio al nuovo Codice del Terzo Settore, l'esenzione dal bollo passa progressivamente dal vecchio regime ONLUS all'iscrizione al RUNTS come ETS. In caso di dubbio sul proprio stato transitorio, è opportuno verificare con il proprio commercialista o direttamente con l'Agenzia delle Entrate.
Cosa succede se la banca non applica l'esenzione dal bollo anche se l'associazione ne ha diritto?
È possibile presentare alla banca una dichiarazione sostitutiva o la prova di iscrizione al RUNTS o al registro CONI, anche via PEC. Se la banca continua ad applicare il bollo per errore, l'importo versato in eccesso può essere oggetto di richiesta di rimborso o di conguaglio nei periodi successivi.
Serve il codice fiscale dell'associazione o basta quello del presidente?
Serve il codice fiscale dell'associazione, richiesto separatamente all'Agenzia delle Entrate: non coincide con il codice fiscale personale del presidente o del legale rappresentante, che viene comunque richiesto come documento aggiuntivo per l'apertura del conto.
Un conto corrente per associazioni ha un IBAN diverso da quello di un conto privato?
No, la struttura dell'IBAN è identica a quella di qualsiasi altro conto corrente italiano: cambia solo l'intestazione del conto, che deve essere a nome dell'associazione.