
Unicaja Banco es la sexta entidad financiera de España por volumen de activos y cotiza en el IBEX 35 desde 2017. Con sede en Málaga y una red de más de 860 oficinas repartidas por todo el país, el banco resultante de la fusión con Liberbank combina un balance sólido con una reputación de atención al cliente que, según los usuarios en plataformas independientes, deja mucho que desear. En este análisis repasamos su historia con Liberbank, sus resultados financieros de 2026, las opiniones reales de sus clientes y las condiciones actualizadas de su Cuenta Online, para que puedas decidir con datos si te conviene abrir una cuenta con esta entidad.
¿Qué es Unicaja Banco y de dónde viene?
Unicaja Banco nació en 2011 a partir de la transformación del Monte de Piedad y Caja de Ahorros de Ronda, Cádiz, Almería, Málaga, Antequera y Jaén, la histórica caja de ahorros andaluza fundada en el siglo XIX. Diez años después, el 30 de julio de 2021, se inscribió en el Registro Mercantil de Málaga la fusión por absorción de Liberbank, un proceso que había comenzado en 2018, se interrumpió en 2019 y se retomó definitivamente en octubre de 2020. El resultado de aquella operación fue un banco con casi 113.000 millones de euros en activos, 1.400 oficinas, 9.700 empleados y más de 4,5 millones de clientes, convertido de golpe en el quinto banco español por tamaño y con presencia en el 80% del territorio nacional. Hoy, cinco años después de la fusión, Unicaja mantiene su sede social y operativa en Málaga y su principal accionista sigue siendo la Fundación Bancaria Unicaja, con una participación del 31,22% del capital.
Resultados financieros de Unicaja en 2026
El primer semestre de 2026 dejó cifras claramente positivas para el banco andaluz. El grupo Unicaja registró un beneficio neto atribuido de 361 millones de euros entre enero y junio, un 7,1% más que los 338 millones del mismo periodo de 2025, con un resultado consolidado antes de impuestos de 506 millones. El consejo de administración aprobó además un dividendo a cuenta de 8,44 céntimos por acción, un 28% más que el año anterior, dentro de un objetivo de repartir hasta el 95% del beneficio consolidado de 2026 en tres pagos.
A cierre de 2025, los activos totales del grupo ascendían a 98.428 millones de euros, lo que sitúa a Unicaja como la sexta mayor entidad financiera española por volumen de balance. Estos datos confirman una entidad financieramente saneada y en crecimiento, algo que conviene tener en cuenta frente al aluvión de opiniones negativas de usuarios que veremos más adelante: la solidez del banco como empresa y la experiencia del cliente en el día a día son, en este caso, dos historias bastante distintas.
Red de oficinas: una reducción notable tras la fusión
Uno de los efectos menos comentados de la integración con Liberbank es la reestructuración de la red de sucursales. Si en el momento de cerrarse la fusión, en julio de 2021, el banco contaba con 1.400 oficinas y 9.700 empleados, a cierre de 2025 esa cifra había bajado a 945 oficinas y 7.281 empleados, una reducción de aproximadamente el 32% en el número de sucursales en poco más de cuatro años. Según la última presentación de resultados de la entidad, a junio de 2026 la red se sitúa ya en 866 oficinas, una reducción adicional en apenas seis meses que confirma que el cierre de sucursales sigue en marcha.
Este proceso de cierre y consolidación de oficinas, habitual tras cualquier fusión bancaria en España, coincide en el tiempo con una parte relevante de las quejas que analizamos en el siguiente apartado: clientes que reportan cajeros averiados con frecuencia y dificultades para recibir atención presencial en su oficina habitual. No es un dato que aparezca en las páginas de opiniones agregadas, pero ayuda a entender el contexto detrás de varias de las quejas más repetidas.
Opiniones de clientes: lo positivo y lo negativo
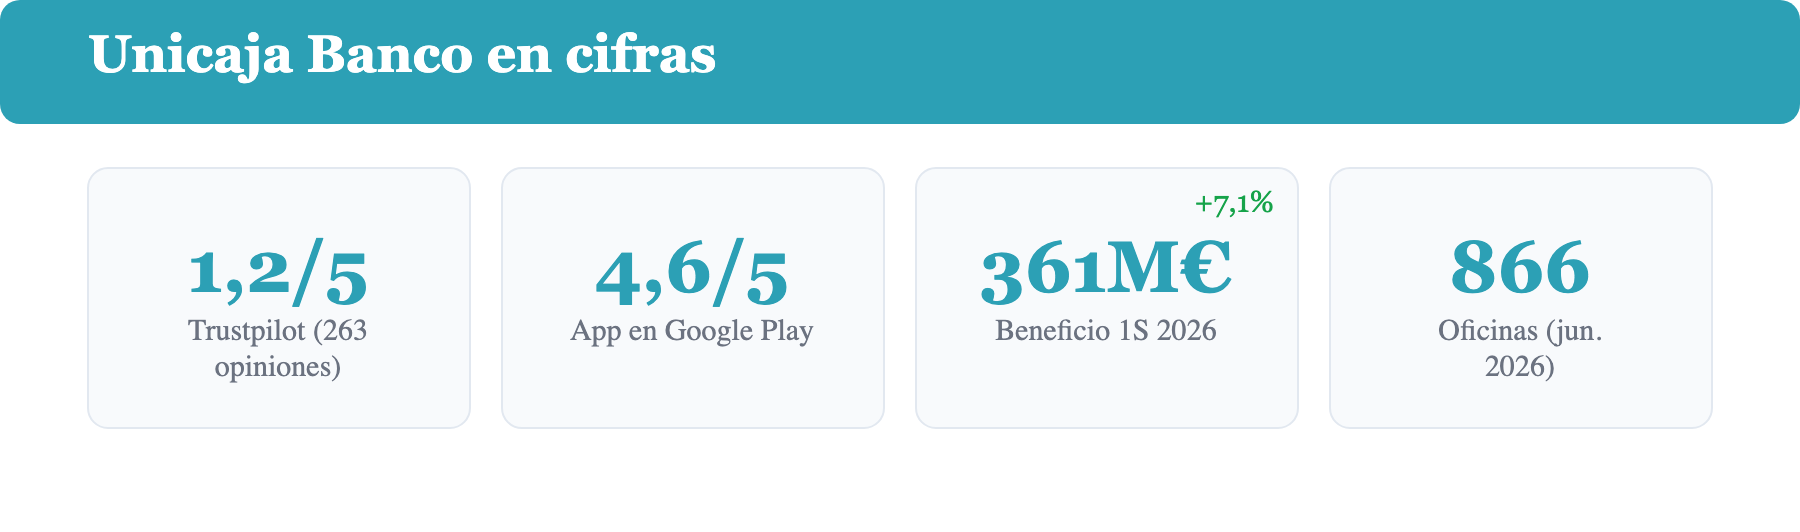
Unicaja Banco presenta dos caras completamente distintas según la plataforma que consultes: 1,2 sobre 5 estrellas en Trustpilot (263 opiniones) frente a 4,6 sobre 5 en Google Play (más de 76.000 valoraciones) para su aplicación de banca online.
Esta brecha es la clave para entender la reputación real del banco.
Lo positivo: la aplicación móvil recibe una valoración alta y consistente, con varios testimonios que destacan la rapidez de la contratación online, con la tarjeta aprobada en apenas dos días, y una banca digital resolutiva en el día a día. El comparador Rastreator, además, concluye que la mayoría de los clientes de Unicaja ha tenido una experiencia positiva en general, un veredicto que conviene tener en cuenta frente al aluvión de críticas de otros portales independientes.
Lo negativo: en Trustpilot, en torno al 95% de las 263 opiniones son de una sola estrella, y las reseñas negativas siguen llegando de forma reciente, con críticas publicadas todavía en octubre de 2026. Los motivos más repetidos son las comisiones por prácticamente cualquier gestión, una atención al cliente calificada como deficiente y poco profesional, problemas con transferencias entre cuentas de distintas entidades, y cajeros automáticos que, según varios usuarios, fallan con frecuencia. Esta percepción negativa se concentra en la atención presencial y telefónica y en la política de comisiones, no en la tecnología del banco.
Cuenta Online Unicaja: condiciones y beneficios
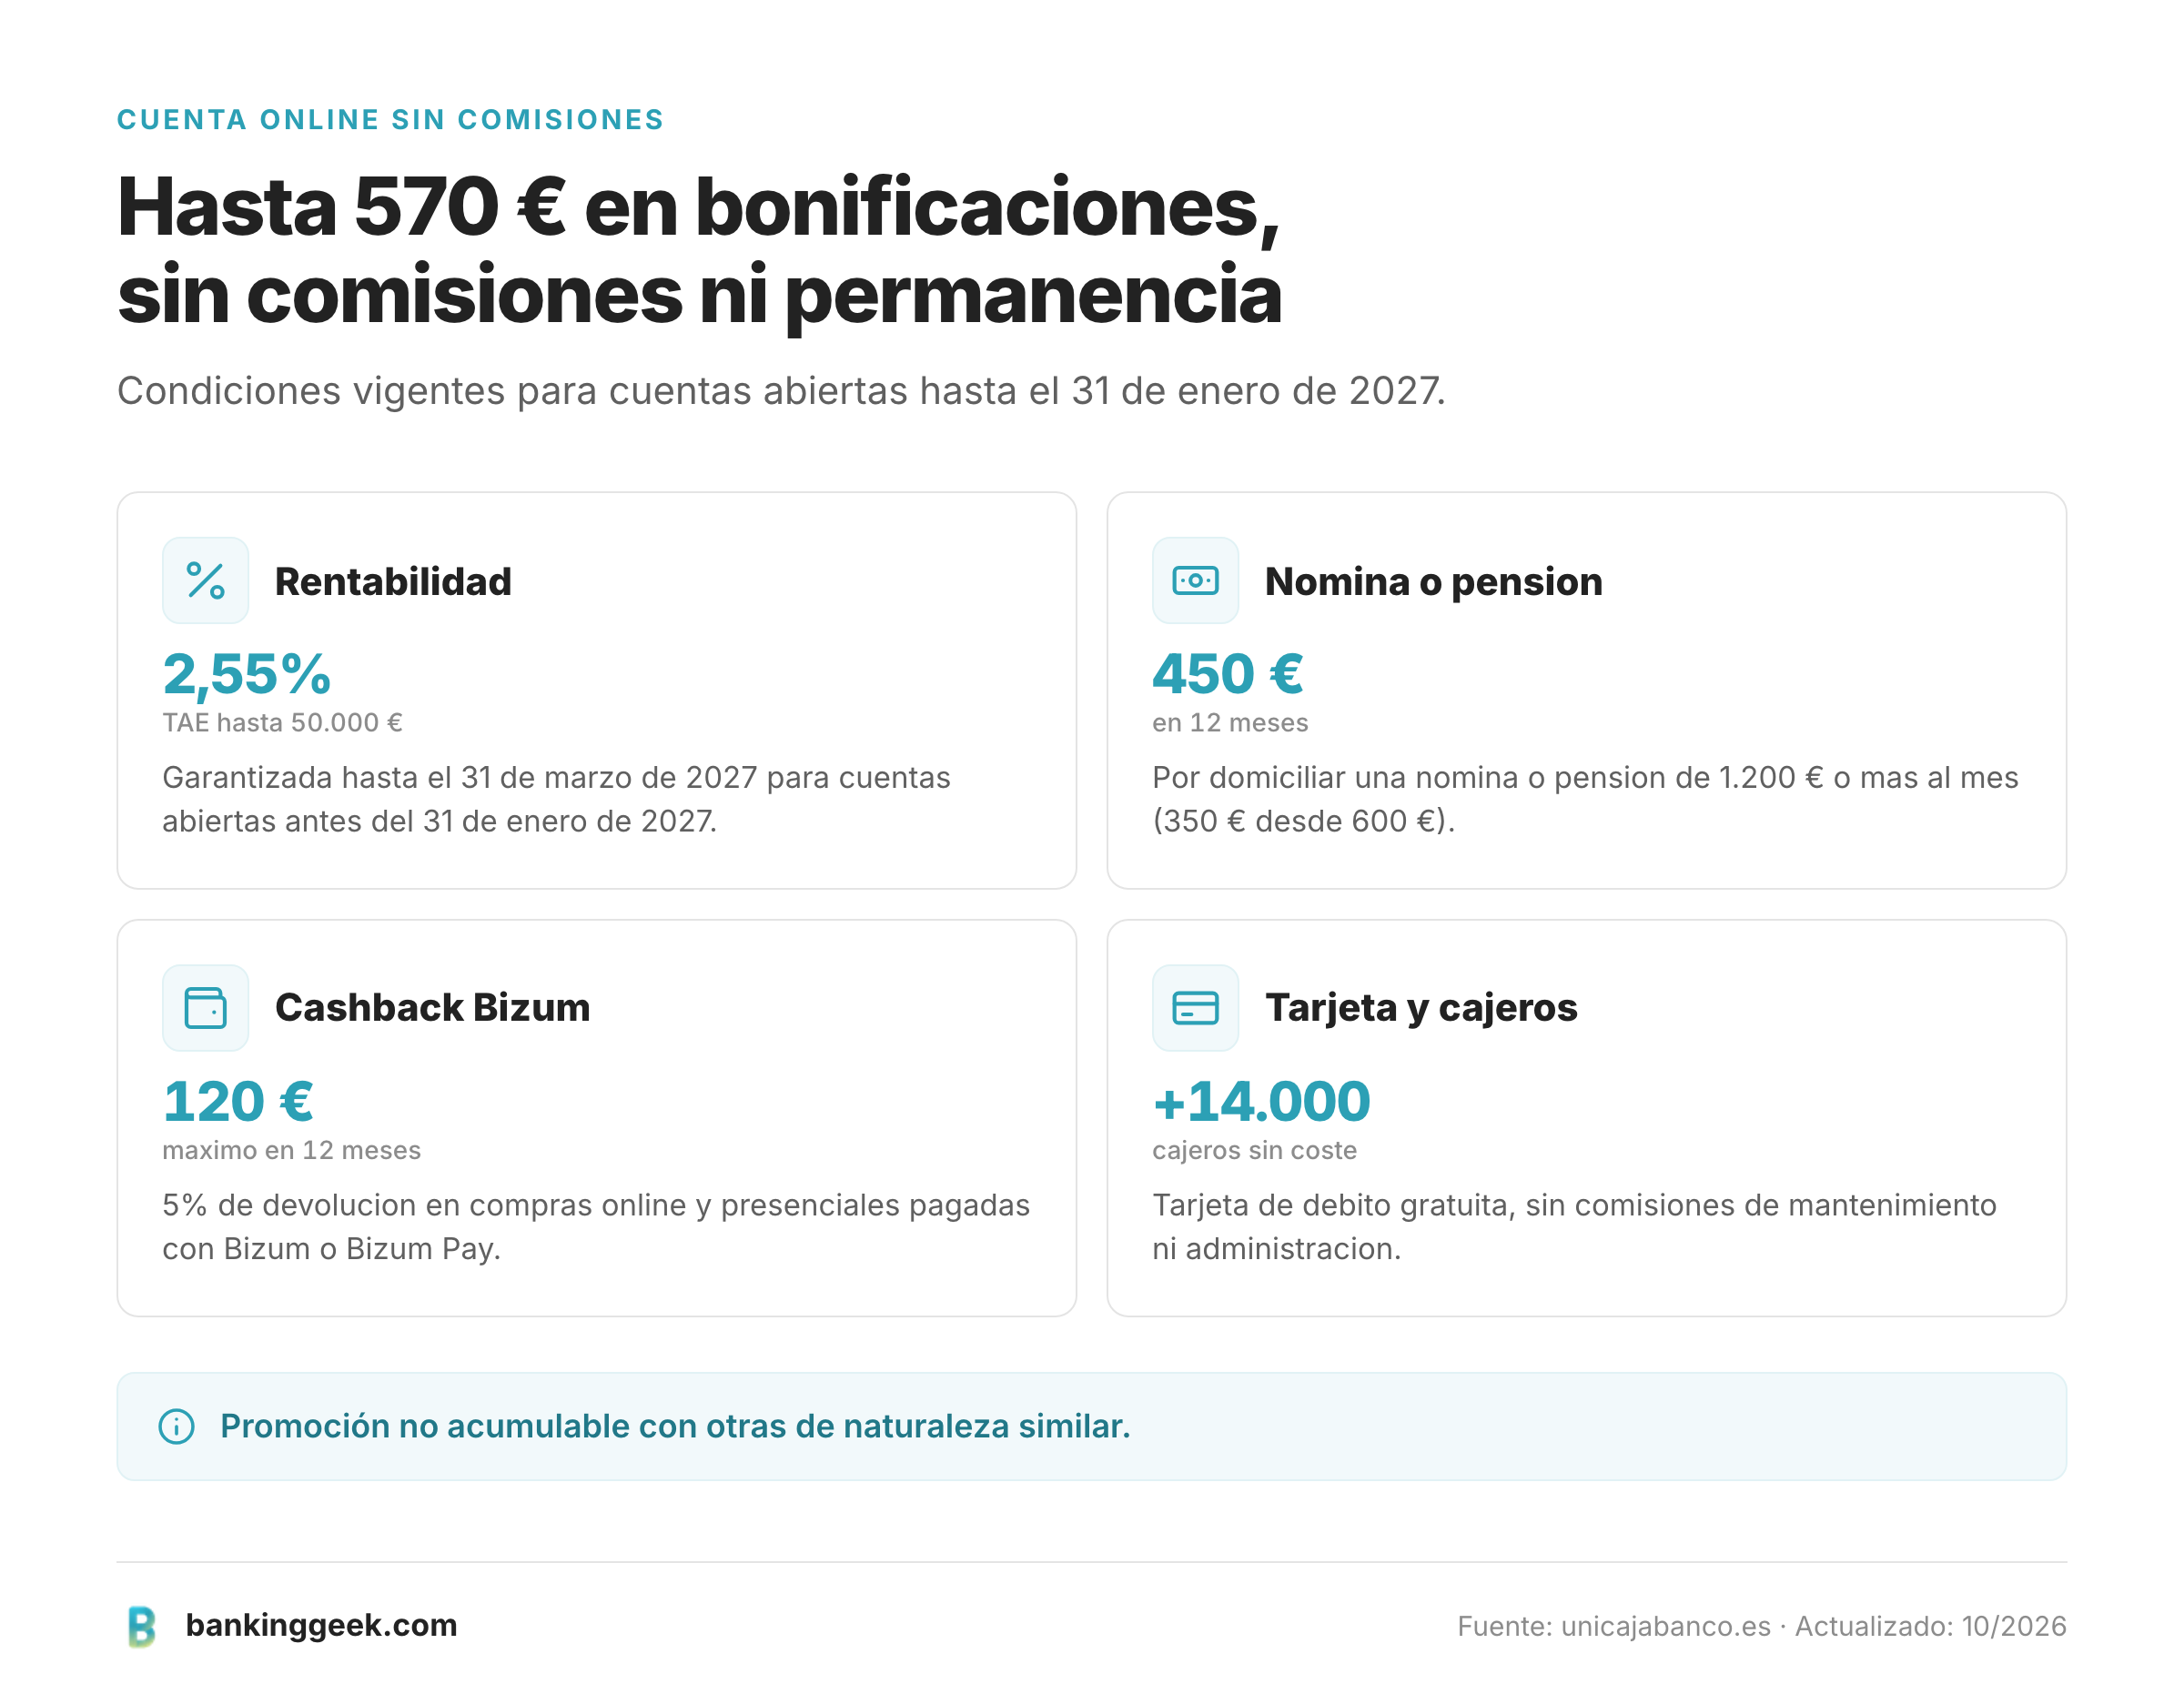
El producto de entrada más habitual para nuevos clientes es la Cuenta Online de Unicaja, oficialmente llamada Cuenta Online Sin Comisiones. Ofrece una rentabilidad del 2,55% TAE (2,5207% TIN) sobre saldos de hasta 50.000 euros desde el primer euro, sin comisiones de mantenimiento ni administración, sin permanencia ni penalizaciones, y sin necesidad de domiciliar la nómina para abrirla.
- Rentabilidad del 2,55% TAE hasta 50.000 euros, garantizada hasta el 31 de marzo de 2027 para cuentas abiertas antes del 31 de enero de 2027.
- 450 euros en 12 meses por domiciliar una nómina o pensión de 1.200 euros o más al mes (350 euros para nóminas o pensiones de entre 600 y 1.199,99 euros), siempre que no hayas tenido una nómina domiciliada en Unicaja en los 12 meses anteriores.
- Hasta 120 euros en cashback: 5% de devolución durante 12 meses en compras online y presenciales pagadas con Bizum o Bizum Pay.
- Tarjeta de débito gratuita y retirada de efectivo sin coste en más de 14.000 cajeros.
Estas condiciones, verificadas directamente en la web de Unicaja, están vigentes para cuentas abiertas hasta el 31 de enero de 2027. Como toda promoción bancaria, conviene comprobar las condiciones actualizadas en el momento de contratar, ya que Unicaja suele renovar estas campañas por tramos con fechas y porcentajes distintos. Si tu situación es autónomo o pequeño negocio, Unicaja tiene una versión específica de esta misma cuenta orientada a ese perfil, con condiciones distintas a las de particulares.
Ventajas y desventajas de Unicaja Banco
Antes de decidir si te conviene, conviene poner en una balanza lo que funciona bien y lo que genera más quejas entre los clientes actuales. Si quieres comparar con otras alternativas antes de decidirte, puedes consultar nuestra comparativa de las mejores cuentas online de 2026.
- A favor: resultados financieros sólidos y en crecimiento en 2026, cuenta online gratuita sin permanencia con un 2,55% TAE, app muy bien valorada en Google Play (4,6/5), amplia red de cajeros propios y una de las mayores redes de oficinas físicas de España pese a la reducción reciente (866 oficinas a junio de 2026).
- En contra: puntuación de 1,2/5 en Trustpilot con un 95% de opiniones de una estrella, quejas recurrentes por comisiones, atención al cliente calificada como deficiente, problemas puntuales con transferencias entre entidades y cajeros que según varios usuarios fallan con frecuencia.
¿Es seguro Unicaja Banco? Fondo de Garantía de Depósitos
Unicaja Banco es una entidad supervisada por el Banco Central Europeo y el Banco de España, y como cualquier banco que opera en territorio español, está adherida al Fondo de Garantía de Depósitos (FGD). Esto significa que tu dinero está protegido hasta 100.000 euros por titular y por entidad, con un plazo de reembolso de siete días hábiles en caso de que el banco entrara en resolución. Este nivel de protección es idéntico al de cualquier otro banco español y no depende de la puntuación que reciba en plataformas de opiniones como Trustpilot: la solvencia y la satisfacción del cliente son dos cuestiones distintas, y los datos de 2026 confirman que Unicaja es una entidad financieramente estable pese a las críticas en atención al cliente.
En resumen: un banco solvente, con buenas condiciones de entrada, pero con una reputación de servicio que todavía no está a la altura de sus cifras.
Preguntas frecuentes sobre Unicaja Banco
¿Es fiable Unicaja Banco?
Financieramente sí: es la sexta entidad española por activos, cotiza en el IBEX 35 y cerró el primer semestre de 2026 con un beneficio de 361 millones de euros, un 7,1% más que el año anterior. Lo que genera más dudas es la experiencia de atención al cliente, con una puntuación de 1,2/5 en Trustpilot basada en 263 opiniones.
¿Cuánto cuesta la Cuenta Online de Unicaja?
La Cuenta Online Sin Comisiones de Unicaja es gratuita, sin comisiones de mantenimiento ni administración y sin necesidad de domiciliar nómina para abrirla. Ofrece un 2,55% TAE hasta 50.000 euros, hasta 450 euros por domiciliar nómina o pensión y hasta 120 euros en cashback con Bizum, condiciones vigentes para cuentas abiertas hasta el 31 de enero de 2027.
¿Unicaja y Liberbank son el mismo banco ahora?
Sí. Tras un proceso de fusión que se inició en 2018 y se completó el 30 de julio de 2021, Liberbank quedó absorbido por Unicaja Banco. Desde entonces operan bajo una única marca y entidad jurídica.
¿Qué pasa con mi dinero si Unicaja tuviera problemas?
Como toda entidad bancaria española, Unicaja está adherida al Fondo de Garantía de Depósitos, que protege hasta 100.000 euros por titular y por entidad, con un plazo de reembolso de siete días hábiles.
¿La app de Unicaja funciona bien?
Según las valoraciones de los propios usuarios, sí: la app de banca online tiene una nota de 4,6/5 en Google Play con más de 76.000 valoraciones, muy por encima de la puntuación que recibe el banco en atención al cliente (1,2/5 en Trustpilot). Esta brecha confirma que las quejas se concentran en el servicio, no en la tecnología.