
Un TPV para autónomos cuesta, en la práctica, tres cosas distintas que casi nunca aparecen juntas en la misma tabla: una comisión por cada cobro con tarjeta, una cuota mensual (si la hay) y, a veces, el precio del propio aparato. La opción más barata no es la misma para todos: un autónomo que cobra pocas veces al mes sale mejor con un TPV sin cuota como SumUp o myPOS, mientras que uno que factura mucho con tarjeta puede ahorrar más con una cuota plana bancaria. Esta guía compara las opciones de TPV independientes (SumUp, myPOS, MONEI, Zettle, Revolut Business, Qonto) con las que ofrecen los bancos (BBVA, CaixaBank, Banco Sabadell, Santander y Unicaja), explica cómo calcular el coste real según tu facturación y te ayuda a elegir según tu forma de trabajar.
¿Qué es un TPV y por qué lo necesita un autónomo?
Un TPV (terminal punto de venta) es el aparato o la aplicación que permite cobrar a un cliente con tarjeta, Bizum o pago contactless en el momento de la venta. En su forma más clásica es el datáfono físico que ves en cualquier tienda, pero hoy incluye también aplicaciones de móvil que convierten un smartphone en lector de tarjetas (conocidas como SoftPOS) y pasarelas de pago para cobrar online sin ningún aparato.
Para un autónomo, tener un TPV no es obligatorio por ley en todos los casos, pero sí es casi imprescindible en la práctica: cada vez más clientes esperan poder pagar con tarjeta, y algunos negocios (comercio físico, servicios a domicilio, mercadillos) pierden ventas si solo aceptan efectivo. Además, según la Ley 11/2021 (Ley Antifraude), el límite legal para pagar en efectivo entre un autónomo y otro profesional o empresa bajó de 2.500 € a 1.000 €, lo que empuja una parte mayor de las operaciones entre negocios hacia medios de pago electrónicos como el TPV. La elección correcta depende de cómo trabajas: si vendes en un local fijo, si te mueves de un sitio a otro, o si solo facturas online.
¿Cuánto cuesta un TPV para autónomos? Comisiones y cuotas explicadas
El coste de un TPV se descompone siempre en tres partes que conviene separar antes de comparar proveedores:
- Comisión por operación: un porcentaje (y a veces un importe fijo añadido) que se descuenta de cada cobro con tarjeta. Varía según si la tarjeta es nacional o extranjera, y si es una tarjeta particular o de empresa.
- Cuota mensual o de alquiler: algunos proveedores cobran una cuota fija a cambio de una comisión más baja; otros no cobran cuota y compensan con una comisión algo más alta.
- Coste del dispositivo: el precio del datáfono o lector de tarjetas, si el proveedor lo vende en lugar de incluirlo.
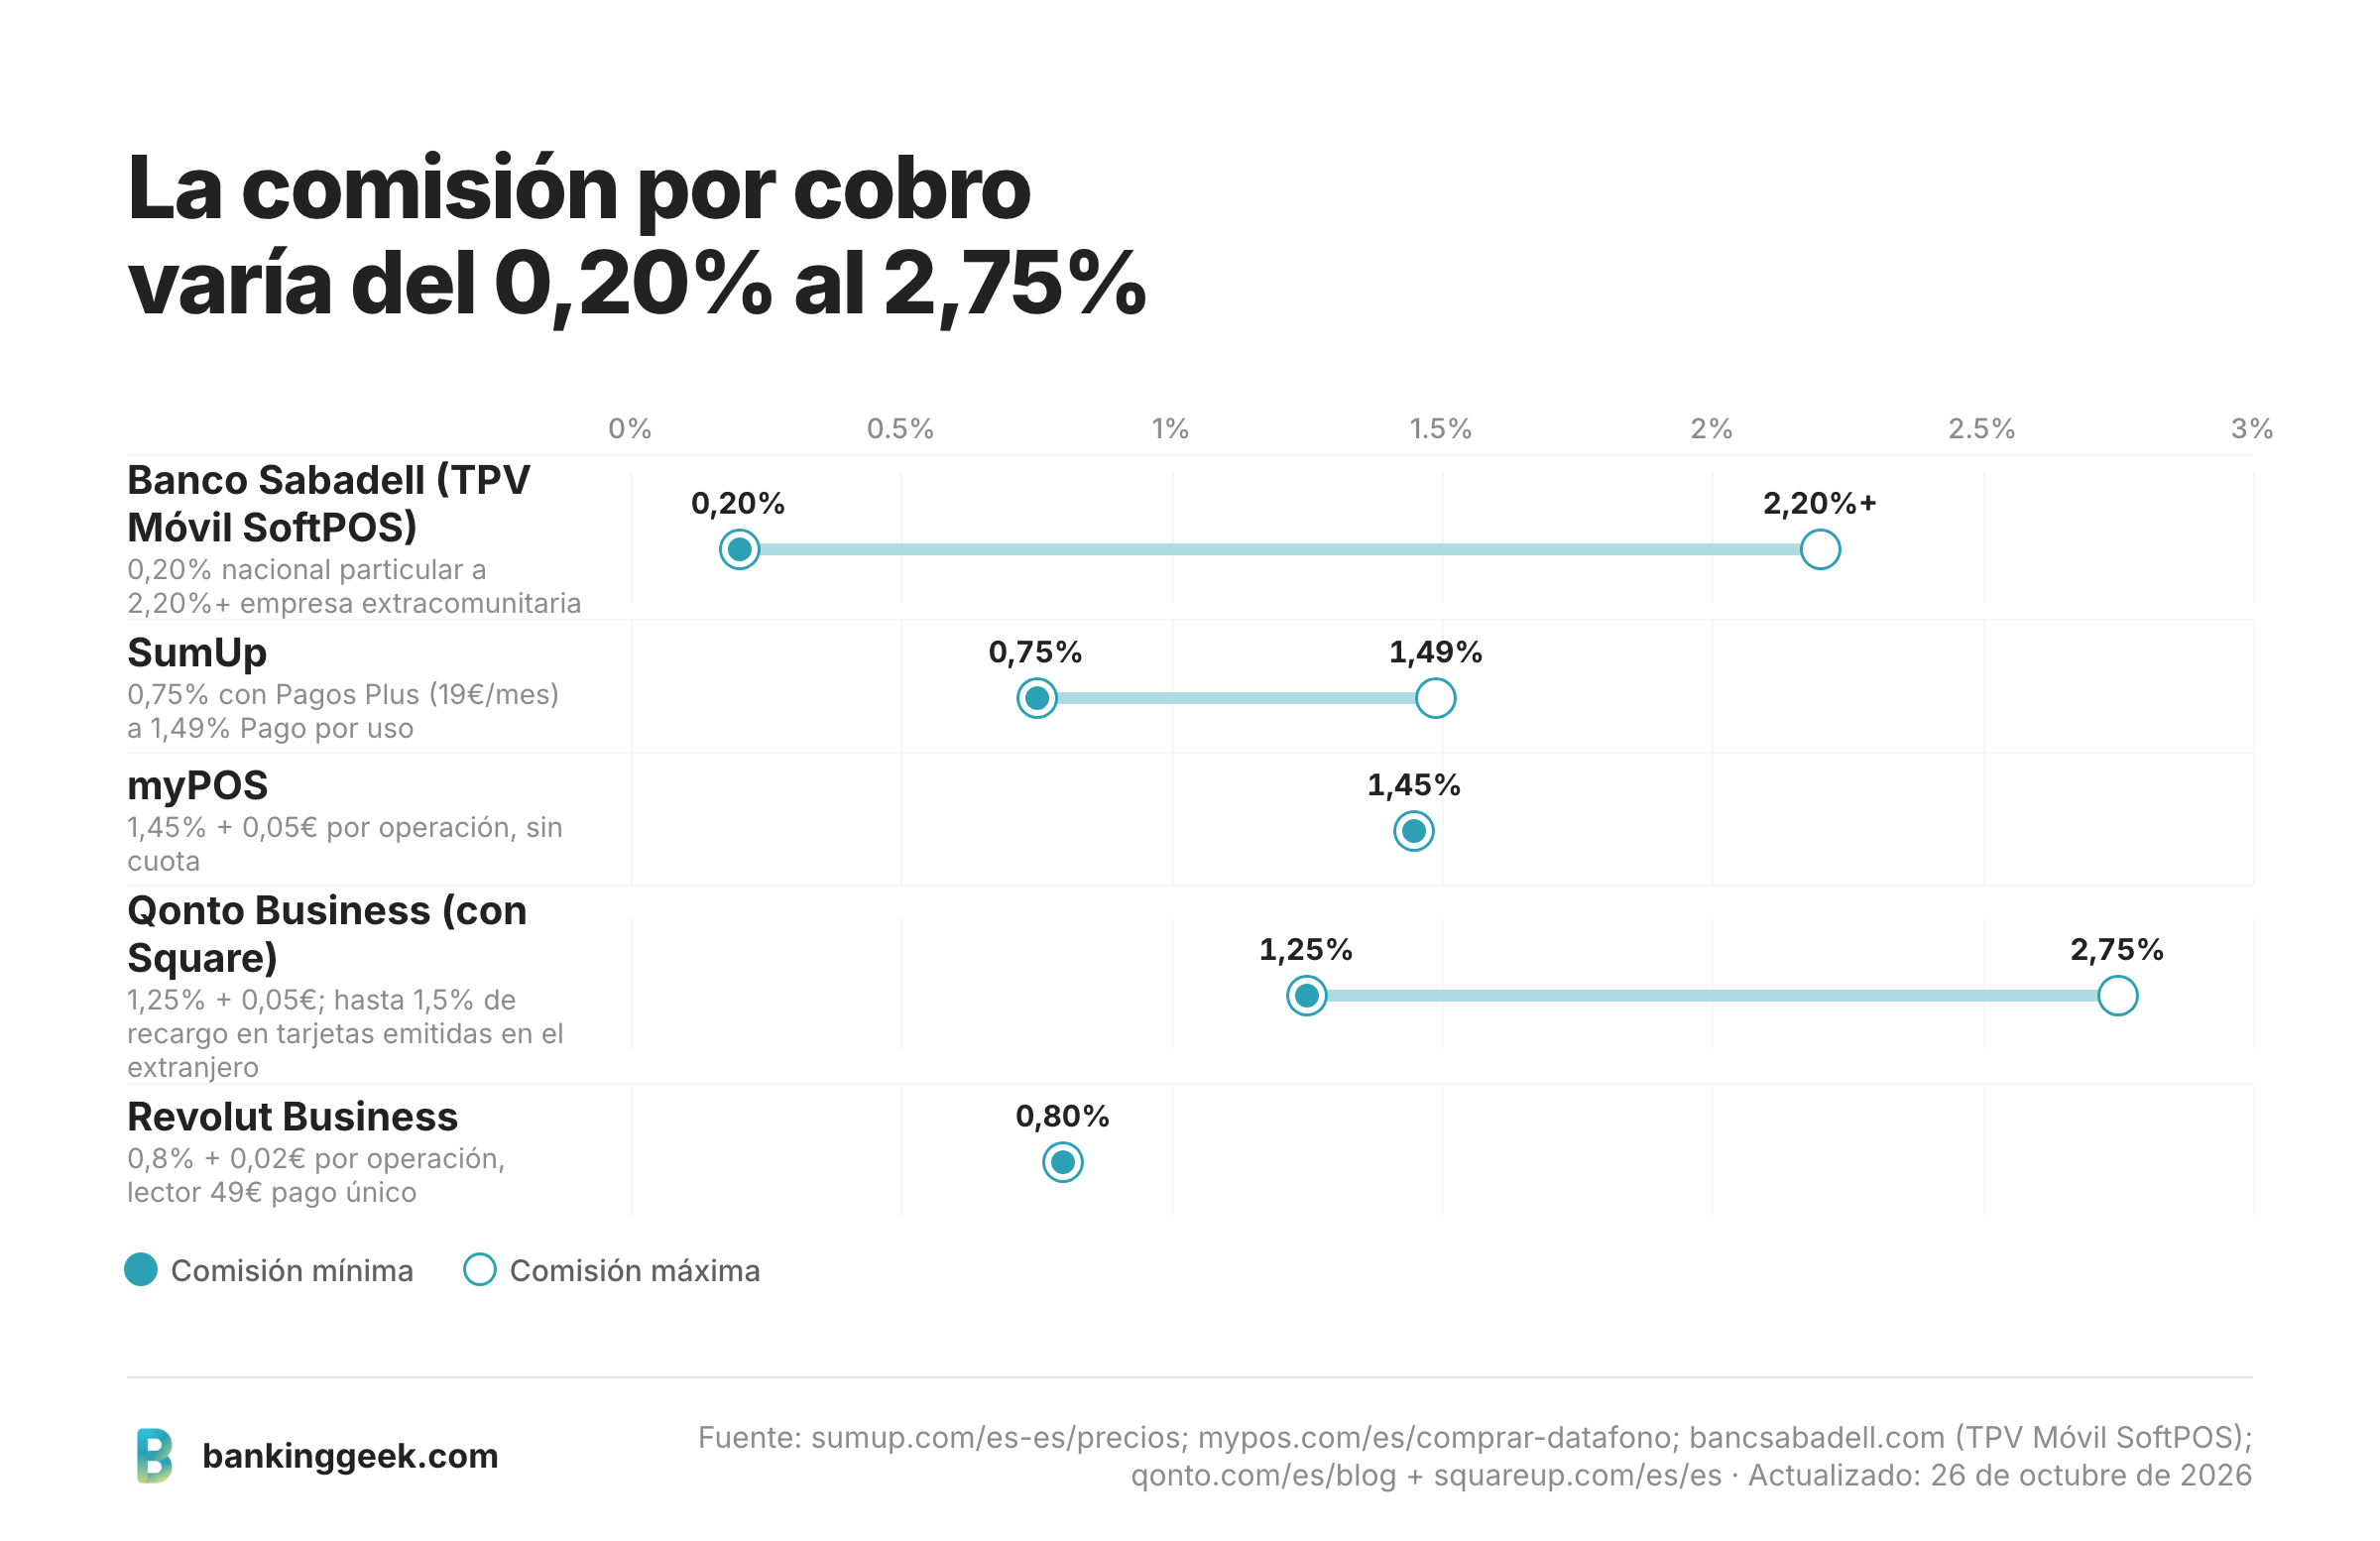
Banco Sabadell ilustra bien cómo cambia la comisión según el tipo de tarjeta en su TPV Móvil SoftPOS: 0,20 % en tarjetas particulares nacionales (mínimo 0,07 €), 0,40 % en tarjetas particulares europeas, 0,80 % en tarjetas de empresa nacionales, y a partir de 1,80 % + 0,39 € en tarjetas de empresa europeas o particulares de fuera de la Unión Europea (hasta 2,20 % o más en tarjetas de empresa de fuera de la UE). En el otro extremo, SumUp cobra una única comisión plana del 1,49 % por cobro en su plan sin cuota (Pago por uso), o 0,75 % si pagas 19 €/mes (o 189 €/año) con su plan Pagos Plus.
Esta separación en tres partes importa porque los proveedores rara vez la presentan igual: unos destacan solo el porcentaje, otros solo la cuota, y comparar a ciegas lleva a errores. Más abajo, en "Cómo calcular el coste real mensual de tu TPV", aplicamos los tres componentes a un caso concreto con cifras.
Las mejores opciones de TPV independientes (fintech) para autónomos
Estas son las alternativas que no exigen abrir una cuenta en un banco concreto: te das de alta directamente con el proveedor y usas tu cuenta bancaria habitual para recibir los cobros.
SumUp
SumUp ofrece dos planes. El plan Pago por uso no tiene cuota mensual y cobra una comisión del 1,49 % por cobro presencial con tarjeta (0 % si el cliente paga con una tarjeta SumUp). El plan Pagos Plus cuesta 19 €/mes (o 189 €/año, con un ahorro del 17 % según la propia SumUp) y reduce la comisión al 0,75 %. Ambos planes son sin permanencia: puedes cancelar cuando quieras y no hay coste de alta, de alquiler del datáfono ni cuotas mínimas. Los fondos cobrados quedan disponibles en la cuenta de negocio gratuita de SumUp a partir de las 7:00 del día siguiente, incluidos fines de semana y festivos.
myPOS
myPOS no cobra cuota mensual en su plan estándar ("Paga Según tu Crecimiento"): la comisión es del 1,45 % + 0,05 € por operación con tarjeta mientras tu facturación con tarjeta no supere los 10.000 €/mes (a partir de ahí, myPOS ofrece una tarifa personalizada). Los dispositivos se compran aparte y sus precios oficiales (IVA no incluido) son: myPOS Go 2 desde 39 €, myPOS Flex desde 69 €, y myPOS Ultra o myPOS Go Combo desde 179 €.
MONEI
MONEI apuesta por cobrar sin ningún datáfono: conviertes tu propio móvil o tablet en el lector de tarjetas con su aplicación (disponible en App Store y Google Play), sin necesidad de comprar hardware adicional. Según MONEI, los fondos cobrados se depositan de forma instantánea en tu cuenta. La propia página de MONEI para autónomos no publica un porcentaje de comisión fijo (habla de un ahorro de "hasta un 50 %" sin dar la tarifa base de comparación), así que si te interesa esta opción conviene pedir la tarifa exacta directamente a MONEI antes de darte de alta.
Zettle (ahora PayPal Point of Sale)
Zettle, la solución de cobro con datáfono de PayPal, sigue siendo una opción conocida entre autónomos, aunque en el momento de escribir este artículo su página de precios en español no estaba disponible para confirmar la tarifa vigente. Si valoras esta opción, revisa la tarifa actual directamente en la web oficial de PayPal/Zettle antes de decidir, ya que las comisiones de este tipo de proveedor cambian con cierta frecuencia.
Revolut Business y Qonto Business
Si ya tienes o vas a abrir una cuenta de negocio en Revolut Business, puedes añadir su lector de tarjetas (Revolut Reader) por un pago único de 49 €, sin cuota mensual adicional por el lector. La comisión por cobro presencial con tarjeta nacional es del 0,8 % + 0,02 € por operación, según la información que Revolut publica para otros mercados europeos (conviene confirmar la cifra exacta para España en el momento de contratar, ya que puede variar ligeramente por país).
Qonto Business, por su parte, se ha asociado con Square para ofrecer a sus clientes el lector Square Reader con una comisión del 1,25 % + 0,05 € por cobro, con los primeros 2.000 € de facturación sin comisión según la oferta publicada conjuntamente por Qonto y Square. Ten en cuenta que, fuera de esa promoción, Square aplica un recargo adicional del 1,5 % a tarjetas emitidas fuera de España, así que conviene revisar bien las condiciones si esperas cobros internacionales.
TPV de los bancos: qué ofrecen BBVA, CaixaBank, Banco Sabadell, Santander y Unicaja
Los grandes bancos españoles casi siempre atan el TPV a una cuenta de empresa o autónomos abierta con ellos, y lo endulzan con una promoción que tiene fecha de caducidad. Así estaban las condiciones de cada uno en el momento de escribir este artículo (26 de octubre de 2026); si lees esto más adelante, confirma la vigencia antes de decidirte, porque estas campañas cambian con frecuencia:
- Banco Sabadell: el TPV Móvil SoftPOS funciona solo con el móvil, sin cuota ni aparato (ver la tabla de comisiones por tipo de tarjeta en la sección anterior), y el TPV físico y el Smart Phone&Sell van 6 meses sin comisiones para negocios nuevos.
- TPV de CaixaBank (MyCommerce+, versiones Android y Android Mini): cuota 0 € durante 12 meses si el negocio no ha facturado con un TPV de la entidad en el último año, con un tope de 25.000,01 €/mes de facturación para no perder la bonificación; la promoción estaba anunciada hasta el 31 de diciembre de 2026. Fuera de promoción, el TPV Smartphone parte de unos 6 € + IVA al mes y el TPV Android de unos 12 € + IVA al mes.
- Getnet (Banco Santander): tarifa plana desde 0 €/mes dentro de la campaña "Emprende" (21 de enero al 25 de noviembre de 2026), pero solo si domicilias las cotizaciones a la Seguridad Social, algún impuesto de la actividad y pasas la aprobación de Getnet Europe como entidad de pago; sin esos requisitos, no aplica el 0 €.
- BBVA: en vez de una tarifa fija, reparte el TPV mediante un "Bono TPV" promocional con bases legales propias en PDF, ligado a la Cuenta Negocios o Profesionales; pide el importe y la vigencia exactos del bono directamente a BBVA antes de firmar.
- Unicaja: según fuentes del sector, tarifa plana desde 9 €/mes con 6 meses gratis y un 1,10 % (mínimo 0,35 €) por el exceso sobre la tarifa contratada; esta cifra no pudo confirmarse en la web oficial de Unicaja en el momento de este análisis, así que pídela por escrito antes de contratar.
El patrón se repite en los cinco: a cambio de no publicar una comisión por operación tan clara como la de un SumUp o un myPOS, el banco ofrece meses gratis o una cuota reducida, siempre condicionada a abrir o mantener una cuenta con ellos. Si de todas formas vas a abrir esa cuenta, pide las condiciones del TPV en el mismo momento; si no, las opciones independientes de la sección anterior se comparan sin depender de una promoción con fecha de caducidad.
¿Qué tipo de TPV te conviene según tu actividad?
- Vendes en mercadillos, ferias o a domicilio (vendedor ambulante): un TPV móvil tipo SoftPOS (Banco Sabadell SoftPOS, MONEI, sin aparato) o un datáfono portátil de bolsillo como el myPOS Go 2 (desde 39 €) es lo más práctico, porque no necesitas instalación.
- Tienes un local físico con pocas ventas con tarjeta al mes: una opción sin cuota mensual (SumUp al 1,49 %, myPOS al 1,45 %+0,05 €) suele costarte menos en total que una tarifa plana bancaria desde 6-12 €/mes, porque no pagas nada cuando no cobras.
- Tienes un local físico con facturación alta y muchos cobros con tarjeta: aquí conviene comparar una cuota mensual con comisión reducida (SumUp Pagos Plus al 0,75 % por 19 €/mes, o una tarifa plana bancaria) contra la opción sin cuota, haciendo el cálculo del apartado siguiente.
- Trabajas 100 % online y nunca cobras en persona: no necesitas un TPV físico ni un SoftPOS, sino un TPV virtual o pasarela de pago para cobrar a través de tu web o de un enlace de pago; es un producto distinto, pensado para ecommerce.
Cómo calcular el coste real mensual de tu TPV
Para saber qué opción te sale más barata, necesitas comparar el coste total (comisión + cuota), no solo el porcentaje de comisión. Un ejemplo con un autónomo que cobra 1.500 € al mes con tarjeta (todo con tarjetas nacionales de particulares):
- Con SumUp Pago por uso (1,49 %, sin cuota): 1.500 € × 1,49 % = 22,35 € al mes, sin ningún otro coste.
- Con SumUp Pagos Plus (0,75 %, cuota de 19 €/mes): 1.500 € × 0,75 % = 11,25 € + 19 € de cuota = 30,25 € al mes.
- Con myPOS (1,45 % + 0,05 € por operación, sin cuota, suponiendo 30 operaciones): 1.500 € × 1,45 % + (30 × 0,05 €) = 21,75 € + 1,50 € = 23,25 € al mes.
Con este volumen de facturación, la opción sin cuota (SumUp Pago por uso o myPOS) sale más barata que pagar la cuota mensual de Pagos Plus. El punto en el que una cuota mensual empieza a compensar depende de cada comisión: en el caso de SumUp, solo a partir de una facturación con tarjeta bastante más alta (en torno a los 2.600 €/mes con tarjeta, donde el 0,74 % de diferencia de comisión empieza a cubrir los 19 € de cuota) empieza a merecer la pena cambiar de plan. Haz este mismo cálculo con tu facturación real antes de decidirte por una cuota fija.
Ventajas e inconvenientes del TPV para autónomos
Ventajas
- No perder ventas de clientes que no llevan efectivo, según señala el propio Banco Sabadell en su blog para negocios
- Las opciones sin cuota (SumUp al 1,49 %, myPOS al 1,45 %+0,05 €) no tienen coste si ese mes no cobras nada con tarjeta
- Los SoftPOS móviles (Banco Sabadell, MONEI) no requieren comprar ningún aparato aparte, frente a los 39-179 € de un datáfono myPOS o los 49 € del lector de Revolut
- Los bancos ofrecen meses gratis (hasta 12 en el caso de CaixaBank) o tarifas reducidas si ya vas a abrir cuenta con ellos
- Con Qonto Business, los primeros 2.000 € de facturación con el lector Square van sin comisión
Inconvenientes
- Las promociones bancarias casi siempre tienen fecha de caducidad (algunas, como la de Santander, duran solo unos meses) y condiciones de vinculación (domiciliaciones, facturación mínima)
- Comparar proveedores es complicado porque cada uno presenta la comisión de forma distinta (por tipo de tarjeta, por volumen, con o sin cuota)
- Los pagos con tarjetas de empresa o de fuera de la Unión Europea casi siempre tienen una comisión más alta (hasta 2,20 % o más con Banco Sabadell) que los pagos con tarjetas particulares nacionales
Preguntas frecuentes sobre el TPV para autónomos
¿Es obligatorio tener un TPV si soy autónomo? No existe en España una ley que obligue, con carácter general, a tener datáfono o a aceptar pagos con tarjeta: lo único exigido es ofrecer alguna forma de pago, y el Banco de España prohíbe rechazar el efectivo. Eso sí, si anuncias (por ejemplo con un cartel) que aceptas tarjeta, entonces debes poder cobrarla en ese momento. Es distinta la obligación de usar un software de facturación o TPV homologado que exige la Ley Antifraude (Ley 11/2021), con plazo hasta julio de 2027 para autónomos; si tienes dudas sobre tu caso concreto, consulta con tu asesoría.
¿Qué TPV cobra menos comisión? Depende de tu facturación con tarjeta. Para pocas ventas al mes, las opciones sin cuota como SumUp (1,49 % en el plan Pago por uso) o myPOS (1,45 % + 0,05 €) suelen ser las más baratas. Para facturación alta, una cuota mensual con comisión reducida (SumUp Pagos Plus al 0,75 %, o una tarifa plana bancaria) puede salir mejor; usa el cálculo de la sección anterior con tus propios números.
¿Necesito un TPV si trabajo solo online? No un TPV físico ni un SoftPOS: para cobrar en tu tienda online o a través de enlaces de pago necesitas un TPV virtual o una pasarela de pago, que es un producto distinto pensado para cobros a distancia.
¿Cuánto tarda en abonarse un cobro con TPV? Depende del proveedor. SumUp paga a partir de las 7:00 del día siguiente al cobro, incluidos fines de semana y festivos; otros proveedores ofrecen liquidación instantánea (como indica MONEI) o al siguiente día hábil (como en la oferta de Qonto con Square). Confirma el plazo exacto con tu proveedor antes de contratar si depende de esa liquidez.
¿Puedo usar el TPV de un banco sin tener cuenta allí? No. Las ofertas de TPV de BBVA, CaixaBank, Banco Sabadell, Santander y Unicaja descritas en este artículo están ligadas a tener (o abrir) una cuenta de autónomos o de negocio en la propia entidad. Las opciones independientes como SumUp, myPOS, MONEI, Zettle, Revolut Business o Qonto Business, en cambio, no exigen cambiar de banco: usas tu cuenta habitual para recibir los cobros.