
En España, "tarjeta virtual" no significa un solo producto: puede ser una copia gratuita de una tarjeta que ya tienes, una tarjeta prepago independiente como la CyberTarjeta de CaixaBank o la Tarjeta Virtual de BBVA, o una tarjeta de débito o crédito completa de un neobanco como Openbank o Wise. Cada una tiene un coste distinto, un proceso distinto para conseguirla y un nivel distinto de seguridad. Esta guía compara esos tipos, más la variante de un solo uso, con cifras verificadas directamente en la web de cada proveedor, para que elijas la que realmente necesitas en lugar de la primera que aparezca en el buscador.
¿Qué es una tarjeta virtual y cómo funciona?
El mecanismo técnico lo explica Google Pay con precisión: una tarjeta virtual sustituye el número de una tarjeta real por un número generado de forma aleatoria, con su propia fecha de caducidad y su propio CVV, que pueden ser distintos de los de la tarjeta física que la origina. Algunas entidades incluso cambian ese número o el CVV según el comercio o la operación, lo que limita de forma natural el alcance de un robo de datos frente a una única tarjeta física que usas en todos los sitios. El comercio nunca recibe los datos de tu tarjeta de verdad, solo los de la versión virtual, aunque la línea de crédito, el saldo y las comisiones subyacentes son los mismos que los de la tarjeta que la respalda.
Las tarjetas virtuales siguen siendo tarjetas de la red de pago habitual (Visa o Mastercard, según el emisor), así que no necesitas un PIN físico para usarlas online: basta el número, la caducidad y el CVV en la pasarela de pago. Para conseguir una, hay dos caminos distintos. El primero es pedir a tu banco que genere una copia virtual gratuita de una tarjeta que ya tienes, con datos propios pero vinculada a la misma cuenta. El segundo es solicitar una tarjeta virtual como producto independiente, ya sea una prepago dedicada (CaixaBank, BBVA, Correos Prepago) o una tarjeta de débito o crédito virtual completa de un neobanco (Openbank, Wise). En ambos casos, el número se puede usar de inmediato para comprar por internet, sin esperar ningún envío postal.
Tipos de tarjeta virtual: copia gratuita, prepago dedicada y de neobanco
No todas las tarjetas virtuales son iguales ni cuestan lo mismo. Antes de elegir una, conviene saber a cuál de estos grupos pertenece: los tres primeros son productos bancarios con su propio proceso de solicitud; el cuarto es una función de un solo uso que algunos emisores añaden sobre los anteriores.
Copia virtual gratuita de tu tarjeta
Muchos bancos permiten generar, desde su app, una versión virtual de una tarjeta de débito o crédito que ya tienes contratada. Es el modelo que describe Google Pay: un número sustituto que se activa al momento y se usa en comercios online o en la app de Google Wallet, sin coste adicional porque no es un producto nuevo, sino una copia de seguridad de tu tarjeta física.
Tarjeta prepago virtual dedicada
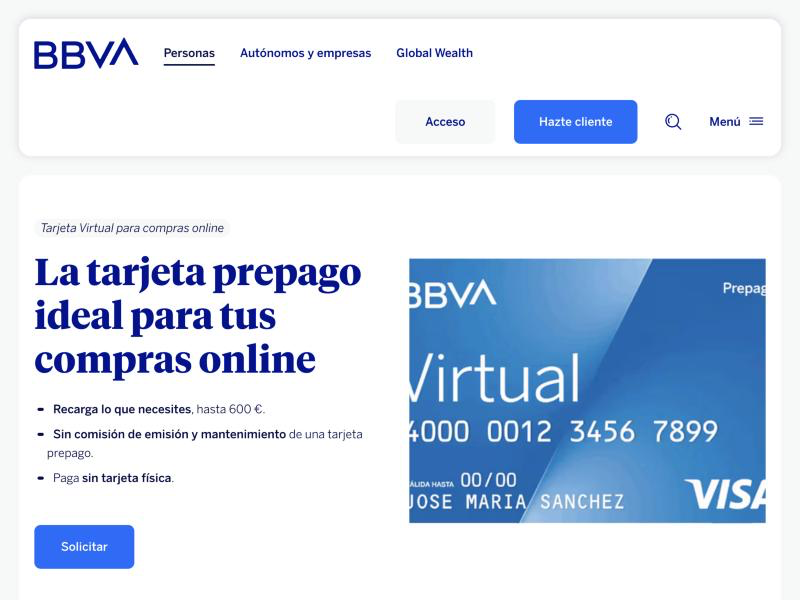
Es un producto independiente, no ligado a una tarjeta física que ya tengas. Se recarga con el dinero que quieras gastar y el límite de compra es siempre el saldo disponible. La CyberTarjeta MoneyToPay de CaixaBank y la Tarjeta Virtual de BBVA son los dos ejemplos más claros en España: ambas se piden online, llegan con número, caducidad y CVV al instante, y no requieren tarjeta física asociada. Correos Prepago ofrece una variante dirigida a quien no quiere pasar por un banco tradicional: se solicita desde la app "Mi Correos Prepago" y la tarjeta virtual queda vinculable a Google Pay, Apple Pay o Samsung Pay en minutos.
Tarjeta de débito o crédito virtual de neobanco
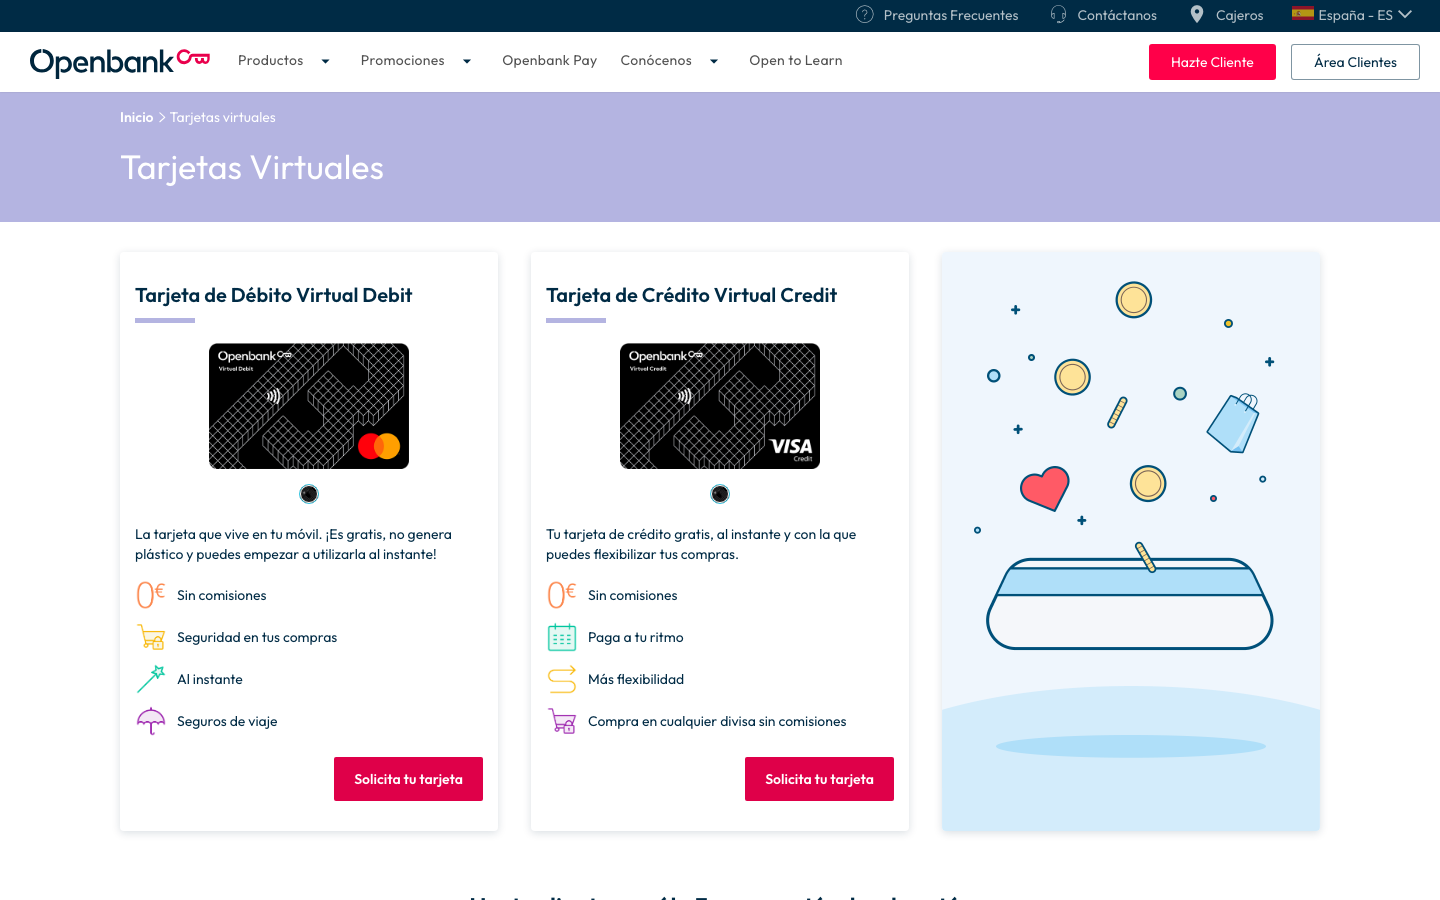
Algunos bancos digitales emiten tarjetas virtuales de débito o crédito completas, con las mismas condiciones que una tarjeta física del mismo tipo. Openbank, por ejemplo, ofrece una Tarjeta de Débito Virtual (con seguro de viaje incluido) y una Tarjeta de Crédito Virtual (sin comisión por compras en divisa extranjera), ambas sin coste de emisión, pero requieren abrir una cuenta completa en el banco, no solo pedir una tarjeta suelta. Wise sigue el mismo modelo con un matiz para quien viaja o cobra en varias divisas: su tarjeta virtual, disponible en más de 30 países y vinculable a Apple Pay o Google Pay, cambia dinero al tipo de cambio real y puede congelarse y descongelarse desde la app después de cada compra, con un número distinto al de la tarjeta física para mayor seguridad.
Tarjeta virtual de un solo uso (desechable)
Existe un cuarto perfil, más orientado a una compra puntual que a un uso recurrente: la tarjeta virtual de un solo uso o desechable. Sus datos solo sirven para una operación y quedan invalidados automáticamente después, lo que la hace útil para comprar en una tienda desconocida o para una suscripción que no quieres dejar memorizada en ningún sitio. No es un producto bancario independiente en España como los tres anteriores, sino una función que algunos emisores activan dentro de su app de banca o de su tarjeta virtual ya existente.
Cómo conseguir una tarjeta virtual paso a paso
Para pedir cualquier tarjeta virtual necesitas ser mayor de edad y tener un documento de identidad válido; CaixaBank lo exige expresamente para la CyberTarjeta, y el resto de proveedores de esta guía aplican el mismo requisito mínimo. El proceso de solicitud varía poco entre proveedores. Openbank, por ejemplo, lo resume en tres pasos verificables: completar tus datos personales, confirmar tu identidad (por videollamada o a través de tu cuenta en otro banco) y firmar el contrato electrónicamente con un código SMS. En los proveedores de tarjeta prepago dedicada el proceso es aún más corto, con estos cinco pasos.
- Solicita la tarjeta desde la app o la web del proveedor (CaixaBank, BBVA o la app "Mi Correos Prepago" en el caso de Correos).
- Recibe al instante el número de 16 dígitos, la fecha de caducidad y el CVV, sin esperar ningún envío postal.
- Recarga el saldo que vayas a necesitar (por app, cajero u oficina, según el proveedor).
- Vincúlala a Google Pay, Apple Pay o Samsung Pay si quieres pagar también desde el móvil en tiendas físicas con NFC.
- Empieza a comprar online usando el número, la caducidad y el CVV como con cualquier otra tarjeta.
¿Es segura una tarjeta virtual?
Sí, y por diseño suele ser más segura que una tarjeta física para comprar por internet. El motivo técnico es el que explica Google Pay: el comercio nunca ve el número de tu tarjeta real, solo el número generado de forma aleatoria de la versión virtual, así que un robo de datos en una tienda online no compromete tu tarjeta física.
A eso se suman los controles que ofrecen los propios bancos. BBVA permite activar y desactivar la Tarjeta Virtual desde la app en cualquier momento y limitar su uso a tiendas online durante un periodo concreto. CaixaBank ofrece el servicio gratuito CaixaBankProtect, que permite bloquear la CyberTarjeta al instante y reclamar operaciones fraudulentas si detectas un cargo que no reconoces. Wise va un paso más allá y deja congelar y descongelar la tarjeta virtual desde la app después de cada compra, sin tener que desactivarla por completo. En las tarjetas prepago dedicadas, además, el límite de gasto nunca puede superar el saldo que tú mismo has cargado, lo que acota el riesgo incluso si los datos llegaran a filtrarse.
¿Cuánto cuesta una tarjeta virtual? Comparativa de bancos
La emisión es gratuita en cuatro de los cinco proveedores verificados (CaixaBank, BBVA, Openbank y Wise); la excepción es Correos Prepago, que cobra 3,50€ por activar la tarjeta virtual desde la app. El coste adicional, cuando lo hay, aparece después, en la recarga, la inactividad o el cambio de divisa, y varía de 0€ a varias decenas de euros al año según el proveedor. Esto es lo que cobra cada uno en el momento de publicación de esta guía.
| Proveedor | Tipo | Coste de emisión | Comisión de recarga o uso | ¿Requiere cuenta bancaria previa? |
|---|---|---|---|---|
| CaixaBank CyberTarjeta MoneyToPay | Prepago dedicada | 0 € | 1,5 % por recarga (mínimo 1,5 €); 12 €/año si no se usa en 365 días | Sí, requiere banca digital o una tarjeta CaixaBank |
| BBVA Tarjeta Virtual | Prepago dedicada | 0 € | 0 €, con un máximo de recarga de 600 € | Sí, requiere ser cliente BBVA con cuenta vinculada |
| Openbank Débito Virtual | Débito de neobanco | 0 € | 0 €; incluye seguro de viaje | Sí, requiere abrir una cuenta en Openbank |
| Openbank Crédito Virtual | Crédito de neobanco | 0 € | 0 % en compras en divisa extranjera | Sí, requiere abrir una cuenta en Openbank |
| Wise Tarjeta Virtual | Débito de neobanco (multidivisa) | 0 € de apertura de cuenta | Comisión de conversión al tipo de cambio medio del mercado (variable según divisa) | Sí, requiere abrir una cuenta Wise |
| Correos Prepago Virtual | Prepago dedicada | 3,50 € (pago único al activarla) | 3 € cada 30 días de inactividad | No, es la alternativa pensada para quien no quiere pasar por un banco tradicional |
La CyberTarjeta de CaixaBank y la Tarjeta Virtual de BBVA son gratuitas de emitir, pero cobran de formas distintas: CaixaBank aplica una comisión del 1,5 % en cada recarga, mientras que BBVA no cobra por recargar, pero limita el saldo máximo a 600 €. Openbank es la opción de esta lista sin ninguna comisión de uso fija, a cambio de tener que abrir una cuenta completa; Wise tampoco cobra por abrir cuenta, pero sí aplica una comisión variable de conversión si gastas en otra divisa. Correos Prepago destaca porque no exige vínculo con un banco tradicional, aunque penaliza la inactividad prolongada.
Ventajas y desventajas de la tarjeta virtual
Ventajas:
- Se obtiene al instante, sin esperar ningún envío físico.
- El comercio nunca recibe los datos de tu tarjeta física, solo los de la versión virtual.
- Las tarjetas prepago dedicadas limitan el gasto al saldo cargado, lo que ayuda a controlar el presupuesto.
- Varios proveedores (BBVA, CaixaBank) permiten activarla y desactivarla desde la app en segundos.
Desventajas:
- Las tarjetas prepago dedicadas no sirven para pagos presenciales sin NFC si no las vinculas antes a un monedero móvil.
- Las comisiones de recarga o inactividad varían mucho entre proveedores: desde 0€ en Openbank hasta un 1,5% por recarga en CaixaBank o 3€ cada 30 días de inactividad en Correos Prepago.
- La mayoría de opciones (BBVA, CaixaBank, Openbank) exigen ya tener o abrir una cuenta en ese banco; solo Correos Prepago evita ese requisito.
¿Cuál es la mejor tarjeta virtual? Depende de tu caso
No hay una tarjeta virtual "mejor" para todo el mundo, sino una mejor para cada situación concreta. Si ya eres cliente de un banco y solo quieres pagar online sin exponer tu tarjeta física, la copia virtual gratuita de tu propio banco es la opción más rápida y sin coste añadido. Si no quieres abrir ninguna cuenta bancaria, Correos Prepago es la única de esta guía que lo permite, aunque cobra 3,50€ por activarla y penaliza la inactividad. Si viajas con frecuencia o gastas en varias divisas, Wise es la más adecuada porque convierte al tipo de cambio real. Y si buscas una tarjeta prepago dedicada sin vínculo a una cuenta que ya tengas, la CyberTarjeta de CaixaBank o la Tarjeta Virtual de BBVA cubren ese caso, eligiendo entre la comisión por recarga de la primera o el límite de 600€ de la segunda.
Tarjeta virtual vs. tarjeta prepago: ¿en qué se diferencian?
Tarjeta virtual y tarjeta prepago no son lo mismo, aunque se solapan con frecuencia. "Virtual" describe el formato de entrega de la tarjeta (sin plástico, número disponible al instante); "prepago" describe su modelo de financiación (se recarga con saldo propio en vez de tener límite de crédito o cargo a cuenta). Una tarjeta puede ser virtual y prepago a la vez (como la CyberTarjeta de CaixaBank), virtual sin ser prepago (como la Tarjeta de Crédito Virtual de Openbank) o prepago sin ser virtual (una tarjeta prepago física de plástico). Si lo que buscas es comparar específicamente tarjetas prepago, físicas o virtuales, consulta nuestra comparativa de mejores tarjetas prepago en España.
Preguntas frecuentes sobre la tarjeta virtual
¿Qué es exactamente una tarjeta virtual, en una frase?
Un número de pago digital con su propia caducidad y CVV, que sustituye al de tu tarjeta real o se emite como producto independiente, según el perfil que elijas.
¿Es gratis una tarjeta virtual?
Emitirla es gratis en cuatro de los cinco proveedores de esta guía; la excepción es Correos Prepago, que cobra 3,50€ por activar la tarjeta virtual. Las copias virtuales (Google Pay/Wallet) y las tarjetas de débito o crédito de neobancos como Openbank no cobran nada más, mientras que las prepago dedicadas de CaixaBank y BBVA sí cobran por recargar o por inactividad.
¿Puedo tener una tarjeta virtual sin cuenta bancaria?
Sí. Correos Prepago permite solicitar una tarjeta virtual desde la app "Mi Correos Prepago" sin necesidad de abrir una cuenta en un banco tradicional, con dos variantes: Simplificada, sin IBAN, y Ampliada, con IBAN español.
¿Cómo se usa una tarjeta virtual para comprar online?
Se introduce el número de 16 dígitos, la fecha de caducidad y el CVV en la pasarela de pago del comercio, igual que con una tarjeta física, o se vincula a Google Pay, Apple Pay o Samsung Pay para pagar también en tiendas físicas con el móvil.
¿Es más segura que una tarjeta física para comprar por internet?
Sí, porque el comercio nunca ve el número de tu tarjeta real, solo el número sustituto generado para la versión virtual, lo que protege tu tarjeta física si los datos de una tienda online se filtran.
¿Qué pasa si pierdo los datos de mi tarjeta virtual?
Puedes bloquearla al instante desde la app, sin esperar ni llamar a nadie:
- CaixaBank: servicio gratuito CaixaBankProtect, bloqueo inmediato y reclamación de cargos fraudulentos.
- BBVA: desactivación con un toque desde la app, reactivable cuando quieras.
- Wise: congelar la tarjeta en un toque, sin cerrar la cuenta.
El riesgo real suele ser limitado porque algunas entidades ya cambian el número o el CVV según el comercio o la operación, así que una filtración no expone automáticamente el resto de tus tarjetas.
¿Cuál es el límite de recarga de una tarjeta virtual prepago?
Varía por proveedor: BBVA fija un máximo de 600 € por recarga, mientras que CaixaBank permite recargar sin un tope fijo publicado, pero cobra el 1,5 % de comisión sobre cada recarga.
¿Sirve la tarjeta virtual del banco para tiendas físicas?
Depende de cuál de las dos uses: Google Pay distingue explícitamente entre la tarjeta virtual que creas para pagos online (con autocompletar en Chrome o en una app) y la tarjeta virtual que se genera en el dispositivo tras añadirla a Google Wallet, pensada para pagos sin contacto; solo esta segunda funciona en un datáfono físico por NFC. Si devuelves en tienda un artículo comprado así, puede que te pidan los últimos 4 dígitos de la tarjeta virtual, distintos de los de la física.