
Última actualización:
La Cuenta Corriente Open de Openbank se anuncia como “sin comisiones”, y en la mayoría del día a día lo es: mantenimiento, tarjeta de débito y transferencias SEPA salen gratis. Pero el documento oficial de comisiones esconde matices que casi ninguna comparativa explica bien, como la diferencia entre sacar dinero “a débito” o “a crédito” en un cajero Santander, el coste real de un cheque o el tipo de interés que aplica el banco si te quedas en descubierto. Esta guía repasa cada comisión vigente en 2026 con las cifras del propio Documento Informativo de las Comisiones de Open Bank, S.A. (vigente desde el 18.06.2026).
Contenido
Resumen de las comisiones de la Cuenta Corriente Open en 2026
Openbank solo tiene una cuenta corriente personal, sin planes de pago ni niveles como N26 o Revolut. Estas son las comisiones principales de un vistazo:
| Concepto | Comisión |
|---|---|
| Mantenimiento de la cuenta | 0 € |
| Tarjeta de débito (titular principal) | 0 € |
| Tarjeta de débito adicional | 18 €/año |
| Transferencias SEPA (estándar e inmediatas) | 0 € |
| Retirada en cajeros Santander o Openbank, en España, a débito | 0 € |
| Retirada en cajero fuera de la UE | 4,50 % / mínimo 3 € |
| Descubierto (interés anual) | 7,25 % TIN |
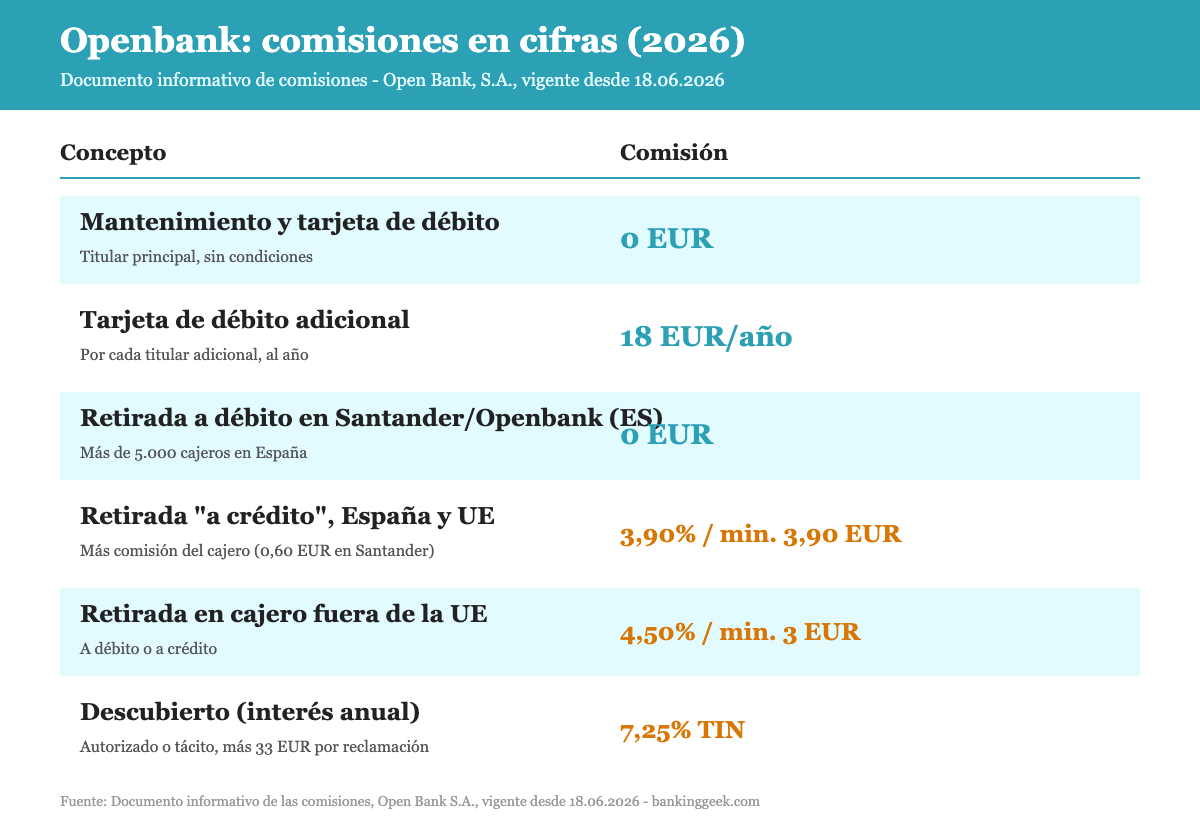
Estas cifras corresponden al documento oficial de comisiones vigente en España en 2026, publicado por Open Bank, S.A. Openbank puede actualizar sus tarifas, así que conviene revisar la ficha del producto antes de tomar una decisión importante. Un repaso más general de la cuenta está en este artículo: Openbank opiniones.
Mantenimiento de la cuenta y tarjetas
El mantenimiento de la Cuenta Corriente Open es gratuito sin condiciones: no exige nómina domiciliada, ingreso mínimo ni un número mínimo de movimientos al mes. La tarjeta de débito del titular principal también sale gratis, tanto en la emisión como en cada renovación.
Donde sí aparece una comisión, y que pocas comparativas mencionan con la cifra exacta, es en las tarjetas adicionales para otros titulares: 18 € al año por cada una, tanto en la emisión como en cada renovación. Si Openbank es la cuenta que compartes con tu pareja o un familiar y cada uno quiere su propia tarjeta física, esos 18 €/año por persona sí forman parte del coste real de la cuenta, aunque el folleto comercial hable de “cuenta sin comisiones”.
Si en cambio lo que buscas es una tarjeta de crédito, la emisión de la principal también es gratuita y la renovación no tiene coste mensual; las adicionales de crédito, a diferencia de las de débito, no tienen coste de emisión ni renovación.
Transferencias, domiciliaciones y cambio de divisa
Las transferencias SEPA en euros no tienen coste, ni las estándar ni las inmediatas, tanto emitidas como recibidas. Lo mismo ocurre con las órdenes permanentes SEPA. Incluso las transferencias no SEPA (fuera del área SEPA, por ejemplo hacia o desde países con otra divisa) están a 0 € de comisión propia de Openbank, tanto emitidas como recibidas.
Eso no significa que salgan gratis del todo si implican cambio de divisa: el tipo de cambio aplicado es el publicado a diario por el banco para importes de hasta 3.000 € (o el fijado según cotizaciones de mercado para importes mayores), y ese tipo de cambio suele incluir un margen frente al tipo interbancario. No es una “comisión” que aparezca como línea aparte en el extracto, pero sí es un coste real que muchas comparativas pasan por alto al fijarse solo en la comisión nominal de 0 €.
Retirada de efectivo en cajeros: la trampa de “a crédito”
Aquí está el matiz que más confunde. Sacar dinero a débito (con cargo directo al saldo de la cuenta, la opción por defecto en la mayoría de cajeros) es gratis en los cajeros de Open Bank y en los más de 5.000 cajeros de Banco Santander en España. En cajeros de otras entidades dentro de España, o fuera de España pero dentro de la UE, no cobra Openbank, pero sí puede cobrar el banco propietario del cajero, con una comisión que decide esa entidad. Fuera de la Unión Europea, Openbank sí aplica su propia comisión: 4,50 % del importe, con un mínimo de 3 €.
El problema aparece si el cajero pregunta “¿débito o crédito?” y se elige por error a crédito (retirada con cargo a una línea de crédito en vez de al saldo disponible). En ese caso, incluso dentro de España y la UE, Openbank cobra un 3,90 % del importe con un mínimo de 3,90 €, y además el propio cajero puede sumar su comisión: 0 € si es un cajero Open Bank, pero 0,60 € si es un cajero Santander y una comisión variable en otras entidades. Es decir, la misma máquina que da retiradas gratis “a débito” puede cobrar varios euros si se marca la opción equivocada, algo que la mayoría de guías sobre Openbank no menciona.
Descubierto y comisiones por impago
Si Openbank autoriza expresamente un descubierto (por ejemplo, para cubrir un recibo puntual), el interés es del 7,25 % TIN anual. Si el saldo queda en negativo sin autorización previa (descubierto tácito), se aplica el mismo 7,25 % TIN de interés sobre el saldo deudor, más una comisión de 33 € por cada reclamación de posiciones deudoras, que el banco puede cobrar cada 14 días mientras la cuenta siga en números rojos.
Es una comisión que no aparece en ninguna calculadora de “cuenta gratis” y que conviene tener presente si sueles operar al límite del saldo disponible.
Cheques y otros servicios menos conocidos
Openbank no es la cuenta pensada para usar cheques con frecuencia, pero el documento de comisiones sí los recoge. Negociar un cheque nacional es gratis, aunque emitir un cheque bancario cuesta un 0,20 % con un mínimo de 12 €, y la conformidad de un cheque, un 0,12 % con un mínimo de 6 €. Si la entidad contraparte es extranjera, la negociación sube a un 0,40 % (mínimo 9 €) y la conformidad a un 0,70 % (mínimo 15,03 €).
La devolución de un cheque nacional cuesta un 4 % con un mínimo de 15 €, y si la entidad contraparte es extranjera, un 0,80 % con un mínimo de 6,01 €. En cambio, el servicio de alertas por SMS, email o notificación de pagos con tarjeta es gratuito en todos los casos.
El bono de bienvenida: hasta 700 €, pero revisa la fecha
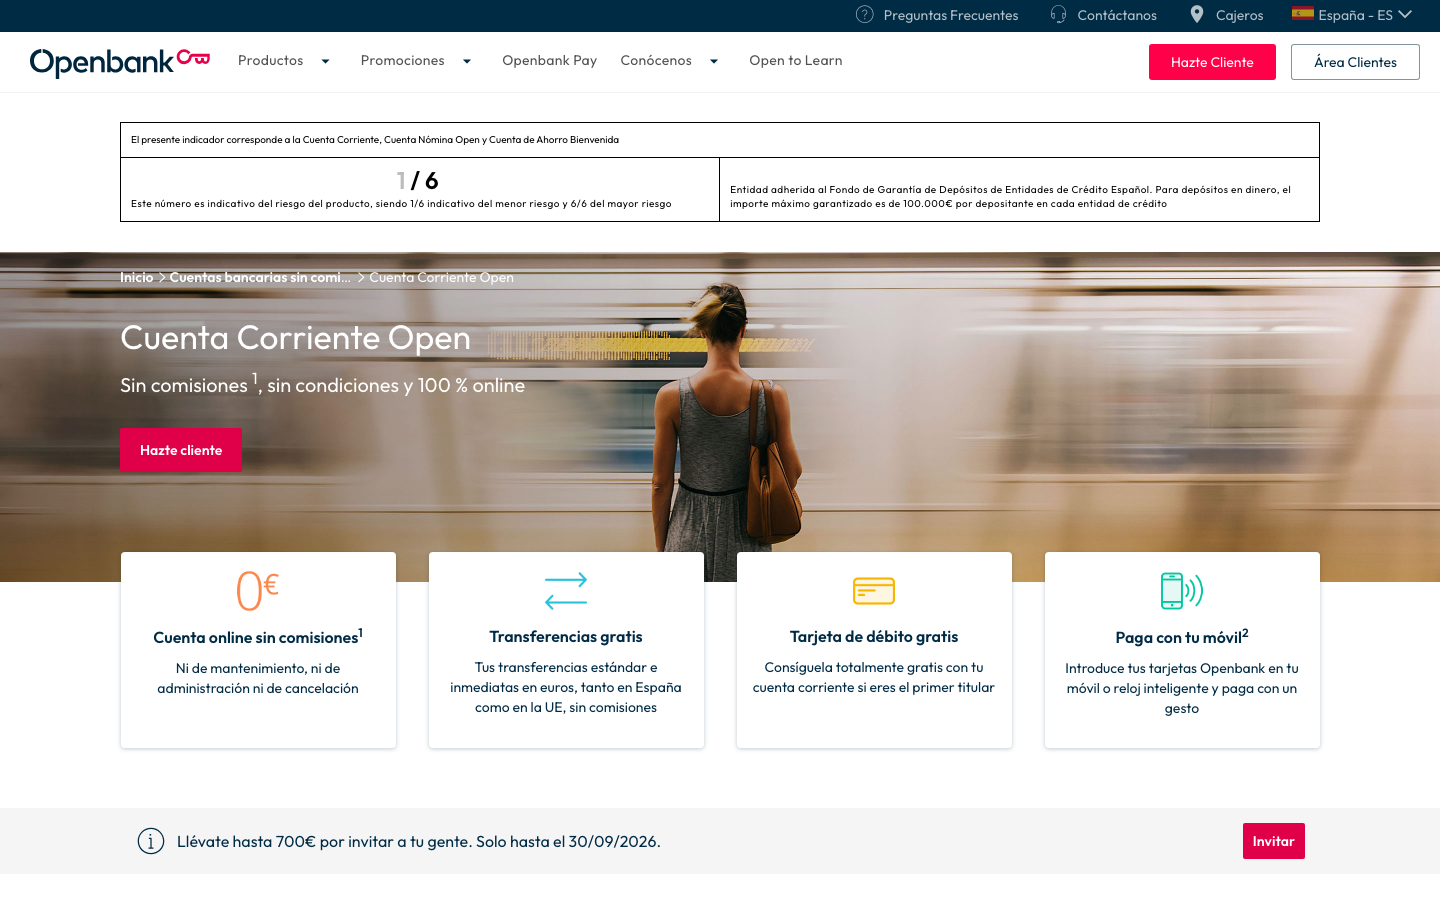
Openbank ofrece actualmente un bono de bienvenida de hasta 700 € por invitar a amigos a abrir la Cuenta Corriente Open, además de un bono adicional de 200 € (20 €/mes durante 10 meses) por domiciliar al menos dos recibos de al menos 20 €/mes cada uno. Según la propia página del producto, la promoción de invitación está activa hasta el 30 de septiembre de 2026, una fecha más tardía de la que aparece en algunas fichas y comparativas que siguen citando finales de junio de 2026. Antes de contar con el bono, confirma la fecha límite vigente y las condiciones exactas directamente en la app o la web de Openbank, ya que este tipo de promociones cambia con frecuencia.
Cuenta Online vs. Cuenta Remunerada: dónde meter tus ahorros
La Cuenta Corriente Open no remunera el saldo (0 % TIN/TAE). Para los ahorros, Openbank ofrece un producto aparte, la Cuenta Remunerada, con una promoción actual del 2,75 % TAE (2,72 % TIN) durante 12 meses para nuevos clientes que abran la cuenta con el código de la promoción y “traigan” su Bizum a Openbank, con la promoción de apertura activa hasta el 30 de septiembre de 2026. Pasado ese año, el saldo se convierte automáticamente en la Cuenta de Ahorro Openbank, remunerada al tipo que tenga ese producto en ese momento, que no está garantizado de antemano y puede ser bastante más bajo que el 2,75 % inicial.
Es decir: el 2,75 % que anuncia Openbank es una oferta temporal para clientes nuevos con Bizum, no el tipo permanente de la cuenta remunerada. Se puede abrir con tan solo 1 € y no tiene límite máximo de saldo, ni exige nómina domiciliada. Un repaso completo de este producto está aquí: Cuenta Remunerada Openbank.
Cómo evitar comisiones innecesarias en Openbank
- En un cajero, elige siempre débito y no crédito: es la diferencia entre pagar 0 € o varios euros por la misma retirada en un cajero Santander.
- Evita pedir tarjetas adicionales para más titulares si no las vas a usar: cada una cuesta 18 €/año, aunque la cuenta en sí sea gratis.
- Fuera de la Unión Europea, ten en cuenta el 4,50 % (mínimo 3 €) por retirada en cajero; para viajar fuera de la UE con frecuencia, compara con cuentas especializadas en divisa extranjera.
- No dejes que la cuenta entre en descubierto sin avisar al banco: la comisión de 33 € por reclamación se repite cada 14 días mientras el saldo siga en negativo.
- Si buscas rentabilidad para tus ahorros, confirma si la promoción del 2,75 % TAE en la Cuenta Remunerada sigue activa y hasta cuándo, en lugar de asumir que es el tipo fijo de la cuenta.
Preguntas frecuentes sobre las comisiones de Openbank
¿Es verdad que la Cuenta Corriente Open de Openbank no tiene ninguna comisión?
El mantenimiento, la tarjeta de débito principal y las transferencias SEPA son gratis sin condiciones. Pero hay comisiones reales en casos concretos: tarjetas adicionales (18 €/año), retiradas en cajero fuera de la UE (4,50 %, mínimo 3 €), retiradas “a crédito” incluso dentro de España (3,90 %, mínimo 3,90 €) y descubierto (7,25 % TIN más 33 € por reclamación).
¿Cuánto cuesta sacar dinero en un cajero Santander con Openbank?
Gratis, siempre que la retirada se haga a débito. Si por error se elige la opción “a crédito”, Openbank cobra un 3,90 % (mínimo 3,90 €) y el cajero de Santander suma 0,60 € adicionales.
¿Qué interés cobra Openbank si me quedo en descubierto?
Un 7,25 % TIN anual, tanto si el descubierto está autorizado expresamente como si no. Si no está autorizado, se añade además una comisión de 33 € por cada reclamación de posiciones deudoras, que puede repetirse cada 14 días.
¿El 2,75 % TAE de la Cuenta Remunerada de Openbank es un tipo fijo?
No. Es una promoción para clientes nuevos con Bizum, válida durante los primeros 12 meses y con fecha límite de apertura (30 de septiembre de 2026 según la página oficial en el momento de escribir esto). Pasado ese periodo, el saldo pasa a la Cuenta de Ahorro Openbank al tipo que tenga en ese momento, no garantizado de antemano.