
Cuenta MyInvestor: opiniones y análisis 2026
Última actualización: 27.09.2026
Contenido
En resumen
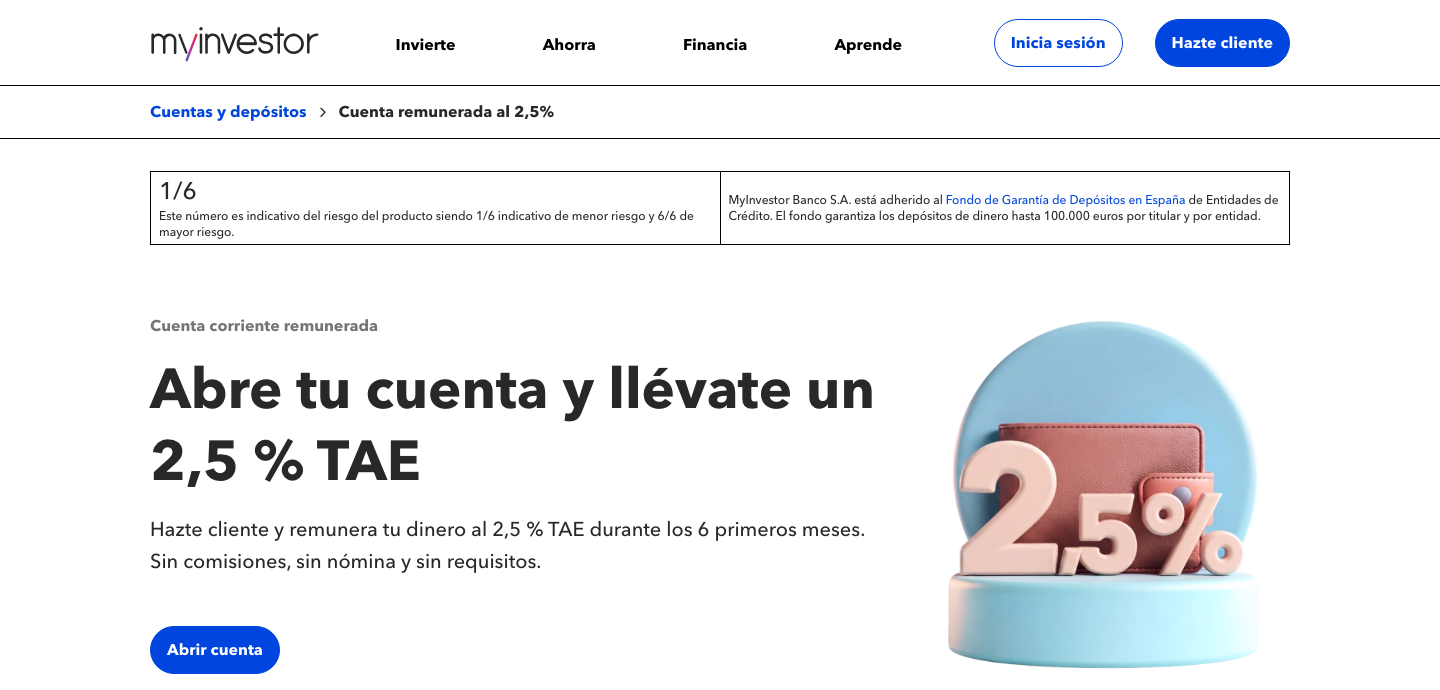
La Cuenta MyInvestor es una cuenta corriente remunerada sin comisiones de apertura ni mantenimiento, con tarjetas de débito y crédito incluidas sin coste de emisión. Actualmente paga un 2,50% TAE durante los primeros seis meses sin nómina ni requisitos, y ofrece vías para mantener una remuneración alta después mediante inversión mensual o el Plan Premium (7,99 €/mes, 2,60% TAE).
Ventajas
- Sin comisiones de apertura ni mantenimiento
- Tarjetas de débito y crédito sin coste de emisión ni renovación
- Transferencias SEPA gratuitas
- Remuneración actual del 2,50% TAE los primeros 6 meses, sin nómina ni requisitos
- Apple Pay y Google Pay disponibles
- Licencia bancaria propia desde 2022, supervisada por el Banco de España y la CNMV
Desventajas
- Pasado el semestre promocional, la remuneración cae al 0,30% TAE salvo inversión mensual o Plan Premium de pago
- El Plan Premium que mejora el tipo de interés tiene una cuota de 7,99 €/mes
- Un solo reintegro gratuito al mes en cajeros fuera de la red Euronet salvo condiciones específicas
- Operativa 100% digital, sin oficinas físicas
Condiciones en detalle
| Comisiones de mantenimiento | 0 € |
| Tarjeta de débito | ✓ |
| Tarjeta de crédito | ✓ |
| Apple Pay | ✓ |
| Google Pay | ✓ |
| Retirada de efectivo en el extranjero | 1x/mes gratis en todo el mundo (con hipoteca o inversiones ≥3.000 €: 4x/mes); en cajeros Euronet (España) 1€ por operación fuera de la retirada gratuita |
| Apertura de cuenta online | ✓ |
| Garantía de depósitos | 100.000 € |
| App iOS | ✓ |
| Sucursales | ✗ |
| Valoración | 4.0 /5 |
Puntos fuertes en detalle
Cómo de bien cubre las áreas más importantes.
Vistazo
Qué es la Cuenta MyInvestor y para quién tiene sentido
MyInvestor es un neobanco español fundado en 2017, impulsado por el grupo financiero andorrano Andbank, que mantiene alrededor del 75% del capital. El 25% restante está en manos de AXA España, El Corte Inglés Seguros y varios family offices e inversores privados. Desde 2022, MyInvestor Banco S.A. opera con licencia bancaria propia, supervisada por el Banco de España y la CNMV, y está adherida al Fondo de Garantía de Depósitos (FGD).
La Cuenta MyInvestor es una cuenta corriente sin comisiones que, además, remunera el saldo depositado, algo poco habitual en el segmento de cuentas a la vista españolas. La propuesta es clara: un único producto que funciona a la vez como cuenta de pago y como depósito a la vista remunerado. La entidad supera ya el millón de clientes y más de 19.000 millones de euros en volumen de negocio, con un ratio de capital CET1 superior al 19,5% y una tasa de morosidad del 0%, cifras que respaldan su solidez frente a otros neobancos más jóvenes.
El perfil al que va dirigida es amplio pero tiene matices importantes. Encaja bien con ahorradores jóvenes que ya invierten o quieren empezar, con usuarios que buscan una cuenta secundaria para apartar liquidez sin renunciar a rentabilidad, y con cualquier persona que quiera operar sin pagar comisiones de mantenimiento mes a mes. En nuestra prueba, el proceso de alta y el uso diario resultaron fluidos para alguien acostumbrado a la banca digital. Si todavía estás comparando, empieza por aquí: mejores cuentas nómina en España.
Sin embargo, la cuenta no es la opción más adecuada para todo el mundo. Quienes necesitan una red de cajeros amplia en España o en el extranjero sin restricciones encontrarán limitaciones. Tampoco conviene a quien busca una cuenta empresarial o autónoma, ya que MyInvestor orienta este producto exclusivamente a personas físicas. Si no encaja, hemos comparado las mejores alternativas a MyInvestor.
Cuánto paga la Cuenta MyInvestor y qué comisiones tiene
La Cuenta MyInvestor remunera actualmente el saldo al 2,50% TAE durante los primeros seis meses para las cuentas abiertas desde el 1 de septiembre de 2026, sobre un saldo de hasta 70.000 euros y sin exigir nómina ni ningún otro requisito. Pasado ese periodo, el tipo baja al 0,30% TAE. Las cuentas abiertas antes del 30 de junio de 2026 tuvieron una promoción distinta, con un 1,25% TAE durante los primeros doce meses.
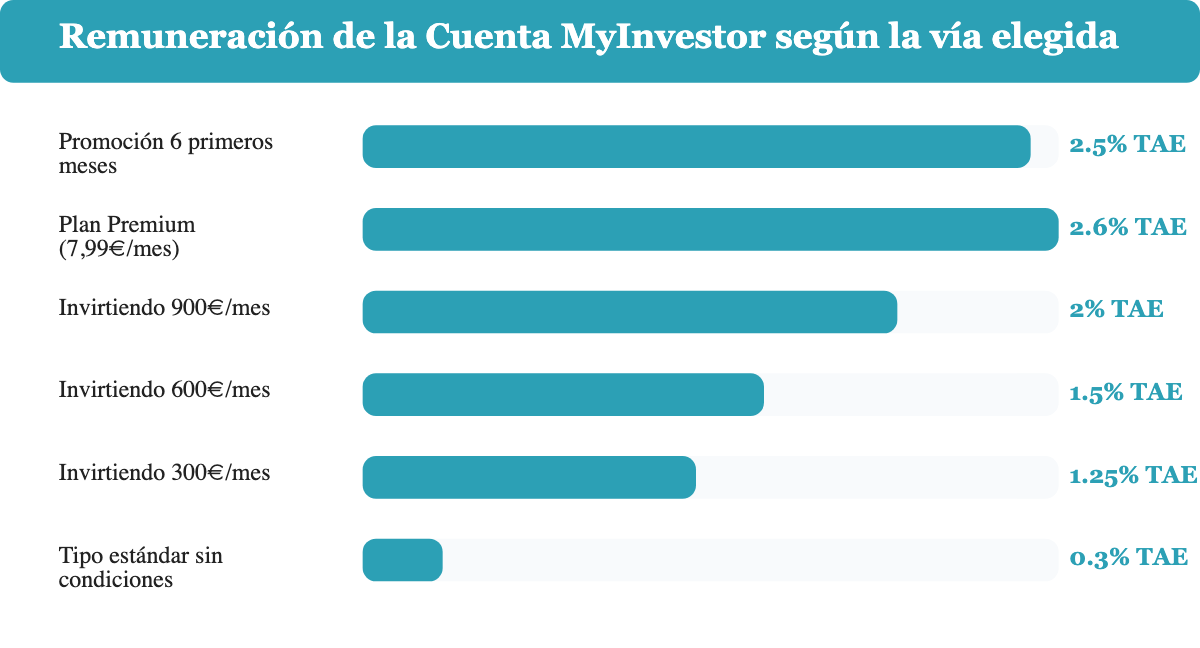
Existe también una vía alternativa de remuneración ligada a la inversión mensual en productos MyInvestor, pensada para quien ya invierte de forma recurrente: 300 euros al mes dan acceso a un 1,25% TAE, 600 euros al mes suben el tipo hasta el 1,5% TAE, y 900 euros al mes lo llevan hasta el 2% TAE. Quien no quiera comprometerse con ninguna inversión mensual puede optar por el Plan Premium, una suscripción de 7,99 euros al mes que eleva la remuneración de la cuenta al 2,60% TAE hasta 70.000 euros sin exigir inversión alguna, y que además da acceso a depósitos al 3% TAE a tres meses y al 4% TAE a un mes, así como a una cuenta en dólares remunerada al 2,5% TAE.
La Cuenta MyInvestor no cobra cuota de apertura ni cuota de mantenimiento mensual. Las tarjetas, tanto la de débito como la de crédito, se emiten y renuevan sin coste adicional. Las transferencias SEPA, tanto recibidas como enviadas dentro del espacio europeo, son gratuitas. Este punto es relevante porque algunos bancos digitales cobran por transferencias inmediatas o aplican límites mensuales gratuitos. Cómo funciona en el día a día lo explicamos en nuestro análisis de Cuenta Remunerada MyInvestor.
El apartado de cajeros merece atención especial. La retirada de efectivo tiene una extracción gratuita al mes con carácter general, en cualquier cajero del mundo. Si el cliente tiene contratada una hipoteca con MyInvestor o mantiene inversiones iguales o superiores a 3.000 euros, el límite sube a cuatro extracciones mensuales sin cargo. Al margen de esas extracciones gratuitas, MyInvestor ofrece una vía más barata que la comisión estándar: retirar dinero en cualquiera de los 3.700 cajeros Euronet de España cuesta un euro por operación, en lugar de la comisión que aplicaría un cajero ajeno a la red.
Tarjetas y pagos: débito, crédito y móvil
La cuenta incluye tanto tarjeta de débito como tarjeta de crédito, ambas sin cuota. Las dos son compatibles con Apple Pay y Google Pay, lo que permite pagar con el móvil desde el primer día sin necesidad de llevar el plástico encima. En nuestra prueba, la configuración de ambos servicios en la app tardó menos de dos minutos y funcionó sin incidencias en terminales de pago físico y en compras online.
La tarjeta de débito opera sobre saldo disponible en cuenta, mientras que la de crédito permite diferir pagos según las condiciones de crédito aprobadas individualmente; si se usa para disponer de efectivo, MyInvestor aplica una comisión de disposición del 3% (mínimo 3 euros) en España y del 4% (mínimo 4 euros) en el extranjero. La red de aceptación es la habitual en el mercado español, con presencia en los principales sistemas de pago internacionales. No existe, por el momento, una tarjeta virtual independiente orientada exclusivamente a compras online, aunque el uso de Apple Pay o Google Pay actúa como capa de seguridad adicional al no exponer el número de tarjeta física.
Los límites de gasto y de extracción en cajero se fijan en el momento de la apertura y pueden modificarse desde la app. Para usuarios que quieran controlar el gasto de forma granular, la posibilidad de ajustar límites sin llamar al servicio de atención al cliente es una ventaja práctica.
Cómo abrir la cuenta: paso a paso
La apertura es completamente online y no requiere desplazarse a ninguna oficina. MyInvestor no cuenta con red de sucursales físicas, por lo que todo el proceso se realiza a través de la web o la aplicación móvil. El tiempo estimado desde el inicio hasta la activación de la cuenta suele ser inferior a 24 horas en la mayoría de los casos, aunque la verificación de identidad puede alargar el proceso. El proceso consta de cinco pasos concretos.
- Rellenar el formulario de solicitud con datos personales y de contacto.
- Confirmar la identidad mediante DNI, TIE o pasaporte en vigor, con un dispositivo que tenga cámara (la identificación es electrónica, mediante vídeo selfie o cotejo documental automatizado).
- Indicar el número de una cuenta a tu nombre en otro banco español para acreditar la titularidad bancaria.
- Completar la información personal y fiscal solicitada durante el alta.
- Firmar el contrato electrónicamente y recibir el IBAN español (prefijo ES) junto con las tarjetas por correo ordinario en el plazo indicado.
No existe un depósito mínimo obligatorio para mantener la cuenta activa, aunque acceder a la remuneración más alta puede requerir cumplir los requisitos de inversión mensual o contratar el Plan Premium ya descritos. El IBAN es español, lo que facilita la domiciliación de nóminas, recibos y suscripciones sin problemas de aceptación por parte de terceros.
App, funcionalidades y atención al cliente
La aplicación móvil de MyInvestor está disponible para iOS y Android. Su diseño integra en un mismo entorno la cuenta corriente y los productos de inversión, lo que resulta práctico para quienes utilizan ambos servicios. Desde la app se pueden consultar movimientos, hacer transferencias, gestionar tarjetas, cambiar límites y acceder a la cartera de fondos o ETF si se tienen contratados.
El nivel de funcionalidad digital es comparable al de otros neobancos españoles de referencia. Las notificaciones push de cada movimiento llegan en tiempo real, lo que permite un control activo del gasto. La sección de inversiones está bien integrada y no parece un añadido externo, sino parte coherente del mismo ecosistema.
La atención al cliente opera principalmente a través de canales digitales: chat en la app, correo electrónico y, en algunos casos, teléfono. La ausencia de sucursales implica que cualquier incidencia se gestiona de forma remota. Los usuarios que prefieren resolver dudas complejas en persona encontrarán esto una barrera. La calidad de respuesta vía chat ha mejorado en los últimos meses según testimonios recientes, aunque los tiempos de espera en momentos de alta demanda pueden ser superiores a los de bancos tradicionales.
Reputación y experiencia real de los clientes
MyInvestor acumula una valoración global de 4 sobre 5 estrellas en nuestro análisis, con una puntuación de 80 sobre 100 puntos. Esto la sitúa en la franja alta del mercado para cuentas corrientes digitales en España, aunque con margen de mejora respecto a los líderes del segmento.
Entre los elogios recurrentes que aparecen en foros especializados y en plataformas de reseñas verificadas destacan tres aspectos: la ausencia total de comisiones de mantenimiento, la integración coherente de la cuenta con los productos de inversión, y la facilidad del proceso de alta. Los usuarios que utilizan MyInvestor como cuenta principal para canalizar ahorros hacia fondos indexados valoran especialmente la comodidad de tenerlo todo en un solo lugar.
Las críticas más frecuentes se concentran en la remuneración condicionada del saldo. Varios clientes expresan frustración cuando descubren, pasado el periodo promocional o sin cumplir el requisito de inversión mensual, que el tipo de interés cae de forma significativa, del 2,50% al 0,30% TAE. También aparecen quejas sobre la atención al cliente en casos de incidencias con tarjetas bloqueadas o transferencias retenidas, donde los tiempos de resolución se perciben como lentos. Ninguno de estos problemas es exclusivo de MyInvestor, pero conviene tenerlos en cuenta al tomar la decisión.
Veredicto: para quién es y para quién no
La Cuenta MyInvestor es una opción sólida para el perfil de ahorrador-inversor que quiere centralizar su liquidez y sus inversiones en un único banco digital sin pagar comisiones de mantenimiento. La promoción actual, un 2,50% TAE durante seis meses sin nómina ni requisitos, hace que el beneficio sea inmediato incluso para quien todavía no invierte con la entidad. Si ya inviertes o tienes previsto hacerlo de forma regular, las escalas de remuneración ligadas a la inversión mensual o el Plan Premium prolongan ese beneficio más allá del periodo promocional. La combinación de cuenta corriente gratuita, tarjetas sin cuota, Apple Pay y Google Pay, y IBAN español cubre todas las necesidades de pago cotidiano.
El IRPF grava los intereses obtenidos como rendimiento del capital mobiliario, dentro de la base del ahorro. Para 2026 la escala aplicable va del 19% hasta el 30%: 19% para los primeros 6.000 euros de rendimientos, 21% entre 6.000 y 50.000 euros, 23% entre 50.000 y 200.000 euros, 27% entre 200.000 y 300.000 euros, y 30% a partir de esa cifra. MyInvestor, como entidad española, practica la retención a cuenta correspondiente, por lo que el cliente solo necesita trasladar el neto percibido a la declaración de la renta. El FGD cubre hasta 100.000 euros por titular y entidad, garantía respaldada por el respaldo patrimonial de Andbank como accionista mayoritario.
Quién debería buscar otra opción: el cliente que viaja mucho y necesita extracciones frecuentes en cajeros del exterior sin límite mensual, el usuario que no quiere ningún tipo de compromiso de inversión ni cuota mensual para acceder a la máxima remuneración una vez pasado el semestre promocional, o quien valora disponer de una oficina física cerca. Para esos perfiles, otras cuentas del mercado español pueden ajustarse mejor a sus necesidades específicas.
Qué tan seguro es Cuenta MyInvestor?
Cuenta MyInvestor frente a las alternativas
Comparación directa de las condiciones clave con los competidores más fuertes del mercado.
 |  |  |  | |
| Valoración | 4.0 /5 | 5.0 /5 | 4.0 /5 | 4.0 /5 |
| Comisiones de mantenimiento | 0 € | 0 € | 0 € | 0 € (con ingreso ≥700 €/mes) |
| Tarjeta de débito | ✓ | ✓ | ✓ | ✓ |
| Tarjeta de crédito | ✓ | ✗ | ✗ | ✓ |
| Apple Pay | ✓ | ✓ | ✓ | ✓ |
| Google Pay | ✓ | ✓ | ✓ | ✓ |
| Retirada de efectivo en el extranjero | 1x/mes gratis en todo el mundo (con hipoteca o inversiones ≥3.000 €: 4x/mes); en cajeros Euronet (España) 1€ por operación fuera de la retirada gratuita | Gratis desde 100 € en todo el mundo; 1 € de comisión por debajo de 100 € | Costes según el operador del cajero | Gratis en la zona euro; fuera según el país de uso |
| Apertura de cuenta online | ✓ | ✓ | ✓ | ✓ |
| Garantía de depósitos | 100.000 € | 100.000 € | 100.000 € | 100.000 € |
| App iOS | ✓ | ✓ | ✓ | ✓ |
| Sucursales | ✗ | ✗ | ✗ | ✗ |
Cómo valoramos
Más comparativas
Sobre el autor
Preguntas frecuentes
Pueden abrir la cuenta residentes en España mayores de edad con DNI, TIE o pasaporte vigente y número de móvil español. El proceso es completamente online y no exige domiciliar la nómina ni mantener un saldo mínimo.
No cobra comisión de apertura, mantenimiento, ni por las tarjetas de débito y crédito. Las transferencias SEPA y Bizum son también gratuitas. Solo el Plan Premium, que mejora la remuneración al 2,60% TAE, lleva una cuota de 7,99 euros al mes.
La cuenta remunera al 2,50% TAE durante los primeros seis meses para las cuentas abiertas desde septiembre de 2026, sin nómina ni requisitos, y al 0,30% TAE a partir de entonces. Invirtiendo 300, 600 o 900 euros al mes en productos MyInvestor, el tipo sube hasta el 1,25%, el 1,5% o el 2% TAE respectivamente.
Los depósitos están cubiertos por el FGD (Fondo de Garantía de Depósitos) hasta 100.000 euros por titular, el mismo límite que rige para cualquier banco español. MyInvestor Banco S.A. opera con licencia bancaria propia desde 2022 y está supervisado por el Banco de España y la CNMV.
La apertura es 100% digital desde la app o la web: se sube el DNI, TIE o pasaporte, se graba un breve vídeo de verificación y la cuenta queda operativa en pocos minutos. En nuestra prueba el proceso completo no llegó a diez minutos.
La app utiliza autenticación biométrica y envía notificaciones instantáneas por cada operación. Al estar regulada por el Banco de España y la CNMV, cumple con los estándares de seguridad PSD2, incluyendo la autenticación reforzada para pagos.
Los intereses se integran en la base del ahorro del IRPF: 19% hasta 6.000 euros, 21% entre 6.000 y 50.000 euros, 23% entre 50.000 y 200.000 euros, 27% entre 200.000 y 300.000 euros, y 30% a partir de esa cifra. MyInvestor aplica la retención en origen, por lo que el importe ya aparece neto en cuenta y solo hay que trasladarlo a la declaración anual.