
Banco Cetelem Cuenta Suma Cetelem: opiniones y analisis 2026
Última actualización: 03.10.2026

3.5 /5 ★★★★☆Bueno
Puesto 8 de 28 en nuestra comparativa
Contenido
En resumen
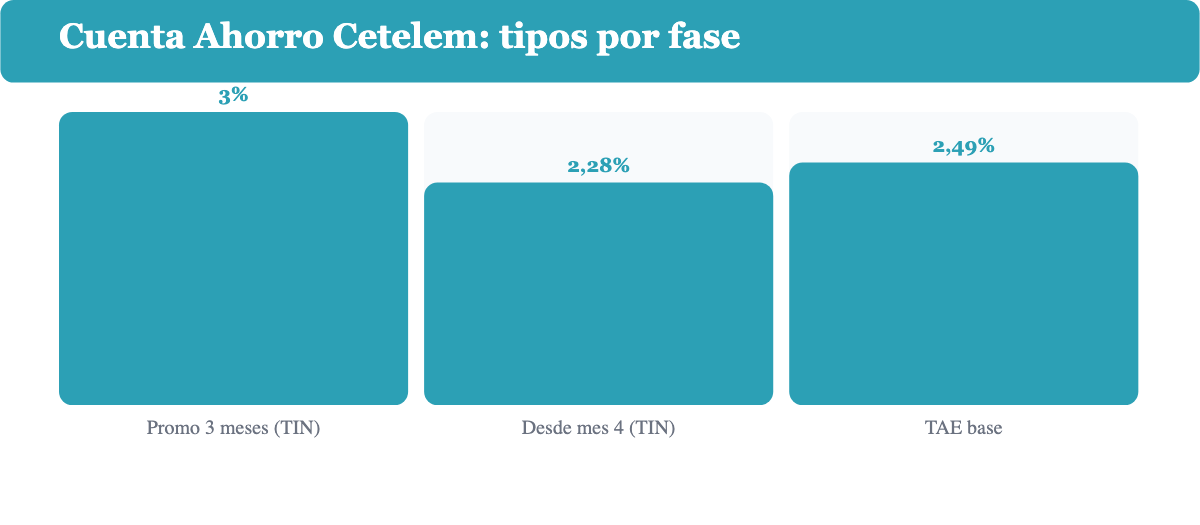
La Cuenta Ahorro de Banco Cetelem es la cuenta remunerada de la entidad: 3% TIN los tres primeros meses para nuevos clientes y después 2,28% TIN (2,49% TAE), sin límite de saldo, sin mínimo y sin permanencia. Hay que tener en cuenta que la Cuenta Suma es una cuenta corriente sin intereses con devolución en compras, y que la promoción del 3% solo vale para contrataciones hasta el 7 de octubre de 2026.
Ventajas
- Tipo de 2,49% TAE después del tramo promocional, sin límite de saldo, sin mínimo y sin permanencia
- 3% TIN los tres primeros meses para nuevos clientes
- apertura 100% online con verificación por móvil
- sin comisiones de mantenimiento
- cotitular posible en las 72 horas siguientes a la activación
- depósitos cubiertos hasta 100.000 EUR por el FGD español
Desventajas
- La promoción del 3% TIN solo es para nuevos clientes y las contrataciones válidas terminan el 7 de octubre de 2026
- el tipo base de 2,49% TAE queda por debajo de algunas cuentas remuneradas del mercado
- pensada para ahorrar, no como cuenta de pagos diarios
- sin sucursales para gestiones presenciales
Condiciones en detalle
| Intereses en cuenta de ahorro | ca. 2,49 % TAE |
| Garantía de depósitos | 100.000 € |
| Apertura de cuenta online | ✓ |
| Bono de bienvenida | ✗ |
| Cuenta conjunta | ✗ |
| Intereses por descubierto | ✗ |
| Cuenta de ahorro | ✓ |
| Valoración | 3.5 /5 |
Intereses comparados
El interés anual efectivo en comparación directa con las alternativas.
Vistazo

Qué cuenta remunerada de Cetelem es la que paga intereses
Cetelem tiene hoy dos cuentas con nombres parecidos y funciones distintas. La Cuenta Ahorro es la cuenta remunerada: 3% TIN durante los tres primeros meses y después 2,28% TIN (2,49% TAE), sin límite de saldo, sin mínimo y sin permanencia. La Cuenta Suma es una cuenta corriente sin intereses (0% TAE) con una devolución del 1,5% en compras con la tarjeta de débito en supermercados y gasolineras durante el primer año.
Esta guía se centra en la Cuenta Ahorro, porque es la única de las dos que genera intereses. Si lo que buscas es una cuenta para el día a día con devolución en compras, la revisión de la Cetelem Cuenta Suma describe ese producto. Para ver el resto de la oferta del banco, consulta nuestra valoración general de Cetelem.
Rentabilidad: 3% TIN al principio y 2,49% TAE después
Según la información publicada en cetelem.es a fecha de hoy, la oferta para nuevos clientes combina un 3% TIN durante los tres primeros meses con un 2,28% TIN (2,49% TAE) a partir del cuarto mes. La promoción solo está disponible para nuevos clientes y las contrataciones son válidas hasta el 7 de octubre de 2026. Después de esa fecha, el tipo de referencia de la cuenta es el 2,49% TAE.
El tipo no tiene tramos por saldo ni exige domiciliar nómina, recibos ni contratar otros productos. El dinero está disponible en cualquier momento y no hay penalización por retirarlo. La contrapartida habitual de este tipo de cuenta es que el banco puede modificar el tipo de interés cuando cambien las condiciones del mercado, por eso conviene revisar la nota de condiciones en cetelem.es antes de contratar.
Si quieres comparar el 2,49% TAE con otras opciones del mercado, la guía de cuentas remuneradas reúne las ofertas que hemos revisado y te permite ver cuál encaja mejor con el importe que quieres ahorrar.
Fiscalidad de los intereses: IRPF en 2026
En España, los intereses de una cuenta remunerada tributan como rendimientos del capital mobiliario dentro del IRPF. Banco Cetelem aplica una retención a cuenta del 19% en el momento en que abona los intereses, y esa retención aparece en el certificado fiscal anual que debes incorporar a tu declaración de la renta.
La base del ahorro en 2026 tributa con esta escala: 19% hasta 6.000 EUR, 21% entre 6.000 y 50.000 EUR, 23% entre 50.000 y 200.000 EUR, 27% entre 200.000 y 300.000 EUR y 30% por encima de 300.000 EUR.
Para un ahorrador con 20.000 EUR depositados al 2,49% TAE, los intereses brutos anuales son de unos 498 EUR y la retención rondaría los 95 EUR. Si el total de tus rendimientos del ahorro no supera 6.000 EUR, la retención cubre la cuota y la liquidación es prácticamente neutra. Si tus rendimientos suben de ese tramo, tendrás que regularizar la diferencia en la declaración. Esto es el régimen común de cualquier cuenta remunerada o depósito en España, no algo específico de Cetelem.
Cómo abrir la Cuenta Ahorro paso a paso
La apertura es 100% online y no requiere acudir a ninguna oficina. Para contratarla necesitas ser mayor de edad, residir en España, tener el DNI o NIE en vigor, disponer de un móvil con cámara para verificar tu identidad y tener un email y un teléfono personales.
Los pasos son los siguientes:
- Completar el formulario de contratación con tus datos personales y fiscales.
- Verificar tu identidad online con la cámara del móvil y el documento de identidad.
- Indicar el origen de tus fondos, un requisito que exige la normativa bancaria.
- Recibir la información precontractual y el contrato por email, y después tener la cuenta activa.
Si quieres compartir la cuenta, la Cuenta Ahorro admite un cotitular, que puedes dar de alta en las 72 horas siguientes a la activación. Pasado ese plazo ya no se pueden añadir cotitulares, aunque sí autorizados sin límite de tiempo. Para cancelarla no hay permanencia: basta con retirar el saldo y solicitar la baja.
Seguridad del depósito: el Fondo de Garantía de Depósitos
Banco Cetelem S.A.U. está adherido al Fondo de Garantía de Depósitos de Entidades de Crédito y está regulado por el Banco de España. Los depósitos de cada titular quedan cubiertos hasta 100.000 EUR por entidad. El límite se aplica por titular y por entidad, no por cuenta, así que si ya tienes saldo en otro producto de Cetelem, ambos comparten ese mismo techo.
Cetelem forma parte del grupo BNP Paribas. Esa solidez del grupo no sustituye a la cobertura del FGD, pero aporta una capa adicional de confianza para quien valora la solvencia de la entidad matriz. Para saldos superiores a 100.000 EUR, la práctica habitual es repartir el dinero entre varias entidades para mantenerse dentro del límite garantizado en cada una.
Reputación y experiencia de los clientes
Cetelem tiene en España una presencia histórica ligada sobre todo a la financiación al consumo: préstamos personales, financiación de coches y tarjetas de crédito. La Cuenta Ahorro es un producto más reciente dentro de su catálogo, y las valoraciones que la mencionan de forma específica son menos numerosas que las de la marca en general.
Las valoraciones de Cetelem son mixtas y cambian mucho según el producto. Las opiniones sobre los préstamos y las tarjetas suelen ser más críticas que las de los depósitos y las cuentas de ahorro. Entre los comentarios que se repiten en los comparadores aparecen el alta online sencilla y la disponibilidad inmediata del saldo, y entre las quejas, la rentabilidad frente a otras entidades y el servicio de atención al cliente, que se gestiona solo por teléfono y email. Antes de decidir, conviene revisar las valoraciones actuales en comparadores independientes.
Veredicto: para quién es una buena opción
La Cuenta Ahorro de Cetelem es una opción razonable para un ahorrador que quiere un colchón de liquidez sin condiciones, sin comisiones de mantenimiento y con el dinero disponible en todo momento, respaldado por un banco regulado en España y cubierto por el FGD hasta 100.000 EUR. Encaja bien con quien ya gestiona sus pagos desde otra cuenta.
El tramo del 3% TIN solo es para nuevos clientes y las contrataciones válidas terminan el 7 de octubre de 2026. Con el tipo base de 2,49% TAE, la cuenta queda por debajo de algunas cuentas remuneradas del mercado, así que si tu prioridad es maximizar la rentabilidad, compara antes de contratar. Tampoco sirve como cuenta de pagos diarios ni como sustituto de una cuenta corriente con sucursal física.
Qué tan seguro es Banco Cetelem Cuenta Suma Cetelem?
Banco Cetelem Cuenta Suma Cetelem frente a las alternativas
Comparación directa de las condiciones clave con los competidores más fuertes del mercado.
| Banco Cetelem Cuenta Suma CetelemAnalizado | Cuenta Remunerada Trade Republic | Depósitos a Plazo Fijo Raisin | Cuenta Remunerada Openbank | |
| Valoración | 3.5 /5 | 5.0 /5 | 4.3 /5 | 4.0 /5 |
| Intereses en cuenta de ahorro | ca. 2,49 % TAE | 3,04 % TAE (sin condiciones, sin limite de saldo) | hasta 3,12 % TAE (plazo fijo 12 meses, junio 2026); Cuenta Bienvenida 3,33 % TAE 3 meses | 2,50 % TAE (2,47% TIN) sin límite de importe, activando Bizum en Openbank como entidad principal; bonificación adicional de hasta 200 € por domiciliar 2 recibos |
| Garantía de depósitos | 100.000 € | 100.000 | 100.000 € | 100.000 |
| Apertura de cuenta online | ✓ | ✓ | ✓ | ✓ |
| Bono de bienvenida | ✗ | – | ✓ | hasta 200 € con domiciliación de mín. 2 recibos (20 €/mes x 10 meses) |
| Cuenta conjunta | ✗ | – | ✗ | – |
| Intereses por descubierto | ✗ | – | ✗ | – |
| Cuenta de ahorro | ✓ | – | ✓ | – |
Cómo valoramos
Sobre el autor
Preguntas frecuentes
La Cuenta Ahorro es la cuenta remunerada: 3% TIN los tres primeros meses para nuevos clientes y después 2,28% TIN (2,49% TAE). La Cuenta Suma es una cuenta corriente sin intereses (0% TAE) con una devolución del 1,5% en compras con la tarjeta de débito en supermercados y gasolineras durante el primer año.
La promoción solo está disponible para nuevos clientes y las contrataciones son válidas hasta el 7 de octubre de 2026, según la información publicada en cetelem.es. Conviene confirmar la oferta vigente antes de contratar.
La Cuenta Ahorro no tiene comisiones de mantenimiento, no exige un saldo mínimo, no tiene límite en el saldo a remunerar y no tiene permanencia.
Sí. La Cuenta Ahorro admite un cotitular, que puede darse de alta en las 72 horas siguientes a la activación de la cuenta. Los autorizados se pueden añadir en cualquier momento.
Los intereses tributan como rendimientos del capital mobiliario en el IRPF. Banco Cetelem aplica una retención a cuenta del 19%. La escala de la base del ahorro en 2026 es del 19% hasta 6.000 EUR, 21% hasta 50.000 EUR, 23% hasta 200.000 EUR, 27% hasta 300.000 EUR y 30% por encima de esa cifra.
Banco Cetelem S.A.U. está adherido al Fondo de Garantía de Depósitos de Entidades de Crédito y está regulado por el Banco de España. Los depósitos de cada titular quedan cubiertos hasta 100.000 EUR por entidad.
Ser mayor de edad y residente en España, tener el DNI o NIE en vigor, disponer de un móvil con cámara para verificar tu identidad online y tener un email y un teléfono personales. Todo el proceso se hace online.
Sí. El dinero de la Cuenta Ahorro está disponible en cualquier momento y no hay penalización por retirarlo. Para cerrar la cuenta basta con retirar el saldo y solicitar la baja.