
La giacenza media del conto corrente è l'importo medio di denaro rimasto depositato sul conto durante un intero anno (o un periodo più breve), calcolato come media dei saldi giornalieri. Non va confusa con il saldo, che è invece la cifra presente sul conto in un singolo istante. Questo numero conta per due motivi concreti: entra nel calcolo dell'ISEE e determina se è dovuta l'imposta di bollo sul conto.
Ecco un riepilogo rapido dei punti principali.
- la giacenza media si calcola sommando i saldi giornalieri dell'anno e dividendo per 365;
- per l'ISEE conta il valore più alto tra il saldo al 31 dicembre e la giacenza media annua, non uno dei due a scelta;
- l'imposta di bollo sul conto corrente (34,20 euro l'anno per le persone fisiche) è dovuta solo se la giacenza media supera 5.000 euro;
- la certificazione con il dato ufficiale si scarica dall'area riservata della propria banca o si richiede allo sportello.
Cos'è la giacenza media del conto corrente
La giacenza media annua è la media matematica di tutti i saldi giornalieri che un conto corrente ha registrato nell'arco di un anno solare (o di un periodo di rendicontazione più breve, ad esempio quando il conto viene aperto o chiuso a metà anno). Si applica allo stesso modo ai conti correnti bancari, ai conti correnti postali, ai conti deposito e ai libretti di risparmio: la banca o Poste Italiane calcola il valore e lo riporta nell'estratto conto o in un documento dedicato, spesso chiamato "certificazione di giacenza media" o "attestazione di saldo e giacenza media".
La differenza rispetto a un semplice saldo è importante: la giacenza media racconta come si è comportato il conto durante tutto il periodo, non solo in un giorno specifico. Un conto che a dicembre mostra un saldo alto ma che per il resto dell'anno è rimasto quasi vuoto avrà comunque una giacenza media bassa, perché il calcolo pesa ogni singolo giorno dell'anno allo stesso modo.
Come si calcola la giacenza media
Il calcolo somma i saldi contabili di ogni singolo giorno dell'anno e divide il totale per 365 giorni, indipendentemente dal fatto che l'anno sia bisestile o che il conto sia stato aperto solo per una parte dell'anno (in quel caso si divide per il numero di giorni effettivamente rendicontati). È lo stesso metodo che una banca digitale come N26 descrive nella propria area di assistenza per il calcolo automatico della giacenza media annua.
Un esempio numerico rende il meccanismo più chiaro. Supponiamo un conto che per i primi nove mesi dell'anno (273 giorni) mantiene un saldo medio di 3.000 euro, e che negli ultimi tre mesi (92 giorni), dopo l'accredito di una somma importante, il saldo medio sale a 12.000 euro.
| Periodo | Giorni | Saldo medio del periodo | Giacenza ponderata |
|---|---|---|---|
| Gennaio-Settembre | 273 | 3.000 euro | 819.000 |
| Ottobre-Dicembre | 92 | 12.000 euro | 1.104.000 |
| Totale anno | 365 | n/d | 1.923.000 |
La giacenza media annua è 1.923.000 diviso 365, cioè circa 5.268 euro. Nonostante per nove mesi su dodici il saldo sia stato molto più basso, la media annua supera comunque la soglia di 5.000 euro grazie al solo accredito finale: è proprio questo il motivo per cui la giacenza media, e non il saldo di un singolo giorno, viene usata sia per l'ISEE che per l'imposta di bollo.
Giacenza media e saldo: qual è la differenza
Saldo e giacenza media rispondono a due domande diverse, anche se vengono spesso citati insieme nei documenti bancari e nelle richieste per l'ISEE.
- Saldo: è la fotografia del conto in un momento preciso, tipicamente il saldo contabile al 31 dicembre indicato nell'estratto conto di fine anno.
- Giacenza media: è la media di tutti i saldi giornalieri rilevati durante l'intero periodo (di norma l'anno solare), e quindi riflette l'andamento del conto nel tempo, non un singolo istante.
Per questo motivo i due valori possono essere molto diversi tra loro: un conto svuotato a fine anno avrà un saldo basso ma, se è rimasto pieno per gran parte dei mesi precedenti, una giacenza media alta. È proprio per evitare che svuotare il conto a dicembre faccia apparire un patrimonio più basso di quello reale che l'ISEE confronta entrambi i valori e usa il maggiore.
A cosa serve la giacenza media: ISEE e imposta di bollo
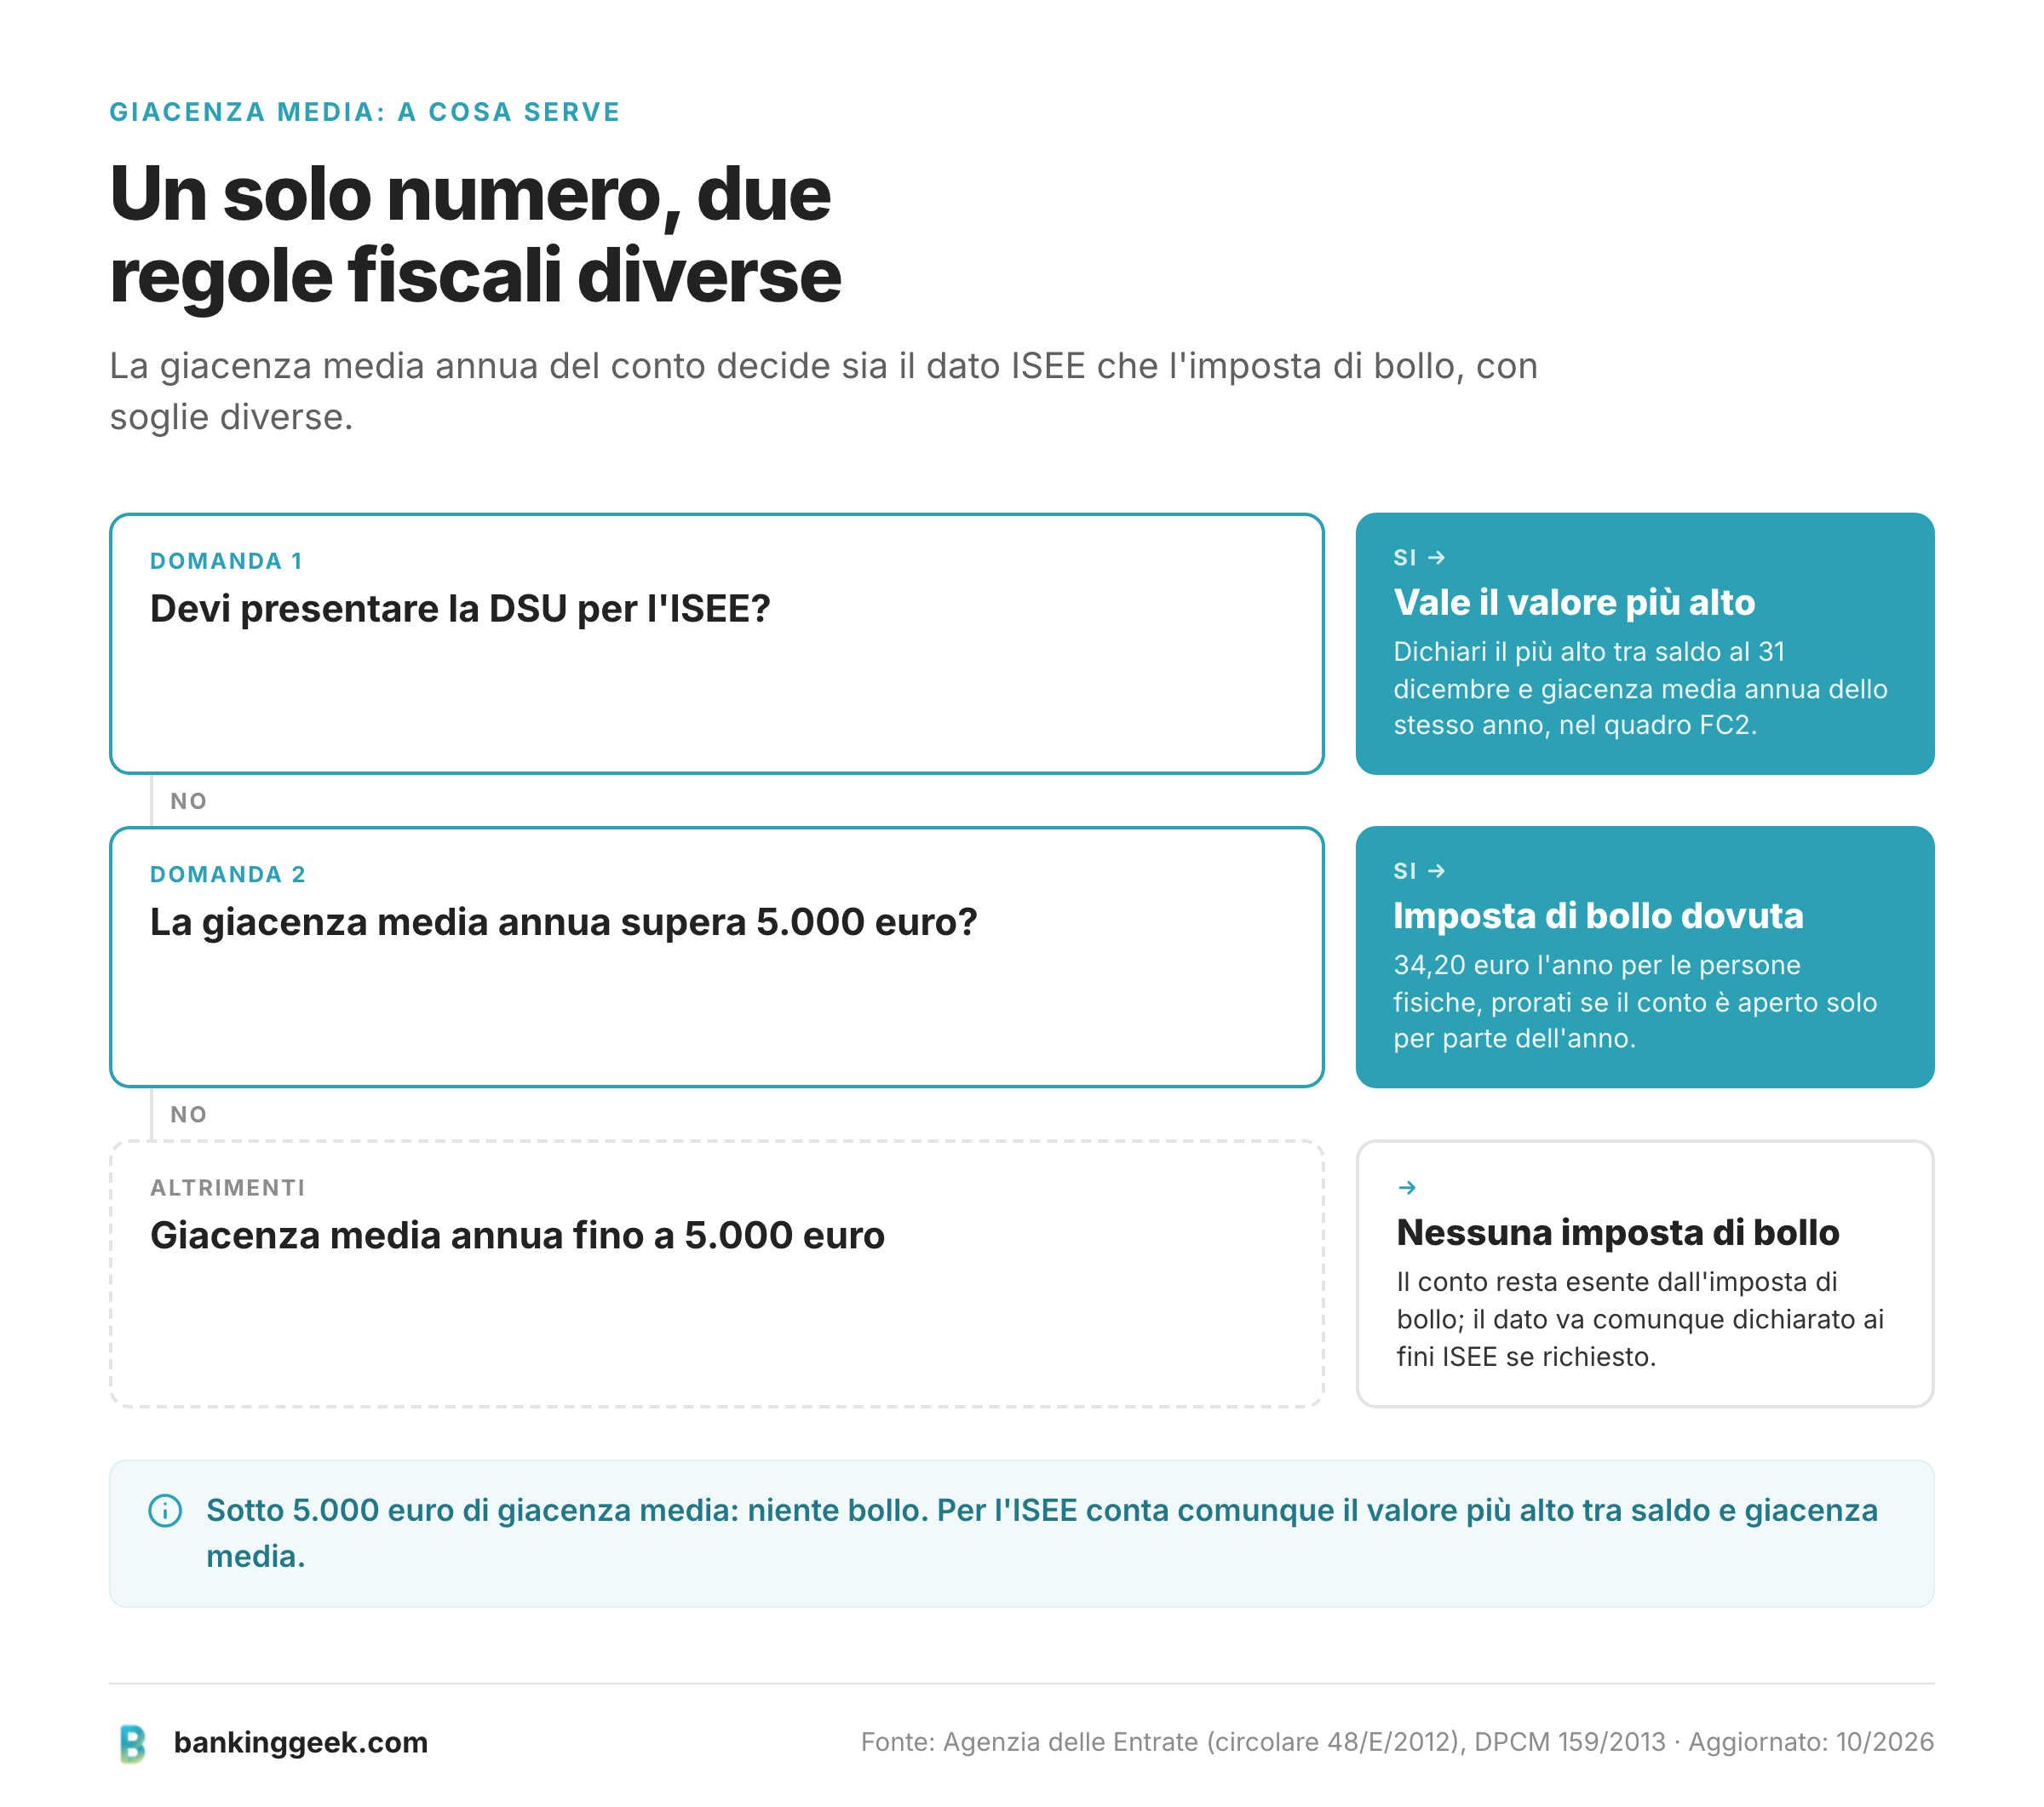
La giacenza media annua entra in due calcoli completamente diversi: l'ISEE e l'imposta di bollo sul conto corrente. Sono due regole indipendenti, con soglie e scopi diversi, ma usano lo stesso numero di partenza.
Giacenza media e ISEE. Per il calcolo del patrimonio mobiliare ai fini ISEE, il DPCM 159/2013 stabilisce che per ogni conto corrente, conto deposito o libretto va dichiarato il valore più alto tra il saldo contabile al 31 dicembre e la giacenza media annua dello stesso rapporto, non uno dei due a piacere. La regola serve proprio a impedire che un prelievo fatto apposta a fine anno riduca artificialmente il patrimonio dichiarato. Il dato patrimoniale richiesto si riferisce sempre al secondo anno solare precedente a quello della domanda: ad esempio, per un ISEE presentato nel 2026 va dichiarato il valore (saldo o giacenza media, il più alto dei due) riferito al 31 dicembre 2024. Il valore va indicato nel quadro FC2 del modello ISEE o della DSU. Per i conti cointestati, ogni intestatario dichiara solo la propria quota: il 50% di saldo e giacenza media con due cointestatari, il 33% con tre, e così via in proporzione al numero di titolari. Una soglia collegata, ma distinta, riguarda il conto corrente di base: chi ha un ISEE sotto 7.500 euro può avere diritto all'esenzione dai costi di quel particolare prodotto, un'informazione utile ma separata dal calcolo patrimoniale in sé.
Giacenza media e imposta di bollo. L'imposta di bollo sui conti correnti (34,20 euro l'anno per le persone fisiche, stabilita dall'articolo 19 del D.L. 201/2011 e dalla circolare dell'Agenzia delle Entrate 48/E/2012) è dovuta solo se la giacenza media annua del rapporto supera 5.000 euro. Sotto questa soglia il conto è esente. Se il conto viene aperto o chiuso durante l'anno, l'imposta si riduce in proporzione ai giorni effettivamente rendicontati, con un minimo di 1 euro. La soglia dei 5.000 euro viene di norma valutata per singolo rapporto (ogni conto corrente, libretto o conto deposito ha la propria giacenza media): alcune fonti secondarie indicano invece un conteggio cumulativo quando più rapporti sono tenuti nella stessa banca, quindi se possiedi più conti nello stesso istituto conviene verificare direttamente con la banca o con un commercialista come viene applicata nel tuo caso.
- Giacenza media annua sotto 5.000 euro: nessuna imposta di bollo dovuta.
- Giacenza media annua pari o sopra 5.000 euro: 34,20 euro l'anno per le persone fisiche (importo diverso per le aziende).
- Conto aperto o chiuso durante l'anno: imposta calcolata in proporzione ai giorni rendicontati.
Come trovare e richiedere la certificazione di giacenza media
Il metodo generale funziona con praticamente tutte le banche italiane: si accede all'area riservata di home banking (sito o app), si cerca la sezione dedicata a documenti, certificazioni o estratti conto, e si scarica il documento che riporta saldo e giacenza media dell'anno richiesto. In alternativa, lo stesso dato può essere richiesto allo sportello o tramite il servizio clienti, indicando l'anno di riferimento.
Ecco due esempi concreti, verificati entrambi sui canali ufficiali delle rispettive banche.
- Poste Italiane: la certificazione di saldo e giacenza media si scarica online dall'area riservata MyPoste (sito o app), autenticandosi con password e un secondo fattore (un numero di telefono associato a un prodotto Poste o il PosteID abilitato in app). In alternativa è possibile ritirarla direttamente in ufficio postale. Per i conti cointestati, la richiesta online può essere effettuata da uno solo dei cointestatari.
- N26: il certificato si scarica dall'app, nella sezione "Dettagli del conto", selezionando "Scarica l'estratto conto" e poi "Giacenza media annua". Il calcolo segue lo stesso metodo descritto sopra (somma dei saldi giornalieri diviso 365).
Per le altre banche (incluse quelle digitali come Fineco, Revolut o BBVA) il percorso esatto nell'app o nel sito può cambiare nel tempo: il modo più sicuro per trovare il dato aggiornato resta cercare "giacenza media" o "certificazione ISEE" nella sezione assistenza del proprio home banking, oppure chiederlo direttamente al servizio clienti.
Domande frequenti sulla giacenza media
Che differenza c'è tra saldo e giacenza media?
Il saldo è l'importo presente sul conto in un momento preciso, tipicamente al 31 dicembre. La giacenza media è invece la media di tutti i saldi giornalieri registrati durante l'anno (o il periodo considerato), e riflette quindi l'andamento del conto nel tempo, non un singolo istante.
Come si calcola la giacenza media di un conto corrente?
Si sommano i saldi contabili di ogni giorno dell'anno e si divide il totale per 365 (o per il numero di giorni effettivamente rendicontati, se il conto è stato aperto o chiuso durante l'anno). È lo stesso metodo usato dalle banche per generare la certificazione ufficiale.
Quando scatta l'imposta di bollo sul conto corrente in base alla giacenza media?
L'imposta di bollo (34,20 euro l'anno per le persone fisiche) è dovuta quando la giacenza media annua del conto supera 5.000 euro. Sotto questa soglia il conto è esente. Se il conto resta aperto solo per parte dell'anno, l'importo si riduce in proporzione ai giorni rendicontati.
La giacenza media serve per l'ISEE di quale anno?
Per l'ISEE si usa il valore patrimoniale del secondo anno solare precedente alla domanda: per un ISEE presentato nel 2026, ad esempio, va indicato il valore più alto tra saldo al 31 dicembre 2024 e giacenza media annua 2024. Il dato si inserisce nel quadro FC2 del modello ISEE.
Cosa succede se non dichiaro correttamente la giacenza media nell'ISEE?
Se il valore dichiarato non corrisponde a quello reale, l'ISEE calcolato risulta non corretto e può essere rettificato successivamente, con eventuale ricalcolo delle prestazioni richieste nel frattempo. Non si tratta di un illecito penale, ma l'errore va corretto presentando una DSU rettificativa non appena ci si accorge della discrepanza, anche se la vecchia attestazione è già stata usata.
Come scarico la giacenza media da Poste Italiane?
Dall'area riservata MyPoste (sito o app Poste), autenticandosi con password e un secondo fattore (numero di telefono associato a un prodotto Poste oppure PosteID abilitato), è possibile scaricare la certificazione di saldo e giacenza media. In alternativa si può richiedere allo sportello di un ufficio postale.
La giacenza media vale anche per conti deposito e libretti postali?
La giacenza media vale anche per conti deposito e libretti postali: lo stesso meccanismo di calcolo (media dei saldi giornalieri) e gli stessi usi (ISEE e imposta di bollo, dove applicabile) valgono per i conti correnti bancari e postali, i conti deposito e i libretti di risparmio.