
Carta di credito senza busta paga: è davvero possibile?
Sì, è possibile ottenere una carta di credito senza busta paga: le banche non guardano più soltanto al tipo di contratto di lavoro, ma valutano garanzie alternative come i flussi di cassa sul conto, lo storico dei pagamenti e il patrimonio disponibile.
In breve:
- la banca analizza la regolarità delle entrate e delle uscite, non solo la presenza di un contratto a tempo indeterminato;
- lo storico dei pagamenti (bollette, abbonamenti, rate) pesa quasi quanto il reddito dichiarato;
- in assenza di uno stipendio fisso, titoli, risparmi o immobili che generano reddito possono sostituire la busta paga come garanzia.
Nella pratica, questo significa tempi di valutazione leggermente più lunghi e un primo plafond assegnato con prudenza: la banca preferisce partire basso e alzarlo dopo qualche mese di utilizzo corretto, piuttosto che negare la carta del tutto.
Come dimostrare la tua affidabilità senza il cedolino
Per ottenere la carta senza presentare un cedolino mensile puoi dimostrare la tua solvibilità in tre modi principali, ciascuno adatto a un profilo diverso.
| Soluzione | Come funziona | A chi è adatta |
|---|---|---|
| Redditi alternativi | Dimostri entrate da affitti, cedole, pensione o attività da libero professionista (con Modello Unico o CU) | Freelance, proprietari immobiliari, pensionati |
| Garante esterno | Un familiare o un terzo soggetto con reddito certificato si fa garante per te | Studenti o chi non ha ancora un reddito proprio |
| Pegno su titoli o deposito cauzionale | Vincoli una somma o un investimento a garanzia del plafond richiesto | Chi ha risparmi ma nessuna entrata fissa dimostrabile |
Oltre a queste tre strade, alcune banche offrono soluzioni complementari:
- Carta aggiuntiva su un conto familiare: puoi richiedere una carta collegata al conto di un familiare con reddito certificato, restando titolare secondario;
- Condivisione dati con Open Banking: autorizzi la banca a consultare i movimenti di altri tuoi conti correnti per confermare la tua solidità finanziaria senza produrre documenti cartacei;
- Carta prepagata con IBAN: se l'obiettivo è solo operativo (pagare e ricevere bonifici), una prepagata evoluta non richiede alcun controllo del reddito, pur avendo quasi tutte le funzioni di una carta di credito.
Carte e conti digitali che non richiedono la busta paga
Ecco tre prodotti concreti, con numeri reali presi dalle tariffe ufficiali di ciascun emittente, pensati proprio per chi non può presentare un cedolino mensile.
| Prodotto | Plafond | Canone | TAN / TAEG | Requisito reale |
|---|---|---|---|---|
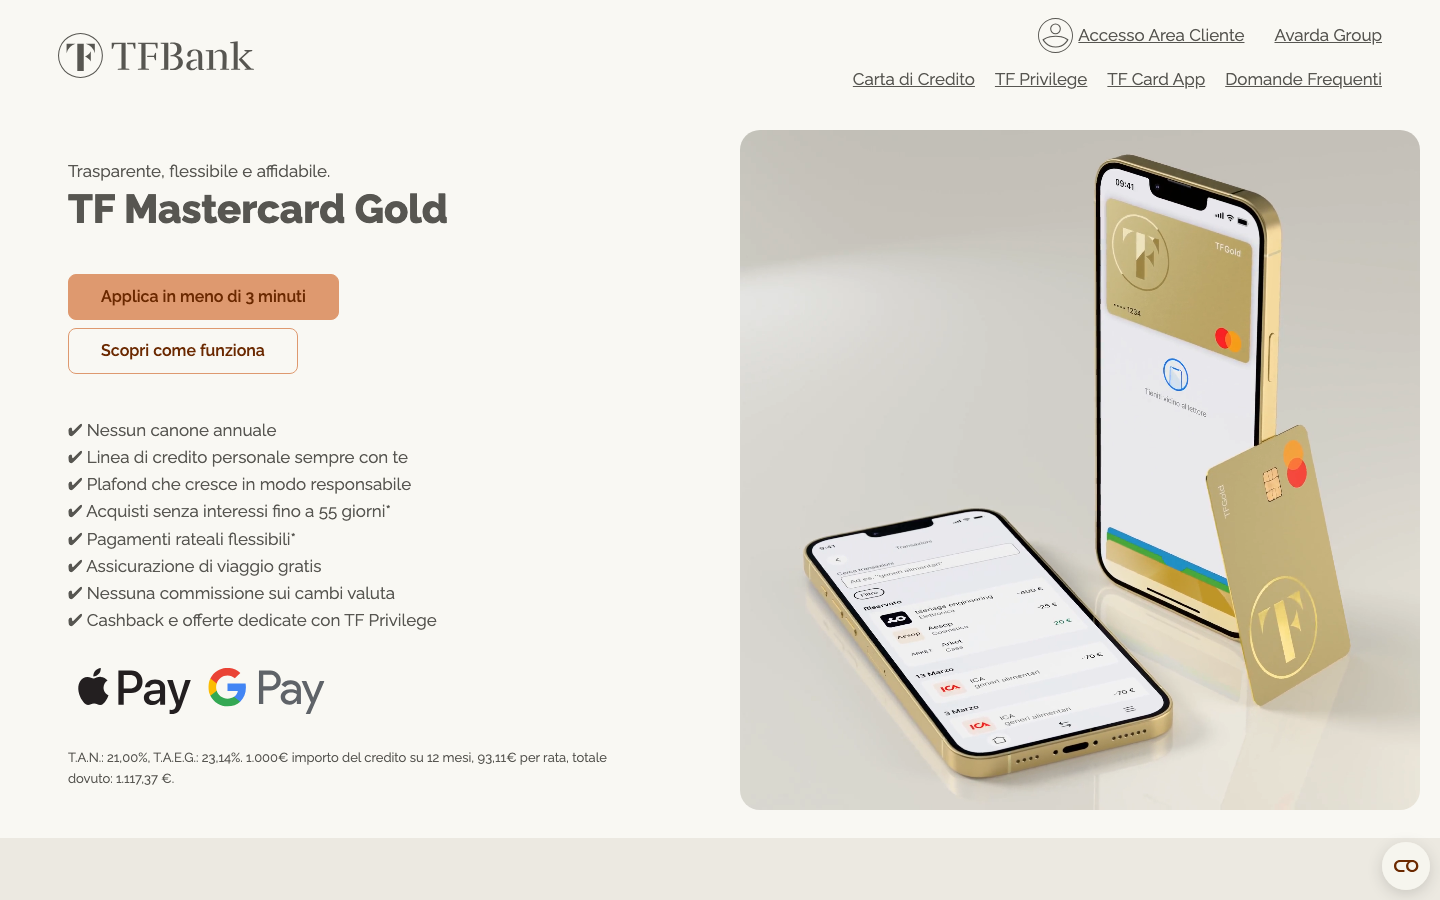
| TF Mastercard Gold (TF Bank) | Stabilito individualmente, non aumentabile manualmente | 0 €/anno | TAN 21,00% / TAEG 23,14% (su revolving e prelievi) | Nessun nuovo conto bancario richiesto: basta un documento d'identità e una verifica digitale (selfie video) in circa 5 minuti |
| Carta di Credito BBVA | Plafond individuale assegnato dopo l'apertura del conto | 0 € il primo anno, poi 36 €/anno (ridotto a 18 € con 3.000 €/anno di spesa, azzerato con 6.000 €/anno o un piano di rateizzazione) | Rimborso a saldo (nessun TAN/TAEG se saldi per intero ogni mese) | Richiede un Conto BBVA attivo da almeno 3 mesi, non il Conto Base |
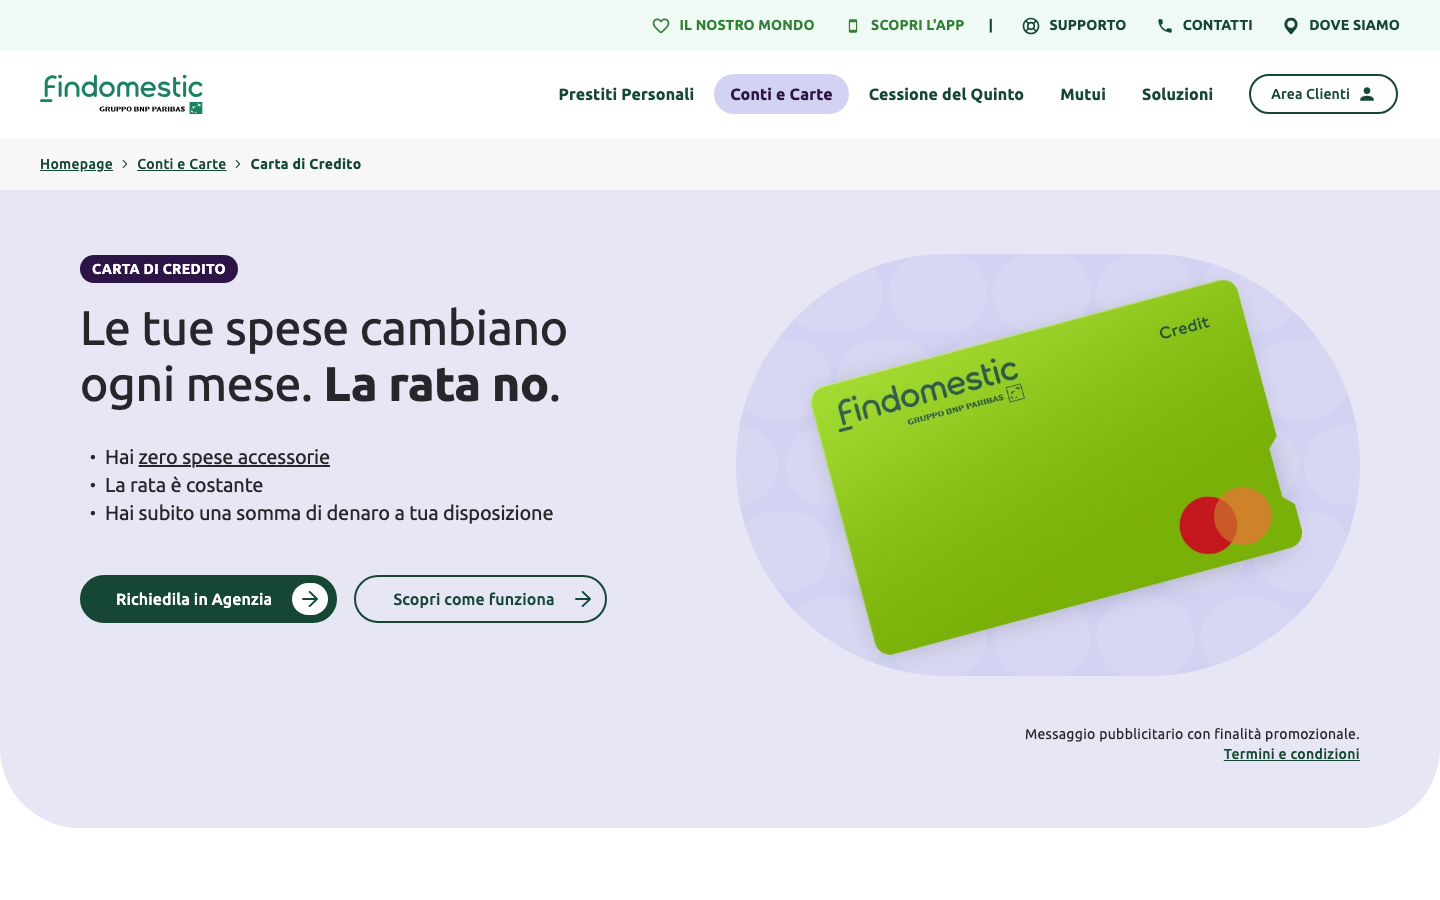
| Carta di Credito Findomestic | Plafond individuale, esempio 3.000 € nella simulazione ufficiale | 0 €/mese | TAN fisso 19,44% / TAEG fisso 21,27% (su un utilizzo di 3.000 €, rimborso a rate) | Richiedibile in agenzia Findomestic come linea di credito con carta, senza bisogno di legarla a un nuovo conto corrente bancario |
Nota la differenza di canale: TF Bank passa da un'app 100% digitale, BBVA richiede un conto già aperto da qualche mese, Findomestic lavora tramite la propria rete di agenzie fisiche. Per un confronto più ampio di carte senza canone o a saldo, puoi consultare la nostra guida alle migliori carte di credito o il confronto delle carte di credito gratuite. Chi ha già un conto Poste Italiane può verificare anche le opzioni dedicate nella nostra guida alle carte di credito Poste Italiane.
Limiti, costi e cosa cambia rispetto a una carta "normale"
Senza busta paga il plafond iniziale è spesso più basso, alcuni prodotti applicano un canone leggermente più alto nel tempo, e la banca può richiedere aggiornamenti periodici sulla tua situazione patrimoniale per mantenere attiva la linea di credito.
Le differenze principali rispetto a una carta richiesta con un normale contratto di lavoro:
- plafond iniziale più contenuto, che può crescere dopo alcuni mesi di rimborso puntuale;
- costi di gestione o commissioni leggermente superiori su alcuni prodotti pensati per profili a reddito non tradizionale;
- revisione più frequente della tua situazione economica, specialmente se la garanzia iniziale era un pegno o un deposito.
Se scegli un prodotto a rimborso rateale, è utile capire in anticipo quanto costa davvero rateizzare. Esempio reale, dalla simulazione ufficiale della Carta di Credito Findomestic: spendendo 3.000 € e scegliendo di rimborsare in 32 rate da 120 € al mese, con un TAN fisso del 19,44% e un TAEG fisso del 21,27%, l'ultima rata scende a 37,15 € e il totale restituito sale a 3.877,15 €, quindi circa 877 € di interessi e costi sull'importo originario. Le carte "a saldo" (come la BBVA, se paghi per intero ogni mese) evitano del tutto questo costo, ma in cambio richiedono quasi sempre un conto corrente attivo da alcuni mesi.
Carta di credito con segnalazione CRIF o senza conto in banca: si può ancora ottenere?
Una segnalazione CRIF rende la richiesta più difficile, ma non sempre impossibile: conta se il debito è già stato saldato, da quanto tempo, e se presenti garanzie alternative al momento della richiesta.
Le banche verificano la tua posizione tramite i Sistemi di Informazioni Creditizie (SIC), tra cui CRIF è il più diffuso in Italia, insieme a CTC e alla Centrale dei Rischi di Banca d'Italia per gli importi più rilevanti. Due situazioni diverse:
- Segnalazione ancora attiva (debito non saldato): nella grande maggioranza dei casi la banca non concede una carta di credito classica, a saldo o revolving, fino a quando il debito resta aperto;
- Segnalazione saldata: una volta estinto il debito, la segnalazione resta visibile per un periodo limitato prima di essere cancellata; trascorso questo periodo, torna a pesare meno sulla valutazione e una nuova richiesta diventa realistica.
In entrambi i casi, se hai urgenza di uno strumento di pagamento, una carta prepagata con IBAN resta accessibile senza alcun controllo del credito, perché non prevede un vero anticipo di denaro da parte della banca. Se pensi che una segnalazione sia stata registrata per errore, hai diritto a contestarla direttamente con l'intermediario o con il gestore della banca dati.
Quando conviene una carta di credito e quando basta una prepagata
Una carta di credito conviene soprattutto quando serve una garanzia che solo questo strumento può offrire, non semplicemente per pagare in sicurezza.
Scegli la carta di credito se:
- devi noleggiare un'auto o prenotare una camera d'albergo, perché molte agenzie bloccano una cauzione che una prepagata non sempre riesce a gestire;
- vuoi iniziare a costruire uno storico creditizio positivo, utile in futuro per richiedere un mutuo o un finanziamento.
Una prepagata con IBAN è sufficiente se:
- il tuo unico obiettivo è pagare acquisti e ricevere bonifici in sicurezza, senza bisogno di anticipare somme;
- preferisci evitare del tutto il controllo del reddito e qualsiasi rischio di interessi da rimborso rateale.
Per chi parte da zero e vuole valutare anche l'alternativa più semplice, la nostra guida alla carta di debito spiega come funziona senza alcun vincolo di reddito.
Domande frequenti
È possibile avere una carta di credito senza busta paga?
Sì. La busta paga è solo una delle prove di affidabilità che una banca può accettare, non l'unica, anche se di solito significa partire con un plafond più prudente.
Quale banca dà subito una carta di credito senza troppi controlli?
Nessuna la dà senza alcun controllo. TF Bank, BBVA e Findomestic, i tre prodotti citati sopra, restano comunque le vie più rapide perché ciascuno passa da un canale diverso: app digitale, conto già aperto da qualche mese, oppure agenzia fisica.
Le banche tradizionali come Intesa Sanpaolo, UniCredit o Poste Italiane offrono carte senza busta paga?
Chiedono comunque una prova di reddito. Non deve essere necessariamente la busta paga in senso stretto, perché va bene anche una pensione o un reddito da lavoro autonomo, ma per chi non può documentare nessun reddito i prodotti digitali descritti sopra restano la strada più realistica.
Si può ottenere una carta di credito con una segnalazione CRIF?
Dipende dallo stato del debito. Se è già saldato le probabilità aumentano con il tempo; se è ancora attivo, l'approvazione è molto improbabile, anche se una carta prepagata resta sempre disponibile perché non prevede alcun controllo creditizio.
Qual è il plafond massimo che posso ottenere senza busta paga?
Non esiste un tetto fisso. Viene calcolato individualmente in base alle garanzie presentate, parte generalmente più basso che per chi ha un reddito da lavoro dipendente, e con rimborsi puntuali molte banche lo alzano nel tempo.