
Ultimo aggiornamento:
Poste Italiane offre tre carte di credito BancoPosta: Classica (44 euro l'anno), Oro (70 euro l'anno) e Più, ormai riservata a chi la possiede già. Sono carte a saldo o a rate emesse da Compass Banca S.p.A. e Deutsche Bank S.p.A., diverse sia dalla carta prepagata Postepay sia dal conto corrente BancoPosta. In questa guida trovi canone, plafond, tasso di interesse per i pagamenti a rate e una risposta chiara sulla Carta Più: è ancora richiedibile o no.
In breve: Classica 44 €/anno (plafond 1.600 €), Oro 70 €/anno (plafond 5.200 €/mese), Più 37 €/anno ma non più richiedibile da chi non la possiede già. TAN 13,92% su entrambe, TAEG 23,18% sulla Classica e 18,47% sulla Oro.
Carte di credito Poste Italiane: cosa sono e chi le emette
Le carte di credito BancoPosta sono tre: Classica, Oro e Più. Vengono emesse, a insindacabile giudizio, da Compass Banca S.p.A. e Deutsche Bank S.p.A., e sono collocate da Poste Italiane SpA (Patrimonio BancoPosta) attraverso gli uffici postali e i canali online. Per usarle serve un conto BancoPosta attivo, perché gli addebiti delle spese e delle rate passano da quel conto.
È importante non confonderle con altri due prodotti Poste che spesso vengono citati insieme: Postepay è una carta prepagata, non una carta di credito, quindi non prevede un fido né un pagamento a fine mese o a rate; il conto BancoPosta, invece, è il conto corrente su cui le carte di credito si appoggiano, non un mezzo di pagamento a sé. Chi cerca "carta di credito Poste Italiane" di solito vuole proprio Classica, Più o Oro, non Postepay.
Tienilo a mente prima di confrontare i costi.
Quanto costano le carte di credito Poste Italiane
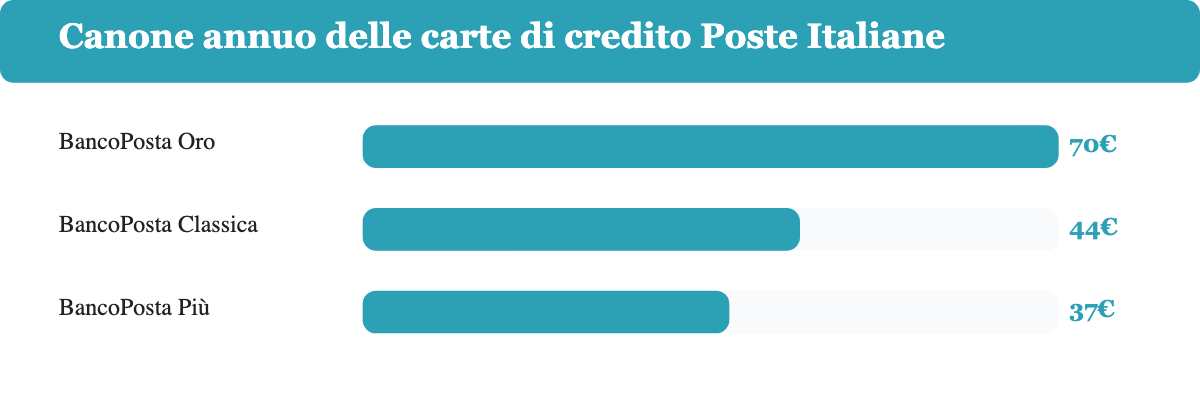
44 euro l'anno per la Classica, 70 euro per la Oro, 37 euro per la Più (solo titolari esistenti): questo il canone annuo delle tre carte di credito Poste Italiane. A questi si aggiungono il costo dell'eventuale carta aggiuntiva e gli interessi se si sceglie di pagare a rate invece che a saldo.
Ecco il quadro completo, carta per carta.
| Caratteristica | BancoPosta Classica | BancoPosta Più | BancoPosta Oro |
|---|---|---|---|
| Canone annuo (carta principale) | 44 € | 37 € (solo titolari esistenti) | 70 € |
| Canone carta aggiuntiva | 25 € | n/d (non più commercializzata) | 35 € |
| Plafond | 1.600 € iniziale | n/d (non pubblicato) | 5.200 € al mese |
| Circuito | Visa | n/d (non pubblicato) | Visa |
| TAN pagamento a rate | 13,92% | n/d (non pubblicato) | 13,92% |
| TAEG pagamento a rate | 23,18% | n/d (non pubblicato) | 18,47% |
| Stato commerciale | Attiva per nuovi clienti | Non più commercializzata | Attiva per nuovi clienti |
Dati: pagine ufficiali Poste Italiane, verificati il 26 settembre 2026. Il plafond iniziale della Classica può essere rivisto nel tempo da Compass Banca e Deutsche Bank in base allo storico di utilizzo; per la Oro il plafond di 5.200 euro è mensile, non una soglia una tantum.
A questi canoni si aggiungono le eventuali commissioni per il prelievo di contante allo sportello (anticipo contanti) e, per gli acquisti fuori dall'Unione Europea, la commissione di conversione valutaria applicata dal circuito Visa: entrambe le voci non sono incluse nel canone annuo e vanno verificate nel documento "Informazioni Europee di Base sul Credito ai Consumatori" fornito da Poste Italiane al momento della richiesta, perché possono cambiare più spesso del canone stesso.
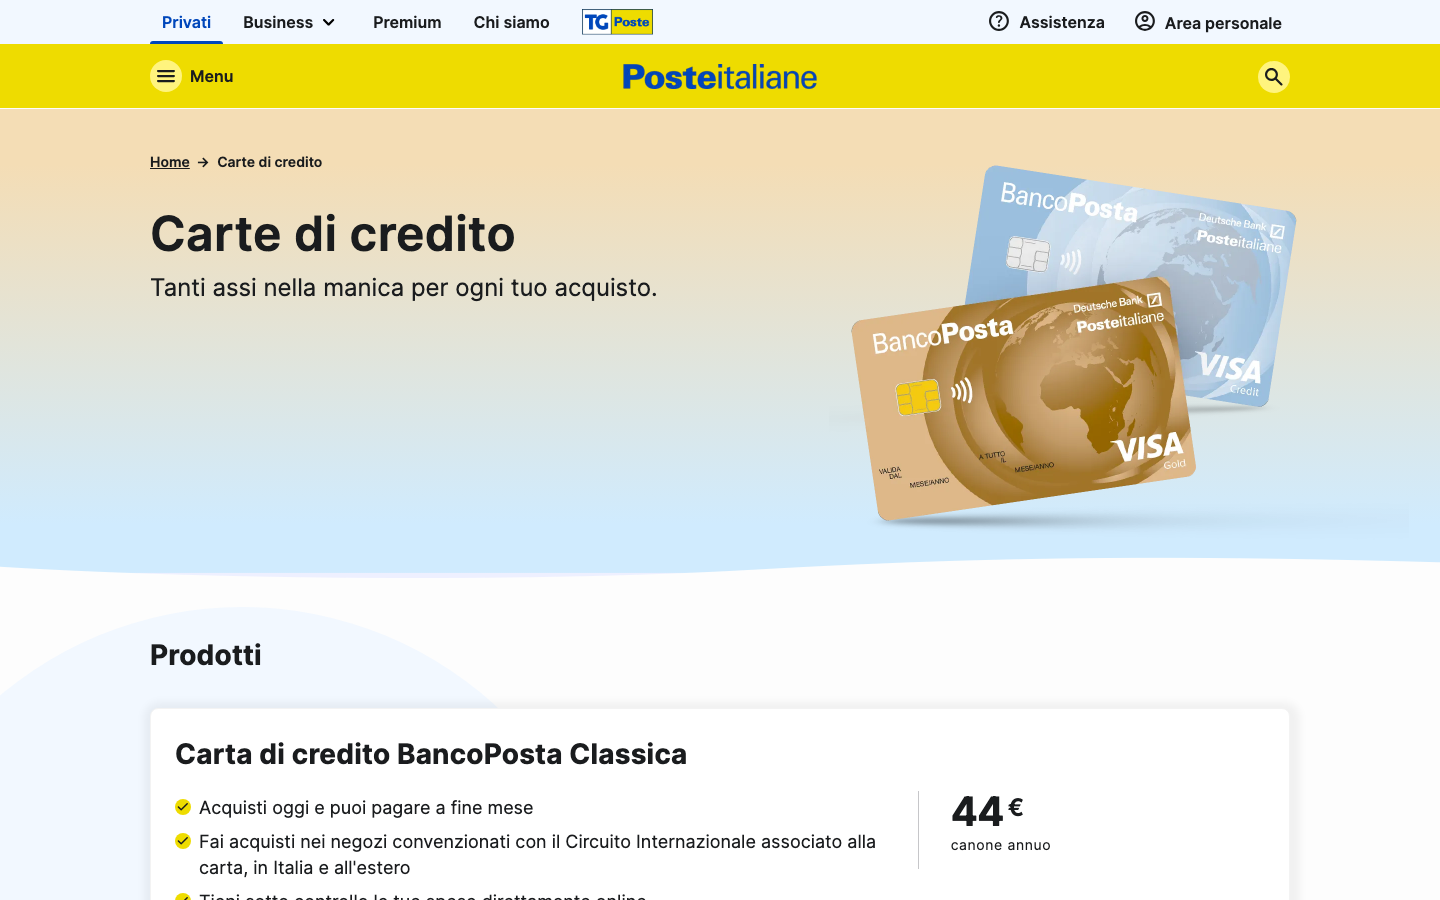
Classica e Oro sono carte a circuito Visa, come si vede direttamente sulle immagini ufficiali delle carte pubblicate da Poste Italiane. Per l'autenticazione 3D Secure degli acquisti online basta associare il proprio numero di cellulare tramite il servizio "Le Mie Carte" per ricevere una password temporanea (OTP) via SMS a ogni acquisto su siti aderenti al protocollo di sicurezza. Per i pagamenti in negozio, la tecnologia contactless permette di pagare senza inserire il PIN sul POS per importi fino a 50 euro, avvicinando semplicemente la carta al lettore.
BancoPosta Classica, Più e Oro a confronto: quale scegliere
Le tre carte non si rivolgono allo stesso tipo di cliente: cambia soprattutto il plafond disponibile e, per la Più, la possibilità stessa di richiederla oggi.
BancoPosta Classica: per chi conviene
La Classica è la scelta più adatta a chi vuole una prima carta di credito con un canone contenuto e un plafond iniziale di 1.600 euro, sufficiente per la spesa corrente e qualche acquisto più importante. Paga 44 euro l'anno (25 euro per una carta aggiuntiva) e permette di saldare gli acquisti a fine mese, con fino a 40 giorni senza interessi, oppure di rateizzare scegliendo tra le opzioni proposte da Compass Banca e Deutsche Bank, a un TAN del 13,92% e un TAEG del 23,18%.
Un esempio concreto: rateizzando un acquisto di 1.000 euro in 12 rate a queste condizioni, il costo complessivo degli interessi si aggira sui 115-120 euro nell'arco dell'anno, oltre alla quota capitale. Il calcolo esatto varia in base al piano di rientro proposto al momento della richiesta, ma dà l'idea di quanto pesa davvero un TAEG del 23,18% su un acquisto di taglia media.
BancoPosta Oro: per chi conviene
La Oro è pensata per chi ha bisogno di un plafond più alto, fino a 5.200 euro al mese, ad esempio per chi viaggia spesso o gestisce spese importanti con la carta. Costa 70 euro l'anno (35 euro per una carta aggiuntiva) e include un pacchetto assicurativo che copre acquisti e prelievi nelle 24 ore successive all'operazione, oltre ad assistenza sanitaria e soccorso stradale in Italia e all'estero. Anche qui è possibile scegliere tra pagamento a saldo o a rate, con un TAN del 13,92% e un TAEG del 18,47%, più basso di quello della Classica a parità di importo rateizzato. Su un acquisto di 1.000 euro rateizzato in 12 mesi, questo si traduce in circa 15-20 euro in meno di interessi rispetto alla Classica, a parità di piano di rimborso. Per chi usa spesso la carta all'estero, vale anche la pena verificare le condizioni di conversione valutaria applicate da Visa al momento dell'acquisto, perché incidono più del TAEG su chi viaggia fuori dall'area euro.
BancoPosta Più: è ancora richiedibile?
No. La Carta di Credito BancoPosta Più non è più commercializzata ai nuovi clienti: resta attiva e utilizzabile solo per chi la possedeva già, con un canone annuo di 37 euro. Poste Italiane non la propone più tra le carte disponibili sul suo sito ufficiale, e questa informazione manca in diverse guide che la recensiscono ancora come se fosse richiedibile da chiunque. Se non hai già una Carta Più, oggi la scelta è tra Classica e Oro; se invece la possiedi, continua a funzionare alle stesse condizioni economiche di sempre, senza bisogno di alcuna azione da parte tua.
Come richiedere la carta di credito Poste Italiane
Classica e Oro si richiedono in due modi: allo sportello di un ufficio postale, oppure online dall'area riservata BancoPosta se si è già correntisti. In entrambi i casi serve un conto BancoPosta attivo, un documento d'identità e il codice fiscale.
I requisiti principali di accesso sono:
- residenza in Italia;
- accredito dello stipendio o della pensione sul conto BancoPosta, per lavoratori dipendenti e pensionati;
- almeno un anno di attività e sei mesi di anzianità del conto, per lavoratori autonomi e liberi professionisti;
- non possedere già un'altra carta di credito BancoPosta dello stesso tipo (Classica o Oro) come titolare principale.
La valutazione della richiesta tiene conto anche della centrale rischi e dello storico del conto corrente, e può richiedere l'invio di documentazione aggiuntiva se il reddito dichiarato o l'anzianità del conto sono al limite dei requisiti minimi. Una volta approvata, la carta viene recapitata all'ufficio postale di riferimento o all'indirizzo indicato, pronta per l'attivazione tramite il servizio online "Le Mie Carte" o l'app BancoPosta. Da quel momento il plafond assegnato è disponibile da subito, salvo eventuali limitazioni comunicate da Compass Banca o Deutsche Bank nella lettera di approvazione.
Domande frequenti
Quanto costano le carte di credito Poste Italiane?
La Classica costa 44 euro l'anno, la Oro 70 euro l'anno; la Più, riservata a chi la possiede già, costa 37 euro l'anno. A questi canoni si aggiungono gli eventuali interessi se si paga a rate, con un TAN del 13,92% e un TAEG che va dal 18,47% della Oro al 23,18% della Classica.
Come si richiede la carta di credito Poste Italiane?
Si richiede allo sportello di un ufficio postale o online dall'area riservata BancoPosta, avendo un conto BancoPosta attivo, un documento d'identità e il codice fiscale, oltre ai requisiti di reddito o anzianità lavorativa richiesti da Compass Banca e Deutsche Bank, che emettono la carta a proprio insindacabile giudizio e possono rifiutare la richiesta anche in presenza dei requisiti minimi.
Che differenza c'è tra carta di credito e Postepay?
La carta di credito BancoPosta (Classica, Più o Oro) prevede un plafond di spesa e il pagamento a fine mese o a rate; Postepay è invece una carta prepagata, dove si spende solo il denaro caricato in anticipo e non esiste un fido né un pagamento differito.
La Carta BancoPosta Più si può ancora richiedere?
No, non è più commercializzata ai nuovi clienti. Resta attiva solo per chi la possedeva già prima del ritiro dal mercato, con lo stesso canone di 37 euro l'anno.
Quanto tempo ci vuole per avere la carta di credito Poste?
Non esiste un tempo fisso pubblicato da Poste Italiane: dipende dall'esito dell'istruttoria di Compass Banca e Deutsche Bank sul singolo richiedente. In generale, avere già un conto BancoPosta attivo con accredito di stipendio o pensione velocizza la valutazione rispetto a una richiesta senza storico sul conto.